 DriveHub
Vodič za državu · Njemačka · 8 min
Erste Tätigkeitsstätte oder Dienstreise: jedno je 0,38 € jednom, drugo 0,30 € u oba smjera
Erste Tätigkeitsstätte oder Dienstreise — odgovor određuje kako se računa vožnja vlastitim automobilom. Istih 30 km kao put na posao vrijedi 11,40 € dnevno, a kao službeno putovanje 18,00 €. Odlučuje mjesto na kraju vožnje, a to mjesto obično određuje vaš poslodavac.

Kratki odgovor
Vožnja od kuće do vašeg erste Tätigkeitsstätte (prvog mjesta rada) je put na posao. Svaka druga poslovna vožnja vlastitim automobilom je službeno putovanje. Zakon ga naziva Auswärtstätigkeit; većina ljudi kaže Dienstreise. To dvoje se vrednuje različito:
- Put na posao: 0,38 € za svaki puni kilometar udaljenosti u jednom smjeru, jednom za svaki radni dan kad onamo idete. To pokriva put tamo i natrag (§ 9 Abs. 1 Satz 3 Nr. 4 EStG, od 1. siječnja 2026.).
- Službeno putovanje: 0,30 € za svaki stvarno prijeđeni kilometar, tamo i natrag te svaku dionicu između, ili stvarni troškovi automobila (§ 9 Abs. 1 Satz 3 Nr. 4a EStG u vezi s § 5 BRKG).
Zato istih 30 km dnevno može vrijediti 11,40 € ili 18,00 € (izračunati primjer niže). Vaš erste Tätigkeitsstätte je prije svega mjesto kojemu vas je poslodavac trajno rasporedio. Tek bez jasnog rasporeda računaju se radni dani: svakodnevno, dva puna dana tjedno ili trećina ugovorenog radnog vremena. Za svaki radni odnos imate najviše jedan, a kućni ured to nikad nije.
To je pravilo za zaposlenike. Ostatak stranice obrađuje svaki dio redom.
Što zakon kaže da je erste Tätigkeitsstätte
§ 9 Abs. 4 EStG, Satz 1: "Erste Tätigkeitsstätte ist die ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens (§ 15 des Aktiengesetzes) oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist."
Moraju se ispuniti tri stvari. Mora postojati stalna lokacija. Mora pripadati vašem poslodavcu, društvu iz grupe ili trećoj osobi koju poslodavac odredi. I morate joj biti trajno raspoređeni.
1. korak — poslodavčev raspored. Satz 2: raspored "wird durch die dienst- oder arbeitsrechtlichen Festlegungen sowie die diese ausfüllenden Absprachen und Weisungen bestimmt." Satz 3 kaže kad je trajan: "Von einer dauerhaften Zuordnung ist insbesondere auszugehen, wenn der Arbeitnehmer unbefristet, für die Dauer des Dienstverhältnisses oder über einen Zeitraum von 48 Monaten hinaus an einer solchen Tätigkeitsstätte tätig werden soll."
2. korak — samo ako jasnog rasporeda nema, radni dani. Satz 4 erste Tätigkeitsstätte čini lokaciju na kojoj trebate trajno raditi i "1. typischerweise arbeitstäglich tätig werden soll oder 2. je Arbeitswoche zwei volle Arbeitstage oder mindestens ein Drittel seiner vereinbarten regelmäßigen Arbeitszeit tätig werden soll."
Nikad više od jednog. Satz 5: "Je Dienstverhältnis hat der Arbeitnehmer höchstens eine erste Tätigkeitsstätte." Ako uvjete ispunjava više lokacija, poslodavac bira jednu (Satz 6). Ako to ne učini, to je "die der Wohnung örtlich am nächsten liegende Tätigkeitsstätte" (Satz 7).
Kako to primjenjuje porezna uprava
Dopis BMF-a o putnim troškovima od 25. studenoga 2020. (LStH 2026, Anhang 25 III) razrađuje pojedinosti.
Raspored ne mora biti zapisan. Rz. 11: može biti usmen ili prešutan, i "Die Zuordnungsentscheidung muss nicht dokumentiert werden." Može proizlaziti iz ugovora, rasporeda smjena, pravilnika o putovanjima ili obračuna troškova.
Poslodavac vas ne može rasporediti nikamo. Rz. 13: poslodavac "kann … nicht festlegen, dass der Arbeitnehmer keine erste Tätigkeitsstätte hat (Negativfestlegung)". Imate li ga, odlučuju zakonski testovi, a ne rečenica da ga nemate.
Svratiti u spremište ne znači ondje raditi. Rz. 27: za test brojanja dana na lokaciji morate obavljati "seine eigentliche berufliche Tätigkeit". Ne računa se kad svratite radi kratke pripreme, izvješća, "zur Abholung oder Abgabe von Kundendienstfahrzeugen" ili da predate potvrde narudžbi i evidenciju radnog vremena. U primjeru Beispiel 14 iz dopisa serviser (Kundendienstmonteur) koji svako jutro preuzima kombi "hat keine erste Tätigkeitsstätte".
Bez erste Tätigkeitsstätte svaka poslovna vožnja je službeno putovanje. Rz. 2: "Ein Arbeitnehmer ohne erste Tätigkeitsstätte ist außerhalb seiner Wohnung immer auswärts tätig."
Je li kućni ured prvo mjesto rada?
Ne, nikad. Rz. 4: "Das häusliche Arbeitszimmer des Arbeitnehmers ist keine betriebliche Einrichtung des Arbeitgebers oder eines Dritten und kann daher keine erste Tätigkeitsstätte sein."
To vožnju do ureda ne pretvara u službeno putovanje. U primjeru Rz. 28 Beispiel 17 iz dopisa netko radi tri dana kod kuće i dva puna dana na poslodavčevoj lokaciji. Lokacija je erste Tätigkeitsstätte, pa je od kuće do ureda put na posao.
Nekih dana radite pretežno kod kuće i ne idete na erste Tätigkeitsstätte. Za njih umjesto toga vrijedi dnevni paušal za kućni ured (Tagespauschale) od 6 € dnevno, do 1260 € godišnje (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). U pravilu je dan ili dan puta na posao ili dan rada od kuće. Iznimka: ako za taj posao nijedno drugo mjesto rada nije trajno na raspolaganju, Tagespauschale se priznaje i za dan kad radite i na erste Tätigkeitsstätte (Nr. 6c Satz 2).
Najprije ured, zatim klijent: koji je dio što?
Od kuće do ureda ostaje put na posao, čak i ako onamo idete samo da biste krenuli klijentu. H 9.10 LStH 2026: "Hat der Arbeitnehmer eine erste Tätigkeitsstätte, ist die Entfernungspauschale auch dann anzusetzen, wenn der Arbeitnehmer seine erste Tätigkeitsstätte deshalb aufsucht, um von dort eine Auswärtstätigkeit anzutreten" (BFH, 18. siječnja 1991. – VI R 132/86).
- Ured → klijent i natrag je službeno putovanje, po 0,30 € po prijeđenom km.
- Kuća → klijent izravno, bez svraćanja u ured, službeno je putovanje od prvog kilometra (H 9.5).
- Samo jedna dionica puta na posao. Vozite u ured, zatim klijentu, a odande kući. H 9.10 tada dopušta "nur die Hälfte der Entfernungspauschale je Entfernungskilometer und Arbeitstag".
- Skretanje na putu na posao, primjerice po poštu. Put na posao ostaje put na posao, a "die erforderliche Umwegstrecke ist als Auswärtstätigkeit zu werten" (H 9.10, BFH 12. listopada 1990. – VI R 165/87).
Sammelpunkt i weiträumiges Tätigkeitsgebiet
Dvije skupine nemaju erste Tätigkeitsstätte, a ipak za dio vožnje dobivaju samo iznos za put na posao. Pravilo je § 9 Abs. 1 Satz 3 Nr. 4a Sätze 3–4 EStG. Primjenjuje se kad vas poslodavčeve upute obvezuju "dauerhaft denselben Ort oder dasselbe weiträumige Tätigkeitsgebiet typischerweise arbeitstäglich aufzusuchen".
Sammelpunkt (zborno mjesto). Primjeri BMF-a su "Treffpunkt für einen betrieblichen Sammeltransport, das Busdepot, der Fährhafen" (Rz. 38). Od kuće do tog mjesta "dürfen nur durch den Ansatz der Entfernungspauschale … steuerlich berücksichtigt werden". Mjesto okupljanja za zajedničku vožnju koje ste dogovorili privatno nije Sammelpunkt (Rz. 39).
Weiträumiges Tätigkeitsgebiet (široko područje rada). Tipično "Zusteller oder Forstarbeiter" (Rz. 42). Ne "Bezirksleiter und Vertriebsmitarbeiter, die verschiedene Niederlassungen betreuen", mobilno osoblje za njegu na određenom području ili dimnjačari. Od kuće do najbliže pristupne točke područja računa se iznos za put na posao. Vožnja unutar područja i dodatni kilometri do udaljenije pristupne točke računaju se po 0,30 € po prijeđenom km ili po stvarnim troškovima (Rz. 43–44).
Za dnevnice i troškove noćenja i dalje ste auswärts tätig (Rz. 40, 45). Ali poslodavac vam vožnje od kuće do Sammelpunkta ili od kuće do područja ne smije nadoknaditi neoporezivo prema § 3 Nr. 13 ili 16 EStG.
Put na posao: 0,38 € od prvog kilometra
Od 1. siječnja 2026. § 9 Abs. 1 Satz 3 Nr. 4 Satz 2 EStG daje "für jeden vollen Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte" 0,38 €. Steueränderungsgesetz 2025 (BGBl. 2025 I Nr. 363, Art. 2 Nr. 3) zamijenio je „0,30 Euro“ s „0,38 Euro“ i ukinuo staro pravilo od 21. kilometra nadalje. Stranice koje još prikazuju dva razreda opisuju pravo prije 2026.
- Udaljenost u jednom smjeru, puni kilometri, jednom dnevno. Riječ je o udaljenosti, a ne o prijeđenim kilometrima, i pokriva "arbeitstäglich zwei Wege" (H 9.10; BMF 18. studenoga 2021., Rz. 12 i 23).
- Samo dani na erste Tätigkeitsstätte. Dani bolovanja, godišnjeg odmora, službenih putovanja i rada od kuće ne računaju se (ELSTER, pomoć za Anlage N).
- Pokriveno je sve. "Durch die Entfernungspauschalen sind sämtliche Aufwendungen abgegolten" (§ 9 Abs. 2 Satz 1). Gorivo, trošenje i osiguranje ne mogu se dodati. Jedna iznimka su troškovi nezgode na putu na posao, koji ostaju odbitni uz paušal (H 9.10).
- Nema gornje granice od 4500 € za automobil. Granica se ne primjenjuje "soweit" koristite vlastiti ili ustupljeni Kraftwagen (BMF 18. studenoga 2021., Rz. 11).
Dane, udaljenost i dokaze za put na posao obrađuje članak Pendlerpauschale 2026.
Službeno putovanje: 0,30 € za svaki prijeđeni kilometar
§ 9 Abs. 1 Satz 3 Nr. 4a EStG obuhvaća "beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 … sind". Za automobil BMF navodi iznos: "PKW 0,30 €" za "jeden gefahrenen Kilometer" (BMF 25. studenoga 2020., Rz. 37).
Računaju se oba smjera, svaka dionica i vožnje između više klijenata (H 9.5). Umjesto paušala možete tražiti udio stvarnih godišnjih troškova automobila koji otpada na ta putovanja (R 9.5 Abs. 1 LStR). Ako vam poslodavac plaća do 0,30 € po km, to je neoporezivo (§ 3 Nr. 16 EStG); ono što ne plati su Werbungskosten. Što morate bilježiti i što možete tražiti povrh toga, pogledajte u članku službena putovanja vlastitim automobilom.
Izračunati primjer: istih 30 km na tri načina
Ilustrativni brojevi, ne iz nekog propisa. Vaš dom udaljen je 30 km od poslodavčeva ureda, lokacije kojoj ste raspoređeni. Klijent je također 30 km od kuće i 25 km od ureda.
| Dan | Vožnje | Kako se svaka računa | Iznos |
|---|---|---|---|
| A — samo ured | Kuća → ured → kuća, prijeđeno 60 km | Put na posao: 30 km × 0,38 €, jednom | 11,40 € |
| B — samo klijent | Kuća → klijent → kuća, prijeđeno 60 km | Službeno putovanje: 60 km × 0,30 € | 18,00 € |
| C — ured, zatim klijent | Kuća → ured (30) → klijent (25) → kuća (30) | Put na posao, samo jedna dionica: 30 km × 0,19 € = 5,70 € · Službeno putovanje: 55 km × 0,30 € = 16,50 € | 22,20 € |
Računica: 30 × 0,38 = 11,40. 60 × 0,30 = 18,00. Pola paušala je 0,19 €, a 30 × 0,19 = 5,70. Službeni dio dana C je 25 + 30 = 55 km, a 55 × 0,30 = 16,50; 5,70 + 16,50 = 22,20.
Kroz 20 takvih dana dan A daje 228 €, a dan B 360 €. To je razlika od 132 €, uz isti automobil, istu udaljenost i iste sate.
Hoće li išta od toga smanjiti vaš porez, ovisi o zbroju. Werbungskosten mijenjaju iznos poreza samo ako premašuju Arbeitnehmer-Pauschbetrag od 1230 € (§ 9a Satz 1 Nr. 1 Buchst. a EStG), a i put na posao i službena putovanja su Werbungskosten.
Prije podnošenja prijave
- Pitajte kamo ste raspoređeni. O tome odlučuju ugovor i poslodavčeve upute, i to ne mora biti na papiru. Ako nije jasno, odlučuje test brojanja dana iz § 9 Abs. 4 Satz 4.
- Brojite dane puta na posao, a ne radne dane. Izostavite dane bolovanja, godišnjeg odmora, službenih putovanja i rada od kuće.
- Službena putovanja držite odvojeno od puta na posao. Za svako službeno putovanje zabilježite svrhu, trajanje i rutu. Potkrijepite ih dokumentima poput knjige vožnje ili računa (R 9.4 Satz 5 LStR).
- Pazite na mješovite dane. Ured pa klijent je put na posao plus službeno putovanje, a dan s putom na posao u samo jednoj dionici računa se upola.
Kako DriveHub to dvoje drži odvojeno
Pravilo ovisi o tome koja je vožnja išla kamo i kojeg dana. To je evidencija, a cijena pogrešnog retka razlika je između 0,38 € jednom i 0,30 € u oba smjera.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Bilježi se i put na posao. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita pod Za provjeru.
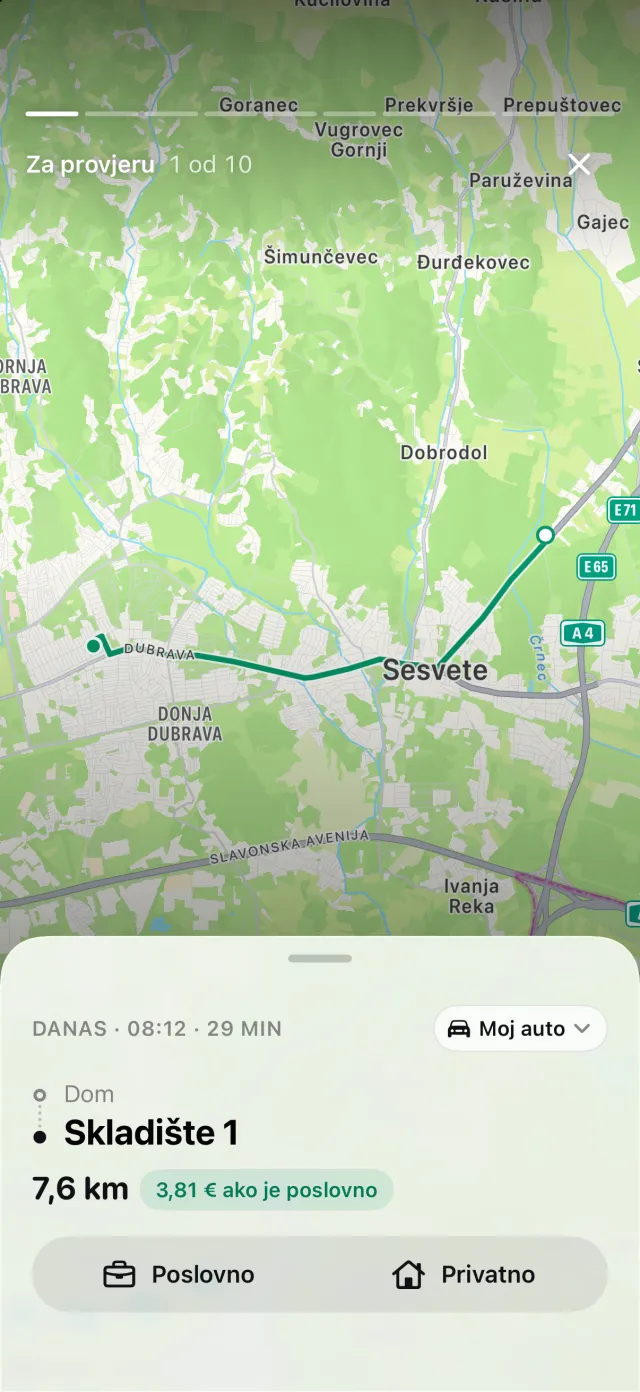
Vožnja na koju odgovorite Put na posao sprema se kao privatna vožnja, pa ostaje izvan poslovnih kilometara vrednovanih po 0,30 €. Svaka vožnja je zasebna, pa su na dan C dionica do ureda i dionice do klijenta i kući zasebni retci. Dvije dionice s klijentom, razvrstane kao Poslovno, pojavljuju se u izvješću (PDF, Excel ili CSV uz DriveHub Pro), svaka s datumom, obje adrese i udaljenošću; svrhu dodajete vi.
DriveHub ne odlučuje koja je lokacija vaš erste Tätigkeitsstätte. To ovisi o poslodavčevu rasporedu i vašim radnim danima, a DriveHub ne zna ni jedno ni drugo. Kad vas pita za vožnju od kuće do te lokacije, odgovorite Put na posao, a ne Poslovno ili Privatno.
DriveHub je u App Storeu za iPhone. Ostala njemačka pravila nalaze se na stranici za Njemačku. Postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Izvori
- § 9 Abs. 1 Satz 3 Nr. 4 i 4a, Abs. 2, Abs. 4 EStG; § 9a EStG; § 4 Abs. 5 Satz 1 Nr. 6c EStG; § 3 Nr. 13 i 16 EStG; § 5 BRKG.
- Steueränderungsgesetz 2025 vom 22. Dezember 2025, BGBl. 2025 I Nr. 363, Art. 2 Nr. 3 i Art. 12 Abs. 2.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 2, 4, 11, 13, 27, 28, 37–45 (LStH 2026 Anhang 25 III).
- BMF-Schreiben vom 18. November 2021 – IV C 5 – S 2351/20/10001 :002, Rz. 11, 12 i 23 (LStH 2026 Anhang 14).
- R 9.4 LStR; H 9.5 i H 9.10 LStH 2026; ELSTER, pomoć za Anlage N.
Ova stranica prenosi ono što kažu Einkommensteuergesetz, Lohnsteuer-Richtlinien i dopisi BMF-a te ih citira kako biste ih mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog poreznog savjetnika (Steuerberater) — i ponesite svoju evidenciju vožnji.
Cijelo pravilo s propisima iz kojih proizlazi: Njemačka: zahtjevi za evidenciju kilometraže.