 DriveHub
Guida per Paese · Germania · 8 min
Erste Tätigkeitsstätte oder Dienstreise: da una parte 0,38 € una volta, dall’altra 0,30 € andata e ritorno
Erste Tätigkeitsstätte oder Dienstreise — la risposta decide come conta un viaggio con la tua auto. Gli stessi 30 km valgono 11,40 € al giorno come tragitto casa-lavoro e 18,00 € come trasferta. A deciderlo è il luogo in cui il viaggio finisce, e di solito quel luogo lo indica il tuo datore di lavoro.

La risposta breve
Il viaggio da casa alla tua erste Tätigkeitsstätte, la prima sede di lavoro, è il tragitto casa-lavoro. Ogni altro viaggio di lavoro con la tua auto è una trasferta. La legge la chiama Auswärtstätigkeit; quasi tutti dicono Dienstreise. Le due cose hanno un prezzo diverso:
- Tragitto casa-lavoro: 0,38 € per ogni chilometro intero della distanza di sola andata, una volta per ogni giorno lavorativo in cui ci vai. Copre l’andata e il ritorno (§ 9 Abs. 1 Satz 3 Nr. 4 EStG, dal 1° gennaio 2026).
- Trasferta: 0,30 € per ogni chilometro effettivamente percorso, andata, ritorno e ogni tratta intermedia, oppure i costi effettivi dell’auto (§ 9 Abs. 1 Satz 3 Nr. 4a EStG con il § 5 BRKG).
Ecco perché gli stessi 30 km possono valere 11,40 € o 18,00 € al giorno (vedi l’esempio più sotto). La tua erste Tätigkeitsstätte è, prima di tutto, il luogo a cui il datore di lavoro ti ha assegnato in modo permanente. Solo se manca un’assegnazione chiara contano i giorni di lavoro: ogni giorno, due giorni interi alla settimana o un terzo dell’orario concordato. Ne hai al massimo una per ogni rapporto di lavoro, e l’home office non lo è mai.
Questa è la regola per i lavoratori dipendenti. Il resto della pagina ne esamina una parte alla volta.
Che cos’è una erste Tätigkeitsstätte secondo la legge
§ 9 Abs. 4 EStG, Satz 1: "Erste Tätigkeitsstätte ist die ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens (§ 15 des Aktiengesetzes) oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist."
Devono esserci tre cose insieme. Una sede fissa. Che appartenga al tuo datore di lavoro, a una società del gruppo o a un terzo indicato dal datore di lavoro. E che tu vi sia assegnato in modo permanente.
Passo 1 — l’assegnazione del datore di lavoro. Satz 2: l’assegnazione "wird durch die dienst- oder arbeitsrechtlichen Festlegungen sowie die diese ausfüllenden Absprachen und Weisungen bestimmt." Il Satz 3 dice quando è permanente: "Von einer dauerhaften Zuordnung ist insbesondere auszugehen, wenn der Arbeitnehmer unbefristet, für die Dauer des Dienstverhältnisses oder über einen Zeitraum von 48 Monaten hinaus an einer solchen Tätigkeitsstätte tätig werden soll."
Passo 2 — solo se manca un’assegnazione chiara, i giorni di lavoro. Il Satz 4 fa erste Tätigkeitsstätte la sede in cui devi lavorare in modo permanente e "1. typischerweise arbeitstäglich tätig werden soll oder 2. je Arbeitswoche zwei volle Arbeitstage oder mindestens ein Drittel seiner vereinbarten regelmäßigen Arbeitszeit tätig werden soll."
Mai più di una. Satz 5: "Je Dienstverhältnis hat der Arbeitnehmer höchstens eine erste Tätigkeitsstätte." Se più sedi soddisfano i requisiti, ne sceglie una il datore di lavoro (Satz 6). Se non lo fa, è "die der Wohnung örtlich am nächsten liegende Tätigkeitsstätte" (Satz 7).
Come la applica l’amministrazione finanziaria
La circolare del BMF sulle spese di viaggio del 25 novembre 2020 (LStH 2026, Anhang 25 III) entra nei dettagli.
L’assegnazione non deve essere scritta. Rz. 11: può essere orale o implicita, e "Die Zuordnungsentscheidung muss nicht dokumentiert werden." Può risultare dal contratto, dai turni, dai regolamenti trasferte o dalle note spese.
Il datore di lavoro non può assegnarti al nulla. Rz. 13: il datore di lavoro "kann … nicht festlegen, dass der Arbeitnehmer keine erste Tätigkeitsstätte hat (Negativfestlegung)". Se ne hai una lo decidono i criteri della legge, non una riga che dice che non ce l’hai.
Passare dal deposito non è lavorarci. Rz. 27: per il criterio dei giorni devi svolgere nella sede "seine eigentliche berufliche Tätigkeit". Non contano le brevi soste per preparare il lavoro, consegnare rapporti, "zur Abholung oder Abgabe von Kundendienstfahrzeugen" o per consegnare conferme d’ordine e fogli ore. Nel Beispiel 14 della circolare, un Kundendienstmonteur che ritira il furgone ogni mattina "hat keine erste Tätigkeitsstätte".
Senza erste Tätigkeitsstätte, ogni viaggio di lavoro è una trasferta. Rz. 2: "Ein Arbeitnehmer ohne erste Tätigkeitsstätte ist außerhalb seiner Wohnung immer auswärts tätig."
L’home office è una prima sede di lavoro?
No, mai. Rz. 4: "Das häusliche Arbeitszimmer des Arbeitnehmers ist keine betriebliche Einrichtung des Arbeitgebers oder eines Dritten und kann daher keine erste Tätigkeitsstätte sein."
Questo non trasforma in trasferta il viaggio verso l’ufficio. Nel Beispiel 17 della Rz. 28, una persona lavora tre giorni a casa e due giorni interi presso la sede del datore di lavoro. La sede è la erste Tätigkeitsstätte, quindi da casa all’ufficio è tragitto casa-lavoro.
In alcuni giorni lavori soprattutto a casa e non vai alla erste Tätigkeitsstätte. Per quei giorni si applica invece la Tagespauschale per l’home office di 6 € al giorno, fino a 1260 € all’anno (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). Di regola un giorno è o di tragitto o di home office. L’eccezione: se per quel lavoro non hai a disposizione in modo permanente un altro posto di lavoro, la Tagespauschale spetta anche in un giorno in cui lavori pure alla erste Tätigkeitsstätte (Nr. 6c Satz 2).
Prima l’ufficio, poi il cliente: che cosa è cosa?
Da casa all’ufficio resta tragitto casa-lavoro, anche se ci vai solo per partire verso un cliente. H 9.10 LStH 2026: "Hat der Arbeitnehmer eine erste Tätigkeitsstätte, ist die Entfernungspauschale auch dann anzusetzen, wenn der Arbeitnehmer seine erste Tätigkeitsstätte deshalb aufsucht, um von dort eine Auswärtstätigkeit anzutreten" (BFH, 18 gennaio 1991 – VI R 132/86).
- Ufficio → cliente e ritorno è la trasferta, a 0,30 € per km percorso.
- Da casa direttamente dal cliente, senza passare dall’ufficio, è trasferta dal primo chilometro (H 9.5).
- Una sola tratta casa-lavoro. Vai in ufficio, poi da un cliente, e da lì torni a casa. La H 9.10 ammette allora "nur die Hälfte der Entfernungspauschale je Entfernungskilometer und Arbeitstag".
- Una deviazione sulla strada per il lavoro, per esempio per ritirare la posta. Il tragitto resta tragitto casa-lavoro, e "die erforderliche Umwegstrecke ist als Auswärtstätigkeit zu werten" (H 9.10, BFH 12 ottobre 1990 – VI R 165/87).
Sammelpunkt e weiträumiges Tätigkeitsgebiet
Due gruppi non hanno una erste Tätigkeitsstätte e tuttavia ottengono solo la tariffa del tragitto casa-lavoro per una parte dei loro viaggi. La regola è il § 9 Abs. 1 Satz 3 Nr. 4a Sätze 3–4 EStG. Si applica quando le istruzioni del datore di lavoro ti impongono di recarti "dauerhaft denselben Ort oder dasselbe weiträumige Tätigkeitsgebiet typischerweise arbeitstäglich aufzusuchen".
Sammelpunkt (punto di raccolta). Gli esempi del BMF sono "Treffpunkt für einen betrieblichen Sammeltransport, das Busdepot, der Fährhafen" (Rz. 38). Il viaggio da casa a quel punto "dürfen nur durch den Ansatz der Entfernungspauschale … steuerlich berücksichtigt werden". Un punto d’incontro per il car pooling che hai concordato privatamente non è un Sammelpunkt (Rz. 39).
Weiträumiges Tätigkeitsgebiet (area di lavoro estesa). Tipicamente "Zusteller oder Forstarbeiter" (Rz. 42). Non "Bezirksleiter und Vertriebsmitarbeiter, die verschiedene Niederlassungen betreuen", né il personale di assistenza domiciliare in una zona assegnata, né gli spazzacamini. Da casa al punto di accesso più vicino all’area si applica la tariffa del tragitto casa-lavoro. I viaggi all’interno dell’area, e i chilometri in più fino a un punto di accesso più lontano, valgono 0,30 € per km percorso o il costo effettivo (Rz. 43–44).
Resti auswärts tätig ai fini delle diarie e dei pernottamenti (Rz. 40, 45). Però il datore di lavoro non può rimborsarti esentasse, ai sensi del § 3 Nr. 13 o 16 EStG, i viaggi da casa al Sammelpunkt o all’area.
Il tragitto casa-lavoro: 0,38 € dal primo chilometro
Dal 1° gennaio 2026, il § 9 Abs. 1 Satz 3 Nr. 4 Satz 2 EStG riconosce "für jeden vollen Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte" 0,38 €. Lo Steueränderungsgesetz 2025 (BGBl. 2025 I Nr. 363, Art. 2 Nr. 3) ha sostituito "0,30 Euro" con "0,38 Euro" e ha cancellato la vecchia regola dal 21° chilometro in poi. Le pagine che mostrano ancora due fasce descrivono la legge precedente al 2026.
- Distanza di sola andata, chilometri interi, una volta al giorno. Conta la distanza, non i chilometri percorsi, e copre "arbeitstäglich zwei Wege" (H 9.10; BMF 18 novembre 2021, Rz. 12 e 23).
- Solo i giorni alla erste Tätigkeitsstätte. Non contano i giorni di malattia, di ferie, di trasferta e di home office (ELSTER, guida all’Anlage N).
- Copre tutto. "Durch die Entfernungspauschalen sind sämtliche Aufwendungen abgegolten" (§ 9 Abs. 2 Satz 1). Carburante, usura e assicurazione non si possono aggiungere. Un’eccezione sono i costi di un incidente sulla strada per il lavoro, che restano deducibili accanto alla Pauschale (H 9.10).
- Nessun tetto di 4500 € per l’auto. Il tetto non si applica "soweit" usi un Kraftwagen tuo o messo a disposizione (BMF 18 novembre 2021, Rz. 11).
Giorni, distanza e prove per il tragitto casa-lavoro sono l’argomento di la Pendlerpauschale nel 2026.
La trasferta: 0,30 € per ogni chilometro percorso
Il § 9 Abs. 1 Satz 3 Nr. 4a EStG riguarda "beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 … sind". Per l’auto la cifra la indica il BMF: "PKW 0,30 €" per "jeden gefahrenen Kilometer" (BMF 25 novembre 2020, Rz. 37).
Contano entrambe le direzioni, conta ogni tratta e contano i viaggi tra più clienti (H 9.5). Invece della tariffa forfettaria puoi dedurre la quota dei costi annui effettivi dell’auto che corrisponde a questi viaggi (R 9.5 Abs. 1 LStR). Se il datore di lavoro ti paga fino a 0,30 € per km, quella somma è esentasse (§ 3 Nr. 16 EStG); ciò che non paga sono Werbungskosten, spese professionali deducibili. Per che cosa devi registrare e che cosa puoi dedurre in più, vedi le trasferte con la propria auto.
Un esempio: gli stessi 30 km, in tre modi
Cifre illustrative, non tratte da alcuna norma. Casa tua è a 30 km dall’ufficio del datore di lavoro, la sede a cui sei assegnato. Un cliente è anch’esso a 30 km da casa e a 25 km dall’ufficio.
| Giorno | Viaggi | Come conta ciascuno | Importo |
|---|---|---|---|
| A — solo ufficio | Casa → ufficio → casa, 60 km percorsi | Tragitto casa-lavoro: 30 km × 0,38 €, una volta | 11,40 € |
| B — solo cliente | Casa → cliente → casa, 60 km percorsi | Trasferta: 60 km × 0,30 € | 18,00 € |
| C — ufficio, poi cliente | Casa → ufficio (30) → cliente (25) → casa (30) | Tragitto, una sola tratta: 30 km × 0,19 € = 5,70 € · Trasferta: 55 km × 0,30 € = 16,50 € | 22,20 € |
I conti: 30 × 0,38 = 11,40. 60 × 0,30 = 18,00. Metà della Pauschale è 0,19 €, e 30 × 0,19 = 5,70. La parte di trasferta del giorno C è 25 + 30 = 55 km, e 55 × 0,30 = 16,50; 5,70 + 16,50 = 22,20.
Su 20 giorni così, il giorno A dà 228 € e il giorno B 360 €. Sono 132 € di differenza, con la stessa auto, la stessa distanza e le stesse ore.
Se qualcosa di tutto ciò riduca le tue imposte dipende dal totale. Le Werbungskosten cambiano il conto solo se superano i 1230 € dell’Arbeitnehmer-Pauschbetrag (§ 9a Satz 1 Nr. 1 Buchst. a EStG), e sia il tragitto casa-lavoro sia le trasferte sono Werbungskosten.
Prima di presentare la dichiarazione
- Chiedi a quale sede sei assegnato. Lo decidono il contratto e le istruzioni del datore di lavoro, e non deve essere per iscritto. Se non è chiaro, decide il criterio dei giorni del § 9 Abs. 4 Satz 4.
- Conta i giorni di tragitto, non i giorni lavorativi. Escludi malattia, ferie, giorni di trasferta e giorni di home office.
- Tieni le trasferte separate dal tragitto casa-lavoro. Registra lo scopo, la durata e il percorso di ogni trasferta. Documentale con carte come un registro chilometrico o delle ricevute (R 9.4 Satz 5 LStR).
- Attenzione ai giorni misti. Ufficio e poi cliente è un tragitto più una trasferta, e un giorno con una sola tratta casa-lavoro conta la metà.
Come DriveHub tiene separate le due cose
La regola dipende da quale viaggio è andato dove, e in quale giorno. È un registro, e il costo di una riga sbagliata è la differenza tra 0,38 € una volta e 0,30 € andata e ritorno.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Anche il tragitto casa-lavoro viene registrato. DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e ti chiede degli altri in Da controllare.
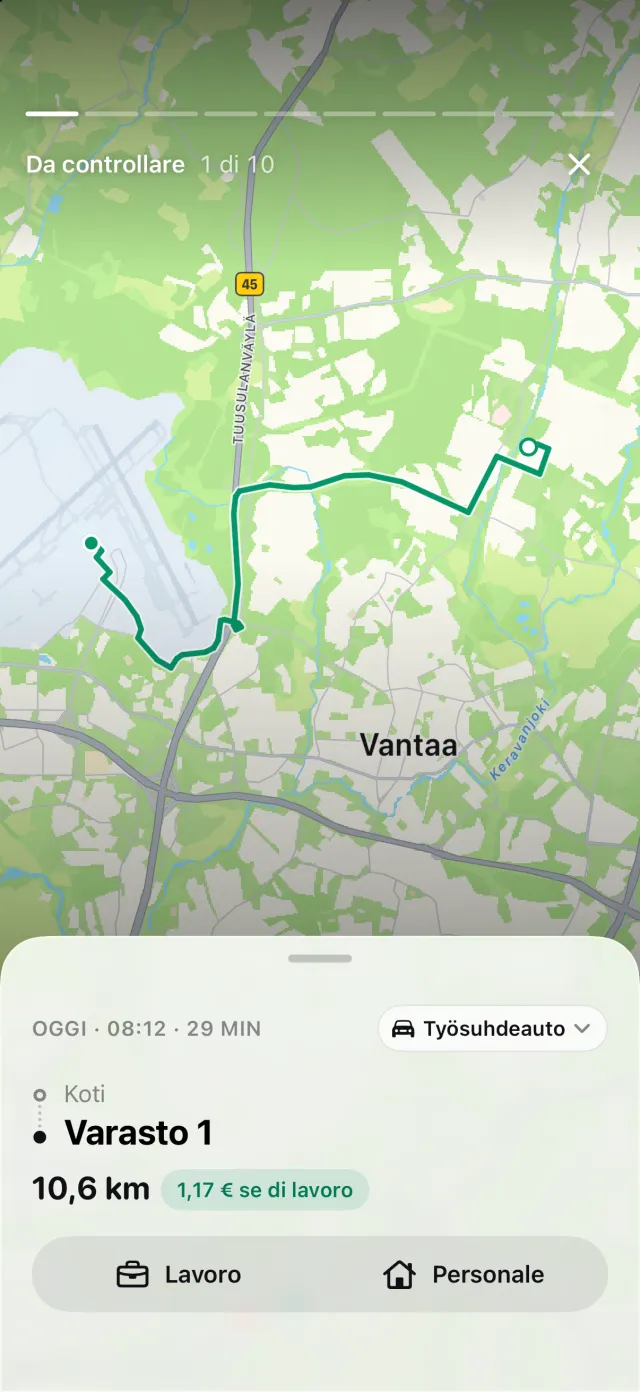
Un viaggio a cui rispondi Pendolarismo viene salvato come guida privata, così resta fuori dai chilometri di lavoro valutati a 0,30 €. Ogni viaggio è un viaggio a sé, quindi nel giorno C la tratta verso l’ufficio e quelle verso il cliente e verso casa sono righe separate. Le due tratte del cliente, classificate come Lavoro, compaiono ciascuna nel report (PDF, Excel o CSV con DriveHub Pro) con la data, i due indirizzi e la distanza; lo scopo lo aggiungi tu.
Quello che DriveHub non decide è quale sede sia la tua erste Tätigkeitsstätte. Dipende dall’assegnazione del datore di lavoro e dai tuoi giorni di lavoro, e DriveHub non conosce né l’una né gli altri. Quando ti chiede di un viaggio da casa a quella sede, rispondi Pendolarismo, non Lavoro o Personale.
DriveHub è sull’App Store per iPhone. Le altre regole tedesche sono nella pagina sulla Germania. Configurare il tracciamento automatico richiede pochi minuti, una volta sola.
Fonti
- § 9 Abs. 1 Satz 3 Nr. 4 e 4a, Abs. 2, Abs. 4 EStG; § 9a EStG; § 4 Abs. 5 Satz 1 Nr. 6c EStG; § 3 Nr. 13 e 16 EStG; § 5 BRKG.
- Steueränderungsgesetz 2025 vom 22. Dezember 2025, BGBl. 2025 I Nr. 363, Art. 2 Nr. 3 e Art. 12 Abs. 2.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 2, 4, 11, 13, 27, 28, 37–45 (LStH 2026 Anhang 25 III).
- BMF-Schreiben vom 18. November 2021 – IV C 5 – S 2351/20/10001 :002, Rz. 11, 12 e 23 (LStH 2026 Anhang 14).
- R 9.4 LStR; H 9.5 e H 9.10 LStH 2026; ELSTER, guida all’Anlage N.
Questa pagina riporta ciò che dicono l’Einkommensteuergesetz, le Lohnsteuer-Richtlinien e le circolari del BMF, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo Steuerberater — e porta il registro.
La regola completa, con le norme da cui deriva: Germania: requisiti del registro chilometri.