 DriveHub
Landeguide · Tyskland · 8 min.
Dienstreise mit eigenem Auto: 0,30 € for hver kilometer, og hvad du skal kunne vise
Dienstreise mit eigenem Auto absetzen — du kører i din egen bil til kunder, byggepladser eller en anden afdeling, og tysk skatteret værdisætter hver af de kilometer til 0,30 €, begge veje. Din arbejdsgiver må betale så meget skattefrit, og det, den ikke betaler, kommer på din selvangivelse. Ingen af delene kræver en Fahrtenbuch, men begge kræver en optegnelse.

Det korte svar
- Satsen. 0,30 € per kilometer for en bil, 0,20 € for ethvert andet motorkøretøj som en motorcykel (§ 9 Abs. 1 Satz 3 Nr. 4a EStG sammen med § 5 Abs. 2 BRKG). Det er det, der normalt kaldes Kilometerpauschale for tjenesterejser.
- Hvilke kilometer. Hver kilometer, der faktisk køres på tjenesterejsen, ud og hjem. Ikke den enkelte afstand, som pendlingen bruger.
- Højere udgifter? Ikke en højere sats. Alternativet er bilens faktiske udgifter, fordelt efter kilometer (R 9.5 Abs. 1 LStR).
- Fra din arbejdsgiver. Kilometergeld op til 0,30 € per km er skattefrit efter § 3 Nr. 16 EStG. Alt derover er Arbeitslohn.
- På din selvangivelse. Det, din arbejdsgiver ikke betalte, op til 0,30 € per km, er Werbungskosten. Det ændrer kun din skat, hvor alle dine Werbungskosten tilsammen overstiger Arbeitnehmer-Pauschbetrag på 1 230 €.
- Hvad du skal vise. Det erhvervsmæssige formål, varigheden og ruten for hver tur, registreret og underbygget af egnede dokumenter (R 9.4 Satz 5 LStR). En Fahrtenbuch er ét eksempel på et sådant dokument, ikke en betingelse.
- Firmabil? Så slet ingen 0,30 €, hverken skattefrit eller som Werbungskosten.
Hvor de 0,30 € kommer fra
Loven trykker ikke tallet. § 9 Abs. 1 Satz 3 Nr. 4a EStG gør til Werbungskosten "Aufwendungen des Arbeitnehmers für beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 sowie keine Familienheimfahrten sind."
Satz 2 lader dig så springe de faktiske udgifter over: turene kan værdisættes "mit den pauschalen Kilometersätzen …, die für das jeweils benutzte Beförderungsmittel (Fahrzeug) als höchste Wegstreckenentschädigung nach dem Bundesreisekostengesetz festgesetzt sind."
Tallet står i tjenestemændenes rejselov. § 5 Abs. 2 Satz 1 BRKG: "beträgt die Wegstreckenentschädigung 30 Cent je Kilometer zurückgelegter Strecke." For ethvert andet motorkøretøj fastsætter § 5 Abs. 1 Satz 2 "20 Cent je Kilometer zurückgelegter Strecke". De øvrige betingelser i § 5 BRKG gælder kun for tjenestemænd; EStG overtager alene satsen.
BMF's skrivelse om rejseudgifter af 25. november 2020, Rz. 37, nævner tallene direkte: "PKW 0,30 €, für jedes andere motorbetriebene Fahrzeug 0,20 €", "für jeden gefahrenen Kilometer". Og: "Eine Prüfung der tatsächlichen Kilometerkosten ist demnach nicht mehr erforderlich, wenn der Arbeitnehmer von dieser gesetzlichen Typisierung Gebrauch macht."
Hver kilometer, begge veje
Satsen gælder per kilometer gefahren — kørt — ikke per kilometer afstand. H 9.5 LStH regner som rejseudgifter turene "zwischen Wohnung oder erster Tätigkeitsstätte und auswärtiger Tätigkeitsstätte … einschl. sämtlicher Zwischenheimfahrten". Den regner også turene "zwischen mehreren auswärtigen Tätigkeitsstätten oder innerhalb eines weiträumigen Tätigkeitsgebietes" med.
Illustrative tal. Du kører hjemmefra til en kunde 42 km væk og tilbage samme dag. Det er 84 km × 0,30 € = 25,20 €.
Pendlingen fungerer omvendt. Entfernungspauschale er 0,38 € per hel kilometer af den enkelte afstand, én gang om dagen ved din erste Tätigkeitsstätte, og den dækker alle bilens udgifter til den tur. Hvilke ture der er hvad, er den dyreste forveksling her:
- Hjem → kunde uden om kontoret: en tjenesterejse til 0,30 € per kørt km.
- Hjem → kontor, derefter kontor → kunde: hjem til kontoret er stadig pendling, også selv om du kun kørte derhen for at tage af sted (H 9.10 LStH). Kontor → kunde er tjenesterejsen.
Hvor din erste Tätigkeitsstätte er, og hvornår du ingen har, står i pendling eller tjenesterejse: erste Tätigkeitsstätte. Selve pendlingen står i Pendlerpauschale 2026.
Alternativet er de faktiske udgifter, ikke en højere sats
Dækker 0,30 € ikke, hvad din bil koster, findes der ingen højere fast sats. Der er kun det faktiske tal. R 9.5 Abs. 1 Satz 3 LStR: "Benutzt der Arbeitnehmer sein Fahrzeug, ist der Teilbetrag der jährlichen Gesamtkosten dieses Fahrzeugs anzusetzen, der dem Anteil der zu berücksichtigenden Fahrten an der Jahresfahrleistung entspricht."
Det kræver bilens samlede udgifter for året og dens samlede kilometer, så erhvervsandelen kan beregnes. Et tal per km beregnet ud fra tolv måneders udgifter kan derefter bruges, "bis sich die Verhältnisse wesentlich ändern" (Satz 4). Satz 5 holder den faste sats åben som alternativet.
H 9.5 LStH ("Einzelnachweis") opregner, hvad Gesamtkosten omfatter: brændstof, vedligeholdelse, reparationer, en garage ved hjemmet, Kfz-Steuer, forsikring, renter af lån og afskrivning, "i. d. R. eine Nutzungsdauer von 6 Jahren". Udgifter til uheld, parkering og vejafgifter indgår ikke; de er Reisenebenkosten.
Oven i de 0,30 € kun det uforudsigelige. H 9.5 ("Pauschale Kilometersätze") tillader "etwaige außergewöhnliche Kosten" ved siden af den faste sats. Det betyder "nur die nicht voraussehbaren Aufwendungen für Reparaturen, die nicht auf Verschleiß … oder die auf Unfallschäden beruhen" samt tyveriskader. En kaskoforsikring er ikke en sådan udgift, og en Leasingsonderzahlung er allerede dækket af den faste sats.
Hvad du skal kunne vise
Du behøver ikke en ordnungsgemäße Fahrtenbuch for din egen bil. Det krav hører til værdiansættelsen af en firmabils private brug. Det står ingen steder i § 9 EStG.
Reglen for tjenesterejser er R 9.4 Satz 5 LStR:
"Die berufliche Veranlassung der Auswärtstätigkeit, die Reisedauer und den Reiseweg hat der Arbeitnehmer aufzuzeichnen und anhand geeigneter Unterlagen, z. B. Fahrtenbuch (>R 8.1 Abs. 9 Nr. 2 Satz 3), Tankquittungen, Hotelrechnungen, Schriftverkehr, nachzuweisen oder glaubhaft zu machen."
To trin: du registrerer (aufzeichnen), og du beviser eller sandsynliggør (nachweisen oder glaubhaft machen). Fahrtenbuch nævnes kun som ét eksempel på et egnet dokument ved siden af tankkvitteringer, hotelregninger og korrespondance.
I praksis dækker en linje per tur med disse oplysninger de tre punkter, retningslinjen nævner:
| Hvad R 9.4 beder om | Hvad du skal skrive ned |
|---|---|
| Reiseweg (ruten) | dato, hvor du startede, hvor du kørte hen, de kørte kilometer |
| berufliche Veranlassung (det erhvervsmæssige formål) | formålet og hvem du besøgte, fx "Abnahme Baustelle, Firma Weber" |
| Reisedauer (varigheden) | hvornår du kørte, og hvornår du var tilbage |
R 9.4 fastsætter ingen yderligere liste over felter. Den stiller heller ingen formkrav som zeitnah eller in geschlossener Form. De kommer fra retspraksis om kørebøger for firmabiler, som denne ordning ikke overtager.
Private ærinder undervejs. R 9.4 Satz 3–4 LStR: en privat del af mere end ubetydeligt omfang inden for en tjenesterejse skal udskilles. Er det umuligt, "– auch nicht durch Schätzung –", tæller hele udgiften som private leveomkostninger. En omvej til butikken er let at udskille, hvis optegnelsen viser den som sin egen strækning.
Når din arbejdsgiver betaler: Kilometergeld op til 0,30 € er skattefrit
§ 3 Nr. 16 EStG gør skattefrit, hvad arbejdsgivere uden for den offentlige sektor betaler "zur Erstattung von Reisekosten …, soweit sie die nach § 9 als Werbungskosten abziehbaren Aufwendungen nicht übersteigen". For den offentlige sektor gør § 3 Nr. 13 det samme. Op til 0,30 € per km i bil, eller 0,20 € i et andet motorkøretøj, er altså skattefrit. Alt derover er Arbeitslohn.
R 3.16 LStR lader arbejdsgiveren samle typerne af rejsegodtgørelse og afregne flere rejser samlet: "Hierbei können mehrere Reisen zusammengefasst abgerechnet werden."
Hvad afregningen skal vise — R 9.5 Abs. 2 LStR.
- Satz 1: "Der Arbeitnehmer hat seinem Arbeitgeber Unterlagen vorzulegen, aus denen die Voraussetzungen für die Steuerfreiheit der Erstattung … ersichtlich sein müssen." Hvor arbejdsgiveren godtgør faktiske udgifter i stedet for den faste sats, skal dokumenterne også vise "die tatsächlichen Gesamtkosten des Fahrzeugs".
- Satz 2: "Der Arbeitgeber hat diese Unterlagen als Belege zum Lohnkonto aufzubewahren."
Din arbejdsgiver registrerer den skattefri betaling i Lohnkonto (§ 4 Abs. 2 Nr. 4 LStDV) og gemmer den i seks år (§ 41 Abs. 1 Satz 9 EStG). Din optegnelse over turene bliver en del af lønsagen.
Én undtagelse fra pendlingssiden. Uden en erste Tätigkeitsstätte kan du være forpligtet til hver dag at møde på det samme Sammelpunkt, fx et busdepot. Turene fra hjemmet til det sted behandles så som pendling. Din arbejdsgiver må ikke godtgøre dem skattefrit (BMF 25.11.2020, Rz. 38, 40). Pendling eller tjenesterejse: erste Tätigkeitsstätte dækker dette tilfælde.
Fik du under 0,30 €? Resten er Werbungskosten
H 9.5 LStH: rejseudgifter "können als Werbungskosten abgezogen werden, soweit sie nicht vom Arbeitgeber steuerfrei erstattet worden sind (§ 3c)." H 9.6 tilføjer den generelle regel. Efter en delvis godtgørelse er fradraget begrænset til det beløb, hvormed de fradragsberettigede udgifter overstiger den skattefri godtgørelse (BFH 15.11.1991 – VI R 81/88).
Illustrative tal, ikke hentet fra nogen regel. Du kører 4 000 erhvervskilometer i året, og din arbejdsgiver betaler 0,20 € per km.
| Beregning | Beløb | |
|---|---|---|
| Fradragsberettiget til 0,30 € | 4 000 × 0,30 € | 1 200 € |
| Betalt skattefrit af din arbejdsgiver | 4 000 × 0,20 € | 800 € |
| Werbungskosten for forskellen | 1 200 € − 800 € | 400 € |
Betalte din arbejdsgiver i stedet 0,35 €, bliver året 4 000 × 0,35 € = 1 400 €. Det er 200 € over de 1 200 €, der kan være skattefri. Medmindre din arbejdsgiver modregner dem i andre rejseudgifter, den ikke har godtgjort (R 3.16 LStR), er de 200 € Arbeitslohn.
En godtgørelse, der først betales året efter, nedsætter stadig Werbungskosten: H 9.4, "auch dann, wenn sie erst im Folgejahr geleistet werden" (BFH 20.09.2006 – I R 59/05).
De 1 230 €, der kommer først
§ 9a Satz 1 Nr. 1 Buchst. a EStG giver enhver lønmodtager "ein Arbeitnehmer-Pauschbetrag von 1 230 Euro", "wenn nicht höhere Werbungskosten nachgewiesen werden". De 400 € fra eksemplet ændrer kun din skat i det omfang, alle dine Werbungskosten tilsammen overstiger 1 230 €.
Udgør de allerede 1 500 € uden turene, løfter de 400 € dem til 1 900 €, og alle 400 € tæller. Er de 400 € dine eneste Werbungskosten, er Pauschbetrag højere, og turene ændrer intet. Det er værd at tjekke, før du bruger en aften på sidste års ture.
Med en firmabil er der ingen 0,30 €
R 9.5 Abs. 2 Satz 3 LStR: "Wird dem Arbeitnehmer für die Auswärtstätigkeit im Rahmen seines Dienstverhältnisses ein Kfz zur Verfügung gestellt, darf der Arbeitgeber die pauschalen Kilometersätze nicht – auch nicht teilweise – steuerfrei erstatten." ELSTER's hjælp til Anlage N siger det samme for din selvangivelse: "Ein Abzug von Werbungskosten ist nicht möglich, wenn Sie für die Fahrten ein vom Arbeitgeber gestelltes Beförderungsmittel benutzt haben (Firmenwagengestellung, unentgeltliche Sammelbeförderung)."
Firmabilen har sit eget spørgsmål, nemlig hvordan dens private brug beskattes. Det er Fahrtenbuch eller 1 %-reglen, og der skal kørebogen være ordnungsgemäß.
Sådan fører DriveHub denne optegnelse for dig
Det, der som regel mangler i en rejseafregning, er den korte tur: den anden kunde om eftermiddagen, et besøg på en byggeplads på vej hjem. Hver er kun et par euro værd, men der er mange af dem.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Den gemmer dato, tidspunkter, begge endepunkter og distancen for hver kørsel. Har din iPhone registreret kørsel uden en tilsvarende tur, vises historien Mistede ture under Til dig på fanen Ture, og Gendan genskaber ruten.
DriveHub sorterer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten.
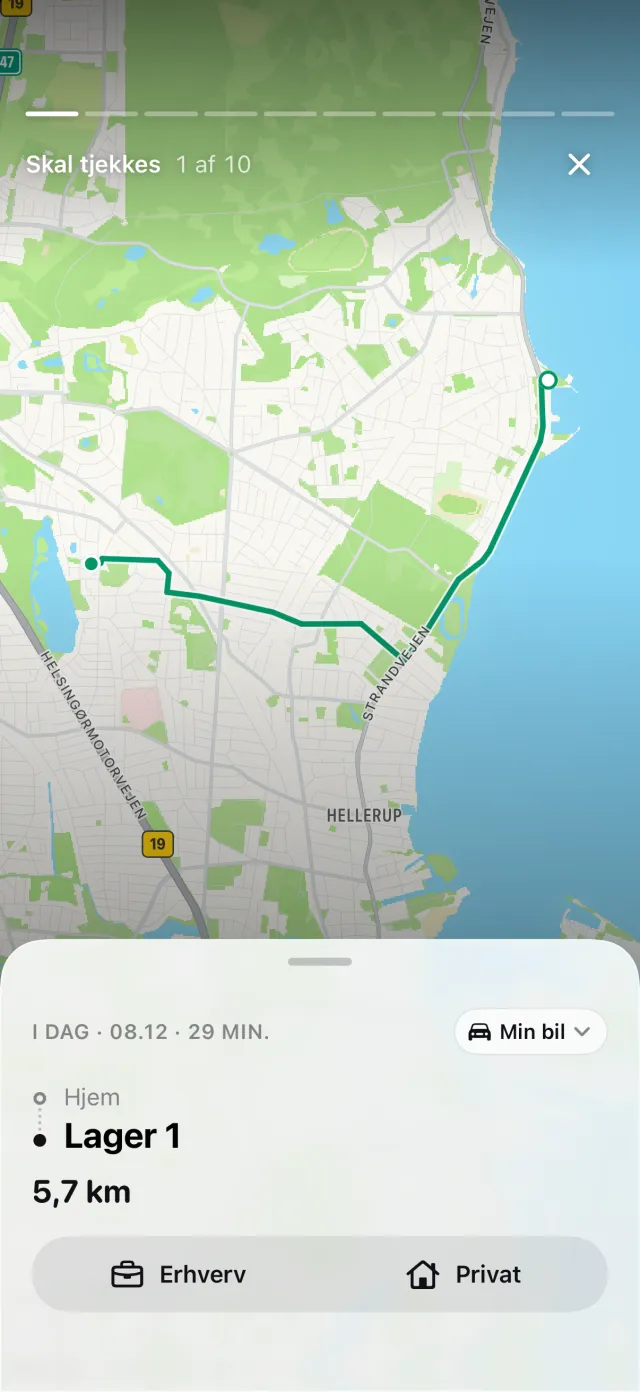
Tysklands 0,30 € er indbygget, og hver tur prissættes med den sats, der gjaldt på dens dato. Rapporten, en PDF-, Excel- eller CSV-fil med DriveHub Pro, opregner hver erhvervstur med dato, begge adresser og distancen. Tilføj formålet med dine egne ord, "Abnahme Baustelle, Firma Weber", i stedet for at lade turen stå markeret alene som erhverv. Den del er stadig din.
Hvor DriveHub stopper: Den afgør ikke, om en tur er din pendling eller en tjenesterejse, og den ved ikke, hvor din erste Tätigkeitsstätte er. Når den spørger om en tur hjemmefra til det sted, så svar Pendling, ikke Erhverv eller Privat. Den indgiver intet til din arbejdsgiver eller til Finanzamt. En kørsel, den ikke registrerede og ikke kan gendanne, fordi telefonen var slukket eller løbet tør for strøm, holdes ude, indtil du tilføjer den manuelt.
DriveHub findes i App Store til iPhone. Tysklands øvrige regler står på Tyskland-siden, og opsætning af automatisk registrering tager et par minutter, én gang.
Kilder
- § 3 Nr. 13, 16, § 9 Abs. 1 Satz 3 Nr. 4a, § 9a Satz 1 Nr. 1 Buchst. a, § 41 Abs. 1 Satz 9 EStG; § 5 BRKG; § 4 Abs. 2 Nr. 4 LStDV.
- R 3.16, R 9.4, R 9.5 LStR; H 9.4, H 9.5, H 9.6, H 9.10 LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 37, 38 og 40 (LStH 2026 Anhang 25 III).
- ELSTER, Anleitung zur Einkommensteuererklärung, Anlage N.
- BFH, 15. november 1991 – VI R 81/88; BFH, 20. september 2006 – I R 59/05.
Denne side gengiver, hvad Einkommensteuergesetz, Lohnsteuer-Richtlinien og BMF siger, og henviser til dem, så du selv kan kontrollere det. Det er ikke skatterådgivning. Den kan ikke tage højde for din situation. Når pengene betyder noget — spørg din Steuerberater, og tag optegnelsen over dine ture med.
Den fulde regel med de retsakter, den bygger på: Tyskland: krav til kørebogen.