 DriveHub
Landsguide · Tyskland · 8 min
Erste Tätigkeitsstätte oder Dienstreise: det ena är 0,38 € en gång, det andra 0,30 € åt båda hållen
Erste Tätigkeitsstätte oder Dienstreise — svaret avgör hur en resa i din egen bil räknas. Samma 30 km är 11,40 € om dagen som pendling och 18,00 € som tjänsteresa. Det som avgör är platsen vid resans slut, och oftast är det din arbetsgivare som pekar ut den platsen.

Det korta svaret
En resa hemifrån till din erste Tätigkeitsstätte (första verksamhetsställe) är pendling. Varje annan resa i tjänsten med din egen bil är en tjänsteresa. Lagen kallar den Auswärtstätigkeit; de flesta säger Dienstreise. De två värderas olika:
- Pendling: 0,38 € för varje hel kilometer av den enkla sträckan, en gång per arbetsdag då du åker dit. Det täcker vägen dit och tillbaka (§ 9 Abs. 1 Satz 3 Nr. 4 EStG, sedan den 1 januari 2026).
- Tjänsteresa: 0,30 € för varje faktiskt körd kilometer, dit och tillbaka och varje etapp däremellan, eller bilens faktiska kostnader (§ 9 Abs. 1 Satz 3 Nr. 4a EStG med § 5 BRKG).
Därför kan samma 30 km vara värda 11,40 € eller 18,00 € om dagen (räkneexempel nedan). Din erste Tätigkeitsstätte är i första hand den plats som arbetsgivaren varaktigt har knutit dig till. Först utan en tydlig tillordning räknas arbetsdagarna: dagligen, två hela dagar i veckan eller en tredjedel av din avtalade arbetstid. Du har högst en per anställning, och ett hemmakontor är det aldrig.
Det här är regeln för anställda. Resten av sidan går igenom varje del i tur och ordning.
Vad lagen säger att en erste Tätigkeitsstätte är
§ 9 Abs. 4 EStG, Satz 1: "Erste Tätigkeitsstätte ist die ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens (§ 15 des Aktiengesetzes) oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist."
Tre saker måste mötas. Det måste finnas en fast plats. Den måste tillhöra din arbetsgivare, ett koncernbolag eller en tredje part som arbetsgivaren anger. Och du måste vara varaktigt tillordnad den.
Steg 1 — arbetsgivarens tillordning. Satz 2: tillordningen "wird durch die dienst- oder arbeitsrechtlichen Festlegungen sowie die diese ausfüllenden Absprachen und Weisungen bestimmt." Satz 3 säger när den är varaktig: "Von einer dauerhaften Zuordnung ist insbesondere auszugehen, wenn der Arbeitnehmer unbefristet, für die Dauer des Dienstverhältnisses oder über einen Zeitraum von 48 Monaten hinaus an einer solchen Tätigkeitsstätte tätig werden soll."
Steg 2 — bara om det saknas en tydlig tillordning: arbetsdagarna. Satz 4 gör en plats till erste Tätigkeitsstätte där du ska arbeta varaktigt och "1. typischerweise arbeitstäglich tätig werden soll oder 2. je Arbeitswoche zwei volle Arbeitstage oder mindestens ein Drittel seiner vereinbarten regelmäßigen Arbeitszeit tätig werden soll."
Aldrig mer än en. Satz 5: "Je Dienstverhältnis hat der Arbeitnehmer höchstens eine erste Tätigkeitsstätte." Uppfyller flera platser kraven väljer arbetsgivaren en (Satz 6). Gör den inte det blir det "die der Wohnung örtlich am nächsten liegende Tätigkeitsstätte" (Satz 7).
Hur skatteförvaltningen tillämpar den
BMF:s skrivelse om resekostnader av den 25 november 2020 (LStH 2026, Anhang 25 III) fyller i detaljerna.
Tillordningen behöver inte vara skriftlig. Rz. 11: den kan vara muntlig eller underförstådd, och "Die Zuordnungsentscheidung muss nicht dokumentiert werden." Den kan framgå av ditt anställningsavtal, arbetsscheman, resepolicyer eller reseräkningar.
Arbetsgivaren kan inte tillordna dig ingenting. Rz. 13: arbetsgivaren "kann … nicht festlegen, dass der Arbeitnehmer keine erste Tätigkeitsstätte hat (Negativfestlegung)". Om du har en avgörs av lagens kriterier, inte av en rad som säger att du inte har det.
Att svänga förbi depån är inte att arbeta där. Rz. 27: för dagräkningen måste du utföra "seine eigentliche berufliche Tätigkeit" på platsen. Att komma in för kort förberedelse, rapporter, "zur Abholung oder Abgabe von Kundendienstfahrzeugen" eller för att lämna in orderbekräftelser och tidrapporter räknas inte. I skrivelsens Beispiel 14 "hat keine erste Tätigkeitsstätte" en Kundendienstmonteur som hämtar servicebilen varje morgon.
Utan erste Tätigkeitsstätte är varje resa i tjänsten en tjänsteresa. Rz. 2: "Ein Arbeitnehmer ohne erste Tätigkeitsstätte ist außerhalb seiner Wohnung immer auswärts tätig."
Är hemmakontoret ett första verksamhetsställe?
Nej, aldrig. Rz. 4: "Das häusliche Arbeitszimmer des Arbeitnehmers ist keine betriebliche Einrichtung des Arbeitgebers oder eines Dritten und kann daher keine erste Tätigkeitsstätte sein."
Det gör inte resan till kontoret till en tjänsteresa. I skrivelsens Rz. 28 Beispiel 17 arbetar någon tre dagar hemma och två hela dagar hos arbetsgivaren. Arbetsgivarens plats är erste Tätigkeitsstätte, så hemmet till kontoret är pendling.
Vissa dagar arbetar du huvudsakligen hemma och åker inte till din erste Tätigkeitsstätte. För dem gäller i stället hemmakontorets Tagespauschale på 6 € om dagen, upp till 1 260 € om året (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). Som regel är en dag antingen en pendlingsdag eller en hemmakontorsdag. Undantaget: där ingen annan arbetsplats varaktigt står till förfogande för det arbetet medges Tagespauschale även en dag då du också arbetar vid din erste Tätigkeitsstätte (Nr. 6c Satz 2).
Kontoret först, sedan kunden: vilken del är vilken?
Hemmet till kontoret förblir pendling, även om du åker dit bara för att ge dig av till en kund. H 9.10 LStH 2026: "Hat der Arbeitnehmer eine erste Tätigkeitsstätte, ist die Entfernungspauschale auch dann anzusetzen, wenn der Arbeitnehmer seine erste Tätigkeitsstätte deshalb aufsucht, um von dort eine Auswärtstätigkeit anzutreten" (BFH, 18 januari 1991 – VI R 132/86).
- Kontor → kund och tillbaka är tjänsteresan, till 0,30 € per körd km.
- Hem → kund direkt, utan att passera kontoret, är en tjänsteresa från första kilometern (H 9.5).
- Bara en pendlingsetapp. Du kör till kontoret, sedan till en kund och hem därifrån. H 9.10 medger då "nur die Hälfte der Entfernungspauschale je Entfernungskilometer und Arbeitstag".
- En avstickare på väg till jobbet, till exempel för att hämta posten. Pendlingen förblir pendling, och "die erforderliche Umwegstrecke ist als Auswärtstätigkeit zu werten" (H 9.10, BFH 12 oktober 1990 – VI R 165/87).
Sammelpunkt och weiträumiges Tätigkeitsgebiet
Två grupper har ingen erste Tätigkeitsstätte och får ändå bara pendlingsbeloppet för en del av sin körning. Regeln är § 9 Abs. 1 Satz 3 Nr. 4a Sätze 3–4 EStG. Den gäller där arbetsgivarens anvisningar kräver att du "dauerhaft denselben Ort oder dasselbe weiträumige Tätigkeitsgebiet typischerweise arbeitstäglich aufzusuchen".
Sammelpunkt (samlingsplats). BMF:s exempel är "Treffpunkt für einen betrieblichen Sammeltransport, das Busdepot, der Fährhafen" (Rz. 38). Hemmet till den platsen "dürfen nur durch den Ansatz der Entfernungspauschale … steuerlich berücksichtigt werden". En samåkningsplats som du ordnat privat är ingen Sammelpunkt (Rz. 39).
Weiträumiges Tätigkeitsgebiet (vidsträckt verksamhetsområde). Typiskt "Zusteller oder Forstarbeiter" (Rz. 42). Inte "Bezirksleiter und Vertriebsmitarbeiter, die verschiedene Niederlassungen betreuen", hemtjänstpersonal i ett bestämt område eller sotare. Hemmet till områdets närmaste tillfart får pendlingsbeloppet. Körning inom området, och de extra kilometerna till en längre bort belägen tillfart, får 0,30 € per körd km eller faktisk kostnad (Rz. 43–44).
Du förblir auswärts tätig när det gäller traktamenten och övernattningskostnader (Rz. 40, 45). Men arbetsgivaren får inte ersätta resorna hem–Sammelpunkt eller hem–området skattefritt enligt § 3 Nr. 13 eller 16 EStG.
Pendlingen: 0,38 € från första kilometern
Sedan den 1 januari 2026 ger § 9 Abs. 1 Satz 3 Nr. 4 Satz 2 EStG "für jeden vollen Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte" 0,38 €. Steueränderungsgesetz 2025 (BGBl. 2025 I Nr. 363, Art. 2 Nr. 3) ersatte "0,30 Euro" med "0,38 Euro" och strök den gamla regeln för kilometer 21 och framåt. Sidor som fortfarande visar två nivåer beskriver lagen före 2026.
- Enkel sträcka, hela kilometer, en gång om dagen. Det är avståndet, inte de körda kilometerna, och det täcker "arbeitstäglich zwei Wege" (H 9.10; BMF 18 november 2021, Rz. 12 och 23).
- Bara dagar vid din erste Tätigkeitsstätte. Sjukdagar, semesterdagar, dagar på tjänsteresa och hemmakontorsdagar räknas inte (ELSTER, hjälpen till Anlage N).
- Allt är täckt. "Durch die Entfernungspauschalen sind sämtliche Aufwendungen abgegolten" (§ 9 Abs. 2 Satz 1). Drivmedel, slitage och försäkring kan inte läggas till. Ett undantag är olyckskostnader på vägen till jobbet, som förblir avdragsgilla vid sidan av Pauschale (H 9.10).
- Inget tak på 4 500 € för bil. Taket gäller inte "soweit" du använder en egen eller tillhandahållen Kraftwagen (BMF 18 november 2021, Rz. 11).
Dagar, avstånd och bevisning för pendlingen är ämnet för Pendlerpauschale 2026.
Tjänsteresan: 0,30 € för varje körd kilometer
§ 9 Abs. 1 Satz 3 Nr. 4a EStG omfattar "beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 … sind". För bil anger BMF siffran: "PKW 0,30 €" för "jeden gefahrenen Kilometer" (BMF 25 november 2020, Rz. 37).
Båda hållen räknas, varje etapp räknas och resor mellan flera kunder räknas (H 9.5). I stället för schablonbeloppet kan du yrka den andel av bilens faktiska årskostnader som de här resorna utgör (R 9.5 Abs. 1 LStR). Betalar arbetsgivaren dig upp till 0,30 € per km är det skattefritt (§ 3 Nr. 16 EStG); det den inte betalar är Werbungskosten. Vad du måste anteckna och vad du får yrka utöver det, se tjänsteresor med egen bil.
Ett räkneexempel: samma 30 km, på tre sätt
Belysande siffror, inte hämtade ur någon regel. Ditt hem ligger 30 km från arbetsgivarens kontor, den plats du är tillordnad. En kund ligger också 30 km hemifrån och 25 km från kontoret.
| Dag | Resor | Hur var och en räknas | Belopp |
|---|---|---|---|
| A — bara kontoret | Hem → kontor → hem, 60 km körda | Pendling: 30 km × 0,38 €, en gång | 11,40 € |
| B — bara kunden | Hem → kund → hem, 60 km körda | Tjänsteresa: 60 km × 0,30 € | 18,00 € |
| C — kontoret, sedan kunden | Hem → kontor (30) → kund (25) → hem (30) | Pendling, bara en etapp: 30 km × 0,19 € = 5,70 € · Tjänsteresa: 55 km × 0,30 € = 16,50 € | 22,20 € |
Räkningen: 30 × 0,38 = 11,40. 60 × 0,30 = 18,00. Halva Pauschale är 0,19 €, och 30 × 0,19 = 5,70. Dag C:s tjänstedel är 25 + 30 = 55 km, och 55 × 0,30 = 16,50; 5,70 + 16,50 = 22,20.
Över 20 sådana dagar ger dag A 228 € och dag B 360 €. Det är 132 € i skillnad, med samma bil, samma avstånd och samma timmar.
Om något av det sänker din skatt beror på summan. Werbungskosten ändrar bara skatten där de överstiger Arbeitnehmer-Pauschbetrag på 1 230 € (§ 9a Satz 1 Nr. 1 Buchst. a EStG), och både pendlingen och tjänsteresorna är Werbungskosten.
Innan du deklarerar
- Fråga vad du är tillordnad. Det avgörs av ditt avtal och arbetsgivarens anvisningar, och det behöver inte stå på papper. Är det oklart avgör dagräkningen i § 9 Abs. 4 Satz 4.
- Räkna pendlingsdagar, inte arbetsdagar. Utelämna sjukdagar, semesterdagar, dagar på tjänsteresa och hemmakontorsdagar.
- Håll tjänsteresorna åtskilda från pendlingen. Anteckna varje tjänsteresas ändamål, tidsåtgång och väg. Styrk dem med handlingar som en körjournal eller kvitton (R 9.4 Satz 5 LStR).
- Se upp med blandade dagar. Kontoret och sedan kunden är en pendling plus en tjänsteresa, och en pendlingsdag med bara en etapp räknas till hälften.
Så håller DriveHub isär de två
Regeln hänger på vilken resa som gick vart, vilken dag. Det är en körjournal, och priset för en felaktig rad är skillnaden mellan 0,38 € en gång och 0,30 € åt båda hållen.
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Pendlingen registreras också. DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten under Att kontrollera.
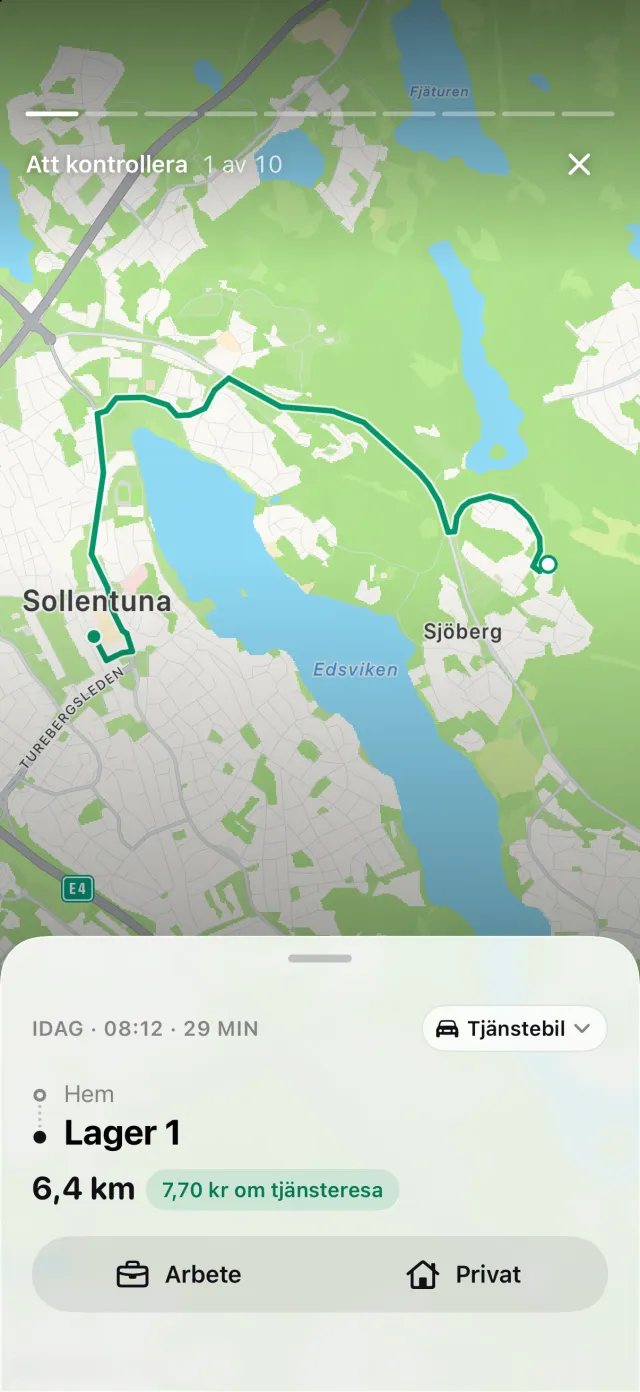
En resa som du svarar Arbetsresa på sparas som privat körning, så den hålls utanför de tjänstekilometer som prissätts med 0,30 €. Varje resa är en egen resa, så dag C blir etappen till kontoret och etapperna till kunden och hem separata rader. De två kundetapperna, sorterade som Arbete, syns var för sig i rapporten (PDF, Excel eller CSV med DriveHub Pro) med datum, båda adresserna och sträckan; ändamålet lägger du till själv.
Det DriveHub inte avgör är vilken plats som är din erste Tätigkeitsstätte. Det vilar på arbetsgivarens tillordning och dina arbetsdagar, och DriveHub känner inte till någotdera. När den frågar om en resa hemifrån till den platsen, svara Arbetsresa, inte Arbete eller Privat.
DriveHub finns på App Store för iPhone. Tysklands övriga regler står på sidan om Tyskland. Att ställa in automatisk spårning tar några minuter, en gång.
Källor
- § 9 Abs. 1 Satz 3 Nr. 4 och 4a, Abs. 2, Abs. 4 EStG; § 9a EStG; § 4 Abs. 5 Satz 1 Nr. 6c EStG; § 3 Nr. 13 och 16 EStG; § 5 BRKG.
- Steueränderungsgesetz 2025 vom 22. Dezember 2025, BGBl. 2025 I Nr. 363, Art. 2 Nr. 3 och Art. 12 Abs. 2.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 2, 4, 11, 13, 27, 28, 37–45 (LStH 2026 Anhang 25 III).
- BMF-Schreiben vom 18. November 2021 – IV C 5 – S 2351/20/10001 :002, Rz. 11, 12 och 23 (LStH 2026 Anhang 14).
- R 9.4 LStR; H 9.5 och H 9.10 LStH 2026; ELSTER, hjälpen till Anlage N.
Den här sidan återger vad Einkommensteuergesetz, Lohnsteuer-Richtlinien och BMF-skrivelserna säger, och anger källorna så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din Steuerberater, och ta med körjournalen.
Hela regeln och källorna den bygger på: Tyskland: krav på körjournalen.