 DriveHub
Гид по стране · Германия · 8 мин
Erste Tätigkeitsstätte oder Dienstreise: в одном случае 0,38 € один раз, в другом — 0,30 € в обе стороны
Erste Tätigkeitsstätte oder Dienstreise — от ответа зависит, как считается поездка на вашей машине. Те же 30 км — это 11,40 € в день как дорога на работу и 18,00 € как служебная поездка. Решает место, куда вы едете, и обычно это место называет работодатель.

Коротко
Поездка из дома до вашей erste Tätigkeitsstätte — это дорога на работу. Любая другая рабочая поездка на своей машине — служебная. Закон называет её Auswärtstätigkeit, в обиходе говорят Dienstreise. Оцениваются они по-разному:
- Дорога на работу: 0,38 € за каждый полный километр расстояния в одну сторону, один раз за каждый рабочий день, когда вы туда едете. Это покрывает путь туда и обратно (§ 9 Abs. 1 Satz 3 Nr. 4 EStG, с 1 января 2026 года).
- Служебная поездка: 0,30 € за каждый реально проеханный километр — туда, обратно и на каждом отрезке между ними, — или ваши фактические расходы на машину (§ 9 Abs. 1 Satz 3 Nr. 4a EStG вместе с § 5 BRKG).
Поэтому одни и те же 30 км могут стоить 11,40 € или 18,00 € в день (пример с расчётом ниже). Ваша erste Tätigkeitsstätte — это прежде всего место, к которому работодатель вас постоянно прикрепил. Только если чёткого прикрепления нет, считаются рабочие дни: ежедневно, два полных дня в неделю или треть оговорённого рабочего времени. На одну работу приходится не больше одной такой точки, и домашний офис ею не бывает никогда.
Это правило для наёмных работников. Дальше на странице каждая часть разобрана по порядку.
Что такое erste Tätigkeitsstätte по закону
§ 9 Abs. 4 EStG, Satz 1: «Erste Tätigkeitsstätte ist die ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens (§ 15 des Aktiengesetzes) oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist.»
Должны сойтись три условия. Нужно неподвижное место работы. Оно должно принадлежать вашему работодателю, компании его группы или третьему лицу, которое назвал работодатель. И вы должны быть постоянно к нему прикреплены.
Шаг 1 — прикрепление от работодателя. Satz 2: прикрепление «wird durch die dienst- oder arbeitsrechtlichen Festlegungen sowie die diese ausfüllenden Absprachen und Weisungen bestimmt.» Satz 3 говорит, когда оно постоянное: «Von einer dauerhaften Zuordnung ist insbesondere auszugehen, wenn der Arbeitnehmer unbefristet, für die Dauer des Dienstverhältnisses oder über einen Zeitraum von 48 Monaten hinaus an einer solchen Tätigkeitsstätte tätig werden soll.»
Шаг 2 — только если чёткого прикрепления нет, рабочие дни. Satz 4 делает erste Tätigkeitsstätte то место, где вы должны работать постоянно и «1. typischerweise arbeitstäglich tätig werden soll oder 2. je Arbeitswoche zwei volle Arbeitstage oder mindestens ein Drittel seiner vereinbarten regelmäßigen Arbeitszeit tätig werden soll.»
Никогда не больше одной. Satz 5: «Je Dienstverhältnis hat der Arbeitnehmer höchstens eine erste Tätigkeitsstätte.» Если подходят несколько мест, работодатель выбирает одно (Satz 6). Если не выбирает, это «die der Wohnung örtlich am nächsten liegende Tätigkeitsstätte» (Satz 7).
Как это применяет налоговая администрация
Подробности даёт письмо BMF о командировочных расходах от 25 ноября 2020 года (LStH 2026, Anhang 25 III).
Прикрепление не обязательно оформлять письменно. Rz. 11: оно может быть устным или подразумеваться, и «Die Zuordnungsentscheidung muss nicht dokumentiert werden.» Оно может следовать из трудового договора, графиков, правил о командировках или отчётов о расходах.
Работодатель не может прикрепить вас «ни к чему». Rz. 13: работодатель «kann … nicht festlegen, dass der Arbeitnehmer keine erste Tätigkeitsstätte hat (Negativfestlegung)». Есть ли она у вас, решают критерии закона, а не строчка о том, что её нет.
Заехать на базу — не значит там работать. Rz. 27: для проверки по дням вы должны выполнять на месте «seine eigentliche berufliche Tätigkeit». Короткий заезд для подготовки, отчётов, «zur Abholung oder Abgabe von Kundendienstfahrzeugen» или чтобы сдать подтверждения заказов и табели, не считается. В Beispiel 14 из письма Kundendienstmonteur, который каждое утро забирает фургон, «hat keine erste Tätigkeitsstätte».
Без erste Tätigkeitsstätte каждая рабочая поездка — служебная. Rz. 2: «Ein Arbeitnehmer ohne erste Tätigkeitsstätte ist außerhalb seiner Wohnung immer auswärts tätig.»
Домашний офис — первое место работы?
Нет, никогда. Rz. 4: «Das häusliche Arbeitszimmer des Arbeitnehmers ist keine betriebliche Einrichtung des Arbeitgebers oder eines Dritten und kann daher keine erste Tätigkeitsstätte sein.»
Но поездка в офис от этого не становится служебной. В Rz. 28 Beispiel 17 письма человек работает три дня дома и два полных дня на площадке работодателя. Эта площадка — erste Tätigkeitsstätte, поэтому путь из дома в офис — дорога на работу.
В некоторые дни вы работаете в основном дома и на erste Tätigkeitsstätte не едете. Для них вместо этого действует Tagespauschale за домашний офис — 6 € в день, до 1 260 € в год (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). Как правило, день — это либо день дороги на работу, либо день домашнего офиса. Исключение: если для этой работы нет другого постоянно доступного рабочего места, Tagespauschale разрешена даже в день, когда вы работали и на erste Tätigkeitsstätte (Nr. 6c Satz 2).
Сначала офис, потом клиент: что к чему относится?
Путь из дома в офис остаётся дорогой на работу, даже если вы едете туда только для того, чтобы отправиться к клиенту. H 9.10 LStH 2026: «Hat der Arbeitnehmer eine erste Tätigkeitsstätte, ist die Entfernungspauschale auch dann anzusetzen, wenn der Arbeitnehmer seine erste Tätigkeitsstätte deshalb aufsucht, um von dort eine Auswärtstätigkeit anzutreten» (BFH, 18 января 1991 г. – VI R 132/86).
- Офис → клиент и обратно — служебная поездка, по 0,30 € за проеханный км.
- Дом → клиент напрямую, без заезда в офис, — служебная поездка с первого километра (H 9.5).
- Только один отрезок дороги на работу. Вы едете в офис, потом к клиенту, а оттуда домой. Тогда H 9.10 допускает «nur die Hälfte der Entfernungspauschale je Entfernungskilometer und Arbeitstag».
- Крюк по дороге на работу, например чтобы забрать почту. Дорога на работу остаётся дорогой на работу, а «die erforderliche Umwegstrecke ist als Auswärtstätigkeit zu werten» (H 9.10, BFH 12 октября 1990 г. – VI R 165/87).
Sammelpunkt и weiträumiges Tätigkeitsgebiet
Две группы не имеют erste Tätigkeitsstätte и всё же получают за часть поездок только ставку дороги на работу. Правило — § 9 Abs. 1 Satz 3 Nr. 4a Sätze 3–4 EStG. Оно действует, когда по указаниям работодателя вы должны «dauerhaft denselben Ort oder dasselbe weiträumige Tätigkeitsgebiet typischerweise arbeitstäglich aufzusuchen».
Sammelpunkt. Примеры BMF — «Treffpunkt für einen betrieblichen Sammeltransport, das Busdepot, der Fährhafen» (Rz. 38). Поездки из дома до этого пункта «dürfen nur durch den Ansatz der Entfernungspauschale … steuerlich berücksichtigt werden». Место встречи для совместной поездки, о котором вы договорились частным образом, Sammelpunkt не является (Rz. 39).
Weiträumiges Tätigkeitsgebiet. Типично это «Zusteller oder Forstarbeiter» (Rz. 42). Но не «Bezirksleiter und Vertriebsmitarbeiter, die verschiedene Niederlassungen betreuen», не мобильный персонал по уходу в закреплённом районе и не трубочисты. Путь из дома до ближайшей точки въезда в район считается по ставке дороги на работу. Поездки внутри района и лишние километры до более дальней точки въезда — по 0,30 € за проеханный км или по фактическим расходам (Rz. 43–44).
Для суточных и расходов на ночлег вы остаётесь auswärts tätig (Rz. 40, 45). Но поездки из дома до Sammelpunkt или до района работодатель не может возмещать без налога по § 3 Nr. 13 или 16 EStG.
Дорога на работу: 0,38 € с первого километра
С 1 января 2026 года § 9 Abs. 1 Satz 3 Nr. 4 Satz 2 EStG даёт «für jeden vollen Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte» 0,38 €. Steueränderungsgesetz 2025 (BGBl. 2025 I Nr. 363, Art. 2 Nr. 3) заменил «0,30 Euro» на «0,38 Euro» и отменил прежнее правило для километров начиная с 21-го. Страницы, где всё ещё две ступени, описывают закон до 2026 года.
- Расстояние в одну сторону, полные километры, один раз в день. Это расстояние, а не проеханные километры, и оно покрывает «arbeitstäglich zwei Wege» (H 9.10; BMF 18 ноября 2021 г., Rz. 12 и 23).
- Только дни на erste Tätigkeitsstätte. Дни болезни, отпуска, командировок и домашнего офиса не считаются (ELSTER, справка к Anlage N).
- Покрыто всё. «Durch die Entfernungspauschalen sind sämtliche Aufwendungen abgegolten» (§ 9 Abs. 2 Satz 1). Топливо, износ и страховку добавить нельзя. Исключение — расходы после аварии по дороге на работу: их можно вычесть помимо Pauschale (H 9.10).
- Для легковой машины нет потолка в 4 500 €. Потолок не действует, «soweit» вы пользуетесь своим или предоставленным Kraftwagen (BMF 18 ноября 2021 г., Rz. 11).
Дни, расстояние и доказательства для дороги на работу — тема статьи Pendlerpauschale в 2026 году.
Служебная поездка: 0,30 € за каждый проеханный километр
§ 9 Abs. 1 Satz 3 Nr. 4a EStG охватывает «beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 … sind». Для легковой машины BMF называет цифру: «PKW 0,30 €» за «jeden gefahrenen Kilometer» (BMF 25 ноября 2020 г., Rz. 37).
Считаются обе стороны, каждый отрезок и поездки между несколькими клиентами (H 9.5). Вместо фиксированной ставки можно заявить ту долю фактических годовых расходов на машину, которая приходится на эти поездки (R 9.5 Abs. 1 LStR). Если работодатель платит вам до 0,30 € за км, это не облагается налогом (§ 3 Nr. 16 EStG); всё, что он не платит, — Werbungskosten. Что нужно записывать и что можно заявить сверх этого — в статье служебные поездки на своей машине.
Пример: те же 30 км тремя способами
Условные цифры, не взятые из правил. Ваш дом в 30 км от офиса работодателя — места, к которому вы прикреплены. Клиент тоже в 30 км от дома и в 25 км от офиса.
| День | Поездки | Как считается каждая | Сумма |
|---|---|---|---|
| A — только офис | Дом → офис → дом, проехано 60 км | Дорога на работу: 30 км × 0,38 €, один раз | 11,40 € |
| B — только клиент | Дом → клиент → дом, проехано 60 км | Служебная поездка: 60 км × 0,30 € | 18,00 € |
| C — офис, потом клиент | Дом → офис (30) → клиент (25) → дом (30) | Дорога на работу, только один отрезок: 30 км × 0,19 € = 5,70 € · Служебная поездка: 55 км × 0,30 € = 16,50 € | 22,20 € |
Расчёт: 30 × 0,38 = 11,40. 60 × 0,30 = 18,00. Половина Pauschale — 0,19 €, и 30 × 0,19 = 5,70. Служебная часть дня C — 25 + 30 = 55 км, и 55 × 0,30 = 16,50; 5,70 + 16,50 = 22,20.
За 20 таких дней день A даёт 228 €, а день B — 360 €. Разница — 132 €, при той же машине, том же расстоянии и тех же часах.
Снизит ли что-то из этого ваш налог, зависит от итога. Werbungskosten меняют сумму налога, только если превышают Arbeitnehmer-Pauschbetrag в 1 230 € (§ 9a Satz 1 Nr. 1 Buchst. a EStG), а и дорога на работу, и служебные поездки — это Werbungskosten.
Перед подачей декларации
- Выясните, к чему вы прикреплены. Это решают трудовой договор и указания работодателя, и на бумаге это быть не обязано. Если неясно, решает проверка по дням из § 9 Abs. 4 Satz 4.
- Считайте дни дороги на работу, а не рабочие дни. Исключите дни болезни, отпуска, командировок и домашнего офиса.
- Держите служебные поездки отдельно от дороги на работу. Записывайте цель, продолжительность и маршрут каждой служебной поездки. Подкрепляйте их документами, например журналом или чеками (R 9.4 Satz 5 LStR).
- Следите за смешанными днями. «Сначала офис, потом клиент» — это дорога на работу плюс служебная поездка, а день с одним отрезком дороги на работу считается наполовину.
Как DriveHub разводит одно и другое
Правило зависит от того, какая поездка куда вела и в какой день. Это и есть журнал, а цена ошибочной строки — разница между 0,38 € один раз и 0,30 € в обе стороны.
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Дорога на работу тоже записывается. Большинство поездок DriveHub сам относит к «Рабочим» или «Личным» по вашим местам, прошлым маршрутам и рабочим часам, а об остальных спрашивает вас в разделе «Проверить».
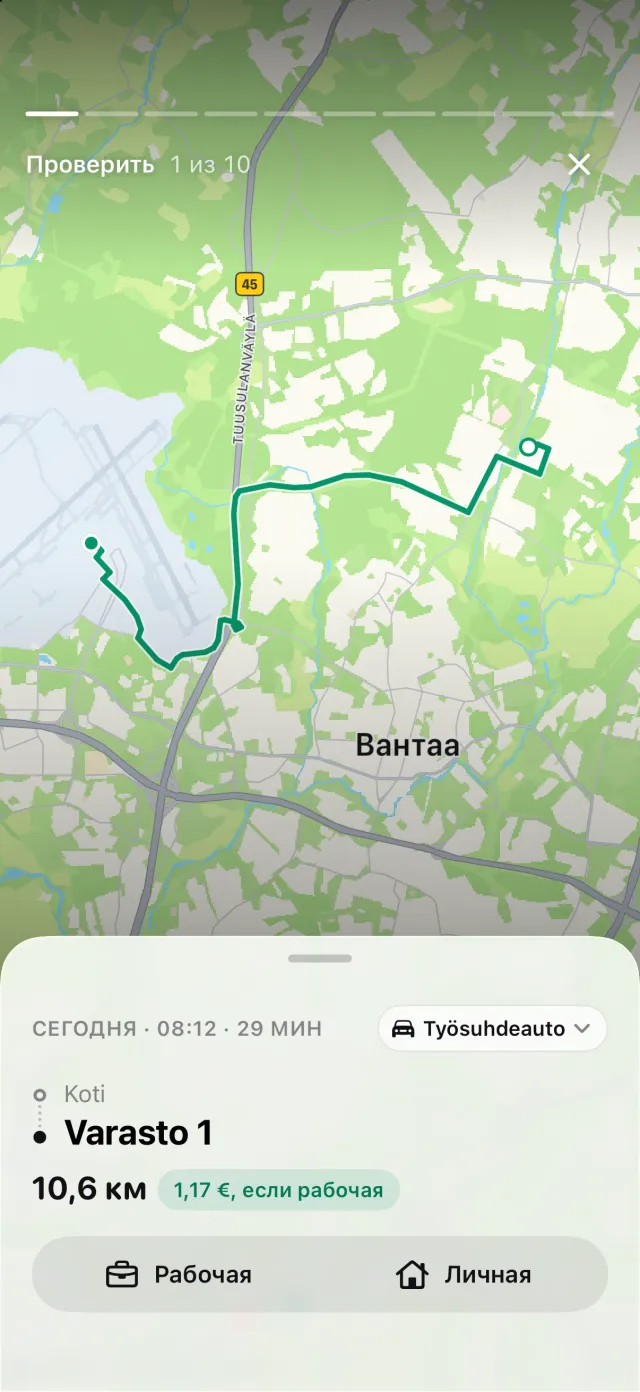
Поездка, на которую вы ответили «Дорога на работу», сохраняется как личная езда и поэтому не попадает в служебные километры по 0,30 €. Каждая поездка — отдельная запись, так что в день C путь в офис и пути к клиенту и домой — отдельные строки. Оба отрезка с клиентом, отнесённые к «Рабочим», попадают в отчёт (PDF, Excel или CSV с DriveHub Pro) с датой, обоими адресами и расстоянием; цель добавляете вы.
Чего DriveHub не решает — какое место ваша erste Tätigkeitsstätte. Это зависит от прикрепления работодателем и ваших рабочих дней, а ни того ни другого DriveHub не знает. Когда он спрашивает о поездке из дома туда, отвечайте «Дорога на работу», а не «Рабочая» или «Личная».
DriveHub есть в App Store для iPhone. Остальные немецкие правила — на странице Германии. Настройка автоматической записи занимает несколько минут и делается один раз.
Источники
- § 9 Abs. 1 Satz 3 Nr. 4 и 4a, Abs. 2, Abs. 4 EStG; § 9a EStG; § 4 Abs. 5 Satz 1 Nr. 6c EStG; § 3 Nr. 13 и 16 EStG; § 5 BRKG.
- Steueränderungsgesetz 2025 vom 22. Dezember 2025, BGBl. 2025 I Nr. 363, Art. 2 Nr. 3 и Art. 12 Abs. 2.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 2, 4, 11, 13, 27, 28, 37–45 (LStH 2026 Anhang 25 III).
- BMF-Schreiben vom 18. November 2021 – IV C 5 – S 2351/20/10001 :002, Rz. 11, 12 и 23 (LStH 2026 Anhang 14).
- R 9.4 LStR; H 9.5 и H 9.10 LStH 2026; ELSTER, справка к Anlage N.
Эта страница излагает то, что говорят Einkommensteuergesetz, Lohnsteuer-Richtlinien и письма BMF, и ссылается на них, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о существенных суммах, обратитесь к своему Steuerberater — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: Германия: требования к журналу пробега.