 DriveHub
Guide pays · Allemagne · 8 min
Erste Tätigkeitsstätte oder Dienstreise : l'un vaut 0,38 € une fois, l'autre 0,30 € aller et retour
Erste Tätigkeitsstätte oder Dienstreise — la réponse décide de la façon dont compte un trajet avec votre propre voiture. Les mêmes 30 km valent 11,40 € par jour comme trajet domicile-travail et 18,00 € comme déplacement professionnel. Ce qui tranche, c'est le lieu au bout du trajet, et c'est en général votre employeur qui le désigne.

La réponse courte
Un trajet du domicile à votre erste Tätigkeitsstätte est le trajet domicile-travail. Tout autre trajet professionnel avec votre propre voiture est un déplacement professionnel. La loi parle d'Auswärtstätigkeit ; la plupart des gens disent Dienstreise. Les deux sont valorisés différemment :
- Trajet domicile-travail : 0,38 € par kilomètre entier de la distance simple, une fois par jour travaillé où vous vous y rendez. Cela couvre l'aller et le retour (§ 9 Abs. 1 Satz 3 Nr. 4 EStG, depuis le 1er janvier 2026).
- Déplacement professionnel : 0,30 € par kilomètre réellement parcouru, aller, retour et chaque étape intermédiaire, ou les coûts réels de votre voiture (§ 9 Abs. 1 Satz 3 Nr. 4a EStG avec § 5 BRKG).
Voilà pourquoi les mêmes 30 km peuvent valoir 11,40 € ou 18,00 € par jour (exemple chiffré plus bas). Votre erste Tätigkeitsstätte est d'abord le lieu auquel votre employeur vous a durablement affecté. Ce n'est qu'en l'absence d'affectation claire que comptent les jours de travail : chaque jour, deux jours pleins par semaine, ou un tiers de votre temps de travail convenu. Vous en avez au plus une par emploi, et un bureau à domicile ne l'est jamais.
C'est la règle applicable aux salariés. La suite de la page reprend chaque point.
Ce que la loi entend par erste Tätigkeitsstätte
§ 9 Abs. 4 EStG, Satz 1 : « Erste Tätigkeitsstätte ist die ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens (§ 15 des Aktiengesetzes) oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist. »
Trois conditions doivent être réunies. Il faut un site fixe. Il doit appartenir à votre employeur, à une société du groupe ou à un tiers désigné par votre employeur. Et vous devez y être durablement affecté.
Étape 1 — l'affectation par votre employeur. Satz 2 : l'affectation « wird durch die dienst- oder arbeitsrechtlichen Festlegungen sowie die diese ausfüllenden Absprachen und Weisungen bestimmt. » Le Satz 3 dit quand elle est durable : « Von einer dauerhaften Zuordnung ist insbesondere auszugehen, wenn der Arbeitnehmer unbefristet, für die Dauer des Dienstverhältnisses oder über einen Zeitraum von 48 Monaten hinaus an einer solchen Tätigkeitsstätte tätig werden soll. »
Étape 2 — seulement en l'absence d'affectation claire, les jours de travail. Le Satz 4 fait d'un site l'erste Tätigkeitsstätte lorsque vous devez y travailler durablement et « 1. typischerweise arbeitstäglich tätig werden soll oder 2. je Arbeitswoche zwei volle Arbeitstage oder mindestens ein Drittel seiner vereinbarten regelmäßigen Arbeitszeit tätig werden soll. »
Jamais plus d'une. Satz 5 : « Je Dienstverhältnis hat der Arbeitnehmer höchstens eine erste Tätigkeitsstätte. » Si plusieurs sites remplissent les conditions, l'employeur en choisit un (Satz 6). À défaut, c'est « die der Wohnung örtlich am nächsten liegende Tätigkeitsstätte » (Satz 7).
Comment l'administration fiscale l'applique
La lettre du BMF sur les frais de déplacement du 25 novembre 2020 (LStH 2026, Anhang 25 III) précise les détails.
L'affectation n'a pas besoin d'être écrite. Rz. 11 : elle peut être orale ou tacite, et « Die Zuordnungsentscheidung muss nicht dokumentiert werden. » Elle peut découler de votre contrat, des plannings, des règles de déplacement ou des notes de frais.
Votre employeur ne peut pas vous affecter à rien. Rz. 13 : l'employeur « kann … nicht festlegen, dass der Arbeitnehmer keine erste Tätigkeitsstätte hat (Negativfestlegung) ». Que vous en ayez une se décide par les critères de la loi, pas par une ligne disant que vous n'en avez pas.
Passer au dépôt, ce n'est pas y travailler. Rz. 27 : pour le critère des jours, vous devez exercer sur le site « seine eigentliche berufliche Tätigkeit ». Passer pour une brève préparation, des comptes rendus, « zur Abholung oder Abgabe von Kundendienstfahrzeugen », ou pour remettre des confirmations de commande et des feuilles d'heures ne compte pas. Dans le Beispiel 14 de la lettre, un Kundendienstmonteur qui récupère la camionnette chaque matin « hat keine erste Tätigkeitsstätte ».
Sans erste Tätigkeitsstätte, tout trajet professionnel est un déplacement professionnel. Rz. 2 : « Ein Arbeitnehmer ohne erste Tätigkeitsstätte ist außerhalb seiner Wohnung immer auswärts tätig. »
Le bureau à domicile est-il un premier lieu de travail ?
Non, jamais. Rz. 4 : « Das häusliche Arbeitszimmer des Arbeitnehmers ist keine betriebliche Einrichtung des Arbeitgebers oder eines Dritten und kann daher keine erste Tätigkeitsstätte sein. »
Cela ne transforme pas pour autant le trajet vers le bureau en déplacement professionnel. Dans le Beispiel 17 de la Rz. 28 de la lettre, une personne travaille trois jours à domicile et deux jours pleins sur le site de l'employeur. Ce site est l'erste Tätigkeitsstätte, donc le trajet du domicile au bureau est un trajet domicile-travail.
Certains jours, vous travaillez surtout à domicile et ne vous rendez pas à l'erste Tätigkeitsstätte. Pour ceux-là, c'est la Tagespauschale du bureau à domicile qui s'applique, 6 € par jour, jusqu'à 1 260 € par an (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). En règle générale, un jour est soit un jour de trajet domicile-travail, soit un jour de bureau à domicile. L'exception : lorsqu'aucun autre poste de travail n'est durablement disponible pour ce travail, la Tagespauschale est admise même un jour où vous travaillez aussi à l'erste Tätigkeitsstätte (Nr. 6c Satz 2).
D'abord le bureau, puis le client : quelle partie est quoi ?
Le trajet du domicile au bureau reste un trajet domicile-travail, même si vous n'y allez que pour partir chez un client. H 9.10 LStH 2026 : « Hat der Arbeitnehmer eine erste Tätigkeitsstätte, ist die Entfernungspauschale auch dann anzusetzen, wenn der Arbeitnehmer seine erste Tätigkeitsstätte deshalb aufsucht, um von dort eine Auswärtstätigkeit anzutreten » (BFH, 18 janvier 1991 – VI R 132/86).
- Bureau → client et retour, c'est le déplacement professionnel, à 0,30 € par km parcouru.
- Domicile → client directement, sans passer par le bureau, c'est un déplacement professionnel dès le premier kilomètre (H 9.5).
- Un seul trajet domicile-travail. Vous allez au bureau, puis chez un client, et rentrez chez vous de là. Les H 9.10 n'accordent alors « nur die Hälfte der Entfernungspauschale je Entfernungskilometer und Arbeitstag ».
- Un détour sur le chemin du travail, par exemple pour récupérer le courrier. Le trajet domicile-travail reste un trajet domicile-travail, et « die erforderliche Umwegstrecke ist als Auswärtstätigkeit zu werten » (H 9.10, BFH 12 octobre 1990 – VI R 165/87).
Sammelpunkt et weiträumiges Tätigkeitsgebiet
Deux groupes n'ont pas d'erste Tätigkeitsstätte et n'obtiennent pourtant que le taux domicile-travail pour une partie de leurs trajets. La règle figure au § 9 Abs. 1 Satz 3 Nr. 4a Sätze 3–4 EStG. Elle s'applique lorsque les instructions de votre employeur vous obligent à vous rendre « dauerhaft denselben Ort oder dasselbe weiträumige Tätigkeitsgebiet typischerweise arbeitstäglich aufzusuchen ».
Sammelpunkt. Les exemples du BMF sont « Treffpunkt für einen betrieblichen Sammeltransport, das Busdepot, der Fährhafen » (Rz. 38). Le trajet du domicile à ce point « dürfen nur durch den Ansatz der Entfernungspauschale … steuerlich berücksichtigt werden ». Un point de rendez-vous de covoiturage organisé à titre privé n'est pas un Sammelpunkt (Rz. 39).
Weiträumiges Tätigkeitsgebiet. Typiquement des « Zusteller oder Forstarbeiter » (Rz. 42). Pas des « Bezirksleiter und Vertriebsmitarbeiter, die verschiedene Niederlassungen betreuen », ni le personnel de soins à domicile dans un secteur défini, ni les ramoneurs. Le trajet du domicile au point d'accès le plus proche du secteur prend le taux domicile-travail. Les trajets à l'intérieur du secteur, et les kilomètres supplémentaires vers un point d'accès plus éloigné, prennent 0,30 € par km parcouru ou les coûts réels (Rz. 43–44).
Vous restez auswärts tätig pour les indemnités journalières et les frais de nuitée (Rz. 40, 45). Mais votre employeur ne peut pas rembourser en franchise d'impôt, au titre du § 3 Nr. 13 ou 16 EStG, les trajets du domicile au Sammelpunkt ou au secteur.
Le trajet domicile-travail : 0,38 € dès le premier kilomètre
Depuis le 1er janvier 2026, le § 9 Abs. 1 Satz 3 Nr. 4 Satz 2 EStG accorde « für jeden vollen Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte » 0,38 €. Le Steueränderungsgesetz 2025 (BGBl. 2025 I Nr. 363, Art. 2 Nr. 3) a remplacé « 0,30 Euro » par « 0,38 Euro » et supprimé l'ancienne règle à partir du 21e kilomètre. Les pages qui affichent encore deux tranches décrivent le droit d'avant 2026.
- Distance simple, kilomètres entiers, une fois par jour. C'est la distance, pas les kilomètres parcourus, et elle couvre « arbeitstäglich zwei Wege » (H 9.10 ; BMF 18 novembre 2021, Rz. 12 et 23).
- Seulement les jours à l'erste Tätigkeitsstätte. Les jours de maladie, de congé, de déplacement professionnel et de bureau à domicile ne comptent pas (ELSTER, aide pour l'Anlage N).
- Tout est couvert. « Durch die Entfernungspauschalen sind sämtliche Aufwendungen abgegolten » (§ 9 Abs. 2 Satz 1). Carburant, usure et assurance ne peuvent pas s'y ajouter. Une exception : les frais d'accident sur le chemin du travail restent déductibles à côté de la Pauschale (H 9.10).
- Pas de plafond de 4 500 € pour une voiture. Le plafond ne s'applique pas « soweit » vous utilisez votre propre Kraftwagen ou un véhicule mis à disposition (BMF 18 novembre 2021, Rz. 11).
Les jours, la distance et la preuve pour le trajet domicile-travail font l'objet de la Pendlerpauschale en 2026.
Le déplacement professionnel : 0,30 € par kilomètre parcouru
Le § 9 Abs. 1 Satz 3 Nr. 4a EStG couvre les « beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 … sind ». Pour une voiture, le BMF donne le chiffre : « PKW 0,30 € » pour « jeden gefahrenen Kilometer » (BMF 25 novembre 2020, Rz. 37).
L'aller et le retour comptent, chaque étape compte, et les trajets entre plusieurs clients comptent (H 9.5). Au lieu du forfait, vous pouvez déduire la part des coûts annuels réels de votre voiture que représentent ces trajets (R 9.5 Abs. 1 LStR). Si votre employeur vous verse jusqu'à 0,30 € par km, ce montant est exonéré (§ 3 Nr. 16 EStG) ; ce qu'il ne verse pas, ce sont des Werbungskosten. Ce qu'il faut consigner et ce que vous pouvez déduire en plus est expliqué dans les déplacements professionnels avec votre propre voiture.
Exemple chiffré : les mêmes 30 km, de trois façons
Chiffres d'illustration, tirés d'aucune règle. Votre domicile est à 30 km du bureau de votre employeur, le site auquel vous êtes affecté. Un client est lui aussi à 30 km de chez vous et à 25 km du bureau.
| Jour | Trajets | Comment chacun compte | Montant |
|---|---|---|---|
| A — bureau seulement | Domicile → bureau → domicile, 60 km parcourus | Domicile-travail : 30 km × 0,38 €, une fois | 11,40 € |
| B — client seulement | Domicile → client → domicile, 60 km parcourus | Déplacement professionnel : 60 km × 0,30 € | 18,00 € |
| C — bureau, puis client | Domicile → bureau (30) → client (25) → domicile (30) | Domicile-travail, un seul trajet : 30 km × 0,19 € = 5,70 € · Déplacement professionnel : 55 km × 0,30 € = 16,50 € | 22,20 € |
Le calcul : 30 × 0,38 = 11,40. 60 × 0,30 = 18,00. La moitié de la Pauschale fait 0,19 €, et 30 × 0,19 = 5,70. La partie professionnelle du jour C fait 25 + 30 = 55 km, et 55 × 0,30 = 16,50 ; 5,70 + 16,50 = 22,20.
Sur 20 jours de ce type, le jour A donne 228 € et le jour B 360 €. Soit 132 € d'écart, avec la même voiture, la même distance et les mêmes horaires.
Que tout cela réduise votre impôt dépend du total. Les Werbungskosten ne changent la facture que lorsqu'elles dépassent l'Arbeitnehmer-Pauschbetrag de 1 230 € (§ 9a Satz 1 Nr. 1 Buchst. a EStG), et le trajet domicile-travail comme les déplacements professionnels sont des Werbungskosten.
Avant de déclarer
- Demandez à quoi vous êtes affecté. Cela se décide par votre contrat et les instructions de votre employeur, et n'a pas besoin d'être écrit. Si ce n'est pas clair, le critère des jours du § 9 Abs. 4 Satz 4 tranche.
- Comptez les jours de trajet domicile-travail, pas les jours travaillés. Retirez les jours de maladie, de congé, de déplacement professionnel et de bureau à domicile.
- Séparez les déplacements professionnels du trajet domicile-travail. Consignez l'objet, la durée et l'itinéraire de chaque déplacement professionnel. Étayez-les par des pièces comme un carnet de bord ou des tickets (R 9.4 Satz 5 LStR).
- Attention aux jours mixtes. Bureau puis client, c'est un trajet domicile-travail plus un déplacement professionnel, et un jour avec un seul trajet domicile-travail compte pour moitié.
Comment DriveHub sépare les deux
La règle dépend de quel trajet est allé où, et quel jour. C'est un relevé, et le coût d'une ligne fausse, c'est l'écart entre 0,38 € une fois et 0,30 € aller et retour.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Le trajet domicile-travail est enregistré aussi. DriveHub classe la plupart des trajets en Professionnel ou Privé selon vos lieux, vos itinéraires passés et vos horaires de travail, et vous interroge sur les autres sous À vérifier.
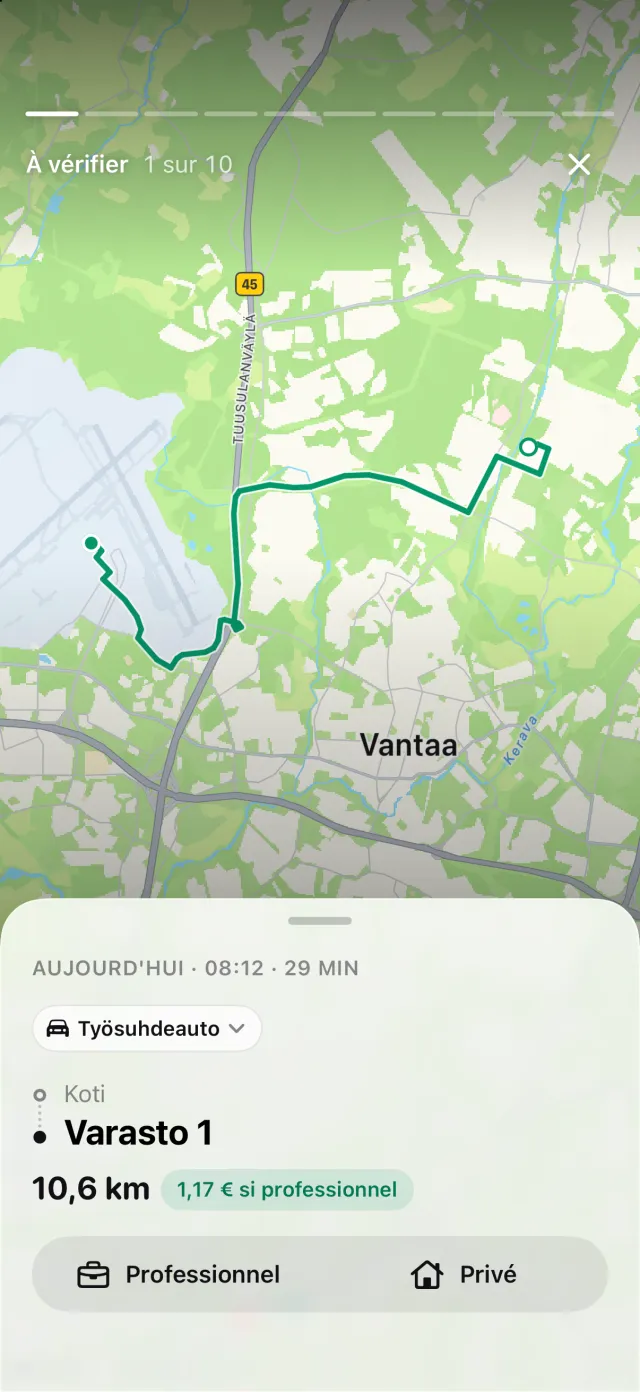
Un trajet auquel vous répondez Domicile-travail est enregistré comme conduite privée ; il reste donc hors des kilomètres professionnels valorisés à 0,30 €. Chaque trajet est un trajet à part : le jour C, l'étape vers le bureau et les étapes vers le client puis vers le domicile sont des lignes distinctes. Les deux étapes client, classées en Professionnel, figurent chacune sur le rapport (PDF, Excel ou CSV avec DriveHub Pro) avec sa date, les deux adresses et sa distance ; l'objet, c'est à vous de l'ajouter.
Ce que DriveHub ne décide pas, c'est quel site est votre erste Tätigkeitsstätte. Cela repose sur l'affectation par votre employeur et sur vos jours de travail, et DriveHub ne connaît ni l'une ni les autres. Quand il vous interroge sur un trajet entre votre domicile et ce site, répondez Domicile-travail, ni Professionnel ni Privé.
DriveHub est sur l'App Store pour iPhone. Les autres règles allemandes sont sur la page Allemagne. Configurer le suivi automatique prend quelques minutes, une seule fois.
Sources
- § 9 Abs. 1 Satz 3 Nr. 4 et 4a, Abs. 2, Abs. 4 EStG ; § 9a EStG ; § 4 Abs. 5 Satz 1 Nr. 6c EStG ; § 3 Nr. 13 et 16 EStG ; § 5 BRKG.
- Steueränderungsgesetz 2025 vom 22. Dezember 2025, BGBl. 2025 I Nr. 363, Art. 2 Nr. 3 et Art. 12 Abs. 2.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 2, 4, 11, 13, 27, 28, 37–45 (LStH 2026 Anhang 25 III).
- BMF-Schreiben vom 18. November 2021 – IV C 5 – S 2351/20/10001 :002, Rz. 11, 12 et 23 (LStH 2026 Anhang 14).
- R 9.4 LStR ; H 9.5 et H 9.10 LStH 2026 ; ELSTER, aide pour l'Anlage N.
Cette page expose ce que disent l'Einkommensteuergesetz, les Lohnsteuer-Richtlinien et les lettres du BMF, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Lorsque l'enjeu financier compte, interrogez votre Steuerberater — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : Allemagne : exigences du journal kilométrique.