 DriveHub
Riigijuhend · Saksamaa · 8 min
Erste Tätigkeitsstätte oder Dienstreise: üks on 0,38 € üks kord, teine 0,30 € mõlemas suunas
Erste Tätigkeitsstätte oder Dienstreise — vastus otsustab, kuidas oma autoga tehtud sõit arvesse läheb. Samad 30 km on tööle sõiduna 11,40 € päevas ja tööreisina 18,00 €. Otsustab koht sõidu lõpus, ja tavaliselt nimetab selle koha sinu tööandja.

Lühike vastus
Sõit kodust sinu erste Tätigkeitsstätte'sse on tööle sõit. Iga muu tööalane sõit oma autoga on tööreis. Seadus nimetab seda Auswärtstätigkeit'iks; enamik inimesi ütleb Dienstreise. Neid hinnatakse erinevalt:
- Tööle sõit: 0,38 € iga täis kilomeetri kohta ühesuunalisest vahemaast, üks kord iga tööpäeva kohta, mil sa sinna lähed. See katab tee sinna ja tagasi (§ 9 Abs. 1 Satz 3 Nr. 4 EStG, alates 1. jaanuarist 2026).
- Tööreis: 0,30 € iga tegelikult sõidetud kilomeetri kohta, sinna ja tagasi ja iga vahepealne lõik, või sinu auto tegelikud kulud (§ 9 Abs. 1 Satz 3 Nr. 4a EStG koos § 5 BRKG-ga).
Sellepärast võivad samad 30 km olla väärt 11,40 € või 18,00 € päevas (arvutusnäide allpool). Sinu erste Tätigkeitsstätte on eelkõige koht, millega tööandja on sind alaliselt sidunud. Ainult selge sidumise puudumisel loevad tööpäevad: iga päev, kaks täis päeva nädalas või kolmandik kokkulepitud tööajast. Sul on töösuhte kohta kõige rohkem üks, ja kodukontor ei ole see kunagi.
See on töötajate reegel. Ülejäänud leht võtab iga osa ükshaaval ette.
Mida seadus erste Tätigkeitsstätte'ks nimetab
§ 9 Abs. 4 EStG, Satz 1: "Erste Tätigkeitsstätte ist die ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens (§ 15 des Aktiengesetzes) oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist."
Kokku peavad saama kolm asja. Peab olema paikne koht. See peab kuuluma tööandjale, kontserni ettevõttele või kolmandale isikule, kelle tööandja nimetab. Ja sa pead olema sellega alaliselt seotud.
1. samm — tööandja sidumine. Satz 2: sidumine "wird durch die dienst- oder arbeitsrechtlichen Festlegungen sowie die diese ausfüllenden Absprachen und Weisungen bestimmt." Satz 3 ütleb, millal see on alaline: "Von einer dauerhaften Zuordnung ist insbesondere auszugehen, wenn der Arbeitnehmer unbefristet, für die Dauer des Dienstverhältnisses oder über einen Zeitraum von 48 Monaten hinaus an einer solchen Tätigkeitsstätte tätig werden soll."
2. samm — ainult siis, kui selget sidumist pole: tööpäevad. Satz 4 teeb erste Tätigkeitsstätte'ks koha, kus sa pead alaliselt töötama ja "1. typischerweise arbeitstäglich tätig werden soll oder 2. je Arbeitswoche zwei volle Arbeitstage oder mindestens ein Drittel seiner vereinbarten regelmäßigen Arbeitszeit tätig werden soll."
Mitte kunagi rohkem kui üks. Satz 5: "Je Dienstverhältnis hat der Arbeitnehmer höchstens eine erste Tätigkeitsstätte." Kui sobib mitu kohta, valib tööandja ühe (Satz 6). Kui ta seda ei tee, on see "die der Wohnung örtlich am nächsten liegende Tätigkeitsstätte" (Satz 7).
Kuidas maksuhaldur seda rakendab
BMF-i 25. novembri 2020 reisikulude kiri (LStH 2026, Anhang 25 III) täidab üksikasjad.
Sidumist ei pea kirja panema. Rz. 11: see võib olla suuline või kaudne, ja "Die Zuordnungsentscheidung muss nicht dokumentiert werden." See võib tuleneda sinu lepingust, tööajagraafikutest, reisijuhenditest või kulunõuetest.
Tööandja ei saa sind siduda eimillegagi. Rz. 13: tööandja "kann … nicht festlegen, dass der Arbeitnehmer keine erste Tätigkeitsstätte hat (Negativfestlegung)". Kas sul see on, otsustavad seaduse testid, mitte rida, mis ütleb, et pole.
Depoost läbi astumine ei ole seal töötamine. Rz. 27: tööpäevade testi jaoks pead tegema kohas "seine eigentliche berufliche Tätigkeit". Lühike ettevalmistus, aruanded, "zur Abholung oder Abgabe von Kundendienstfahrzeugen" või tellimuskinnituste ja tööajalehtede äraandmine ei loe. Kirja Beispiel 14 Kundendienstmonteur, kes võtab igal hommikul kaubiku, "hat keine erste Tätigkeitsstätte".
Ilma erste Tätigkeitsstätte'ta on iga tööalane sõit tööreis. Rz. 2: "Ein Arbeitnehmer ohne erste Tätigkeitsstätte ist außerhalb seiner Wohnung immer auswärts tätig."
Kas kodukontor on esimene töökoht?
Ei, mitte kunagi. Rz. 4: "Das häusliche Arbeitszimmer des Arbeitnehmers ist keine betriebliche Einrichtung des Arbeitgebers oder eines Dritten und kann daher keine erste Tätigkeitsstätte sein."
See ei tee kontorisse sõitu tööreisiks. Kirja Rz. 28 Beispiel 17-s töötab keegi kolm päeva kodus ja kaks täis päeva tööandja juures. Tööandja koht on erste Tätigkeitsstätte, nii et kodust kontorisse on tööle sõit.
Mõnel päeval töötad peamiselt kodus ega lähe erste Tätigkeitsstätte'sse. Nende päevade kohta kehtib hoopis kodukontori Tagespauschale, 6 € päevas, kuni 1260 € aastas (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). Reeglina on päev kas tööle sõidu päev või kodukontori päev. Erand: kui selle töö jaoks pole alaliselt muud töökohta saadaval, on Tagespauschale lubatud ka päeval, mil töötad ka erste Tätigkeitsstätte's (Nr. 6c Satz 2).
Kõigepealt kontor, siis klient: kumb osa on kumb?
Kodust kontorisse jääb tööle sõiduks, isegi kui lähed sinna ainult selleks, et sealt kliendi juurde minna. H 9.10 LStH 2026: "Hat der Arbeitnehmer eine erste Tätigkeitsstätte, ist die Entfernungspauschale auch dann anzusetzen, wenn der Arbeitnehmer seine erste Tätigkeitsstätte deshalb aufsucht, um von dort eine Auswärtstätigkeit anzutreten" (BFH, 18. jaanuar 1991 – VI R 132/86).
- Kontor → klient ja tagasi on tööreis, 0,30 €-ga sõidetud km kohta.
- Kodu → otse klient, kontorist läbi sõitmata, on tööreis esimesest kilomeetrist (H 9.5).
- Ainult üks tööle sõidu lõik. Sõidad kontorisse, siis kliendi juurde ja sealt koju. H 9.10 lubab siis "nur die Hälfte der Entfernungspauschale je Entfernungskilometer und Arbeitstag".
- Põige teel tööle, näiteks posti järele. Tööle sõit jääb tööle sõiduks, ja "die erforderliche Umwegstrecke ist als Auswärtstätigkeit zu werten" (H 9.10, BFH 12. oktoober 1990 – VI R 165/87).
Sammelpunkt ja weiträumiges Tätigkeitsgebiet
Kahel rühmal pole erste Tätigkeitsstätte't, ja ometi saavad nad osa oma sõitude eest ainult tööle sõidu määra. Reegel on § 9 Abs. 1 Satz 3 Nr. 4a Sätze 3–4 EStG. See kehtib, kui tööandja juhised nõuavad, et läheksid "dauerhaft denselben Ort oder dasselbe weiträumige Tätigkeitsgebiet typischerweise arbeitstäglich aufzusuchen".
Sammelpunkt. BMF-i näited on "Treffpunkt für einen betrieblichen Sammeltransport, das Busdepot, der Fährhafen" (Rz. 38). Sõite kodust sinna "dürfen nur durch den Ansatz der Entfernungspauschale … steuerlich berücksichtigt werden". Ühissõidu kohtumispaik, mille leppisid kokku eraviisiliselt, ei ole Sammelpunkt (Rz. 39).
Weiträumiges Tätigkeitsgebiet. Tüüpiliselt "Zusteller oder Forstarbeiter" (Rz. 42). Mitte "Bezirksleiter und Vertriebsmitarbeiter, die verschiedene Niederlassungen betreuen", kindlas piirkonnas töötavad koduhooldajad ega korstnapühkijad. Kodust piirkonna lähima sissepääsukohani saab tööle sõidu määra. Sõit piirkonna sees ja lisakilomeetrid kaugema sissepääsukohani saavad 0,30 € sõidetud km kohta või tegeliku kulu (Rz. 43–44).
Päevarahade ja ööbimiskulude mõttes jääd auswärts tätig (Rz. 40, 45). Kuid tööandja ei tohi sõite kodust Sammelpunkt'i ega piirkonda § 3 Nr. 13 või 16 EStG alusel maksuvabalt hüvitada.
Tööle sõit: 0,38 € esimesest kilomeetrist
Alates 1. jaanuarist 2026 annab § 9 Abs. 1 Satz 3 Nr. 4 Satz 2 EStG "für jeden vollen Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte" 0,38 €. Steueränderungsgesetz 2025 (BGBl. 2025 I Nr. 363, Art. 2 Nr. 3) asendas „0,30 Euro“ sõnadega „0,38 Euro“ ja kustutas vana reegli alates 21. kilomeetrist. Lehed, mis näitavad endiselt kaht astet, kirjeldavad 2026. aasta eelset seadust.
- Ühesuunaline vahemaa, täis kilomeetrid, üks kord päevas. See on vahemaa, mitte sõidetud kilomeetrid, ja see katab "arbeitstäglich zwei Wege" (H 9.10; BMF 18. november 2021, Rz. 12 ja 23).
- Ainult päevad erste Tätigkeitsstätte's. Haigus-, puhkuse-, tööreisi- ja kodukontori päevad ei loe (ELSTER, Anlage N abi).
- Kõik on kaetud. "Durch die Entfernungspauschalen sind sämtliche Aufwendungen abgegolten" (§ 9 Abs. 2 Satz 1). Kütust, kulumit ja kindlustust ei saa lisada. Üks erand on õnnetuskulud teel tööle, mis jäävad Pauschale kõrval mahaarvatavaks (H 9.10).
- Autol 4500 € ülempiiri pole. Piir ei kehti, "soweit" kasutad oma või antud Kraftwagen'it (BMF 18. november 2021, Rz. 11).
Tööle sõidu päevadest, vahemaast ja tõenditest räägib Pendlerpauschale 2026. aastal.
Tööreis: 0,30 € iga sõidetud kilomeetri eest
§ 9 Abs. 1 Satz 3 Nr. 4a EStG hõlmab "beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 … sind". Sõiduauto kohta ütleb BMF arvu välja: "PKW 0,30 €" "jeden gefahrenen Kilometer" kohta (BMF 25. november 2020, Rz. 37).
Lähevad arvesse mõlemad suunad, iga lõik ja sõidud mitme kliendi vahel (H 9.5). Kindla määra asemel võid nõuda sinu auto tegelike aastakulude osa, mille need sõidud moodustavad (R 9.5 Abs. 1 LStR). Kui tööandja maksab sulle kuni 0,30 € km kohta, on see maksuvaba (§ 3 Nr. 16 EStG); mida ta ei maksa, on Werbungskosten. Mida pead kirja panema ja mida võid lisaks nõuda, vaata artiklist tööreisid oma autoga.
Arvutusnäide: samad 30 km kolmel viisil
Näitlikud arvud, mitte ühestki reeglist. Sinu kodu on 30 km kaugusel tööandja kontorist, kohast, millega oled seotud. Klient on samuti kodust 30 km ja kontorist 25 km kaugusel.
| Päev | Sõidud | Kuidas igaüks arvesse läheb | Summa |
|---|---|---|---|
| A — ainult kontor | Kodu → kontor → kodu, 60 km sõidetud | Tööle sõit: 30 km × 0,38 €, üks kord | 11,40 € |
| B — ainult klient | Kodu → klient → kodu, 60 km sõidetud | Tööreis: 60 km × 0,30 € | 18,00 € |
| C — kontor, siis klient | Kodu → kontor (30) → klient (25) → kodu (30) | Tööle sõit, ainult üks lõik: 30 km × 0,19 € = 5,70 € · Tööreis: 55 km × 0,30 € = 16,50 € | 22,20 € |
Aritmeetika: 30 × 0,38 = 11,40. 60 × 0,30 = 18,00. Pool Pauschale'st on 0,19 €, ja 30 × 0,19 = 5,70. C-päeva tööreisi osa on 25 + 30 = 55 km, ja 55 × 0,30 = 16,50; 5,70 + 16,50 = 22,20.
20 sellise päeva peale annab A-päev 228 € ja B-päev 360 €. Vahe on 132 €, sama auto, sama vahemaa ja samade tundidega.
Kas see sinu maksu vähendab, sõltub kogusummast. Werbungskosten muudavad arvet ainult siis, kui need ületavad 1230 € suuruse Arbeitnehmer-Pauschbetrag'i (§ 9a Satz 1 Nr. 1 Buchst. a EStG), ning nii tööle sõit kui ka tööreisid on Werbungskosten.
Enne deklaratsiooni esitamist
- Küsi, millega oled seotud. Selle otsustavad sinu leping ja tööandja juhised, ja see ei pea olema paberil. Kui see on ebaselge, otsustab § 9 Abs. 4 Satz 4 tööpäevade test.
- Loe tööle sõidu päevi, mitte tööpäevi. Jäta välja haigus-, puhkuse-, tööreisi- ja kodukontori päevad.
- Hoia tööreisid tööle sõidust lahus. Pane iga tööreisi eesmärk, kestus ja marsruut kirja. Toeta neid dokumentidega, näiteks sõidupäeviku või tšekkidega (R 9.4 Satz 5 LStR).
- Jälgi segapäevi. Kontor-siis-klient on tööle sõit pluss tööreis, ja ühe lõiguga tööle sõidu päev läheb arvesse poolega.
Kuidas DriveHub need kaks lahus hoiab
Reegel sõltub sellest, milline sõit kuhu läks ja mis päeval. See on sõidupäevik, ja vale rea hind on vahe 0,38 € üks kord ja 0,30 € mõlemas suunas vahel.
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Ka tööle sõit salvestatakse. Enamiku sõitudest märgib DriveHub sinu kohtade, varasemate marsruutide ja tööaja järgi kas Töö või Isiklik ning küsib ülejäänute kohta sinult jaotises Vajab kontrolli.
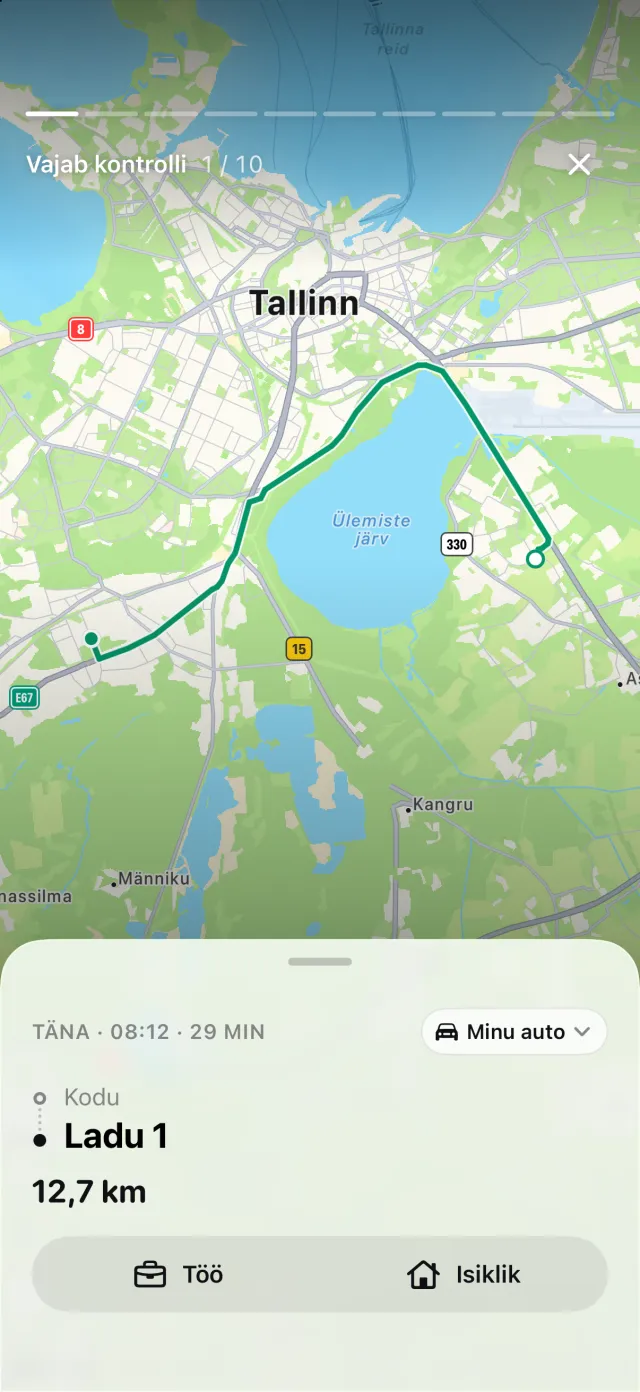
Sõit, millele vastad Tööleminek, salvestatakse isikliku sõiduna, nii et see jääb välja 0,30 €-ga hinnatud tööalastest kilomeetritest. Iga sõit on eraldi sõit, nii et C-päeval on lõik kontorisse ning lõigud kliendi juurde ja koju eraldi read. Kaks kliendi lõiku, märgitud Töö alla, ilmuvad kumbki aruandesse (DriveHub Pro'ga PDF, Excel või CSV) koos kuupäeva, mõlema aadressi ja vahemaaga; eesmärgi lisad ise.
Mida DriveHub ei otsusta, on see, milline koht on sinu erste Tätigkeitsstätte. See sõltub tööandja sidumisest ja sinu tööpäevadest, ja DriveHub ei tea kumbagi. Kui ta küsib sõidu kohta kodust sinna, vasta Tööleminek, mitte Töö ega Isiklik.
DriveHub on App Store'is iPhone'i jaoks. Saksamaa muud reeglid on Saksamaa lehel. Automaatse salvestamise seadistamine võtab ühe korra paar minutit.
Allikad
- § 9 Abs. 1 Satz 3 Nr. 4 ja 4a, Abs. 2, Abs. 4 EStG; § 9a EStG; § 4 Abs. 5 Satz 1 Nr. 6c EStG; § 3 Nr. 13 ja 16 EStG; § 5 BRKG.
- Steueränderungsgesetz 2025 vom 22. Dezember 2025, BGBl. 2025 I Nr. 363, Art. 2 Nr. 3 ja Art. 12 Abs. 2.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 2, 4, 11, 13, 27, 28, 37–45 (LStH 2026 Anhang 25 III).
- BMF-Schreiben vom 18. November 2021 – IV C 5 – S 2351/20/10001 :002, Rz. 11, 12 ja 23 (LStH 2026 Anhang 14).
- R 9.4 LStR; H 9.5 ja H 9.10 LStH 2026; ELSTER, Anlage N abi.
See leht annab edasi, mida ütlevad Einkommensteuergesetz, Lohnsteuer-Richtlinien ja BMF-i kirjad, ja viitab neile, et saaksid järele kontrollida. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui raha on oluline, küsi oma Steuerberaterilt — ja võta oma sõidupäevik kaasa.
Kogu reegel koos allikatega: Saksamaa: sõidupäeviku nõuded.