 DriveHub
Vodnik po državi · Nemčija · 8 min
Erste Tätigkeitsstätte ali Dienstreise: eno je 0,38 € enkrat, drugo 0,30 € v obe smeri
Erste Tätigkeitsstätte oder Dienstreise — odgovor odloči, kako šteje vožnja z lastnim avtom. Istih 30 km je kot pot na delo vrednih 11,40 € na dan, kot službeno potovanje pa 18,00 €. Odloči kraj na koncu vožnje, ta kraj pa navadno določi vaš delodajalec.

Kratek odgovor
Vožnja od doma do vašega erste Tätigkeitsstätte je pot na delo. Vsaka druga delovna vožnja z lastnim avtom je službeno potovanje. Zakon temu reče Auswärtstätigkeit; večina ljudi reče Dienstreise. Obe sta ovrednoteni različno:
- Pot na delo: 0,38 € za vsak poln kilometer enosmerne razdalje, enkrat na delovni dan, ko greste tja. To pokrije pot tja in nazaj (§ 9 Abs. 1 Satz 3 Nr. 4 EStG, od 1. januarja 2026).
- Službeno potovanje: 0,30 € za vsak dejansko prevožen kilometer, tja in nazaj ter vsak vmesni odsek, ali dejanski stroški vašega avta (§ 9 Abs. 1 Satz 3 Nr. 4a EStG v povezavi s § 5 BRKG).
Zato je istih 30 km lahko vrednih 11,40 € ali 18,00 € na dan (izračun spodaj). Vaše erste Tätigkeitsstätte je najprej kraj, ki vam ga je delodajalec trajno dodelil. Šele brez jasne dodelitve štejejo delovni dnevi: vsak dan, dva polna dneva na teden ali tretjina dogovorjenega delovnega časa. Na zaposlitev imate največ eno, domača pisarna pa to ni nikoli.
To je pravilo za zaposlene. Preostanek strani obravnava vsak del posebej.
Kaj je erste Tätigkeitsstätte po zakonu
§ 9 Abs. 4 EStG, Satz 1: "Erste Tätigkeitsstätte ist die ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens (§ 15 des Aktiengesetzes) oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist."
Izpolnjene morajo biti tri stvari. Obstajati mora stalna lokacija. Pripadati mora vašemu delodajalcu, povezani družbi ali tretjemu, ki ga določi delodajalec. In vi morate biti tej lokaciji trajno dodeljeni.
1. korak — dodelitev delodajalca. Satz 2: dodelitev "wird durch die dienst- oder arbeitsrechtlichen Festlegungen sowie die diese ausfüllenden Absprachen und Weisungen bestimmt." Satz 3 pove, kdaj je trajna: "Von einer dauerhaften Zuordnung ist insbesondere auszugehen, wenn der Arbeitnehmer unbefristet, für die Dauer des Dienstverhältnisses oder über einen Zeitraum von 48 Monaten hinaus an einer solchen Tätigkeitsstätte tätig werden soll."
2. korak — le če ni jasne dodelitve, delovni dnevi. Satz 4 za erste Tätigkeitsstätte določi lokacijo, kjer naj bi trajno delali in "1. typischerweise arbeitstäglich tätig werden soll oder 2. je Arbeitswoche zwei volle Arbeitstage oder mindestens ein Drittel seiner vereinbarten regelmäßigen Arbeitszeit tätig werden soll."
Nikoli več kot eno. Satz 5: "Je Dienstverhältnis hat der Arbeitnehmer höchstens eine erste Tätigkeitsstätte." Če pogoje izpolnjuje več lokacij, eno izbere delodajalec (Satz 6). Če je ne, je to "die der Wohnung örtlich am nächsten liegende Tätigkeitsstätte" (Satz 7).
Kako ga uporablja davčna uprava
Dopis BMF o potnih stroških z dne 25. novembra 2020 (LStH 2026, Anhang 25 III) dopolni podrobnosti.
Dodelitev ni nujno zapisana. Rz. 11: lahko je ustna ali molčeča, in "Die Zuordnungsentscheidung muss nicht dokumentiert werden." Lahko izhaja iz pogodbe, razporedov, pravilnikov o potovanjih ali obračunov stroškov.
Delodajalec vas ne more dodeliti ničemur. Rz. 13: delodajalec "kann … nicht festlegen, dass der Arbeitnehmer keine erste Tätigkeitsstätte hat (Negativfestlegung)". Ali ga imate, odločijo zakonski pogoji, ne vrstica, ki pravi, da ga nimate.
Oglasiti se v garaži ni delati tam. Rz. 27: za preizkus s štetjem dni morate na lokaciji opravljati "seine eigentliche berufliche Tätigkeit". Oglasiti se zaradi kratke priprave, poročil, "zur Abholung oder Abgabe von Kundendienstfahrzeugen" ali zaradi oddaje potrditev naročil in časovnic ne šteje. V dopisovem Beispiel 14 serviser (Kundendienstmonteur), ki vsako jutro prevzame kombi, "hat keine erste Tätigkeitsstätte".
Brez erste Tätigkeitsstätte je vsaka delovna vožnja službeno potovanje. Rz. 2: "Ein Arbeitnehmer ohne erste Tätigkeitsstätte ist außerhalb seiner Wohnung immer auswärts tätig."
Je domača pisarna prvo delovno mesto?
Ne, nikoli. Rz. 4: "Das häusliche Arbeitszimmer des Arbeitnehmers ist keine betriebliche Einrichtung des Arbeitgebers oder eines Dritten und kann daher keine erste Tätigkeitsstätte sein."
To vožnje v pisarno ne spremeni v službeno potovanje. V dopisovem Rz. 28 Beispiel 17 nekdo dela tri dni doma in dva polna dneva na lokaciji delodajalca. Ta lokacija je erste Tätigkeitsstätte, zato je pot od doma do pisarne pot na delo.
Nekatere dni delate pretežno doma in na erste Tätigkeitsstätte ne greste. Zanje namesto tega velja dnevni pavšal za domačo pisarno (Tagespauschale) v višini 6 € na dan, do 1 260 € na leto (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). Praviloma je dan bodisi dan poti na delo bodisi dan domače pisarne. Izjema: kadar za to delo ni trajno na voljo nobeno drugo delovno mesto, je Tagespauschale dovoljen tudi na dan, ko delate tudi na erste Tätigkeitsstätte (Nr. 6c Satz 2).
Najprej pisarna, nato stranka: kateri del je kaj?
Pot od doma do pisarne ostane pot na delo, tudi če greste tja samo zato, da od tam krenete k stranki. H 9.10 LStH 2026: "Hat der Arbeitnehmer eine erste Tätigkeitsstätte, ist die Entfernungspauschale auch dann anzusetzen, wenn der Arbeitnehmer seine erste Tätigkeitsstätte deshalb aufsucht, um von dort eine Auswärtstätigkeit anzutreten" (BFH, 18. januarja 1991 – VI R 132/86).
- Pisarna → stranka in nazaj je službeno potovanje, po 0,30 € na prevožen km.
- Dom → neposredno k stranki, brez postanka v pisarni, je službeno potovanje od prvega kilometra (H 9.5).
- Samo en odsek poti na delo. Peljete se v pisarno, nato k stranki in od tam domov. H 9.10 takrat dovoli "nur die Hälfte der Entfernungspauschale je Entfernungskilometer und Arbeitstag".
- Ovinek na poti na delo, na primer po pošto. Pot na delo ostane pot na delo, in "die erforderliche Umwegstrecke ist als Auswärtstätigkeit zu werten" (H 9.10, BFH 12. oktobra 1990 – VI R 165/87).
Sammelpunkt in weiträumiges Tätigkeitsgebiet
Dve skupini nimata erste Tätigkeitsstätte, pa vseeno za del vožnje dobita le stopnjo za pot na delo. Pravilo je § 9 Abs. 1 Satz 3 Nr. 4a Sätze 3–4 EStG. Velja, kadar vam navodila delodajalca nalagajo, da "dauerhaft denselben Ort oder dasselbe weiträumige Tätigkeitsgebiet typischerweise arbeitstäglich aufzusuchen".
Sammelpunkt. Primeri BMF so "Treffpunkt für einen betrieblichen Sammeltransport, das Busdepot, der Fährhafen" (Rz. 38). Pot od doma do te točke "dürfen nur durch den Ansatz der Entfernungspauschale … steuerlich berücksichtigt werden". Zbirno mesto za skupno vožnjo, ki ste ga dogovorili zasebno, ni Sammelpunkt (Rz. 39).
Weiträumiges Tätigkeitsgebiet. Tipično "Zusteller oder Forstarbeiter" (Rz. 42). Ne "Bezirksleiter und Vertriebsmitarbeiter, die verschiedene Niederlassungen betreuen", mobilno negovalno osebje na določenem območju ali dimnikarji. Pot od doma do najbližje vstopne točke območja dobi stopnjo za pot na delo. Vožnja znotraj območja in dodatni kilometri do bolj oddaljene vstopne točke dobijo 0,30 € na prevožen km ali dejanske stroške (Rz. 43–44).
Za dnevnice in stroške prenočitve ostanete auswärts tätig (Rz. 40, 45). Delodajalec pa vam voženj od doma do Sammelpunkt ali do območja ne sme povrniti neobdavčeno po § 3 Nr. 13 ali 16 EStG.
Pot na delo: 0,38 € od prvega kilometra
Od 1. januarja 2026 § 9 Abs. 1 Satz 3 Nr. 4 Satz 2 EStG daje "für jeden vollen Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte" 0,38 €. Steueränderungsgesetz 2025 (BGBl. 2025 I Nr. 363, Art. 2 Nr. 3) je "0,30 Euro" nadomestil z "0,38 Euro" in črtal staro pravilo od 21. kilometra naprej. Strani, ki še kažejo dva razreda, opisujejo pravo pred letom 2026.
- Enosmerna razdalja, polni kilometri, enkrat na dan. Gre za razdaljo, ne za prevožene kilometre, in pokrije "arbeitstäglich zwei Wege" (H 9.10; BMF 18. novembra 2021, Rz. 12 in 23).
- Le dnevi na erste Tätigkeitsstätte. Dnevi bolniške, dopusta, službenih potovanj in domače pisarne ne štejejo (ELSTER, pomoč za Anlage N).
- Pokrito je vse. "Durch die Entfernungspauschalen sind sämtliche Aufwendungen abgegolten" (§ 9 Abs. 2 Satz 1). Goriva, obrabe in zavarovanja ni mogoče prišteti. Izjema so stroški nesreče na poti na delo, ki ostanejo odbitni poleg pavšala (H 9.10).
- Za avto ni zgornje meje 4 500 €. Meja ne velja, "soweit" uporabljate lastni ali zagotovljeni Kraftwagen (BMF 18. novembra 2021, Rz. 11).
Dnevi, razdalja in dokazila za pot na delo so tema članka Pendlerpauschale v letu 2026.
Službeno potovanje: 0,30 € za vsak prevožen kilometer
§ 9 Abs. 1 Satz 3 Nr. 4a EStG zajema "beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 … sind". Za avto BMF navede znesek: "PKW 0,30 €" za "jeden gefahrenen Kilometer" (BMF 25. novembra 2020, Rz. 37).
Štejeta obe smeri, šteje vsak odsek in štejejo vožnje med več strankami (H 9.5). Namesto pavšalne stopnje lahko uveljavljate delež dejanskih letnih stroškov avta, ki ga predstavljajo te vožnje (R 9.5 Abs. 1 LStR). Če vam delodajalec plača do 0,30 € na km, je to neobdavčeno (§ 3 Nr. 16 EStG); kar ne plača, so Werbungskosten. Kaj morate zabeležiti in kaj lahko uveljavljate dodatno, je v članku službena potovanja z lastnim avtom.
Izračun: istih 30 km na tri načine
Ponazoritveni zneski, ne vzeti iz nobenega pravila. Vaš dom je 30 km od pisarne delodajalca, lokacije, ki ste ji dodeljeni. Stranka je prav tako 30 km od doma in 25 km od pisarne.
| Dan | Vožnje | Kako šteje vsaka | Znesek |
|---|---|---|---|
| A — samo pisarna | Dom → pisarna → dom, prevoženih 60 km | Pot na delo: 30 km × 0,38 €, enkrat | 11,40 € |
| B — samo stranka | Dom → stranka → dom, prevoženih 60 km | Službeno potovanje: 60 km × 0,30 € | 18,00 € |
| C — pisarna, nato stranka | Dom → pisarna (30) → stranka (25) → dom (30) | Pot na delo, samo en odsek: 30 km × 0,19 € = 5,70 € · Službeno potovanje: 55 km × 0,30 € = 16,50 € | 22,20 € |
Računsko: 30 × 0,38 = 11,40. 60 × 0,30 = 18,00. Polovica pavšala je 0,19 €, in 30 × 0,19 = 5,70. Službeni del dneva C je 25 + 30 = 55 km, in 55 × 0,30 = 16,50; 5,70 + 16,50 = 22,20.
V 20 takih dneh dan A da 228 €, dan B pa 360 €. To je 132 € razlike, z istim avtom, isto razdaljo in istimi urami.
Ali kaj od tega zniža vaš davek, je odvisno od skupnega zneska. Werbungskosten račun spremenijo le, kadar presežejo Arbeitnehmer-Pauschbetrag v višini 1 230 € (§ 9a Satz 1 Nr. 1 Buchst. a EStG), in tako pot na delo kot službena potovanja so Werbungskosten.
Preden oddate napoved
- Vprašajte, čemu ste dodeljeni. O tem odločijo pogodba in navodila delodajalca, ni pa nujno, da je zapisano. Če ni jasno, odloči preizkus s štetjem dni iz § 9 Abs. 4 Satz 4.
- Štejte dneve poti na delo, ne delovnih dni. Izpustite dneve bolniške, dopusta, službenih potovanj in domače pisarne.
- Službena potovanja držite ločeno od poti na delo. Za vsako službeno potovanje zabeležite namen, trajanje in pot. Podprite jih z dokumenti, kot sta evidenca voženj ali računi (R 9.4 Satz 5 LStR).
- Pazite na mešane dneve. Pisarna-nato-stranka je pot na delo plus službeno potovanje, dan z enim odsekom poti na delo pa šteje polovico.
Kako DriveHub oboje drži narazen
Pravilo je odvisno od tega, katera vožnja je šla kam in na kateri dan. To je evidenca, cena napačne vrstice pa je razlika med 0,38 € enkrat in 0,30 € v obe smeri.
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Zabeleži tudi pot na delo. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vpraša vas pod Za pregled.
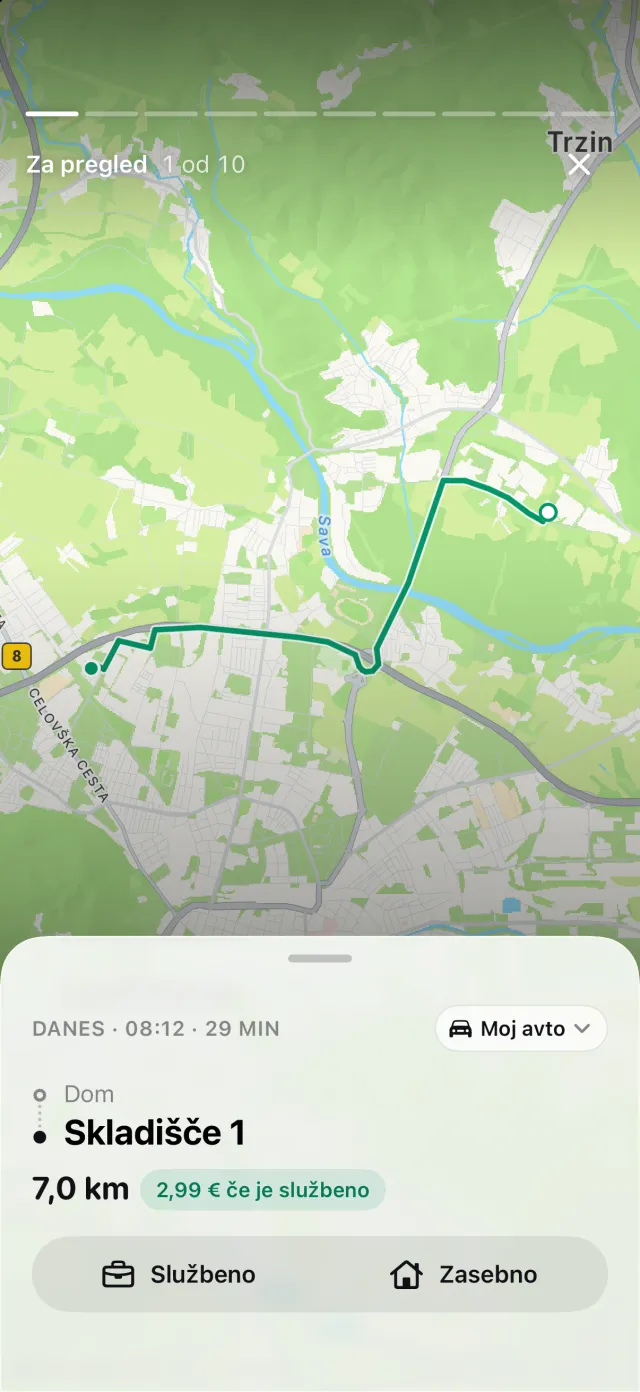
Vožnja, pri kateri odgovorite Prevoz na delo, se shrani kot zasebna vožnja, zato ostane zunaj službenih kilometrov, ovrednotenih po 0,30 €. Vsaka vožnja je svoja pot, zato so na dan C odsek do pisarne ter odseka do stranke in domov ločene vrstice. Odseka s stranko, razvrščena kot Službeno, se vsak pojavita v poročilu (PDF, Excel ali CSV z DriveHub Pro) z datumom, obema naslovoma in razdaljo; namen dodate sami.
Česar DriveHub ne odloča, je, katera lokacija je vaše erste Tätigkeitsstätte. To je odvisno od dodelitve delodajalca in vaših delovnih dni, DriveHub pa ne pozna ne enega ne drugega. Ko vas vpraša o vožnji od doma do te lokacije, odgovorite Prevoz na delo, ne Službeno ali Zasebno.
DriveHub je v App Storu za iPhone. Druga nemška pravila so na strani za Nemčijo. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat.
Viri
- § 9 Abs. 1 Satz 3 Nr. 4 in 4a, Abs. 2, Abs. 4 EStG; § 9a EStG; § 4 Abs. 5 Satz 1 Nr. 6c EStG; § 3 Nr. 13 in 16 EStG; § 5 BRKG.
- Steueränderungsgesetz 2025 vom 22. Dezember 2025, BGBl. 2025 I Nr. 363, Art. 2 Nr. 3 in Art. 12 Abs. 2.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 2, 4, 11, 13, 27, 28, 37–45 (LStH 2026 Anhang 25 III).
- BMF-Schreiben vom 18. November 2021 – IV C 5 – S 2351/20/10001 :002, Rz. 11, 12 in 23 (LStH 2026 Anhang 14).
- R 9.4 LStR; H 9.5 in H 9.10 LStH 2026; ELSTER, pomoč za Anlage N.
Ta stran navaja, kaj pravijo Einkommensteuergesetz, Lohnsteuer-Richtlinien in dopisi BMF, ter jih citira, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega Steuerberaterja (davčnega svetovalca) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Nemčija: zahteve za evidenco voženj.