 DriveHub
Guia por país · Alemanha · 8 min
Erste Tätigkeitsstätte oder Dienstreise: um vale 0,38 € uma vez, o outro 0,30 € ida e volta
Erste Tätigkeitsstätte oder Dienstreise — a resposta decide como conta uma viagem no seu próprio carro. Os mesmos 30 km valem 11,40 € por dia como trajeto casa-trabalho e 18,00 € como deslocação em serviço. O que decide é o local no fim da viagem, e normalmente é a entidade patronal que o designa.

A resposta curta
Uma viagem de casa até ao seu erste Tätigkeitsstätte é trajeto casa-trabalho. Qualquer outra viagem de trabalho no seu próprio carro é uma deslocação em serviço. A lei chama-lhe Auswärtstätigkeit; a maioria das pessoas diz Dienstreise. As duas são avaliadas de forma diferente:
- Trajeto casa-trabalho: 0,38 € por cada quilómetro completo da distância só de ida, uma vez por cada dia de trabalho em que lá vai. Isso cobre a ida e a volta (§ 9 Abs. 1 Satz 3 Nr. 4 EStG, desde 1 de janeiro de 2026).
- Deslocação em serviço: 0,30 € por cada quilómetro efetivamente percorrido, ida, volta e todos os troços pelo meio, ou os custos reais do seu carro (§ 9 Abs. 1 Satz 3 Nr. 4a EStG com o § 5 BRKG).
É por isso que os mesmos 30 km podem valer 11,40 € ou 18,00 € por dia (exemplo com contas mais abaixo). O seu erste Tätigkeitsstätte é, antes de mais, o local a que a entidade patronal o afetou de forma permanente. Só sem uma afetação clara contam os dias de trabalho: diariamente, dois dias completos por semana, ou um terço do horário acordado. Tem no máximo um por cada relação laboral, e um escritório em casa nunca o é.
Esta é a regra para os trabalhadores por conta de outrem. O resto da página trata cada parte por ordem.
O que a lei diz que é um erste Tätigkeitsstätte
§ 9 Abs. 4 EStG, Satz 1: "Erste Tätigkeitsstätte ist die ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens (§ 15 des Aktiengesetzes) oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist."
Têm de se verificar três coisas. Tem de haver um local fixo. Tem de pertencer à entidade patronal, a uma empresa do grupo ou a um terceiro indicado pela entidade patronal. E tem de estar afetado de forma permanente a esse local.
Passo 1 — a afetação feita pela entidade patronal. Satz 2: a afetação "wird durch die dienst- oder arbeitsrechtlichen Festlegungen sowie die diese ausfüllenden Absprachen und Weisungen bestimmt." O Satz 3 diz quando é permanente: "Von einer dauerhaften Zuordnung ist insbesondere auszugehen, wenn der Arbeitnehmer unbefristet, für die Dauer des Dienstverhältnisses oder über einen Zeitraum von 48 Monaten hinaus an einer solchen Tätigkeitsstätte tätig werden soll."
Passo 2 — só se não houver afetação clara, os dias de trabalho. O Satz 4 faz de um local o erste Tätigkeitsstätte quando é aí que deve trabalhar de forma permanente e "1. typischerweise arbeitstäglich tätig werden soll oder 2. je Arbeitswoche zwei volle Arbeitstage oder mindestens ein Drittel seiner vereinbarten regelmäßigen Arbeitszeit tätig werden soll."
Nunca mais do que um. Satz 5: "Je Dienstverhältnis hat der Arbeitnehmer höchstens eine erste Tätigkeitsstätte." Se vários locais preencherem os requisitos, a entidade patronal escolhe um (Satz 6). Se não o fizer, é "die der Wohnung örtlich am nächsten liegende Tätigkeitsstätte" (Satz 7).
Como a administração fiscal a aplica
A circular do BMF sobre despesas de deslocação, de 25 de novembro de 2020 (LStH 2026, Anhang 25 III), preenche os pormenores.
A afetação não tem de estar por escrito. Rz. 11: pode ser verbal ou tácita, e "Die Zuordnungsentscheidung muss nicht dokumentiert werden." Pode resultar do contrato, das escalas, das regras internas de deslocações ou dos pedidos de reembolso de despesas.
A entidade patronal não o pode afetar a nenhum local. Rz. 13: a entidade patronal "kann … nicht festlegen, dass der Arbeitnehmer keine erste Tätigkeitsstätte hat (Negativfestlegung)". Se tem ou não um decide-se pelos critérios da lei, não por uma linha a dizer que não tem.
Passar pelo depósito não é trabalhar lá. Rz. 27: para o critério dos dias tem de exercer no local "seine eigentliche berufliche Tätigkeit". Passar por lá para uma preparação breve, para relatórios, "zur Abholung oder Abgabe von Kundendienstfahrzeugen", ou para entregar confirmações de encomendas e folhas de horas não conta. No Beispiel 14 da circular, um Kundendienstmonteur que vai buscar a carrinha todas as manhãs "hat keine erste Tätigkeitsstätte".
Sem erste Tätigkeitsstätte, todas as viagens de trabalho são deslocações em serviço. Rz. 2: "Ein Arbeitnehmer ohne erste Tätigkeitsstätte ist außerhalb seiner Wohnung immer auswärts tätig."
O escritório em casa é um primeiro local de trabalho?
Não, nunca. Rz. 4: "Das häusliche Arbeitszimmer des Arbeitnehmers ist keine betriebliche Einrichtung des Arbeitgebers oder eines Dritten und kann daher keine erste Tätigkeitsstätte sein."
Isso não transforma a ida para o escritório numa deslocação em serviço. No Beispiel 17 da Rz. 28 da circular, alguém trabalha três dias em casa e dois dias completos nas instalações da entidade patronal. As instalações são o erste Tätigkeitsstätte, por isso a ida de casa para o escritório é trajeto casa-trabalho.
Há dias em que trabalha sobretudo em casa e não vai ao erste Tätigkeitsstätte. Para esses aplica-se antes a Tagespauschale do escritório em casa, de 6 € por dia, até 1260 € por ano (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). Em regra, um dia é ou dia de trajeto casa-trabalho ou dia de escritório em casa. A exceção: quando não há outro local de trabalho permanentemente disponível para esse trabalho, a Tagespauschale é admitida mesmo num dia em que também trabalha no erste Tätigkeitsstätte (Nr. 6c Satz 2).
Primeiro o escritório, depois o cliente: que parte é qual?
A ida de casa para o escritório continua a ser trajeto casa-trabalho, mesmo que só lá vá para partir para um cliente. H 9.10 LStH 2026: "Hat der Arbeitnehmer eine erste Tätigkeitsstätte, ist die Entfernungspauschale auch dann anzusetzen, wenn der Arbeitnehmer seine erste Tätigkeitsstätte deshalb aufsucht, um von dort eine Auswärtstätigkeit anzutreten" (BFH, 18 de janeiro de 1991 – VI R 132/86).
- Escritório → cliente e volta é a deslocação em serviço, a 0,30 € por km percorrido.
- Casa → cliente diretamente, sem passar pelo escritório, é deslocação em serviço desde o primeiro quilómetro (H 9.5).
- Só um troço de trajeto casa-trabalho. Vai para o escritório, depois para um cliente, e daí para casa. O H 9.10 admite então "nur die Hälfte der Entfernungspauschale je Entfernungskilometer und Arbeitstag".
- Um desvio a caminho do trabalho, por exemplo para ir buscar o correio. O trajeto casa-trabalho continua a sê-lo, e "die erforderliche Umwegstrecke ist als Auswärtstätigkeit zu werten" (H 9.10, BFH 12 de outubro de 1990 – VI R 165/87).
Sammelpunkt e weiträumiges Tätigkeitsgebiet
Há dois grupos que não têm erste Tätigkeitsstätte e, mesmo assim, só recebem a taxa do trajeto casa-trabalho por parte da condução. A regra é o § 9 Abs. 1 Satz 3 Nr. 4a Sätze 3–4 EStG. Aplica-se quando as instruções da entidade patronal o obrigam a ir "dauerhaft denselben Ort oder dasselbe weiträumige Tätigkeitsgebiet typischerweise arbeitstäglich aufzusuchen".
Sammelpunkt. Os exemplos do BMF são "Treffpunkt für einen betrieblichen Sammeltransport, das Busdepot, der Fährhafen" (Rz. 38). As viagens de casa até esse ponto "dürfen nur durch den Ansatz der Entfernungspauschale … steuerlich berücksichtigt werden". Um ponto de encontro de boleias combinado em privado não é um Sammelpunkt (Rz. 39).
Weiträumiges Tätigkeitsgebiet. Tipicamente "Zusteller oder Forstarbeiter" (Rz. 42). Não "Bezirksleiter und Vertriebsmitarbeiter, die verschiedene Niederlassungen betreuen", pessoal de cuidados domiciliários numa área definida, nem limpa-chaminés. A viagem de casa até ao ponto de acesso mais próximo da área leva a taxa do trajeto casa-trabalho. A condução dentro da área, e os quilómetros a mais até um ponto de acesso mais distante, levam 0,30 € por km percorrido ou o custo real (Rz. 43–44).
Continua auswärts tätig para efeitos de ajudas de custo diárias e de alojamento (Rz. 40, 45). Mas a entidade patronal não pode reembolsar com isenção, ao abrigo do § 3 Nr. 13 ou 16 EStG, as viagens de casa ao Sammelpunkt ou de casa à área.
O trajeto casa-trabalho: 0,38 € desde o primeiro quilómetro
Desde 1 de janeiro de 2026, o § 9 Abs. 1 Satz 3 Nr. 4 Satz 2 EStG concede "für jeden vollen Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte" 0,38 €. O Steueränderungsgesetz 2025 (BGBl. 2025 I Nr. 363, Art. 2 Nr. 3) substituiu "0,30 Euro" por "0,38 Euro" e eliminou a regra antiga a partir do 21.º quilómetro. As páginas que ainda mostram dois escalões descrevem a lei anterior a 2026.
- Distância só de ida, quilómetros completos, uma vez por dia. É a distância, não os quilómetros percorridos, e cobre "arbeitstäglich zwei Wege" (H 9.10; BMF de 18 de novembro de 2021, Rz. 12 e 23).
- Só os dias no erste Tätigkeitsstätte. Os dias de doença, de férias, de deslocação em serviço e de escritório em casa não contam (ELSTER, ajuda do Anlage N).
- Está tudo coberto. "Durch die Entfernungspauschalen sind sämtliche Aufwendungen abgegolten" (§ 9 Abs. 2 Satz 1). Não se pode somar combustível, desgaste nem seguro. A exceção são os custos de acidentes no caminho para o trabalho, que continuam dedutíveis ao lado da Pauschale (H 9.10).
- Sem o limite de 4500 € para um carro. O limite não se aplica "soweit" usa um Kraftwagen próprio ou disponibilizado (BMF de 18 de novembro de 2021, Rz. 11).
Os dias, a distância e a prova do trajeto casa-trabalho são o tema de a Pendlerpauschale em 2026.
A deslocação em serviço: 0,30 € por cada quilómetro percorrido
O § 9 Abs. 1 Satz 3 Nr. 4a EStG abrange as "beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 … sind". Para um carro, o BMF indica o valor: "PKW 0,30 €" por "jeden gefahrenen Kilometer" (BMF de 25 de novembro de 2020, Rz. 37).
Contam a ida e a volta, conta cada troço e contam as viagens entre vários clientes (H 9.5). Em vez da taxa fixa pode deduzir a parte dos custos reais anuais do seu carro que corresponde a estas viagens (R 9.5 Abs. 1 LStR). Se a entidade patronal lhe pagar até 0,30 € por km, isso é isento (§ 3 Nr. 16 EStG); o que não pagar são Werbungskosten. Para o que tem de registar e o que pode deduzir além disso, veja deslocações em serviço no seu próprio carro.
Um exemplo com contas: os mesmos 30 km, de três maneiras
Valores ilustrativos, não retirados de nenhuma regra. A sua casa fica a 30 km do escritório da entidade patronal, o local a que está afetado. Um cliente fica também a 30 km de casa e a 25 km do escritório.
| Dia | Viagens | Como conta cada uma | Montante |
|---|---|---|---|
| A — só escritório | Casa → escritório → casa, 60 km percorridos | Trajeto casa-trabalho: 30 km × 0,38 €, uma vez | 11,40 € |
| B — só cliente | Casa → cliente → casa, 60 km percorridos | Deslocação em serviço: 60 km × 0,30 € | 18,00 € |
| C — escritório, depois cliente | Casa → escritório (30) → cliente (25) → casa (30) | Trajeto casa-trabalho, só um troço: 30 km × 0,19 € = 5,70 € · Deslocação em serviço: 55 km × 0,30 € = 16,50 € | 22,20 € |
As contas: 30 × 0,38 = 11,40. 60 × 0,30 = 18,00. Metade da Pauschale é 0,19 €, e 30 × 0,19 = 5,70. A parte em serviço do dia C é 25 + 30 = 55 km, e 55 × 0,30 = 16,50; 5,70 + 16,50 = 22,20.
Em 20 dias assim, o dia A dá 228 € e o dia B 360 €. São 132 € de diferença, com o mesmo carro, a mesma distância e as mesmas horas.
Se alguma parte disto lhe baixa o imposto depende do total. As Werbungskosten só alteram a conta quando ultrapassam o Arbeitnehmer-Pauschbetrag de 1230 € (§ 9a Satz 1 Nr. 1 Buchst. a EStG), e tanto o trajeto casa-trabalho como as deslocações em serviço são Werbungskosten.
Antes de entregar a declaração
- Pergunte a que local está afetado. Decide-se pelo contrato e pelas instruções da entidade patronal, e não tem de estar em papel. Se não for claro, decide o critério dos dias do § 9 Abs. 4 Satz 4.
- Conte dias de trajeto casa-trabalho, não dias de trabalho. Deixe de fora os dias de doença, as férias, os dias de deslocação em serviço e os dias de escritório em casa.
- Mantenha as deslocações em serviço separadas do trajeto casa-trabalho. Registe a finalidade, a duração e o percurso de cada deslocação em serviço. Suporte-as com documentos como um registo de viagens ou recibos (R 9.4 Satz 5 LStR).
- Atenção aos dias mistos. Escritório e depois cliente é um trajeto casa-trabalho mais uma deslocação em serviço, e um dia com um só troço de trajeto casa-trabalho conta metade.
Como o DriveHub mantém as duas coisas separadas
A regra depende de que viagem foi para onde, e em que dia. Isso é um registo, e o custo de uma linha errada é a diferença entre 0,38 € uma vez e 0,30 € ida e volta.
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. O trajeto casa-trabalho também fica registado. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes em Por verificar.
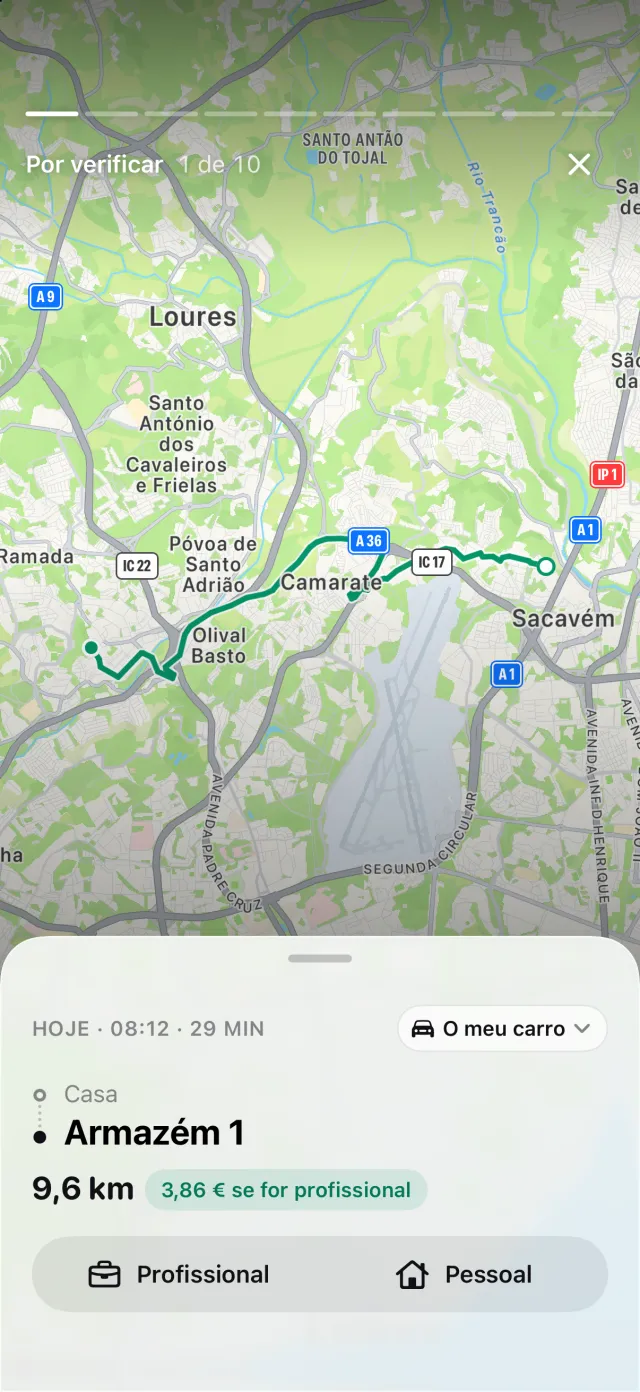
Uma viagem a que responde Deslocação casa-trabalho fica guardada como condução pessoal, por isso fica fora dos quilómetros profissionais valorizados a 0,30 €. Cada viagem é uma viagem própria, por isso no dia C o troço até ao escritório e os troços até ao cliente e a casa são linhas separadas. Os dois troços do cliente, classificados como Profissional, aparecem cada um no relatório (PDF, Excel ou CSV com o DriveHub Pro) com a data, as duas moradas e a distância; a finalidade é sua para acrescentar.
O que o DriveHub não decide é qual é o local que é o seu erste Tätigkeitsstätte. Isso depende da afetação feita pela entidade patronal e dos seus dias de trabalho, e o DriveHub não conhece nem uma coisa nem outra. Quando lhe perguntar por uma viagem de casa até esse local, responda Deslocação casa-trabalho, e não Profissional nem Pessoal.
O DriveHub está na App Store para iPhone. As outras regras alemãs estão na página da Alemanha. Configurar o registo automático leva uns minutos, uma única vez.
Fontes
- § 9 Abs. 1 Satz 3 Nr. 4 e 4a, Abs. 2, Abs. 4 EStG; § 9a EStG; § 4 Abs. 5 Satz 1 Nr. 6c EStG; § 3 Nr. 13 e 16 EStG; § 5 BRKG.
- Steueränderungsgesetz 2025 vom 22. Dezember 2025, BGBl. 2025 I Nr. 363, Art. 2 Nr. 3 e Art. 12 Abs. 2.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 2, 4, 11, 13, 27, 28, 37–45 (LStH 2026 Anhang 25 III).
- BMF-Schreiben vom 18. November 2021 – IV C 5 – S 2351/20/10001 :002, Rz. 11, 12 e 23 (LStH 2026 Anhang 14).
- R 9.4 LStR; H 9.5 e H 9.10 LStH 2026; ELSTER, ajuda do Anlage N.
Esta página reproduz o que dizem o Einkommensteuergesetz, as Lohnsteuer-Richtlinien e as circulares do BMF, e cita-os para poder verificar. Não é aconselhamento fiscal. Não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu Steuerberater — e leve o seu registo.
A regra completa, com os diplomas de onde vem: Alemanha: requisitos do registo de quilómetros.