 DriveHub
Landveiledning · Tyskland · 8 min
Erste Tätigkeitsstätte oder Dienstreise: den ene er 0,38 € én gang, den andre 0,30 € begge veier
Erste Tätigkeitsstätte oder Dienstreise — svaret avgjør hvordan en kjøring i din egen bil teller. De samme 30 km er 11,40 € om dagen som arbeidsreise og 18,00 € som yrkesreise. Det som avgjør, er stedet ved slutten av kjøringen, og som regel er det arbeidsgiveren din som bestemmer det stedet.

Det korte svaret
En kjøring hjemmefra til din erste Tätigkeitsstätte — første arbeidssted — er arbeidsreisen. All annen jobbkjøring i din egen bil er en yrkesreise. Loven kaller det en Auswärtstätigkeit; de fleste sier Dienstreise. De to prises ulikt:
- Arbeidsreise: 0,38 € for hver hele kilometer av avstanden én vei, én gang per arbeidsdag du drar dit. Det dekker veien dit og tilbake (§ 9 Abs. 1 Satz 3 Nr. 4 EStG, fra 1. januar 2026).
- Yrkesreise: 0,30 € for hver kilometer du faktisk kjører, fram og tilbake og hver etappe imellom, eller bilens faktiske kostnader (§ 9 Abs. 1 Satz 3 Nr. 4a EStG med § 5 BRKG).
Derfor kan de samme 30 km være verdt 11,40 € eller 18,00 € om dagen (regneeksempel nedenfor). Din erste Tätigkeitsstätte er først og fremst stedet arbeidsgiveren din varig har knyttet deg til. Bare uten en klar tilknytning teller arbeidsdagene: daglig, to hele dager i uken eller en tredjedel av den avtalte arbeidstiden. Du har høyst én per arbeidsforhold, og et hjemmekontor er det aldri.
Dette er regelen for arbeidstakere. Resten av siden tar hver del for seg.
Hva loven sier en erste Tätigkeitsstätte er
§ 9 Abs. 4 EStG, Satz 1: "Erste Tätigkeitsstätte ist die ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens (§ 15 des Aktiengesetzes) oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist."
Tre ting må være på plass. Det må finnes et fast sted. Det må tilhøre arbeidsgiveren din, et konsernselskap eller en tredjepart arbeidsgiveren din peker ut. Og du må være varig knyttet til det.
Trinn 1 — arbeidsgiverens tilknytning. Satz 2: tilknytningen "wird durch die dienst- oder arbeitsrechtlichen Festlegungen sowie die diese ausfüllenden Absprachen und Weisungen bestimmt." Satz 3 sier når den er varig: "Von einer dauerhaften Zuordnung ist insbesondere auszugehen, wenn der Arbeitnehmer unbefristet, für die Dauer des Dienstverhältnisses oder über einen Zeitraum von 48 Monaten hinaus an einer solchen Tätigkeitsstätte tätig werden soll."
Trinn 2 — bare hvis det ikke finnes en klar tilknytning: arbeidsdagene. Satz 4 gjør et sted til erste Tätigkeitsstätte der du skal arbeide varig og "1. typischerweise arbeitstäglich tätig werden soll oder 2. je Arbeitswoche zwei volle Arbeitstage oder mindestens ein Drittel seiner vereinbarten regelmäßigen Arbeitszeit tätig werden soll."
Aldri mer enn én. Satz 5: "Je Dienstverhältnis hat der Arbeitnehmer höchstens eine erste Tätigkeitsstätte." Oppfyller flere steder vilkårene, velger arbeidsgiveren ett (Satz 6). Gjør den ikke det, er det "die der Wohnung örtlich am nächsten liegende Tätigkeitsstätte" (Satz 7).
Hvordan skatteforvaltningen anvender den
BMFs skriv om reisekostnader av 25. november 2020 (LStH 2026, Anhang 25 III) fyller inn detaljene.
Tilknytningen trenger ikke være skriftlig. Rz. 11: den kan være muntlig eller underforstått, og "Die Zuordnungsentscheidung muss nicht dokumentiert werden." Den kan følge av arbeidskontrakten, vaktlister, reiseregler eller reiseregninger.
Arbeidsgiveren kan ikke knytte deg til ingenting. Rz. 13: arbeidsgiveren "kann … nicht festlegen, dass der Arbeitnehmer keine erste Tätigkeitsstätte hat (Negativfestlegung)". Om du har en, avgjøres av lovens vilkår, ikke av en linje som sier at du ikke har det.
Å stikke innom depotet er ikke å arbeide der. Rz. 27: for dagtellingsvilkåret må du utføre "seine eigentliche berufliche Tätigkeit" på stedet. Å stikke innom for kort forberedelse, rapporter, "zur Abholung oder Abgabe von Kundendienstfahrzeugen", eller for å levere ordrebekreftelser og timelister teller ikke. I skrivets Beispiel 14 "hat keine erste Tätigkeitsstätte" en Kundendienstmonteur som henter varebilen hver morgen.
Uten erste Tätigkeitsstätte er all jobbkjøring yrkesreise. Rz. 2: "Ein Arbeitnehmer ohne erste Tätigkeitsstätte ist außerhalb seiner Wohnung immer auswärts tätig."
Er hjemmekontoret et første arbeidssted?
Nei, aldri. Rz. 4: "Das häusliche Arbeitszimmer des Arbeitnehmers ist keine betriebliche Einrichtung des Arbeitgebers oder eines Dritten und kann daher keine erste Tätigkeitsstätte sein."
Det gjør ikke kjøringen til kontoret om til en yrkesreise. I skrivets Rz. 28 Beispiel 17 arbeider noen tre dager hjemme og to hele dager på arbeidsgiverens sted. Det stedet er erste Tätigkeitsstätte, så hjem til kontoret er arbeidsreisen.
Noen dager arbeider du hovedsakelig hjemme og drar ikke til din erste Tätigkeitsstätte. For dem gjelder i stedet hjemmekontorets Tagespauschale på 6 € om dagen, opptil 1 260 € i året (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). Som hovedregel er en dag enten en arbeidsreisedag eller en hjemmekontordag. Unntaket: der ingen annen arbeidsplass er varig tilgjengelig for det arbeidet, tillates Tagespauschale også en dag du i tillegg arbeider på din erste Tätigkeitsstätte (Nr. 6c Satz 2).
Kontoret først, så kunden: hvilken del er hva?
Hjem til kontoret forblir en arbeidsreise, selv om du drar dit bare for å reise videre til en kunde. H 9.10 LStH 2026: "Hat der Arbeitnehmer eine erste Tätigkeitsstätte, ist die Entfernungspauschale auch dann anzusetzen, wenn der Arbeitnehmer seine erste Tätigkeitsstätte deshalb aufsucht, um von dort eine Auswärtstätigkeit anzutreten" (BFH, 18. januar 1991 – VI R 132/86).
- Kontor → kunde og tilbake er yrkesreisen, til 0,30 € per kjørt km.
- Hjem → kunde direkte, uten innom kontoret, er en yrkesreise fra første kilometer (H 9.5).
- Bare én arbeidsreise-etappe. Du kjører til kontoret, så til en kunde, og hjem derfra. H 9.10 tillater da "nur die Hälfte der Entfernungspauschale je Entfernungskilometer und Arbeitstag".
- En omvei på vei til jobb, for eksempel for å hente posten. Arbeidsreisen forblir en arbeidsreise, og "die erforderliche Umwegstrecke ist als Auswärtstätigkeit zu werten" (H 9.10, BFH 12. oktober 1990 – VI R 165/87).
Sammelpunkt og weiträumiges Tätigkeitsgebiet
To grupper har ingen erste Tätigkeitsstätte og får likevel bare arbeidsreisesatsen for en del av kjøringen. Regelen er § 9 Abs. 1 Satz 3 Nr. 4a Sätze 3–4 EStG. Den gjelder der arbeidsgiverens instrukser krever at du "dauerhaft denselben Ort oder dasselbe weiträumige Tätigkeitsgebiet typischerweise arbeitstäglich aufzusuchen".
Sammelpunkt — oppmøtested. BMFs eksempler er "Treffpunkt für einen betrieblichen Sammeltransport, das Busdepot, der Fährhafen" (Rz. 38). Hjem til det punktet "dürfen nur durch den Ansatz der Entfernungspauschale … steuerlich berücksichtigt werden". Et samkjøringspunkt du har avtalt privat, er ikke et Sammelpunkt (Rz. 39).
Weiträumiges Tätigkeitsgebiet — et vidstrakt arbeidsområde. Typisk "Zusteller oder Forstarbeiter" (Rz. 42). Ikke "Bezirksleiter und Vertriebsmitarbeiter, die verschiedene Niederlassungen betreuen", hjemmetjenesteansatte i et fast område eller feiere. Hjem til nærmeste innkjøring til området gir arbeidsreisesatsen. Kjøring inne i området, og de ekstra kilometerne til en innkjøring lenger unna, gir 0,30 € per kjørt km eller faktiske kostnader (Rz. 43–44).
Du er fortsatt auswärts tätig når det gjelder diett og overnattingskostnader (Rz. 40, 45). Men arbeidsgiveren din kan ikke refundere kjøringen hjem–Sammelpunkt eller hjem–området skattefritt etter § 3 Nr. 13 eller 16 EStG.
Arbeidsreisen: 0,38 € fra første kilometer
Fra 1. januar 2026 gir § 9 Abs. 1 Satz 3 Nr. 4 Satz 2 EStG "für jeden vollen Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte" 0,38 €. Steueränderungsgesetz 2025 (BGBl. 2025 I Nr. 363, Art. 2 Nr. 3) byttet ut "0,30 Euro" med "0,38 Euro" og strøk den gamle regelen fra kilometer 21 og utover. Sider som fortsatt viser to trinn, beskriver loven før 2026.
- Avstand én vei, hele kilometer, én gang om dagen. Det er avstanden, ikke kilometerne du kjører, og den dekker "arbeitstäglich zwei Wege" (H 9.10; BMF 18. november 2021, Rz. 12 og 23).
- Bare dager på din erste Tätigkeitsstätte. Syke-, ferie-, yrkesreise- og hjemmekontordager teller ikke (ELSTER, hjelp til Anlage N).
- Alt er dekket. "Durch die Entfernungspauschalen sind sämtliche Aufwendungen abgegolten" (§ 9 Abs. 2 Satz 1). Drivstoff, slitasje og forsikring kan ikke legges til. Ett unntak er ulykkeskostnader på vei til jobb, som fortsatt er fradragsberettigede ved siden av Pauschale (H 9.10).
- Ingen grense på 4 500 € for bil. Grensen gjelder ikke "soweit" du bruker din egen eller en stilt til rådighet Kraftwagen (BMF 18. november 2021, Rz. 11).
Dager, avstand og dokumentasjon for arbeidsreisen er temaet i Pendlerpauschale i 2026.
Yrkesreisen: 0,30 € for hver kjørt kilometer
§ 9 Abs. 1 Satz 3 Nr. 4a EStG dekker "beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 … sind". For personbil oppgir BMF tallet: "PKW 0,30 €" for "jeden gefahrenen Kilometer" (BMF 25. november 2020, Rz. 37).
Begge veier teller, hver etappe teller, og turer mellom flere kunder teller (H 9.5). I stedet for den faste satsen kan du kreve den andelen av bilens faktiske årskostnader som disse turene utgjør (R 9.5 Abs. 1 LStR). Betaler arbeidsgiveren deg opp til 0,30 € per km, er det skattefritt (§ 3 Nr. 16 EStG); det den ikke betaler, er Werbungskosten. Hva du må føre opp, og hva du kan kreve i tillegg, står i yrkesreiser i din egen bil.
Et regneeksempel: de samme 30 km, på tre måter
Illustrerende tall, ikke hentet fra noen regel. Hjemmet ditt ligger 30 km fra arbeidsgiverens kontor, stedet du er knyttet til. En kunde ligger også 30 km hjemmefra og 25 km fra kontoret.
| Dag | Kjøring | Slik teller hver del | Beløp |
|---|---|---|---|
| A — bare kontoret | Hjem → kontor → hjem, 60 km kjørt | Arbeidsreise: 30 km × 0,38 €, én gang | 11,40 € |
| B — bare kunden | Hjem → kunde → hjem, 60 km kjørt | Yrkesreise: 60 km × 0,30 € | 18,00 € |
| C — kontoret, så kunden | Hjem → kontor (30) → kunde (25) → hjem (30) | Arbeidsreise, bare én etappe: 30 km × 0,19 € = 5,70 € · Yrkesreise: 55 km × 0,30 € = 16,50 € | 22,20 € |
Regnestykket: 30 × 0,38 = 11,40. 60 × 0,30 = 18,00. Halve Pauschale er 0,19 €, og 30 × 0,19 = 5,70. Dag Cs yrkesdel er 25 + 30 = 55 km, og 55 × 0,30 = 16,50; 5,70 + 16,50 = 22,20.
Over 20 slike dager gir dag A 228 € og dag B 360 €. Det er 132 € i forskjell, med samme bil, samme avstand og samme timer.
Om noe av det senker skatten din, avhenger av totalen. Werbungskosten endrer bare regningen der de overstiger Arbeitnehmer-Pauschbetrag på 1 230 € (§ 9a Satz 1 Nr. 1 Buchst. a EStG), og både arbeidsreisen og yrkesreisene er Werbungskosten.
Før du leverer
- Spør hva du er knyttet til. Det avgjøres av kontrakten din og arbeidsgiverens instrukser, og det trenger ikke stå på papir. Er det uklart, avgjør dagtellingsvilkåret i § 9 Abs. 4 Satz 4.
- Tell arbeidsreisedager, ikke arbeidsdager. Utelat sykedager, ferie, yrkesreisedager og hjemmekontordager.
- Hold yrkesreisene adskilt fra arbeidsreisen. Før opp formål, varighet og rute for hver yrkesreise. Underbygg dem med papirer som en kjørebok eller kvitteringer (R 9.4 Satz 5 LStR).
- Pass på de blandede dagene. Kontor-så-kunde er en arbeidsreise pluss en yrkesreise, og en arbeidsreisedag med bare én etappe teller halvt.
Slik holder DriveHub de to adskilt
Regelen avhenger av hvilken kjøring som gikk hvor, hvilken dag. Det er en logg, og prisen for en feil linje er forskjellen mellom 0,38 € én gang og 0,30 € begge veier.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Arbeidsreisen registreres også. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten under Må sjekkes.
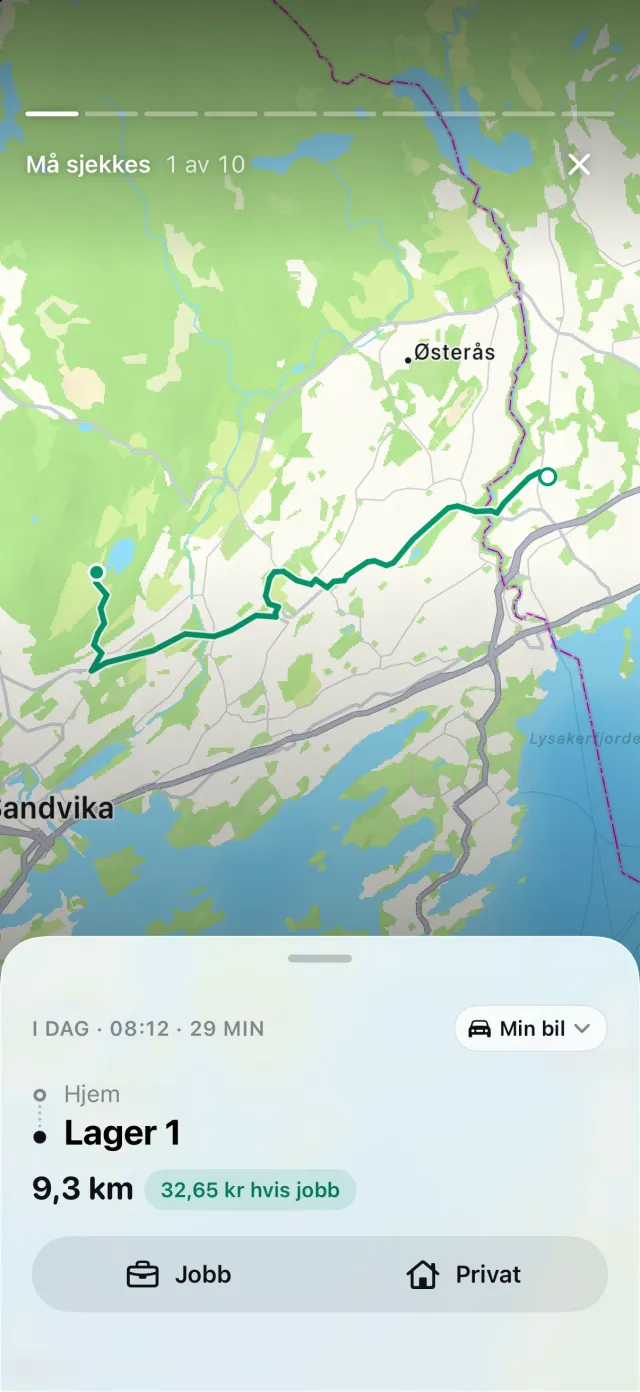
En tur du svarer Arbeidsreise på, lagres som privat kjøring, så den holdes utenfor jobbkilometerne som prises til 0,30 €. Hver kjøring er sin egen tur, så på dag C er etappen til kontoret og etappene til kunden og hjem separate linjer. De to kundeetappene, sortert som Jobb, vises hver for seg i rapporten (PDF, Excel eller CSV med DriveHub Pro) med dato, begge adresser og distansen; formålet er ditt å legge inn.
Det DriveHub ikke avgjør, er hvilket sted som er din erste Tätigkeitsstätte. Det beror på arbeidsgiverens tilknytning og arbeidsdagene dine, og DriveHub kjenner ingen av delene. Når den spør om en kjøring hjemmefra til det stedet, svarer du Arbeidsreise, ikke Jobb eller Privat.
DriveHub finnes i App Store for iPhone. Tysklands øvrige regler står på Tyskland-siden. Å sette opp automatisk registrering tar noen minutter, én gang.
Kilder
- § 9 Abs. 1 Satz 3 Nr. 4 og 4a, Abs. 2, Abs. 4 EStG; § 9a EStG; § 4 Abs. 5 Satz 1 Nr. 6c EStG; § 3 Nr. 13 og 16 EStG; § 5 BRKG.
- Steueränderungsgesetz 2025 vom 22. Dezember 2025, BGBl. 2025 I Nr. 363, Art. 2 Nr. 3 og Art. 12 Abs. 2.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 2, 4, 11, 13, 27, 28, 37–45 (LStH 2026 Anhang 25 III).
- BMF-Schreiben vom 18. November 2021 – IV C 5 – S 2351/20/10001 :002, Rz. 11, 12 og 23 (LStH 2026 Anhang 14).
- R 9.4 LStR; H 9.5 og H 9.10 LStH 2026; ELSTER, hjelp til Anlage N.
Denne siden gjengir hva Einkommensteuergesetz, Lohnsteuer-Richtlinien og BMF-skrivene sier, og oppgir dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din Steuerberater, og ta med loggen din.
Hele regelen med kildene den bygger på: Tyskland: krav til kjøreboken.