 DriveHub
Vodič za državu · Njemačka · 8 min
Službeni put vlastitim automobilom (Dienstreise mit eigenem Auto): 0,30 € za svaki kilometar i što morate moći pokazati
Dienstreise mit eigenem Auto absetzen — vlastitim automobilom vozite do klijenata, gradilišta ili druge poslovnice, a njemačko porezno pravo svaki od tih kilometara vrednuje s 0,30 €, u oba smjera. Poslodavac vam toliko smije platiti neoporezivo, a ono što ne plati ide u vašu poreznu prijavu. Ni za jedno ne treba Fahrtenbuch, ali za oboje treba evidencija.

Kratki odgovor
- Iznos. 0,30 € po kilometru za automobil, 0,20 € za svako drugo motorno vozilo, primjerice motocikl (§ 9 Abs. 1 Satz 3 Nr. 4a EStG u vezi s § 5 Abs. 2 BRKG). To se obično naziva Kilometerpauschale za službena putovanja.
- Koji kilometri. Svaki kilometar stvarno prijeđen na službenom putu, tamo i natrag. Ne udaljenost u jednom smjeru kakvu koristi put na posao.
- Veći troškovi? Ne veći iznos. Alternativa su stvarni troškovi vašeg automobila, raspodijeljeni prema kilometrima (R 9.5 Abs. 1 LStR).
- Od poslodavca. Kilometergeld do 0,30 € po km neoporeziv je prema § 3 Nr. 16 EStG. Sve iznad toga je Arbeitslohn (plaća).
- U poreznoj prijavi. Ono što poslodavac nije platio, do 0,30 € po km, jesu Werbungskosten (troškovi ostvarivanja dohotka). Na porez utječu samo ako svi vaši Werbungskosten zajedno prijeđu Arbeitnehmer-Pauschbetrag od 1230 €.
- Što morate pokazati. Poslovni razlog, trajanje i rutu svakog putovanja, zabilježene i potkrijepljene prikladnim dokumentima (R 9.4 Satz 5 LStR). Fahrtenbuch je jedan primjer takvog dokumenta, a ne uvjet.
- Službeni automobil? Onda nema 0,30 € uopće, ni neoporezivo ni kao Werbungskosten.
Odakle 0,30 €
Zakon sam ne navodi iznos. § 9 Abs. 1 Satz 3 Nr. 4a EStG Werbungskostenima smatra "Aufwendungen des Arbeitnehmers für beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 sowie keine Familienheimfahrten sind."
Satz 2 zatim dopušta da preskočite stvarne troškove: vožnje se smiju vrednovati "mit den pauschalen Kilometersätzen …, die für das jeweils benutzte Beförderungsmittel (Fahrzeug) als höchste Wegstreckenentschädigung nach dem Bundesreisekostengesetz festgesetzt sind."
Iznos je u zakonu o putnim troškovima državnih službenika. § 5 Abs. 2 Satz 1 BRKG: "beträgt die Wegstreckenentschädigung 30 Cent je Kilometer zurückgelegter Strecke." Za svako drugo motorno vozilo § 5 Abs. 1 Satz 2 propisuje "20 Cent je Kilometer zurückgelegter Strecke". Ostali uvjeti iz § 5 BRKG vrijede samo za državne službenike; EStG preuzima samo iznos.
Dopis BMF-a o putnim troškovima od 25. studenoga 2020., Rz. 37, iznose navodi izravno: "PKW 0,30 €, für jedes andere motorbetriebene Fahrzeug 0,20 €", "für jeden gefahrenen Kilometer". I: "Eine Prüfung der tatsächlichen Kilometerkosten ist demnach nicht mehr erforderlich, wenn der Arbeitnehmer von dieser gesetzlichen Typisierung Gebrauch macht."
Svaki kilometar, u oba smjera
Iznos se računa po kilometru gefahren — prijeđenom — a ne po kilometru udaljenosti. H 9.5 LStH u putne troškove ubraja vožnje "zwischen Wohnung oder erster Tätigkeitsstätte und auswärtiger Tätigkeitsstätte … einschl. sämtlicher Zwischenheimfahrten". Ubraja i vožnje "zwischen mehreren auswärtigen Tätigkeitsstätten oder innerhalb eines weiträumigen Tätigkeitsgebietes".
Ilustrativni brojevi. Od kuće vozite do klijenta udaljenog 42 km i istog se dana vraćate. To je 84 km × 0,30 € = 25,20 €.
Put na posao funkcionira drukčije. Entfernungspauschale iznosi 0,38 € po punom kilometru udaljenosti u jednom smjeru, jednom dnevno do vašeg erste Tätigkeitsstätte (prvog mjesta rada), i pokriva sve troškove automobila za tu vožnju. Zamjena jedne vožnje drugom ovdje je najskuplja pogreška:
- Kuća → klijent, bez svraćanja u ured: službeno putovanje po 0,30 € po prijeđenom km.
- Kuća → ured, zatim ured → klijent: od kuće do ureda ostaje put na posao, čak i ako ste onamo otišli samo da biste krenuli dalje (H 9.10 LStH). Ured → klijent je službeno putovanje.
Gdje je vaš erste Tätigkeitsstätte i kad ga nemate, objašnjava članak put na posao ili službeno putovanje: erste Tätigkeitsstätte. Sam put na posao obrađen je u članku Pendlerpauschale 2026.
Alternativa su stvarni troškovi, a ne veći iznos
Ako 0,30 € ne pokriva ono što vas automobil stoji, većeg paušala nema. Postoji samo stvarni iznos. R 9.5 Abs. 1 Satz 3 LStR: "Benutzt der Arbeitnehmer sein Fahrzeug, ist der Teilbetrag der jährlichen Gesamtkosten dieses Fahrzeugs anzusetzen, der dem Anteil der zu berücksichtigenden Fahrten an der Jahresfahrleistung entspricht."
Za to trebate ukupne troškove automobila za godinu i njegove ukupne kilometre, kako bi se mogao izračunati poslovni udio. Iznos po km izračunat iz troškova za dvanaest mjeseci tada se smije koristiti "bis sich die Verhältnisse wesentlich ändern" (Satz 4). Satz 5 paušal ostavlja otvorenim kao alternativu.
H 9.5 LStH („Einzelnachweis“) navodi što ulazi u Gesamtkosten: gorivo, održavanje, popravci, garaža kod kuće, Kfz-Steuer, osiguranje, kamate na kredit i amortizacija, "i. d. R. eine Nutzungsdauer von 6 Jahren". Troškovi nezgoda, parkiranje i cestarine nisu u njima; to su Reisenebenkosten (sporedni putni troškovi).
Povrh 0,30 € samo ono nepredvidivo. H 9.5 („Pauschale Kilometersätze“) uz paušal dopušta "etwaige außergewöhnliche Kosten". To znači "nur die nicht voraussehbaren Aufwendungen für Reparaturen, die nicht auf Verschleiß … oder die auf Unfallschäden beruhen", te štetu od krađe. Kasko osiguranje nije takav trošak, a Leasingsonderzahlung (posebna uplata za leasing) već je pokrivena paušalom.
Što morate moći pokazati
Za vlastiti automobil ne trebate ordnungsgemäßes Fahrtenbuch (urednu knjigu vožnje). Taj zahtjev pripada vrednovanju privatne uporabe službenog automobila. U § 9 EStG ga nigdje nema.
Pravilo za službena putovanja je R 9.4 Satz 5 LStR:
"Die berufliche Veranlassung der Auswärtstätigkeit, die Reisedauer und den Reiseweg hat der Arbeitnehmer aufzuzeichnen und anhand geeigneter Unterlagen, z. B. Fahrtenbuch (>R 8.1 Abs. 9 Nr. 2 Satz 3), Tankquittungen, Hotelrechnungen, Schriftverkehr, nachzuweisen oder glaubhaft zu machen."
Dva koraka: bilježite (aufzeichnen) te dokazujete ili činite vjerodostojnim (nachweisen oder glaubhaft machen). Fahrtenbuch se spominje samo kao jedan primjer prikladnog dokumenta, uz račune za gorivo, hotelske račune i prepisku.
U praksi jedan redak po putovanju s ovim podacima pokriva tri stavke koje smjernica navodi:
| Što traži R 9.4 | Što zapisati |
|---|---|
| Reiseweg (ruta) | datum, odakle ste krenuli, kamo ste išli, prijeđeni kilometri |
| berufliche Veranlassung (poslovni razlog) | svrha i koga ste posjetili, npr. "Abnahme Baustelle, Firma Weber" |
| Reisedauer (trajanje) | kad ste krenuli i kad ste se vratili |
R 9.4 ne propisuje daljnji popis polja. Ne propisuje ni zahtjeve u pogledu oblika poput zeitnah ili in geschlossener Form. Oni potječu iz sudske prakse o knjigama vožnje službenih automobila, koju ovaj režim ne preuzima.
Privatni poslovi usput. R 9.4 Satz 3–4 LStR: privatni dio službenog putovanja koji nije neznatan mora se izdvojiti. Ako to nije moguće, "– auch nicht durch Schätzung –", cijeli se trošak smatra privatnim troškom života. Skretanje do trgovine lako je izdvojiti ako ga evidencija prikazuje kao zasebnu dionicu.
Kad plaća poslodavac: Kilometergeld do 0,30 € je neoporeziv
§ 3 Nr. 16 EStG neoporezivim čini ono što poslodavci izvan javnog sektora plaćaju "zur Erstattung von Reisekosten …, soweit sie die nach § 9 als Werbungskosten abziehbaren Aufwendungen nicht übersteigen". Za javni sektor isto čini § 3 Nr. 13. Dakle, do 0,30 € po km automobilom, odnosno 0,20 € drugim motornim vozilom, neoporezivo je. Sve iznad toga je Arbeitslohn.
R 3.16 LStR poslodavcu dopušta da vrste naknada putnih troškova zbroji i više putovanja obračuna zajedno: "Hierbei können mehrere Reisen zusammengefasst abgerechnet werden."
Što zahtjev mora pokazati — R 9.5 Abs. 2 LStR.
- Satz 1: "Der Arbeitnehmer hat seinem Arbeitgeber Unterlagen vorzulegen, aus denen die Voraussetzungen für die Steuerfreiheit der Erstattung … ersichtlich sein müssen." Ako poslodavac umjesto paušala nadoknađuje stvarne troškove, dokumenti moraju pokazivati i "die tatsächlichen Gesamtkosten des Fahrzeugs".
- Satz 2: "Der Arbeitgeber hat diese Unterlagen als Belege zum Lohnkonto aufzubewahren."
Poslodavac neoporezivu isplatu upisuje u Lohnkonto (obračunski list plaće, § 4 Abs. 2 Nr. 4 LStDV) i čuva je šest godina (§ 41 Abs. 1 Satz 9 EStG). Vaša evidencija putovanja postaje dio dokumentacije o plaći.
Jedna iznimka sa strane puta na posao. Bez erste Tätigkeitsstätte možda se svaki dan morate javljati na isto zborno mjesto (Sammelpunkt), primjerice u autobusno spremište. Vožnje od kuće do tog mjesta tada se tretiraju kao put na posao. Poslodavac vam ih ne smije nadoknaditi neoporezivo (BMF 25.11.2020, Rz. 38, 40). Taj slučaj obrađuje članak put na posao ili službeno putovanje: erste Tätigkeitsstätte.
Plaćeno vam je manje od 0,30 €? Ostatak su Werbungskosten
H 9.5 LStH: putni troškovi "können als Werbungskosten abgezogen werden, soweit sie nicht vom Arbeitgeber steuerfrei erstattet worden sind (§ 3c)." H 9.6 dodaje opće pravilo. Nakon djelomične naknade odbitak je ograničen na iznos za koji odbitni troškovi premašuju neoporezivu naknadu (BFH 15.11.1991 – VI R 81/88).
Ilustrativni brojevi, ne iz nekog propisa. U godini prijeđete 4000 službenih kilometara, a poslodavac plaća 0,20 € po km.
| Izračun | Iznos | |
|---|---|---|
| Odbitno po 0,30 € | 4000 × 0,30 € | 1200 € |
| Poslodavac platio neoporezivo | 4000 × 0,20 € | 800 € |
| Werbungskosten za razliku | 1200 € − 800 € | 400 € |
Da je poslodavac umjesto toga plaćao 0,35 €, godina bi iznosila 4000 × 0,35 € = 1400 €. To je 200 € iznad 1200 € koji smiju biti neoporezivi. Osim ako ih poslodavac ne prebije s drugim putnim troškovima koje nije nadoknadio (R 3.16 LStR), tih 200 € je Arbeitslohn.
Naknada isplaćena tek sljedeće godine i dalje umanjuje Werbungskosten: H 9.4, "auch dann, wenn sie erst im Folgejahr geleistet werden" (BFH 20.09.2006 – I R 59/05).
Najprije dolazi 1230 €
§ 9a Satz 1 Nr. 1 Buchst. a EStG svakom zaposleniku daje "ein Arbeitnehmer-Pauschbetrag von 1 230 Euro", "wenn nicht höhere Werbungskosten nachgewiesen werden". Onih 400 € iz primjera mijenja vaš porez samo u mjeri u kojoj svi vaši Werbungskosten zajedno prelaze 1230 €.
Ako bez putovanja već iznose 1500 €, 400 € ih podiže na 1900 € i računa se svih 400 €. Ako je tih 400 € vaš jedini Werbungskosten, Pauschbetrag je veći i putovanja ništa ne mijenjaju. Isplati se provjeriti prije nego što večer potrošite na prošlogodišnja putovanja.
Uz službeni automobil nema 0,30 €
R 9.5 Abs. 2 Satz 3 LStR: "Wird dem Arbeitnehmer für die Auswärtstätigkeit im Rahmen seines Dienstverhältnisses ein Kfz zur Verfügung gestellt, darf der Arbeitgeber die pauschalen Kilometersätze nicht – auch nicht teilweise – steuerfrei erstatten." ELSTER-ova pomoć za Anlage N isto kaže za vašu prijavu: "Ein Abzug von Werbungskosten ist nicht möglich, wenn Sie für die Fahrten ein vom Arbeitgeber gestelltes Beförderungsmittel benutzt haben (Firmenwagengestellung, unentgeltliche Sammelbeförderung)."
Službeni automobil ima vlastito pitanje: kako se oporezuje njegova privatna uporaba. To je Fahrtenbuch ili pravilo od 1 %, i ondje knjiga vožnje doista mora biti ordnungsgemäß.
Kako DriveHub vodi ovu evidenciju umjesto vas
Iz zahtjeva za putne troškove obično nestaje kratka vožnja: drugi klijent poslijepodne, obilazak gradilišta na putu kući. Svaka vrijedi tek nekoliko eura, ali ima ih mnogo.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Za svaku vožnju čuva datum, vremena, početak i kraj te udaljenost. Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, pod Za vas na kartici Vožnje pojavljuje se priča Propuštene vožnje, a Vrati obnavlja rutu.
DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita.
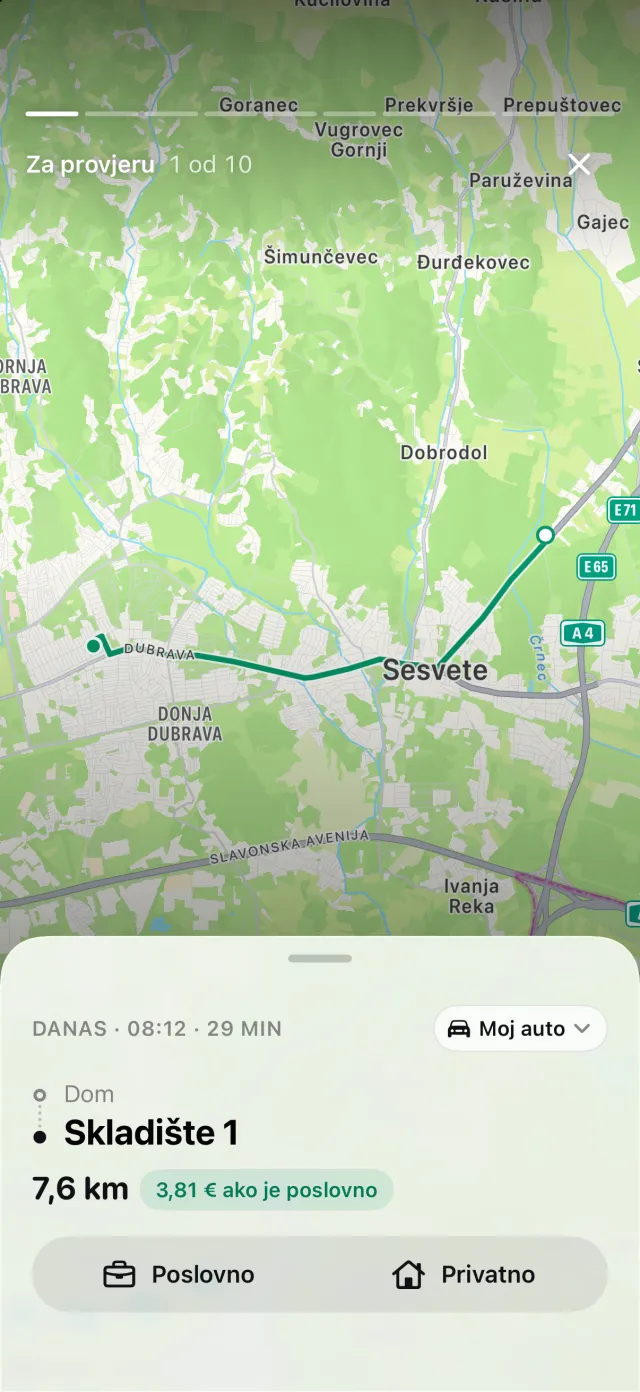
Njemačkih 0,30 € je ugrađeno, a svaka se vožnja vrednuje iznosom koji je vrijedio na njezin datum. Izvješće, datoteka PDF, Excel ili CSV uz DriveHub Pro, navodi svako službeno putovanje s datumom, obje adrese i udaljenošću. Svrhu dodajte svojim riječima, "Abnahme Baustelle, Firma Weber", umjesto da vožnju ostavite označenu samo kao poslovnu. Taj dio ostaje vaš.
Gdje DriveHub staje: ne odlučuje je li vožnja put na posao ili službeno putovanje i ne zna gdje je vaš erste Tätigkeitsstätte. Kad vas pita za vožnju od kuće do tog mjesta, odgovorite Put na posao, a ne Poslovno ili Privatno. Ništa ne podnosi poslodavcu ni Finanzamtu. Vožnja koju nije zabilježio i ne može je vratiti, jer je telefon bio isključen ili prazan, ostaje izvan evidencije dok je ne dodate ručno.
DriveHub je u App Storeu za iPhone. Ostala njemačka pravila nalaze se na stranici za Njemačku, a postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Izvori
- § 3 Nr. 13, 16, § 9 Abs. 1 Satz 3 Nr. 4a, § 9a Satz 1 Nr. 1 Buchst. a, § 41 Abs. 1 Satz 9 EStG; § 5 BRKG; § 4 Abs. 2 Nr. 4 LStDV.
- R 3.16, R 9.4, R 9.5 LStR; H 9.4, H 9.5, H 9.6, H 9.10 LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 37, 38 i 40 (LStH 2026 Anhang 25 III).
- ELSTER, Anleitung zur Einkommensteuererklärung, Anlage N.
- BFH, 15. studenoga 1991. – VI R 81/88; BFH, 20. rujna 2006. – I R 59/05.
Ova stranica prenosi ono što kažu Einkommensteuergesetz, Lohnsteuer-Richtlinien i BMF te ih citira kako biste ih mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog poreznog savjetnika (Steuerberater) — i ponesite evidenciju svojih putovanja.
Cijelo pravilo s propisima iz kojih proizlazi: Njemačka: zahtjevi za evidenciju kilometraže.