 DriveHub
Vodič za državu · Njemačka · 7 min
Fahrtenbuch App vom Finanzamt anerkannt? Nijedna — ocjenjuje se knjiga
Knjigu vožnje (Fahrtenbuch) želite voditi u aplikaciji umjesto u papirnatoj knjizi, a svaki proizvođač za svoju tvrdi da je „vom Finanzamt anerkannt“. Porezna uprava ne odobrava nijednu aplikaciju. Ona ispituje vašu knjigu vožnje — a pravila koja primjenjuje govore o zapisu, ne o proizvodu.

Kratki odgovor
Nijednu aplikaciju za Fahrtenbuch porezni ured (Finanzamt) ne odobrava unaprijed, jer ne postoji postupak kroz koji bi to učinio. Pravila za Fahrtenbuch postavljaju uvjete knjizi vožnje. Nijedno od njih ne predviđa odobrenje, certifikat, registar ni popis proizvoda.
Porezna uprava to kaže za softver općenito. Ne izdaje Positivtestate (pozitivne potvrde), a certifikat treće strane nju ne obvezuje (GoBD Rz. 180 i 181). „Anerkannt“ na stranici proizvoda stoga je tvrdnja proizvođača, a ne status.
Ono što Finanzamt prihvaća ili odbija jest vaša knjiga vožnje, kad je ispituje. Elektronička mora ispuniti barem ova četiri uvjeta:
- Iz nje se dobivaju "dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch" — svako polje koje treba papirnata knjiga (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR).
- Kasnije izmjene tehnički su isključene ili dokumentirane u samoj datoteci.
- Svrha i poslovni partner upisuju se pravodobno. Za automatsko bilježenje uprava pravodobnim smatra do sedam kalendarskih dana nakon vožnje.
- Ona je jedan zatvoreni lanac za cijelu godinu, uključujući privatne vožnje.
Jedan financijski sud (Finanzgericht) odbio je i GPS knjigu vožnje čija su stanja brojila bila izračunata i nikad uspoređena sa stanjem u samom automobilu. To je utvrđenje jednog suda, a ne pravilo koje Finanzamt objavljuje, i obrađeno je niže.
Aplikaciju zato birajte po onome što će njezina knjiga vožnje pokazati, a ne po oznaci na stranici u trgovini. Izvori u nastavku omogućuju vam da provjerite bilo koju aplikaciju ili tablicu.
Zašto „anerkannt“ nije status
Njemačka praksa počiva na četiri teksta: R 8.1 Abs. 9 Nr. 2 LStR, napomenama uz nju u H 8.1 (9-10) LStH i dvama dopisima BMF-a — 03.03.2022 za zaposlenike i 18.11.2009 za samostalne. Zajedno postavljaju uvjete zapisu: njegov sadržaj, da je zeitnah, da je zatvoren i kako se postupa s izmjenama. Nijedan od njih ne navodi postupak odobrenja. To je nešto čega u tim tekstovima nema, a ne rečenica koju sadrže.
Pozitivna izjava nalazi se u GoBD, pravilima uprave za elektroničke zapise. BMF 03.03.2022 Rz. 28 primjenjuje ih na elektroničke knjige vožnje: GoBD "sind zu beachten". Odjeljak o certificiranju (verzija od 14. srpnja 2025.) počinje time da raznolikost sustava upravi ne dopušta općevaljanu izjavu o tome je li hardver ili softver sukladan (Rz. 179). Zatim:
- Rz. 180: "Positivtestate zur Ordnungsmäßigkeit der Buchführung - und damit zur Ordnungsmäßigkeit DV-gestützter Buchführungssysteme - werden weder im Rahmen einer steuerlichen Außenprüfung noch im Rahmen einer verbindlichen Auskunft erteilt."
- Rz. 181: "„Zertifikate" oder „Testate" Dritter können bei der Auswahl eines Softwareproduktes dem Unternehmen als Entscheidungskriterium dienen, entfalten jedoch aus den in Rz. 179 genannten Gründen gegenüber der Finanzbehörde keine Bindungswirkung."
Certifikat vam može pomoći pri izboru. Ne odlučuje o vašem slučaju. O njemu odlučuje knjiga vožnje.
Što elektronički Fahrtenbuch mora činiti
Iste podatke kao papirnata knjiga. R 8.1 Abs. 9 Nr. 2 Satz 6 LStR: "Das Fahrtenbuch kann auch elektronisch geführt werden, wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden." BMF 18.11.2009 Rz. 23 isto kaže za samostalne.
Time se primjenjuje popis polja iz Satz 3: "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner." Pravila za privatne vožnje i put na posao nalaze se na stranici o njemačkoj knjizi vožnje.
Izmjene isključene ili vidljive u datoteci. BMF 03.03.2022 Rz. 28 to formulira kao "technisch ausgeschlossen, zumindest aber dokumentiert". Savezni financijski sud rekao je gdje dokumentacija pripada. U predmetu BFH 12.01.2024 – VI B 37/23 datoteka u kojoj se raniji unosi još mogu mijenjati vrijedi samo ako je opseg izmjena "in der Datei selbst dokumentiert und bei gewöhnlicher Einsichtnahme in die Datei offengelegt". Sud nije propisao kako. Odbio je, međutim, izmjene koje izlaze na vidjelo samo dodatnim upitom administratoru sustava.
Svrha, pravodobno. BMF 03.03.2022 Rz. 29 odlomak je o kojem ovisi svaka automatska knjiga vožnje: "Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
U njemu su važne dvije riječi. "Jedenfalls dann" sedam dana čini sigurnom lukom, a ne pravilom da osmi dan pada. I odgovara samo na pitanje je li knjiga zeitnah; ne zamjenjuje nijedan drugi zahtjev. Što se naknadno može, a što ne može dopisati, objašnjava članak što Fahrtenbuch napisan naknadno još može popraviti.
U samoj knjizi vožnje, kao jedan lanac. H 8.1 (9-10) LStH: "Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben." I: "Die erforderlichen Angaben müssen sich dem Fahrtenbuch selbst entnehmen lassen."
BFH je to primijenio u predmetu VI R 3/12 (13. studenoga 2012.). Vožnje su bile označene samo kao "Außendienst", a klijenti su bili u ispisu kalendara. Sud: "Dazu genügt nicht, wenn nur allgemein und pauschal die betreffenden Fahrten im Fahrtenbuch als "Dienstfahrten" bezeichnet werden." Kad vožnju svrstate pod „poslovno“, zabilježili ste kategoriju. Razlog i dalje morate napisati vi.
Prihvaća li se Fahrtenbuch u Excelu?
Ne kao obična tablica. Leitsatz odluke VI B 37/23 obuhvaća svaku datoteku koju proizvodi neki program: vrijedi samo ako su kasnije izmjene "technisch ausgeschlossen" ili dokumentirane "in der Datei selbst". Tablica u kojoj se svaka ćelija može prepisati bez traga ne ispunjava ni jedno ni drugo.
Sam GPS nije Fahrtenbuch
Financijski sud koji je ispitao GPS knjigu vožnje odbio ju je. FG Niedersachsen, 23. siječnja 2019. – 3 K 107/18 odnosio se na utični uređaj s GPS-om; svrhe su se dopisivale u portalu. Službeni Leitsatz: "Die unmittelbare elektronische Erfassung der Fahrtwege eines betrieblichen Fahrzeugs durch ein technisches System reicht zur Führung eines Fahrtenbuches nicht aus. Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden. Eine technische Lösung, die auch nach Jahren noch Änderungen zulässt, kann nicht als elektronisches Fahrtenbuch anerkannt werden."
Sud je utvrdio i drugi, zaseban nedostatak, u stanju brojila (Rn. 43): "Die vorgelegten Fahrtenbücher sind überdies insgesamt als nicht ordnungsgemäß zu verwerfen, weil der Kläger die tatsächlichen Kilometerstände nach den Tachos der Fahrzeuge niemals im Streitzeitraum den rechnerisch ermittelten Tachoständen in den Daten des elektronischen Fahrtenbuches gegenübergestellt hat." Stanja su bila izračunata iz jednog početnog iznosa i zabilježenih vožnji (Rn. 47).
Čitajte je točno za ono što kaže. Izračunato stanje brojila koje se nikad ne usporedi sa stvarnim ne prolazi. Sud nije odredio dopušteno odstupanje, i nijedan primarni izvor ne kaže koliko blizu mora biti uspoređeno stanje. Riječ je o odluci financijskog suda koja ne obvezuje nijedan drugi sud. Sigurnija je praksa ipak unositi stvarno stanje brojila automobila u knjigu, uz ono što je zabilježeno.
Koliko stoji ako knjiga vožnje padne
Finanzamt ne briše pojedinačne vožnje. Vraća se na metodu od 1 % / 0,03 %, koja je obično daleko skuplja. I prekid lanca poništava knjigu vožnje za cijelu godinu. Ni srednjeg puta nema. H 8.1 (9-10) LStH: "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht."
Nije svaki nedostatak prekid. Iste napomene kažu: "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind." Kako funkcionira izbor pravila od 1 % i zašto praznina stoji više od vožnji koje proguta, objašnjava članak Fahrtenbuch ili pravilo od 1 %.
Elektronička knjiga vožnje mora i opstati: deset godina, i cijelo vrijeme strojno čitljiva. Pogledajte zašto se Fahrtenbuch čuva deset godina, a ne osam.
Pitanja za svaku aplikaciju
Nijedna oznaka ne odgovara na njih. Postavite ih svakoj aplikaciji, uređaju ili tablici:
- Ispisuje li knjiga vožnje svako polje iz R 8.1 Abs. 9 Nr. 2 Satz 3, uključujući posjećenog poslovnog partnera?
- Bilježi li i privatne vožnje, tako da je godina jedan zatvoreni lanac?
- Je li kasnija izmjena vožnje isključena ili prikazana u samoj izvezenoj datoteci?
- Možete li pravodobno nakon vožnje upisati pravi razlog, a ne samo „poslovno“?
- Ulazi li stvarno stanje brojila u knjigu i uspoređuje li se sa zabilježenom udaljenošću?
- Javlja li vam kad je možda propustila vožnju?
- Možete li cijelu godinu izvesti u strojno čitljivom obliku i čuvati je deset godina?
Prednosti i nedostatke papira, tablice, uređaja i aplikacije uspoređuje članak kako voditi evidenciju kilometraže.
Kako se DriveHub uklapa u ta pravila
DriveHub nije odobren ni certificiran od Finanzamta — nijedna aplikacija nije. Ono što radi jest da bilježi vožnje i ispisuje polja koja ta pravila navode; razloge pišete vi. Kad je pristup lokaciji postavljen na „Uvijek“, DriveHub u pozadini bilježi svaku vožnju — a ako mu neka ipak promakne, javit će vam. Poslovne i privatne vožnje bilježi podjednako, a svaku poslije označite kao Poslovno ili Privatno.
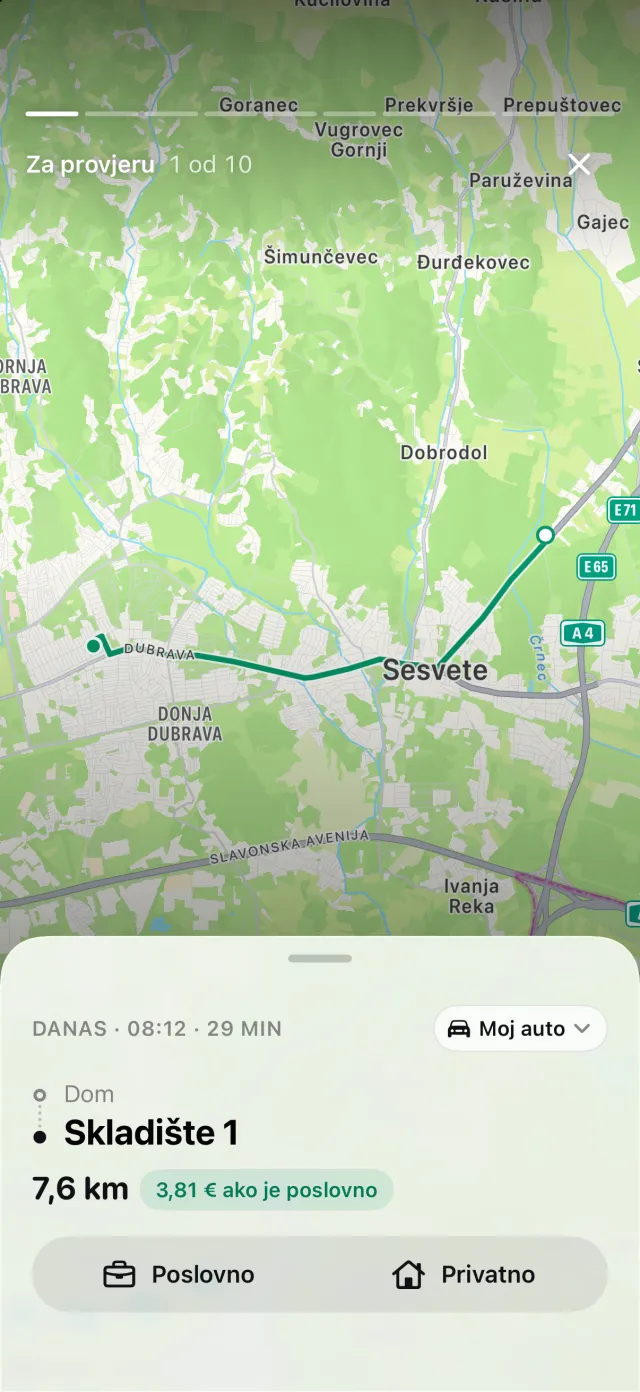
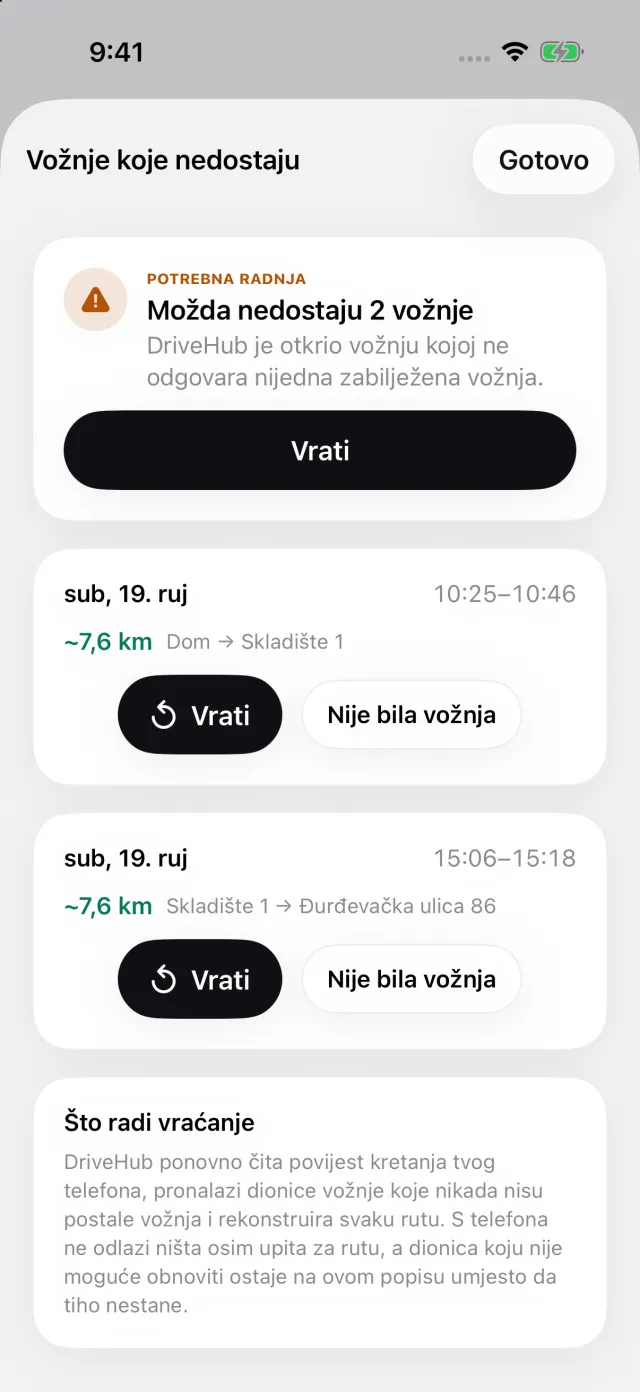
Ako je vaš iPhone zabilježio vožnju za koju ne postoji odgovarajući zapis, na kartici Vožnje pojavljuje se priča Propuštene vožnje koja otvara Vožnje koje nedostaju — zaslon ispod. Dodirnite Vrati da biste rekonstruirali rutu ili sami dodajte vožnju, kako u godini ne bi bilo praznine.
Izvješće ispisuje stanje brojila na početku i na kraju svake vožnje i posjećenog poslovnog partnera. Svaka kasnija izmjena vožnje ispisana je na samom izvješću. Prije izvoza izvješće uspoređuje stanja brojila koja ste unijeli sa zabilježenom udaljenošću. Izvješća se izvoze kao PDF, kao Excel ili CSV te kao datoteka DATEV; izvozi su dio DriveHub Pro.
Što ostaje vama. Svrha je razlog — „Angebot besprochen, Müller GmbH“ — i samo je vi možete napisati; u roku od sedam dana ste na sigurnoj strani. Stvarna stanja brojila dolaze s vaše instrumentne ploče. A o tome je li knjiga vožnje uredna (ordnungsgemäß) odlučuje Finanzamt, za vašu knjigu vožnje, a ne za DriveHub.
- DriveHub na App Storeu
- Njemački zahtjevi za Fahrtenbuch
- Postavite automatsko bilježenje i znajte kad je vožnja propuštena
Ova stranica navodi što kažu R 8.1 Abs. 9 LStR, H 8.1 (9-10) LStH, dopisi BMF-a od 3. ožujka 2022. i 18. studenoga 2009., GoBD i gore navedene odluke te ih citira kako biste ih mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog poreznog savjetnika (Steuerberater) — i ponesite knjigu vožnje.
Cijelo pravilo s propisima iz kojih proizlazi: Njemačka: zahtjevi za evidenciju kilometraže.