 DriveHub
Landsguide · Tyskland · 8 min
Dienstreise med egen bil: 0,30 € för varje kilometer, och vad du måste kunna visa
Dienstreise mit eigenem Auto absetzen — du kör din egen bil till kunder, arbetsplatser eller ett annat kontor, och tysk skatterätt värderar varje sådan kilometer till 0,30 €, åt båda hållen. Din arbetsgivare får betala så mycket skattefritt, och det den inte betalar tar du upp i deklarationen. Ingen av vägarna kräver en Fahrtenbuch, men båda kräver ett underlag.

Det korta svaret
- Beloppet. 0,30 € per kilometer för bil, 0,20 € för andra motorfordon, till exempel motorcykel (§ 9 Abs. 1 Satz 3 Nr. 4a EStG med § 5 Abs. 2 BRKG). Det är det som brukar kallas Kilometerpauschale för tjänsteresor.
- Vilka kilometer. Varje kilometer som faktiskt körs på tjänsteresan, dit och tillbaka. Inte den enkla sträckan som pendlingen använder.
- Högre kostnader? Inget högre belopp. Alternativet är bilens faktiska kostnad, fördelad efter kilometer (R 9.5 Abs. 1 LStR).
- Från arbetsgivaren. Kilometergeld upp till 0,30 € per km är skattefritt enligt § 3 Nr. 16 EStG. Allt därutöver är Arbeitslohn (lön).
- I deklarationen. Det arbetsgivaren inte betalade, upp till 0,30 € per km, är Werbungskosten (avdragsgilla kostnader i tjänsten). Det påverkar din skatt bara där alla dina Werbungskosten tillsammans överstiger Arbeitnehmer-Pauschbetrag på 1 230 €.
- Vad du måste visa. Det tjänstemässiga skälet, tidsåtgången och vägen för varje resa, antecknade och styrkta med lämpliga handlingar (R 9.4 Satz 5 LStR). En Fahrtenbuch är ett exempel på en sådan handling, inte ett villkor.
- Tjänstebil? Då blir det inga 0,30 € alls, varken skattefritt eller som Werbungskosten.
Var 0,30 € kommer ifrån
Lagen skriver inte ut siffran. § 9 Abs. 1 Satz 3 Nr. 4a EStG gör till Werbungskosten "Aufwendungen des Arbeitnehmers für beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 sowie keine Familienheimfahrten sind."
Satz 2 låter dig sedan hoppa över de faktiska kostnaderna: resorna får värderas "mit den pauschalen Kilometersätzen …, die für das jeweils benutzte Beförderungsmittel (Fahrzeug) als höchste Wegstreckenentschädigung nach dem Bundesreisekostengesetz festgesetzt sind."
Siffran står i statstjänstemännens reselag. § 5 Abs. 2 Satz 1 BRKG: "beträgt die Wegstreckenentschädigung 30 Cent je Kilometer zurückgelegter Strecke." För andra motorfordon anger § 5 Abs. 1 Satz 2 "20 Cent je Kilometer zurückgelegter Strecke". De övriga villkoren i § 5 BRKG gäller bara tjänstemän; EStG tar över enbart beloppet.
BMF:s skrivelse om resekostnader av den 25 november 2020, Rz. 37, anger siffrorna rakt ut: "PKW 0,30 €, für jedes andere motorbetriebene Fahrzeug 0,20 €", "für jeden gefahrenen Kilometer". Och: "Eine Prüfung der tatsächlichen Kilometerkosten ist demnach nicht mehr erforderlich, wenn der Arbeitnehmer von dieser gesetzlichen Typisierung Gebrauch macht."
Varje kilometer, åt båda hållen
Beloppet gäller per kilometer gefahren — körd — inte per kilometer avstånd. H 9.5 LStH räknar som resekostnader resorna "zwischen Wohnung oder erster Tätigkeitsstätte und auswärtiger Tätigkeitsstätte … einschl. sämtlicher Zwischenheimfahrten". Den räknar också resor "zwischen mehreren auswärtigen Tätigkeitsstätten oder innerhalb eines weiträumigen Tätigkeitsgebietes".
Belysande siffror. Du kör hemifrån till en kund 42 km bort och tillbaka samma dag. Det blir 84 km × 0,30 € = 25,20 €.
Pendlingen fungerar tvärtom. Entfernungspauschale är 0,38 € per hel kilometer av den enkla sträckan, en gång per dag vid din erste Tätigkeitsstätte (första verksamhetsställe), och den täcker alla bilkostnader för den resan. Vilka resor som är vilka är den dyraste sammanblandningen här:
- Hem → kund, utan att passera kontoret: en tjänsteresa till 0,30 € per körd km.
- Hem → kontor, sedan kontor → kund: hem till kontoret förblir pendling, även om du åkte dit bara för att ge dig av därifrån (H 9.10 LStH). Kontor → kund är tjänsteresan.
Var din erste Tätigkeitsstätte ligger, och när du inte har någon, står i pendling eller tjänsteresa: erste Tätigkeitsstätte. Själva pendlingen står i Pendlerpauschale 2026.
Alternativet är faktisk kostnad, inte ett högre belopp
Täcker 0,30 € inte vad din bil kostar finns det inget högre schablonbelopp. Det finns bara den faktiska siffran. R 9.5 Abs. 1 Satz 3 LStR: "Benutzt der Arbeitnehmer sein Fahrzeug, ist der Teilbetrag der jährlichen Gesamtkosten dieses Fahrzeugs anzusetzen, der dem Anteil der zu berücksichtigenden Fahrten an der Jahresfahrleistung entspricht."
Det kräver bilens totala kostnader för året och dess totala antal kilometer, så att tjänsteandelen kan räknas ut. Ett belopp per km som räknats fram ur tolv månaders kostnader får sedan användas "bis sich die Verhältnisse wesentlich ändern" (Satz 4). Satz 5 håller schablonbeloppet öppet som alternativ.
H 9.5 LStH ("Einzelnachweis") räknar upp vad Gesamtkosten omfattar: drivmedel, underhåll, reparationer, garage hemma, Kfz-Steuer, försäkring, lånekostnader och avskrivning, "i. d. R. eine Nutzungsdauer von 6 Jahren". Olyckskostnader, parkering och vägavgifter ingår inte; de är Reisenebenkosten (övriga resekostnader).
Utöver 0,30 €, bara det oförutsebara. H 9.5 ("Pauschale Kilometersätze") tillåter "etwaige außergewöhnliche Kosten" vid sidan av schablonbeloppet. Det avser "nur die nicht voraussehbaren Aufwendungen für Reparaturen, die nicht auf Verschleiß … oder die auf Unfallschäden beruhen", och skador vid stöld. En helförsäkring är ingen sådan kostnad, och en Leasingsonderzahlung täcks redan av schablonbeloppet.
Vad du måste kunna visa
Du behöver ingen ordnungsgemäßes Fahrtenbuch för din egen bil. Det kravet hör till värderingen av en tjänstebils privata användning. Det förekommer ingenstans i § 9 EStG.
Regeln för tjänsteresor är R 9.4 Satz 5 LStR:
"Die berufliche Veranlassung der Auswärtstätigkeit, die Reisedauer und den Reiseweg hat der Arbeitnehmer aufzuzeichnen und anhand geeigneter Unterlagen, z. B. Fahrtenbuch (>R 8.1 Abs. 9 Nr. 2 Satz 3), Tankquittungen, Hotelrechnungen, Schriftverkehr, nachzuweisen oder glaubhaft zu machen."
Två steg: du antecknar (aufzeichnen), och du styrker eller gör troligt (nachweisen oder glaubhaft machen). Fahrtenbuch nämns bara som ett exempel på en lämplig handling, bredvid tankkvitton, hotellräkningar och korrespondens.
I praktiken täcker en rad per resa med följande de tre punkter som riktlinjen nämner:
| Vad R 9.4 kräver | Vad du skriver ner |
|---|---|
| Reiseweg (vägen) | datum, var du startade, vart du åkte, körda kilometer |
| berufliche Veranlassung (det tjänstemässiga skälet) | ändamålet och vem du besökte, t.ex. "Abnahme Baustelle, Firma Weber" |
| Reisedauer (tidsåtgången) | när du åkte och när du var tillbaka |
R 9.4 ställer ingen ytterligare fältlista. Den ställer inte heller några formkrav som zeitnah eller in geschlossener Form. De kommer från rättspraxis om körjournaler för tjänstebilar, som den här ordningen inte tar över.
Privata ärenden på vägen. R 9.4 Satz 3–4 LStR: en privat del av mer än ringa omfattning inom en tjänsteresa måste skiljas ut. Går det inte, "– auch nicht durch Schätzung –", räknas hela kostnaden som privata levnadskostnader. En avstickare till affären är lätt att skilja ut om underlaget visar den som en egen etapp.
När arbetsgivaren betalar: Kilometergeld upp till 0,30 € är skattefritt
§ 3 Nr. 16 EStG gör skattefritt det som arbetsgivare utanför den offentliga sektorn betalar "zur Erstattung von Reisekosten …, soweit sie die nach § 9 als Werbungskosten abziehbaren Aufwendungen nicht übersteigen". För den offentliga sektorn gör § 3 Nr. 13 detsamma. Upp till 0,30 € per km med bil, eller 0,20 € med ett annat motorfordon, är alltså skattefritt. Allt därutöver är Arbeitslohn.
R 3.16 LStR låter arbetsgivaren slå ihop slagen av reseersättning och reglera flera resor tillsammans: "Hierbei können mehrere Reisen zusammengefasst abgerechnet werden."
Vad ersättningsanspråket måste visa — R 9.5 Abs. 2 LStR.
- Satz 1: "Der Arbeitnehmer hat seinem Arbeitgeber Unterlagen vorzulegen, aus denen die Voraussetzungen für die Steuerfreiheit der Erstattung … ersichtlich sein müssen." Där arbetsgivaren ersätter faktiska kostnader i stället för schablonbeloppet måste handlingarna också visa "die tatsächlichen Gesamtkosten des Fahrzeugs".
- Satz 2: "Der Arbeitgeber hat diese Unterlagen als Belege zum Lohnkonto aufzubewahren."
Arbetsgivaren för in den skattefria ersättningen i Lohnkonto (§ 4 Abs. 2 Nr. 4 LStDV) och sparar den i sex år (§ 41 Abs. 1 Satz 9 EStG). Ditt reseunderlag blir en del av lönedokumentationen.
Ett undantag från pendlingssidan. Utan en erste Tätigkeitsstätte kan du behöva inställa dig varje dag vid samma Sammelpunkt, till exempel en bussdepå. Resorna hemifrån till den platsen behandlas då som pendling. Arbetsgivaren får inte ersätta dem skattefritt (BMF 25.11.2020, Rz. 38, 40). Pendling eller tjänsteresa: erste Tätigkeitsstätte tar upp det fallet.
Fick du mindre än 0,30 €? Resten är Werbungskosten
H 9.5 LStH: resekostnader "können als Werbungskosten abgezogen werden, soweit sie nicht vom Arbeitgeber steuerfrei erstattet worden sind (§ 3c)." H 9.6 lägger till huvudregeln. Efter en delvis ersättning är avdraget begränsat till det belopp med vilket de avdragsgilla kostnaderna överstiger den skattefria ersättningen (BFH 15.11.1991 – VI R 81/88).
Belysande siffror, inte hämtade ur någon regel. Du kör 4 000 tjänstekilometer under året, och arbetsgivaren betalar 0,20 € per km.
| Beräkning | Belopp | |
|---|---|---|
| Avdragsgillt till 0,30 € | 4 000 × 0,30 € | 1 200 € |
| Betalt skattefritt av arbetsgivaren | 4 000 × 0,20 € | 800 € |
| Werbungskosten för mellanskillnaden | 1 200 € − 800 € | 400 € |
Betalade arbetsgivaren i stället 0,35 € blir året 4 000 × 0,35 € = 1 400 €. Det är 200 € över de 1 200 € som får vara skattefria. Om inte arbetsgivaren kvittar dem mot andra resekostnader som den inte ersatte (R 3.16 LStR) är de 200 € Arbeitslohn.
En ersättning som betalas först året därpå minskar ändå Werbungskosten: H 9.4, "auch dann, wenn sie erst im Folgejahr geleistet werden" (BFH 20.09.2006 – I R 59/05).
De 1 230 € som kommer först
§ 9a Satz 1 Nr. 1 Buchst. a EStG ger varje anställd "ein Arbeitnehmer-Pauschbetrag von 1 230 Euro", "wenn nicht höhere Werbungskosten nachgewiesen werden". De 400 € i exemplet påverkar din skatt bara i den mån alla dina Werbungskosten tillsammans överstiger 1 230 €.
Uppgår de redan till 1 500 € utan resorna lyfter de 400 € dem till 1 900 €, och alla 400 € räknas. Är de 400 € dina enda Werbungskosten är Pauschbetrag högre, och resorna ändrar ingenting. Det lönar sig att kontrollera innan du lägger en kväll på förra årets resor.
Med tjänstebil blir det inga 0,30 €
R 9.5 Abs. 2 Satz 3 LStR: "Wird dem Arbeitnehmer für die Auswärtstätigkeit im Rahmen seines Dienstverhältnisses ein Kfz zur Verfügung gestellt, darf der Arbeitgeber die pauschalen Kilometersätze nicht – auch nicht teilweise – steuerfrei erstatten." ELSTER:s hjälp till Anlage N säger detsamma för deklarationen: "Ein Abzug von Werbungskosten ist nicht möglich, wenn Sie für die Fahrten ein vom Arbeitgeber gestelltes Beförderungsmittel benutzt haben (Firmenwagengestellung, unentgeltliche Sammelbeförderung)."
Tjänstebilen har sin egen fråga: hur dess privata användning beskattas. Det är Fahrtenbuch eller 1 %-regeln, och där måste körjournalen verkligen vara ordnungsgemäß.
Så för DriveHub det här underlaget åt dig
Det som oftast saknas i en reseräkning är den korta resan: den andra kunden på eftermiddagen, ett platsbesök på vägen hem. Var och en är bara värd några euro, men de är många.
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Den sparar datum, tider, båda ändpunkterna och sträckan för varje resa. Har din iPhone registrerat körning utan en matchande resa visas en berättelse om Missade resor under För dig på fliken Resor, och Återställ bygger upp rutten igen.
DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten.
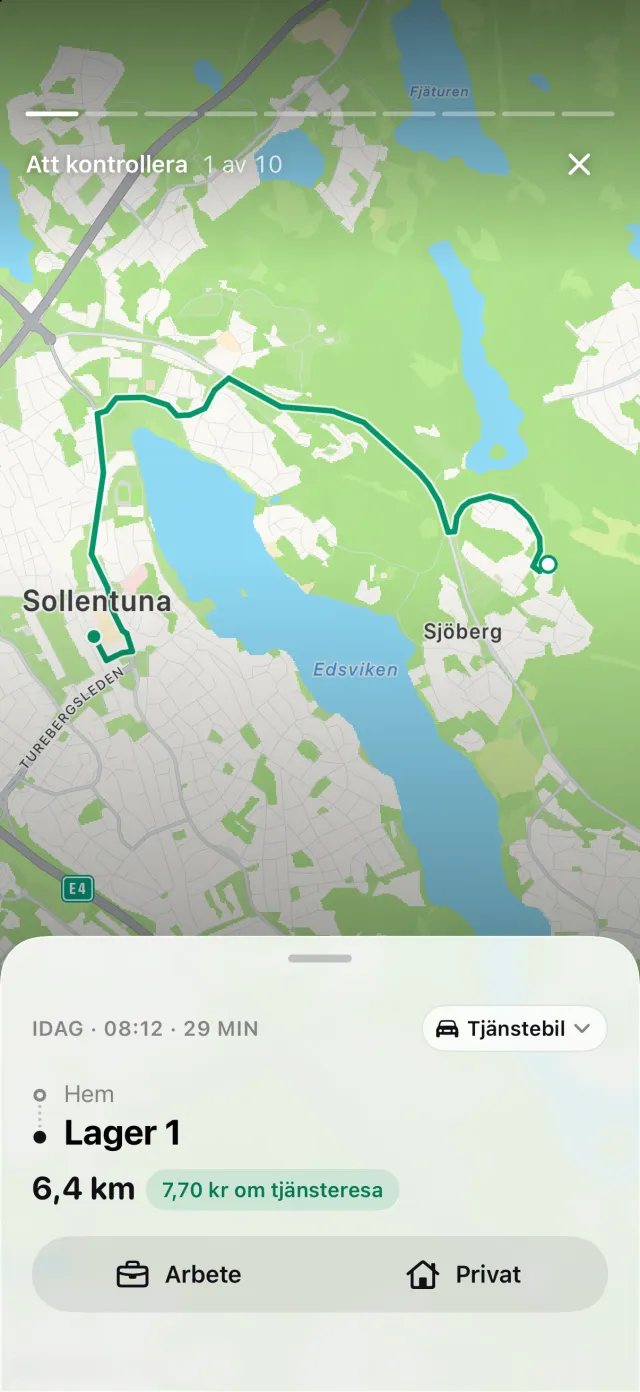
Tysklands 0,30 € är inbyggt, och varje resa prissätts med det belopp som gällde på dess datum. Rapporten, en PDF-, Excel- eller CSV-fil med DriveHub Pro, listar varje tjänsteresa med datum, båda adresserna och sträckan. Lägg till ändamålet med dina egna ord, "Abnahme Baustelle, Firma Weber", i stället för att låta resan bara vara markerad som arbete. Den delen förblir din.
Där DriveHub slutar: den avgör inte om en resa är din pendling eller en tjänsteresa, och den vet inte var din erste Tätigkeitsstätte ligger. När den frågar om en resa hemifrån till den platsen, svara Arbetsresa, inte Arbete eller Privat. Den lämnar ingenting till din arbetsgivare eller till Finanzamt. En resa som den inte registrerade och inte kan återställa, för att telefonen var avstängd eller urladdad, stannar utanför tills du lägger till den för hand.
DriveHub finns på App Store för iPhone. Tysklands övriga regler står på sidan om Tyskland, och att ställa in automatisk spårning tar några minuter, en gång.
Källor
- § 3 Nr. 13, 16, § 9 Abs. 1 Satz 3 Nr. 4a, § 9a Satz 1 Nr. 1 Buchst. a, § 41 Abs. 1 Satz 9 EStG; § 5 BRKG; § 4 Abs. 2 Nr. 4 LStDV.
- R 3.16, R 9.4, R 9.5 LStR; H 9.4, H 9.5, H 9.6, H 9.10 LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 37, 38 och 40 (LStH 2026 Anhang 25 III).
- ELSTER, Anleitung zur Einkommensteuererklärung, Anlage N.
- BFH, 15 november 1991 – VI R 81/88; BFH, 20 september 2006 – I R 59/05.
Den här sidan återger vad Einkommensteuergesetz, Lohnsteuer-Richtlinien och BMF säger, och anger källorna så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din Steuerberater, och ta med underlaget över dina resor.
Hela regeln och källorna den bygger på: Tyskland: krav på körjournalen.