 DriveHub
Riigijuhend · Ameerika Ühendriigid · 9 min
Standardne miilimäär või tegelikud kulud: otsustab esimene aasta
Ostsid või liisisid auto ja kasutad seda oma äris. IRS lubab seda arvestada kahel viisil — standardse miilimäära või tegelike kulude järgi —, aga ühe aasta kohta mitte kunagi mõlemat. Millised teed sulle avatuks jäävad, otsustatakse auto esimesel äriaastal.

Lühike vastus
IRS pakub äris kasutatava auto jaoks kaht meetodit: standardne miilimäär (standard mileage rate) või tegelikud autokulud (actual car expenses). Ühe aasta kohta kasutad neist üht, mitte mõlemat. Kütus on määra sees juba olemas, nii et miilimäära nõudele ei saa kütusetšekke lisada.
- 2026. aastal on määr 72,5 senti miili kohta kuni 30. juunini ja 76 senti alates 1. juulist.
- Oma auto: et määra üldse kasutada, pead selle valima esimesel aastal, mil auto on sinu äri jaoks kasutusvalmis. Pärast seda võid vahetada mõlemas suunas.
- Vali esimesel aastal tegelikud kulud ja määr on selle auto jaoks jäädavalt suletud.
- Liisitud auto: kui tahad määra, kasutad seda kogu liisinguperioodi vältel, pikendused kaasa arvatud.
- Tööalane parkimine ja teemaksud arvatakse maha lisaks, ükskõik kumma meetodi valid.
- Mõlemad meetodid toetuvad samale kahele arvule: sinu tööalased miilid ja aasta kogumiilid.
Kui sobid mõlemaks, soovitab Publication 463 arvutada mõlemat pidi: "you may want to figure your deduction both ways to see which gives you a larger deduction."
Kas saan maha arvata nii kütuse kui ka miilid?
Publication 463, 4. peatükk, Car Expenses: "You can generally use one of the two following methods to figure your deductible expenses. Standard mileage rate. Actual car expenses."
Määr asendab jooksvad kulud, mitte ei lisandu neile: "If you use the standard mileage rate for a year, you can't deduct your actual car expenses for that year. You can't deduct depreciation, lease payments, maintenance and repairs, gasoline (including gasoline taxes), oil, insurance, or vehicle registration fees." Rev. Proc. 2019-46 § 4.02 ütleb sama ja lisab määraga kaetud kulude hulka rehvid ja litsentsitasud.
Mõlemat nõuda seega ei saa. Miilimäär on kütus, kindlustus ja kulumine, kokku hinnatud.
2026. aasta määr on kaks arvu
Notice 2026-10 § 3 kehtestas 72,5 senti miili kohta. Announcement 2026-11 tõstis selle 13. juulil 2026 76 sendile sõitude puhul, mis tehti "on or after July 1, 2026". IRS-i standardsete miilimäärade leht näitab mõlemat: "2026 (Jan. 1 – June 30) 72.5" ja "2026 (July 1 – Dec. 31) 76".
Märtsis ja septembris sõidetud miil hinnatakse erinevalt. Kogu aastale rakendatud üks määr on pool aastat vale.
Oma auto puhul otsustab esimene aasta
Publication 463, Choosing the standard mileage rate: "If you want to use the standard mileage rate for a car you own, you must choose to use it in the first year the car is available for use in your business. Then, in later years, you can choose to use either the standard mileage rate or actual expenses."
Loeb auto esimene aasta, mil see on sinu äri jaoks kasutusvalmis. Kui auto oli sul olemas juba enne, kui hakkasid seda äris kasutama, võib see olla ostuaastast hilisem aasta.
Valik tehakse "by the due date (including extensions) of your return", ja "You can't revoke the choice." Füüsilisest isikust ettevõtja (sole proprietor) nõuab kumbagi meetodit Schedule C real 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate." Auto andmed lähevad seejärel Schedule C osasse IV (Part IV) või Form 4562 osasse V (Part V).
Mida see praktikas tähendab:
- Määr esimesel aastal: uks jääb lahti mõlemas suunas. Hilisemal aastal võid minna üle tegelikele kuludele.
- Tegelikud kulud esimesel aastal: määr on selle auto jaoks suletud. Kui amortiseerisid autot MACRS-i, section 179 mahaarvamise või boonusamortisatsiooniga (bonus depreciation), ei saa määr enam tagasi tulla.
Hilisem vahetus ei ole tasuta. Rev. Proc. 2019-46 § 4.05(3): "By using the business standard mileage rate, the taxpayer has elected to exclude the automobile, if owned, from MACRS." Publication 463 ütleb seejärel, et sa "must use straight line depreciation over the estimated remaining useful life of the car."
Liisitud auto puhul kehtib valik kogu liisingu ajal
"If you want to use the standard mileage rate for a car you lease, you must use it for the entire lease period." IRS Topic no. 510 lisab "(including renewals)".
Kehtib ka vastupidi. Liisitud autol, mille kohta oled "claimed actual car expenses after 1997", ei saa määra üldse kasutada.
Millal ei saa standardset miilimäära kasutada?
Publication 463 loetleb juhud. Standardset miilimäära ei saa kasutada, kui sa:
- "Use five or more cars at the same time (such as in fleet operations)";
- "Claimed a depreciation deduction for the car using any method other than straight line for the car's estimated useful life";
- kasutasid auto puhul MACRS-i;
- "Claimed a section 179 deduction" auto kohta;
- "Claimed the special depreciation allowance on the car";
- "Claimed actual car expenses after 1997 for a car you leased."
Viis autot tähendab samal ajal. "You aren't using five or more cars for business at the same time if you alternate using (use at different times) the cars for business." Publication 463 enda näide: müügiesindaja, kes kasutab vaheldumisi kolme autot ja kahte kaubikut, võib määra kasutada. Ettevõte, kus on korraga käigus üks auto ja neli kaubikut, "must use actual expenses for all vehicles."
Tasu eest sõitjaid vedav auto, näiteks takso, võib määra kasutada, kui ükski ülaltoodud piirang ei kehti.
Parkimine, teemaksud ja intressid tulevad peale
"In addition to using the standard mileage rate, you can deduct any business-related parking fees and tolls." Topic no. 510 ütleb, et see kehtib "whether you use the standard mileage rate or actual expenses."
Parkimine oma töökohas siia ei kuulu: need tasud "are nondeductible commuting expenses." Millised sõidud on kodu ja töö vahelised sõidud, on omaette küsimus — vaata tööle sõidu miilid USA-s.
Kaks asja jäävad määrast veel välja. Kui oled ettevõtja, loeb autolaenu intressi tööalane osa: "if you use your car 60% for business, you can deduct 60% of the interest on Schedule C (Form 1040)." Ka osariigi ja kohaliku omavalitsuse isikliku vara maks (personal property tax) auto eest on määrast eraldi.
Tegelikud kulud: kulud korda tööalane osakaal
Publication 463 loetleb, mis on tegelikud kulud: "Depreciation, Lease payments, Registration fees, Licenses, Insurance, Repairs, Gas, Garage rent, Tires, Oil, Tolls, Parking fees."
Nõuda saad ainult tööalast osa. "If you use your car for both business and personal purposes, you must divide your expenses between business and personal use. You can divide your expense based on the miles driven for each purpose."
IRS-i enda näide: aastas 20 000 miili, neist 12 000 tööalased. "You can claim only 60% (12,000 ÷ 20,000) of the cost of operating your car as a business expense."
Näidisvõrdlus: standardne miilimäär vs tegelikud kulud
Võtame sama auto 2026. aastal — 12 000 tööalast miili 20 000-st — ja oletame, et 6000 tööalast miili jäid enne 1. juulit ja 6000 pärast seda. Tegelike kulude jaoks oletame, et kütus, kindlustus, remont, registreerimine ja amortisatsioon tegid aastas kokku 12 000 $.
| Standardne miilimäär | Tegelikud kulud | |
|---|---|---|
| Jaanuar–juuni | 6000 × 0,725 $ = 4350 $ | |
| Juuli–detsember | 6000 × 0,76 $ = 4560 $ | |
| Aasta | 8910 $ | 12 000 $ × 60% = 7200 $ |
Selles näites annab määr suurema summa. Nende miilide juures tuleksid tegelikud kulud kasulikumaks ainult siis, kui auto aastakulud ületaksid 14 850 $ (8910 $ ÷ 60%). Määra järgi saadud summa liigub koos tööalaste miilidega; tegelike kulude summa liigub koos sellega, mis auto ülalpidamine ja amortisatsioon maksavad.
Tööalane parkimine ja teemaksud lähevad arvesse kummagi meetodi puhul. Kulusummad on siin arvutuse jaoks välja mõeldud; protsendireegel on IRS-i oma.
Tööalane osakaal otsustab ka amortisatsiooni
Sama protsent otsustab, kuidas tohid amortiseerida. "Generally, you must use your car more than 50% for qualified business use […] during the year to use MACRS. You must meet this more-than-50%-use test each year of the recovery period (6 years under MACRS)."
Section 179 kohta: "you must use your car more than 50% for business or work in the year you acquired it." Kui tööalane kasutus oli kasutuselevõtu aastal 50% või vähem, amortiseeritakse autot "using the straight line method over a 5-year recovery period". See kehtib ka siis, kui tööalane kasutus hiljem kasvab.
Amortisatsioon, mis on juba määra sees
Määra valimine ei jäta amortisatsiooni vahele, vaid fikseerib selle. Rev. Proc. 2019-46 § 4.04: kindlaks määratud "per-mile amount … is treated as the depreciation claimed by the taxpayer." Notice 2026-10 § 4 paneb selle paika — "35 cents per mile for 2026" — ning 2025. aastaks 33 senti, 2024. aastaks 30, 2023. aastaks 28 ja 2022. aastaks 26.
See loeb siis, kui lähed üle tegelikele kuludele või müüd auto. Publication 463: "you must reduce your basis in the car (but not below zero) by a set rate per mile for all miles for which you used the standard mileage rate." Ülaltoodud näites vähendavad 12 000 tööalast miili 2026. aastal × 0,35 $ = 4200 $ auto maksustamisväärtust (basis) selle aasta eest.
Juulikuine tõus seda arvu ei muutnud. Announcement 2026-11: "All other provisions of Notice 2026-10 remain in effect." Seega kehtib 35 senti iga 2026. aasta tööalase miili kohta.
Kui müüd auto või annad selle uue auto ostul vahetusse, kehtib sama vähendus: "You must reduce your basis in your car (but not below zero) by the amount of this depreciation."
Mida pead kirja panema, ükskõik millise meetodi valid
Miiliarvestus on mõlema meetodi puhul sama. Tegelike kulude puhul on vaja lisaks iga kulu arvestust: Table 5-1 küsib "Cost of each separate expense."
Iga sõidu kohta: kuupäev, sihtkoht, tööalased miilid ja tööalane eesmärk.
Aasta kohta, Publication 463 tabeli Table 5-1 järgi: "the cost of the car and any improvements, the date you started using it for business, the mileage for each business use, and the total miles for the year."
Tööalane osakaal on tööalased miilid jagatud kõigi miilidega. Ainult tööalaste sõitude päevik annab sellest murrust vaid ülemise poole. Schedule C osa IV küsib mõlemat: kui palju aasta kogumiilidest oli "a Business b Commuting (see instructions) c Other".
Arvestust ei pea kirjutama samal päeval: 26 CFR § 1.274-5T(c)(2)(ii)(A) aktsepteerib iganädalast sõidupäevikut. Ja "if you prepare a record on a computer, it is considered an adequate record." Üksikasjad ja see, kui kaua arvestust hoida, on artiklis mida IRS peab silmas „adequate records“ all. Päeviku pidamise viise võrdleb artikkel kuidas sõidupäevikut pidada.
Kui sinu ettevõte on sinu tööandja ja hüvitab sulle kulud. Oma auto kulude hüvitamisel kehtivad teised reeglid — vaata oma autoga tööl USA-s. Töötaja, kellele kuulub otse või kaudselt üle 10% ettevõtte emiteeritud aktsiate väärtusest, loetakse tööandjaga seotud isikuks. Publication 463 ütleb, et selline töötaja "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Kuidas DriveHub miilipoole lihtsamaks teeb
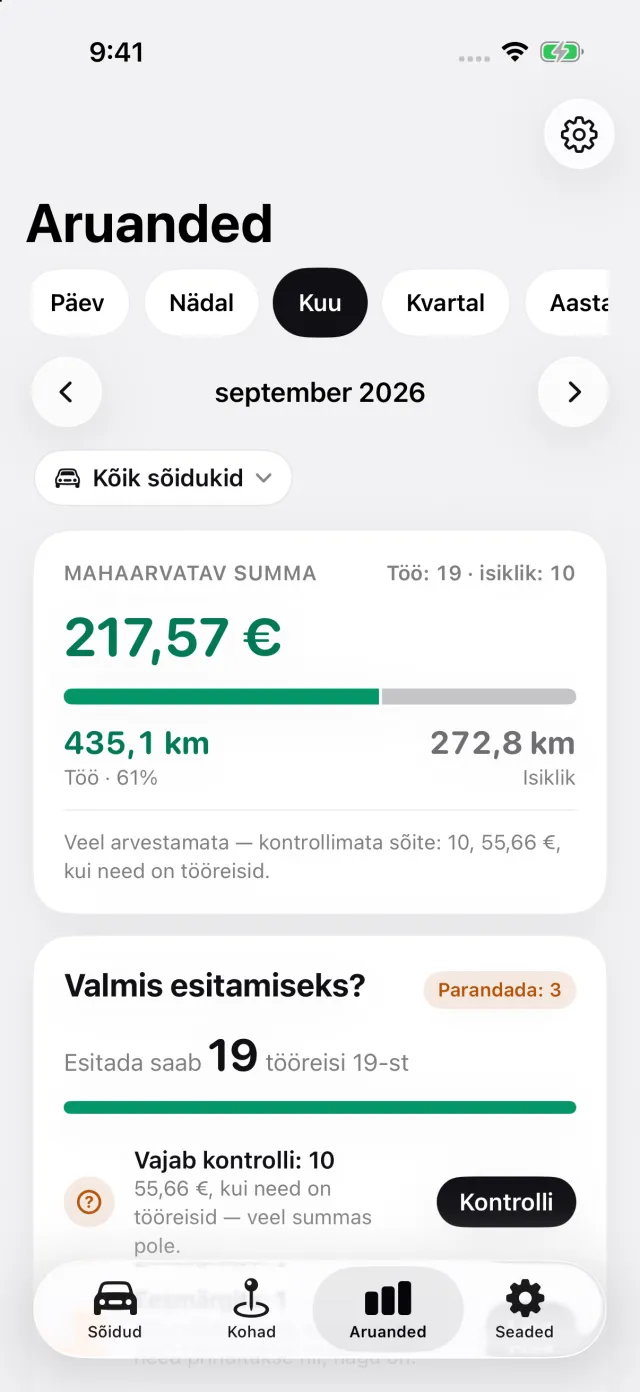
DriveHub katab sellest miilipoole. Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu, nii töö- kui ka erasõidud — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Hiljem märgid iga sõidu kas Töö või Isiklik, ja vahekaart Aruanded näitab tööalaseid miile ning nende osakaalu kogusummast.
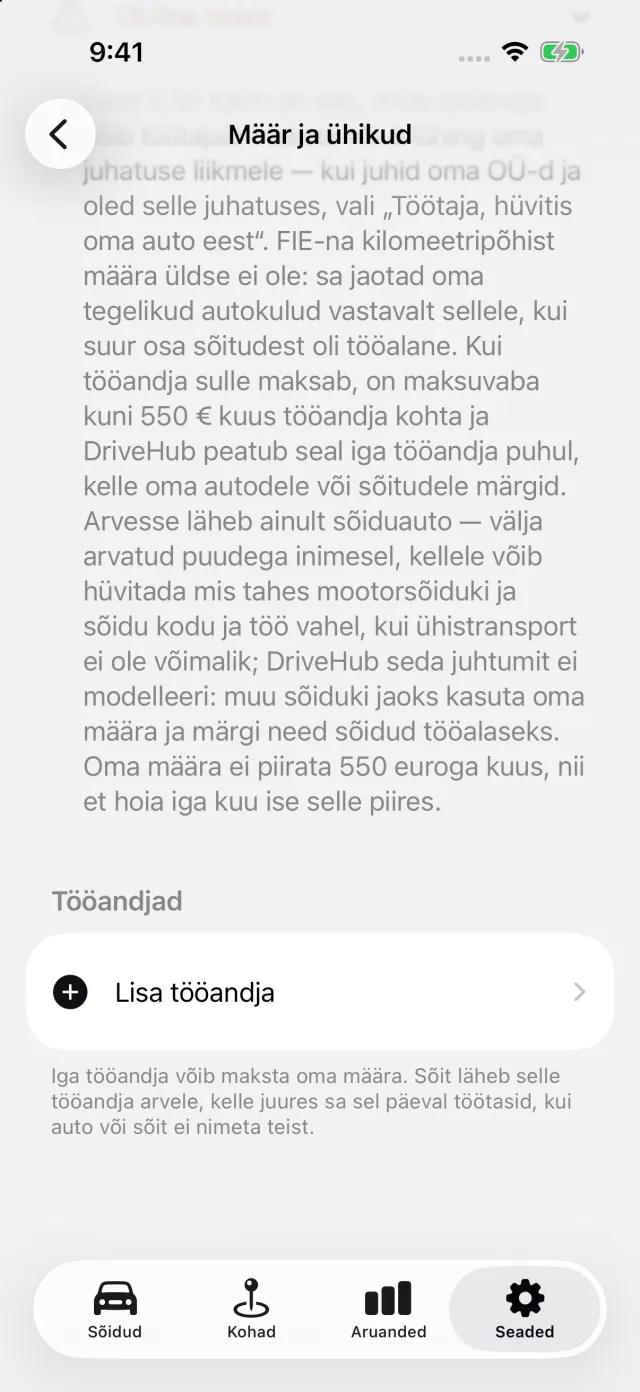
Jaotises Seaded → Määr ja ühikud on USA määr sisse ehitatud. Iga sõit hinnatakse selle määraga, mis kehtis sõidu kuupäeval: 72,5 senti enne 1. juulit 2026 ja 76 senti alates sellest. Samal ekraanil on kirjas, millal on standardmäär ettevõtjast juhile avatud: esimene äriaasta, kogu liisinguperiood, korraga vähem kui viis autot.
Eksporditud aruandes on iga sõidu kuupäev, sihtkoht, tööalane eesmärk ja miilid ning aasta alguse ja lõpu odomeetri näit. Kui sinu iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub see vahekaardile Sõidud kui Vahele jäänud sõidud, nii et saad lünga kinni püüda enne deklaratsiooni esitamist.
Kus piir jookseb: DriveHub salvestab ja liigitab miile ning prindib päeviku. See ei arvuta amortisatsiooni, section 179 mahaarvamist ega tegelike kulude mahaarvamist — nende jaoks on vaja sinu kulusid ja sinu maksudeklaratsiooni koostajat.
- DriveHub App Store'is
- USA sõidupäeviku reeglid
- Seadista automaatne jälgimine ja saa teada, kui sõit jääb vahele
See leht annab edasi selle, mida Publication 463, Rev. Proc. 2019-46, Notice 2026-10, Announcement 2026-11, IRS Topic no. 510 ja Schedule C juhised ütlevad, ja viitab neile, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma maksudeklaratsiooni koostajalt (tax preparer) — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Ameerika Ühendriigid: sõidupäeviku nõuded.