 DriveHub
Riigijuhend · Ameerika Ühendriigid · 7 min
Tööle sõit ei loe kunagi. Otsustab see, kus tööpäev algab
Kodu ja töö vahelisi miile ei saa maha arvata, ja IRS-i reeglil pole erandeid vahemaa, teel tehtud kõnede ega pagasiruumis olevate tööriistade jaoks. Küll aga on sellel kolm olukorda, kus sõit kodust lakkab üldse olemast tööle sõit.

Lühike vastus
Sõit kodu ja sinu tavalise töökoha vahel on isiklik tööle sõidu kulu (commuting expense), ja seda ei saa kunagi maha arvata. Publication 463, 4. peatükk: "You can't deduct commuting expenses no matter how far your home is from your regular place of work. You can't deduct commuting expenses even if you work during the commuting trip."
Vastust ei muuda sõit ise, vaid see, kust see algab ja kus lõpeb. Revenue Ruling 99-7 toob välja kolm erandit:
- ajutine töökoht väljaspool suurlinnapiirkonda (metropolitan area), kus sa elad ja tavaliselt töötad;
- ajutine töökoht ükskõik millisel kaugusel, kui sul on tavaline töökoht väljaspool kodu;
- ükskõik milline muu töökoht, kui sinu kodu on sinu peamine tegevuskoht (principal place of business).
Päeva jooksul ühest töökohast teise sõitmine on samuti mahaarvatav, otsetee ulatuses.
Kui sul ei ole tavalist töökohta ega nõuetele vastavat kodukontorit ja kõik sinu objektid on sinu suurlinnapiirkonnas, on päeva esimene sõit ja viimane sõit koju tööle sõit. Arvesse lähevad ainult sõidud objektide vahel.
Kui oled töötaja, annavad erandid sulle harva mahaarvamise. Alates 2018. aastast ei saa enamik töötajaid hüvitamata autokulusid üldse maha arvata. Sinu jaoks otsustavad erandid, milliseid miile saab tööandja sulle maksuvabalt hüvitada — vaata oma autoga tööl USA-s.
Sõidad iga päev samasse kontorisse: alati tööle sõit
See on tööle sõit oma kõige lihtsamal kujul, ja sellest ei saa midagi maha arvata. Publication 463 joonis Figure B nimetab sõitu kodu ja tavalise või peamise töökoha vahel "Never deductible."
Teel töö tegemine ei aita. Publication 463 näide on töökõned või tööjutt kaassõitjaga — need "don't change the trip from personal to business."
Maha arvata saab sõite, mida teed sellest kontorist, kui oled juba seal: kliendi juurde, teisele objektile, tagasi kontorisse.
Sind saadetakse ajutisse töökohta
Oletame, et sul on üks või mitu tavalist töökohta väljaspool kodu. Siis on sõit kodust ajutisse töökohta samal tegevusalal mahaarvatav, olenemata vahemaast. Publication 463: "you can deduct the expenses of the daily round-trip transportation between your home and the temporary location, regardless of distance." Selle näide on nädalane koolitus teises kontoris samas linnas.
Töökoha teeb ajutiseks üheaastane ootus, mitte päevade või nädalate arv. Publication 463 sõnastab selle nii: "If your employment at a work location is realistically expected to last (and does in fact last) for 1 year or less, the employment is temporary unless there are facts and circumstances that would indicate otherwise."
Test vaatab ette, ja tulemus võib muutuda:
- Algusest peale oodatakse, et see kestab üle aasta: ei ole ajutine, "regardless of whether it actually lasts for more than 1 year."
- Oodatakse, et see kestab aasta või vähem, siis pikendatakse: ajutine, kuni sinu ootus muutub, ja "It won't be treated as temporary after the date you determine it will last more than 1 year."
Nii et kuueks kuuks mõeldud ja siis üle aasta pikendatud lähetus ei kaota varasemaid kuid. Tööle sõit on need sõidud, mis jäävad pärast päeva, mil said teada, et see kestab üle aasta.
Sul ei ole tavalist töökohta
Mõnel pole kontorit, kuhu sõita — ehitaja, kes liigub objektilt objektile, või müügiesindaja, kes töötab autost. Siin otsustab suurlinnapiirkond, kus sa elad.
Publication 463: "If you have no regular place of work but ordinarily work in the metropolitan area where you live, you can deduct daily transportation costs between home and a temporary work site outside that metropolitan area." Selle sees on sõidud kodust "nondeductible commuting expenses." Suurlinnapiirkond "includes the area within the city limits and the suburbs that are considered part of that metropolitan area."
Suurlinnapiirkonna sees on päeva esimene ja viimane sõit tööle sõit. Publication 463 näide 3 (Example 3): "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses. While you can't deduct the costs of these trips, you can deduct the costs of going from one client or customer to another."
Sul on kaks tööd või töötad ühel päeval kahes kohas
Sõitu ühest töökohast teise saab maha arvata, olgu tööandja sama või mitte. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other."
Sellega kaasnevad kaks piirangut:
- Otsetee on ülempiir. "if for some personal reason you don't go directly from one location to the other, you can't deduct more than the amount it would have cost you to go directly from the first location to the second."
- Põhitöö vaba päev on tööle sõidu päev. "Transportation expenses you have in going between home and a part-time job on a day off from your main job are commuting expenses. You can't deduct them."
Kui sa pole kindel, kumb töö on sinu põhitöö, ütleb Figure B: "Consider the time you spend at each, the activity you have at each, and the income you earn at each."
Sinu kontor on sinu kodus
Kui sinu kodukontor vastab peamise tegevuskoha nõuetele, ei ole sõit kodust enam tööle sõit. Publication 463: "you can deduct your daily transportation costs between your home and another work location in the same trade or business." Revenue Ruling 99-7 lisab, et see kehtib "regardless of whether the other work location is regular or temporary and regardless of the distance."
Raske osa on nõuetele vastamine, ja selle paneb paika IRC § 280A(c)(1). Ruumi peab kasutama "exclusively" ja "on a regular basis" sinu peamise tegevuskohana. Publication 587 selgitab mõlemat:
- Ainult tööks: "You do not meet the requirements of the exclusive use test if you use the area in question both for business and for personal purposes."
- Regulaarselt: "Incidental or occasional business use is not regular use."
Kodukontor, kus teed haldustööd, võib läbi minna ka siis, kui tasustatud töö toimub mujal. See kvalifitseerub, kui "You use it exclusively and regularly for administrative or management activities of your trade or business" ja "You have no other fixed location where you conduct substantial administrative or management activities". Publication 587 näidete hulgas on "Billing customers, clients, or patients" ja "Keeping books and records."
Kui sinu kodukontor nõuetele ei vasta, on Revenue Ruling 99-7 otsekohene: seal tehtav äritegevus "is not sufficient to overcome the inherently personal nature of the residence", ja sõidud selle ja sinu tavaliste töökohtade vahel on isiklikud.
Oled töötaja ja töötad kodus
Töötajale kehtib kaks piirangut. Section 280A(c)(1) ütleb haldustegevuse tee kohta: "In the case of an employee, the preceding sentence shall apply only if the exclusive use referred to in the preceding sentence is for the convenience of his employer."
Teine piirang on laiem. Alates 2018. aastast ei saa töötaja hüvitamata autokulusid üldse maha arvata. Mitmesuguste itemiseeritud mahaarvamiste (miscellaneous itemized deductions) peatamine IRC § 67(h) alusel on nüüd alaline, kitsaste eranditega näiteks reservväelastele ja nõuetele vastavatele õpetajatele. Enamiku töötajate jaoks on küsimus seega selles, mida tööandja tohib maksuvabalt hüvitada, ja seal loevad ülaltoodud reeglid endiselt.
Kas parkimine, reklaam autol või tööriistade vedu teeb tööle sõidu mahaarvatavaks?
Publication 463 nimetab mitu asja, millelt inimesed loodavad vastuse muutumist. Mitte ükski neist seda ei muuda.
- Parkimine töö juures. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
- Reklaam autol. Selle kandmine "doesn't change the use of your car from personal use to business use."
- Tööriistade või instrumentide vedu. See "doesn't make your car expenses deductible. However, you can deduct any additional costs you have for hauling tools or instruments (such as for renting a trailer you tow with your car)."
Ka tööandja makse ei muuda seda. Publication 463 nimetab tööle sõitu isiklikuks kuluks ja ütleb isiklike kulude kohta, mida tööandja hüvitab: "your employer must report the reimbursement as wage income in box 1 of your Form W-2." Selles lauses tööle sõitu ei nimetata. Koos loetuna on miilipõhine makse tööle sõidu eest aga palk, mitte maksuvaba hüvitis.
Üks päev, kolm moodi
Võtame näidispäeva: kodust kliendi A juurde 12 miili; kliendi A juurest kliendi B juurde 8 miili; kliendi B juurest koju 15 miili. Kokku 35 miili, ja mõlemad kliendid on sinu suurlinnapiirkonnas.
| Sinu olukord | Kodu → A, 12 mi | A → B, 8 mi | B → kodu, 15 mi | Tööalased miilid |
|---|---|---|---|---|
| Tavalist kontorit ega nõuetele vastavat kodukontorit ei ole | Tööle sõit | Töö | Tööle sõit | 8 |
| Tavaline kontor mujal; A ja B on ajutised objektid samal tegevusalal | Töö | Töö | Töö | 35 |
| Kodukontor, mis on sinu peamine tegevuskoht | Töö | Töö | Töö | 35 |
| Töötaja, ükskõik millises ülaltoodud reas | Nagu selles reas | Nagu selles reas | Nagu selles reas | Sama arv; enamikule töötajatest mitte mahaarvatav, ainult maksuvabalt hüvitatav |
Esimeses reas loetakse klient A selleks päevaks sinu kontoriks, nii et 35 − 12 − 15 = 8. Samad 35 miili annavad 8 või 35 tööalast miili, ja vahe otsustavad asjaolud, mida ükski sõidukanne üksi ei näita.
Mida su sõidupäevik peab näitama
Tööalast miili tuleb tõendada sõidu kaupa: kuupäev, sihtkoht, miilid ja tööalane eesmärk. Kus mängus on tööle sõidu reeglid, kannab raskust eesmärk. „Klient B, kliendi A juurest“ ütleb, miks sõit on tööalane; „Ladu“ ei ütle, kas ladu on sinu tavaline töökoht või ajutine. Mida IRS loeb „adequate records“-iks katab ülejäänu, sealhulgas aasta kogumiilid koos tööle sõitudega.
Kuidas DriveHub seda lihtsamaks teeb
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Tööle sõit on nende hulgas, ja DriveHub küsib hiljem, millised olid Töö ja millised Isiklik. Tööle sõit jääb päevikusse isiklike miilidena, ja just sealt tuleb aasta kogusumma.
Sõit kodust lattu kell kaheksa hommikul on selline sõit, mida saad liigitada ainult sina: Isiklik, kui ladu on sinu tavaline töökoht, Töö, kui see on ajutine objekt.
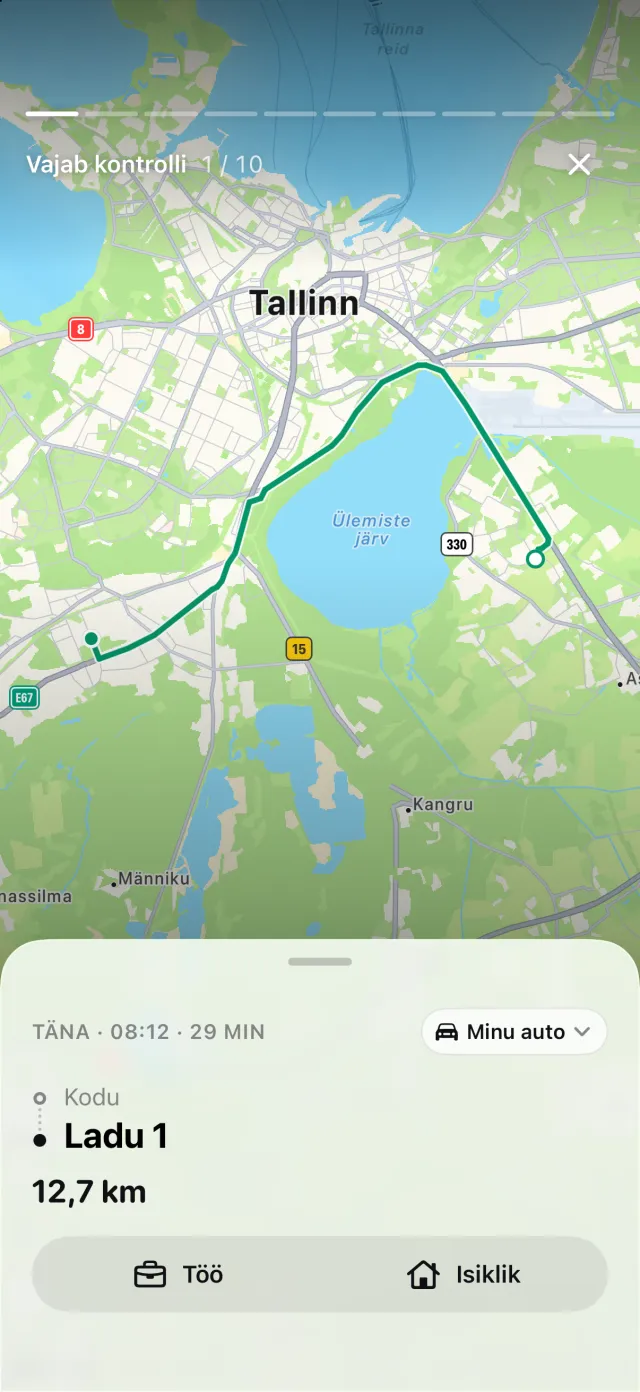
Mida DriveHub teha ei saa, on otsustada, milline reegel sinu kohta kehtib. Kas objekt on ajutine, kas sul on tavaline töökoht ja kas sinu kodukontor vastab nõuetele, on faktid sinu töö kohta. DriveHub neid ei tea, seega ei liigita ta sõitu nende põhjal sinu eest — seda teed sina.
Kui sinu iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub see vahekaardil Sõidud jaotisesse Vahele jäänud sõidud, nii et päeva keskmine sõit ei kao vaikselt. Aruandes on iga sõidu kuupäev, sihtkoht, tööalane eesmärk sinu enda sõnadega ja miilid. Sõidupäeviku pidamise viisid võrdleb seda paberi ja tabelarvutusega; kui sõidad autoga, mis kuulub sinu ettevõttele, vaata auto oma ettevõtte jaoks USA-s.
See leht annab edasi selle, mida Publication 463, Publication 587, Revenue Ruling 99-7 ja Internal Revenue Code ütlevad, ja viitab neile, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma maksudeklaratsiooni koostajalt (tax preparer) — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Ameerika Ühendriigid: sõidupäeviku nõuded.