 DriveHub
Landeguide · Spanien · 8 min.
Kilometraje i Spanien er stadig 0,26 €/km i 2026: hvad du skal registrere for hver tur, og hvad der beskattes ud over
Din arbejdsgiver betaler dig kilometraje for at køre i din egen bil i arbejdet. I 2026 er op til 0,26 € pr. kilometer stadig ikke indkomst, så længe du kan dokumentere turen. Her er, hvad det betyder tur for tur, og hvad der sker, når virksomheden betaler mere.

Det korte svar
- 0,26 € pr. kilometer er skattefri, plus vejafgifter og parkering, der er dokumenteret med kvitteringer. Kilden er Reglamento del IRPF art. 9.A.2.b), med beløbet fastsat ved Orden HFP/792/2023.
- Det er stadig 0,26 i 2026. Orden har været i kraft siden 17. juli 2023, og den 4. oktober 2026 viste BOE intet, der afløser den.
- Hver tur skal have sin dag, sit sted og sin årsag, plus de kilometer, betalingen ganges med. Der er ingen foreskreven form: Ethvert retligt tilladt bevismiddel kan bruges, og skattemyndigheden vurderer det.
- Betaling over 0,26 er ikke tabt, den beskattes. Kun den del, der overstiger 0,26 × km, kommer på din lønseddel som løn. Resten forbliver skattefri.
- En fast månedlig bilgodtgørelse fungerer på samme måde. Den er kun skattefri op til 0,26 × de kilometer, der er dokumenteret, plus dokumenterede vejafgifter og parkering.
Det er reglen i det fælles skatteområde. I Baskerlandet er beløbet 0,29 €, i Navarra 0,36 €: se kilometraje i Navarra og Baskerlandet.
Hvor de 0,26 €/km kommer fra
Orden HFP/792/2023, art. único.1, med dens egne ord:
"A efectos de lo previsto para los gastos de locomoción en la letra b) del artículo 9.A.2 del Reglamento del Impuesto sobre la Renta de las Personas Físicas … se excluirá la cantidad que resulte de multiplicar 0,26 euros por el número de kilómetros recorridos, siempre que se justifique la realidad del desplazamiento, más los gastos de peaje y aparcamiento que se justifiquen."
Orden trådte i kraft den dag, den blev offentliggjort, 17. juli 2023. Litra a) i samme artikel dækker offentlig transport. Litra b) er den private bil.
Slår du selv artiklen op, så pas på en fælde. BOE's konsoliderede tekst af art. 9 viser stadig 0,19 € i selve teksten: «b) En otro caso, la cantidad que resulte de computar 0,19 euros por kilómetro recorrido…». De 0,26 står kun nedenunder som en «Téngase en cuenta»-note. De 0,19 er det beløb, der gjaldt indtil 17. juli 2023.
De 0,26 er det, en arbejdsgiver må betale en lønmodtager, uden at det er indkomst. Det er ikke et fradrag, en selvstændig tager. For en autónomo, se kilometraje for en autónomo.
Hvad du skal registrere for hver tur
Betingelsen er "siempre que se justifique la realidad del desplazamiento": Turens realitet skal vises. Loven fastlægger resultatet, ikke en form.
Tribunal Económico-Administrativo Central sagde, hvad det resultat består af, i sin ensretningsafgørelse 00/03972/2018 (6. november 2018). Betaleren skal dokumentere "el día y lugar del desplazamiento que, junto con el motivo o razón de éste, son precisamente los extremos que permiten acreditar que las cantidades (euros por kilómetro o euros por día) establecidas en la norma quedan exoneradas de tributación por obedecer a razones laborales".
Så for hver tur:
| Hvad | Hvorfor |
|---|---|
| Dagen | nævnt af TEAC |
| Stedet: hvor du kørte hen | nævnt af TEAC |
| Årsagen til turen | nævnt af TEAC |
| Kilometerne | det tal, de 0,26 ganges med |
| Tidspunktet | en del af det, der skal kunne bevises |
| Transportmidlet: din egen bil | en del af det, der skal kunne bevises |
Det bredere krav tilføjer to ting. Det, der skal kunne bevises, er, at rejserne fandt sted, med hvilket transportmiddel, hvor mange der var (et omtrentligt antal accepteres) og på hvilke tidspunkter. Notér derfor også tidspunktet for hver tur, og at du kørte i din egen bil.
En tom spansk kørebog (PDF) har præcis disse kolonner.
Ethvert bevismiddel, ingen foreskreven form
En arbejdsgiver spurgte Dirección General de Tributos netop om dette: "Cómo registrar y justificar el kilometraje efectuado de cara a posibles inspecciones". Det bindende svar, V0540-24 (9. april 2024):
"la justificación de la realidad de los desplazamientos … podrá realizarse por medio de cualquiera de los medios de prueba admitidos en Derecho, según dispone el artículo 106 de la Ley General Tributaria … si bien corresponderá a los órganos de gestión e inspección de la Administración Tributaria su valoración."
Der nævnes ingen form, ingen feltliste, ingen skabelon og ingen app. En notesbog, et regneark eller en eksport fra en app kan hver især fremlægges som bevis. Skattemyndigheden vurderer dem.
Vejafgifter og parkering: gem selv kvitteringerne
Vejafgifter og parkering kommer oveni de 0,26, men kun "que se justifiquen". Her flytter TEAC-afgørelsen bevisbyrden: Ligesom billetter til offentlig transport "habrán de justificarse, en principio, por el empleado o perceptor", fordi kvitteringerne står i lønmodtagerens navn. Arbejdsgiveren skal stadig bevise, at udgiften havde forbindelse til arbejdet.
I praksis: Du gemmer kvitteringerne for vejafgifter og parkering. Kilometeroptegnelserne er arbejdsgiverens at opbevare.
En brændstofkvittering viser brændstoffet, ikke turen
I V0528-20 (4. marts 2020) betalte et hjemmeplejefirma sine ansatte pr. kilometer mod en brændstofbon og spurgte, om det var nok. DGT godkendte ikke bonen. Den svarede kun, at turene kan bevises med ethvert bevismiddel, og at kontrollanterne vurderer det. En brændstoffaktura beviser brændstoffet, ikke turen.
Hvem bærer bevisbyrden
For skattefri rejseudgifter ligger bevisbyrden hos arbejdsgiveren, ikke hos dig. Det ændrer, hvem optegnelserne er til, og det gennemgås fuldt ud i hvem der skal bevise turen.
Hvilke ture der tæller
Skattefriheden gælder en lønmodtager, "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (RIRPF art. 9.A.2). Turen fra hjemmet til din sædvanlige arbejdsplads er ikke en af dem, selv hvis virksomheden betaler den pr. kilometer med 0,26. Den har sin egen side: er turen fra hjem til arbejde kilometraje?.
Hvad der beskattes ud over 0,26
RIRPF art. 9.A.6: "Las asignaciones para gastos de locomoción, manutención y estancia que excedan de los límites previstos en este artículo estarán sujetas a gravamen."
AEAT's Manual práctico Renta 2025 siger det ligeud: "el exceso percibido, en su caso, sobre las cantidades indicadas está plenamente sujeto a gravamen en concepto de rendimientos del trabajo." Og V0540-24 tilføjer, at skattetrækket af det overskydende følger den almindelige lønprocedure ("el procedimiento general establecido en el artículo 82 y siguientes del Reglamento").
En højere sats gør altså ikke hele betalingen skattepligtig. Kun det overskydende er løn.
Regneeksempel: en convenio, der betaler 0,35 €/km
På en måned kører du 800 dokumenterede erhvervskilometer, og du betaler 12 € i vejafgifter med kvitteringer i dit navn. Din convenio betaler 0,35 € pr. kilometer plus vejafgifterne.
| Beløb | |
|---|---|
| Betalt for kilometer: 800 × 0,35 | 280,00 € |
| Skattefrit: 800 × 0,26 | 208,00 € |
| Beskattet som løn: 280,00 − 208,00 (= 800 × 0,09) | 72,00 € |
| Vejafgifter, dokumenteret | 12,00 €, skattefrit oveni |
Du får 292 €. Heraf er 220 € skattefri, og 72 € kommer på din lønseddel med almindeligt skattetræk.
En fast månedlig bilgodtgørelse
Nogle arbejdsgivere betaler et fast beløb om måneden for bilen i stedet for et beløb pr. kilometer. I V0798-22 (11. april 2022) fik en lønmodtager en fast "subvención mensual fija, coche propio" og afleverede hver måned et ark med erhvervskilometer. Arbejdsgiveren trak skat af hele beløbet.
DGT's svar: Godtgørelsen "quedará exonerada de gravamen en su totalidad o en la parte que corresponda" til beløbet pr. kilometer "en los desplazamientos cuya realidad se justifique", plus dokumenterede vejafgifter og parkering. Afgørelsen brugte 0,19, det beløb, der gjaldt 1. januar 2022. I dag kører samme ræsonnement på 0,26.
Hvad betalingen kaldes, er ligegyldigt. Den skattefri del er satsen × de dokumenterede kilometer:
- En månedlig godtgørelse på 250 € og 600 dokumenterede km: 600 × 0,26 = 156 € skattefrit, 94 € beskattet som løn.
- De samme 250 € og 1 200 dokumenterede km: 1 200 × 0,26 = 312 €, mere end godtgørelsen, så alle 250 € er skattefri.
Hvis arbejdsgiveren trækker skat af en del, der burde have været skattefri, nævner afgørelsen, hvordan det anfægtes. Det sker ved en reclamación económico-administrativa (LGT art. 229.5), ikke ved et spørgsmål til DGT.
Hvis turen ikke kan dokumenteres
Så beskattes kilometraje som almindelig lønindkomst. De 0,26 beskytter kun kilometer, hvis realitet kan vises.
Hvor længe optegnelserne gemmes
Den spanske skattelov nævner ingen fast periode. Pligten følger forældelsesfristen på fire år for ansættelse (LGT art. 66.a), regnet fra dagen efter indgivelsesfristen (art. 67.1). Hvor optegnelserne understøtter en andens skatteforhold, er perioden længere. Det gælder for en arbejdsgiver, der opbevarer beviset for en skattefri godtgørelse. Art. 70.2 forlænger den så til den handelsretlige periode: "seis años, a partir del último asiento realizado en los libros" (Código de Comercio art. 30.1).
Endnu et tilfælde: arbejdsgiveren betaler intet
Orden HFP/792/2023, art. único.2, anvender de samme 0,26 på arbejdstagere i en relación laboral especial de carácter dependiente (RIRPF art. 9.B.1.a), hvis arbejdsgiver ikke godtgør dem noget, "siempre que justifiquen la realidad de sus desplazamientos".
Tjekliste
- Hver erhvervstur har sin dag og sit tidspunkt, stedet du kørte hen, årsagen, kilometerne, og at du kørte i bil.
- Hver tur førte dig ud af din arbejdsplads for at arbejde et andet sted. Turen fra hjem til arbejde er ikke en af dem.
- Kvitteringer for vejafgifter og parkering er gemt, i dit navn.
- Betaling over 0,26 €/km (eller en fast godtgørelse over 0,26 × dokumenterede km) står som løn på din lønseddel, ikke hele beløbet.
- Optegnelserne når frem til din arbejdsgiver i en form, den kan gemme.
Sådan gør DriveHub det lettere
Det svage punkt i en kilometraje-optegnelse er sjældent reglen. Det er turen, ingen skrev ned, og årsagen, ingen husker tre uger senere.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Den gemmer datoen, begge endepunkter og distancen. DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten under Skal tjekkes. For turen fra hjemmet til din arbejdsplads svarer du Pendling, så den aldrig tæller som erhverv. Årsagen tilføjer du med dine egne ord.
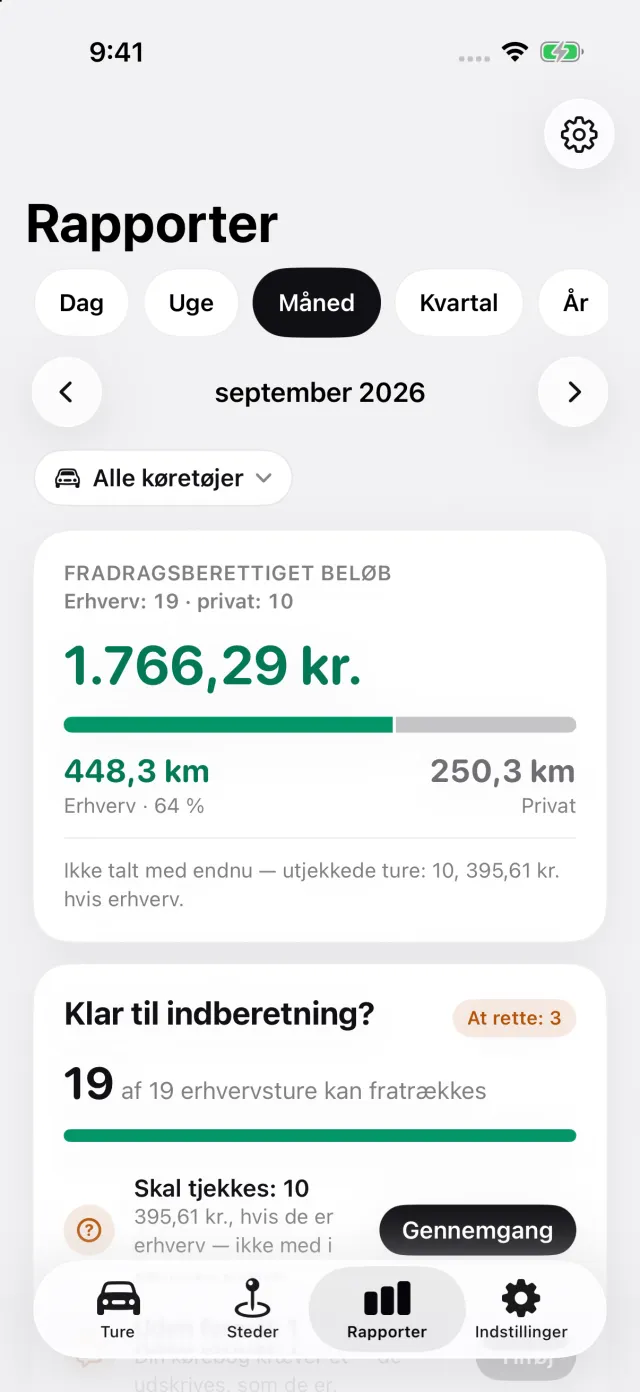
Rapporter viser månedens erhvervs- og private kilometer, og hvad erhvervskilometerne bliver til med 0,26 € pr. km. Hver tur prissættes med det beløb, der gjaldt på dens dato. I Baskerlandet eller Navarra vælger du din Skatteregion under Land i Indstillinger, og DriveHub værdisætter i stedet erhvervsture til 0,29 € eller 0,36 €.
Rapporten, en PDF-, Excel- eller CSV-fil med DriveHub Pro, viser hver erhvervstur med dato, begge adresser, distancen og det formål, du skrev. På en rapport for én bil udskrives føreren og nummerpladen én gang i sidehovedet. Dit navn står der, når du har valgt bilen og indtastet dit navn i rapportindstillingerne. Det er en fil, din arbejdsgiver kan gemme, og det betyder noget, fordi det er arbejdsgiveren, der skal dokumentere turene.
Hvor DriveHub stopper: Den gemmer ikke dine kvitteringer for vejafgifter og parkering, regner ikke ud, hvilken del af en convenio-sats der er løn, og afgør ikke, om en tur opfylder betingelserne. Det bliver hos dig, din arbejdsgiver og din asesor.
DriveHub findes i App Store til iPhone. De spanske regler står på siden om Spanien, og opsætning af automatisk registrering tager et par minutter, én gang.
Denne side gengiver, hvad Reglamento del IRPF, Orden HFP/792/2023, TEAC og DGT siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din asesor, og tag optegnelserne med.
Den fulde regel med de retsakter, den bygger på: Spanien: krav til kørebogen.
Længere læsning
- Kørsel fra hjem til arbejde er ikke skattefri kilometraje i Spanien, heller ikke når den betales med 0,26 €/km
- Moms på en bil i Spanien — formodningen på 50 % for en autónomo, hvordan du dokumenterer mere, og hvad det betyder for IRPF
- Kilometraje som autónomo i Spanien: der er ingen 0,26 €/km for din egen bil