 DriveHub
Guía por país · España · 8 min
El kilometraje en España sigue en 0,26 €/km en 2026: qué anotar de cada desplazamiento y qué tributa por encima
Tu empresa te paga kilometraje por usar tu propio coche para trabajar. En 2026, hasta 0,26 € por kilómetro sigue sin ser renta, siempre que puedas justificar el desplazamiento. Aquí tienes lo que eso supone trayecto a trayecto, y qué pasa cuando la empresa paga más.

La respuesta corta
- Están exentos 0,26 € por kilómetro, más los peajes y el aparcamiento que se justifiquen con su recibo. La fuente es el Reglamento del IRPF, art. 9.A.2.b), con la cifra fijada por la Orden HFP/792/2023.
- En 2026 sigue siendo 0,26. La Orden está en vigor desde el 17 de julio de 2023 y, a 4 de octubre de 2026, el BOE no recogía nada que la sustituya.
- Cada desplazamiento necesita su día, su lugar y su motivo, además de los kilómetros que multiplica el pago. No hay modelo obligatorio: vale cualquier medio de prueba admitido en Derecho, y Hacienda lo valora.
- Lo que se pague por encima de 0,26 no se pierde, tributa. Solo la parte que exceda de 0,26 × km va a tu nómina como salario. El resto sigue exento.
- Una cantidad fija mensual por el coche funciona igual. Solo está exenta hasta 0,26 × los kilómetros justificados, más los peajes y el aparcamiento justificados.
Esta es la norma del territorio común. En el País Vasco la cifra es 0,29 € y en Navarra 0,36 €: véase kilometraje en Navarra y el País Vasco.
De dónde salen los 0,26 €/km
Orden HFP/792/2023, artículo único.1, en sus propias palabras:
"A efectos de lo previsto para los gastos de locomoción en la letra b) del artículo 9.A.2 del Reglamento del Impuesto sobre la Renta de las Personas Físicas … se excluirá la cantidad que resulte de multiplicar 0,26 euros por el número de kilómetros recorridos, siempre que se justifique la realidad del desplazamiento, más los gastos de peaje y aparcamiento que se justifiquen."
La Orden entró en vigor el mismo día de su publicación, el 17 de julio de 2023. La letra a) del mismo artículo se ocupa del transporte público. La letra b) es el vehículo particular.
Si consultas tú mismo el artículo, cuidado con una trampa. El texto consolidado del art. 9 en el BOE todavía imprime 0,19 € en el cuerpo: «b) En otro caso, la cantidad que resulte de computar 0,19 euros por kilómetro recorrido…». Los 0,26 aparecen debajo solo como nota «Téngase en cuenta». El 0,19 es la cifra vigente hasta el 17 de julio de 2023.
Los 0,26 son lo que una empresa puede pagar a un trabajador sin que sea renta. No es un gasto que se deduzca un autónomo. Si eres autónomo, consulta kilometraje para autónomos.
Qué anotar de cada desplazamiento
La condición es "siempre que se justifique la realidad del desplazamiento": hay que acreditar que el desplazamiento fue real. La norma fija el resultado, no un modelo.
El Tribunal Económico-Administrativo Central concretó en qué consiste ese resultado en su resolución de unificación de criterio 00/03972/2018 (6 de noviembre de 2018). El pagador debe justificar "el día y lugar del desplazamiento que, junto con el motivo o razón de éste, son precisamente los extremos que permiten acreditar que las cantidades (euros por kilómetro o euros por día) establecidas en la norma quedan exoneradas de tributación por obedecer a razones laborales".
Así que, de cada desplazamiento:
| Qué | Por qué |
|---|---|
| El día | lo cita el TEAC |
| El lugar: adónde fuiste | lo cita el TEAC |
| El motivo del desplazamiento | lo cita el TEAC |
| Los kilómetros | la cifra que multiplican los 0,26 |
| La hora | parte de lo que hay que poder acreditar |
| El medio: tu propio coche | parte de lo que hay que poder acreditar |
La exigencia general añade dos cosas. Lo que hay que poder acreditar es que los desplazamientos existieron, por qué medio, cuántos fueron (se admite un cómputo aproximado) y a qué horas. Así que anota también la hora de cada desplazamiento y que fuiste en tu propio coche.
Una plantilla en blanco de registro de kilometraje para España (PDF) tiene exactamente esas columnas.
Cualquier medio de prueba, ningún modelo obligatorio
Una empresa preguntó a la Dirección General de Tributos justo esto: "Cómo registrar y justificar el kilometraje efectuado de cara a posibles inspecciones". La respuesta vinculante, V0540-24 (9 de abril de 2024):
"la justificación de la realidad de los desplazamientos … podrá realizarse por medio de cualquiera de los medios de prueba admitidos en Derecho, según dispone el artículo 106 de la Ley General Tributaria … si bien corresponderá a los órganos de gestión e inspección de la Administración Tributaria su valoración."
No menciona ningún formulario, ninguna lista de campos, ninguna plantilla ni ninguna app. Una libreta, una hoja de cálculo o la exportación de una app pueden presentarse como prueba. Hacienda las valora.
Peajes y aparcamiento: los recibos los guardas tú
Los peajes y el aparcamiento se suman a los 0,26, pero solo los "que se justifiquen". Aquí la resolución del TEAC traslada la carga: como los billetes de transporte público, "habrán de justificarse, en principio, por el empleado o perceptor", porque los recibos están a nombre del trabajador. La empresa sigue teniendo que probar que el gasto estaba vinculado a su actividad.
En la práctica: tú guardas los recibos de peaje y aparcamiento. El registro de kilómetros lo conserva la empresa.
Un tique de combustible prueba el combustible, no el desplazamiento
En la V0528-20 (4 de marzo de 2020), una empresa de ayuda a domicilio pagaba a su plantilla por kilómetro contra un tique de combustible y preguntó si eso bastaba. La DGT no respaldó el tique. Respondió solo que los desplazamientos pueden probarse por cualquier medio de prueba y que los valora la inspección. Una factura de combustible prueba el combustible, no el desplazamiento.
Quién soporta la carga de la prueba
En los gastos de viaje exentos, la carga de la prueba recae en la empresa, no en ti. Eso cambia para quién es el registro, y se explica en detalle en quién debe probar el desplazamiento.
Qué desplazamientos cuentan
La exención es para el trabajador "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (RIRPF art. 9.A.2). El trayecto de casa a tu centro de trabajo habitual no es uno de ellos, aunque la empresa lo pague por kilómetro a 0,26. Tiene su propia página: ¿es kilometraje el trayecto de casa al trabajo?.
Qué tributa por encima de 0,26
RIRPF art. 9.A.6: "Las asignaciones para gastos de locomoción, manutención y estancia que excedan de los límites previstos en este artículo estarán sujetas a gravamen."
El Manual práctico Renta 2025 de la AEAT lo dice sin rodeos: "el exceso percibido, en su caso, sobre las cantidades indicadas está plenamente sujeto a gravamen en concepto de rendimientos del trabajo." Y la V0540-24 añade que la retención sobre ese exceso sigue el procedimiento ordinario de nómina ("el procedimiento general establecido en el artículo 82 y siguientes del Reglamento").
Así que una tarifa más alta no hace tributar todo el pago. Solo el exceso es salario.
Ejemplo práctico: un convenio que paga 0,35 €/km
En un mes recorres 800 kilómetros de trabajo justificados y pagas 12 € de peajes, con recibos a tu nombre. Tu convenio paga 0,35 € por kilómetro más los peajes.
| Importe | |
|---|---|
| Pagado por kilómetros: 800 × 0,35 | 280,00 € |
| Exento: 800 × 0,26 | 208,00 € |
| Tributa como salario: 280,00 − 208,00 (= 800 × 0,09) | 72,00 € |
| Peajes, justificados | 12,00 €, exentos además |
Cobras 292 €. De eso, 220 € están exentos y 72 € van a tu nómina con la retención ordinaria.
Una cantidad fija mensual por el coche
Algunas empresas pagan una cantidad fija al mes por el coche en lugar de un importe por kilómetro. En la V0798-22 (11 de abril de 2022), un trabajador cobraba una "subvención mensual fija, coche propio" y entregaba cada mes una hoja con los kilómetros de trabajo. La empresa le practicaba retención sobre el importe completo.
La respuesta de la DGT: la asignación "quedará exonerada de gravamen en su totalidad o en la parte que corresponda" a la cifra por kilómetro "en los desplazamientos cuya realidad se justifique", más los peajes y el aparcamiento justificados. La consulta usaba 0,19, la cifra vigente el 1 de enero de 2022. Hoy el mismo razonamiento se aplica con 0,26.
Da igual cómo se llame el pago. La parte exenta es la tarifa × los kilómetros justificados:
- Una asignación mensual de 250 € y 600 km justificados: 600 × 0,26 = 156 € exentos, 94 € tributan como salario.
- Los mismos 250 € y 1 200 km justificados: 1 200 × 0,26 = 312 €, más que la asignación, así que los 250 € están exentos en su totalidad.
Si la empresa practica retención sobre una parte que debería haber estado exenta, la consulta indica cómo impugnarlo. Es una reclamación económico-administrativa (LGT art. 229.5), no una consulta a la DGT.
Si el desplazamiento no se puede justificar
Entonces el kilometraje tributa como rendimiento del trabajo ordinario. Los 0,26 protegen solo los kilómetros cuya realidad se puede acreditar.
Cuánto tiempo se conserva el registro
La normativa tributaria española no fija un plazo concreto. La obligación va ligada al plazo de prescripción de cuatro años para liquidar (LGT art. 66.a), contado desde el día siguiente al fin del plazo de declaración (art. 67.1). Cuando el registro respalda la situación tributaria de otra persona, el plazo es más largo. Es el caso de la empresa que conserva la prueba de una asignación exenta. El art. 70.2 lo extiende entonces al plazo mercantil: "seis años, a partir del último asiento realizado en los libros" (Código de Comercio art. 30.1).
Un caso más: la empresa no paga nada
La Orden HFP/792/2023, artículo único.2, aplica los mismos 0,26 a los trabajadores en una relación laboral especial de carácter dependiente (RIRPF art. 9.B.1.a) a quienes su empleador no reembolsa los gastos, "siempre que justifiquen la realidad de sus desplazamientos".
Lista de comprobación
- Cada desplazamiento de trabajo tiene su día y su hora, el lugar al que fuiste, el motivo, los kilómetros y que fuiste en coche.
- Cada desplazamiento te sacó de tu centro de trabajo para trabajar en otro lugar. El trayecto de casa al trabajo no es uno de ellos.
- Los recibos de peaje y aparcamiento están guardados, a tu nombre.
- Lo pagado por encima de 0,26 €/km (o una cantidad fija por encima de 0,26 × km justificados) aparece como salario en tu nómina, no el importe completo.
- El registro llega a tu empresa en un formato que pueda conservar.
Cómo te lo pone más fácil DriveHub
El punto débil de un registro de kilometraje rara vez es la norma. Es el desplazamiento que nadie anotó y el motivo que nadie recuerda tres semanas después.
Con el acceso a la ubicación en «Siempre», DriveHub registra cada trayecto en segundo plano y, si alguna vez se le escapa uno, te avisa. Guarda la fecha, el origen y el destino, y la distancia. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas anteriores y tu horario laboral, y te pregunta por el resto en Por revisar. Para el trayecto de casa a tu centro de trabajo, responde Trayecto al trabajo, para que nunca cuente como de trabajo. El motivo lo añades tú con tus propias palabras.
Informes muestra los kilómetros de trabajo y personales del mes, y lo que suman los kilómetros de trabajo a 0,26 € por km. Cada trayecto se valora con la cifra vigente en su fecha. En el País Vasco o Navarra, elige tu Territorio fiscal en País, dentro de Ajustes, y DriveHub valorará los trayectos de trabajo a 0,29 € o 0,36 €.
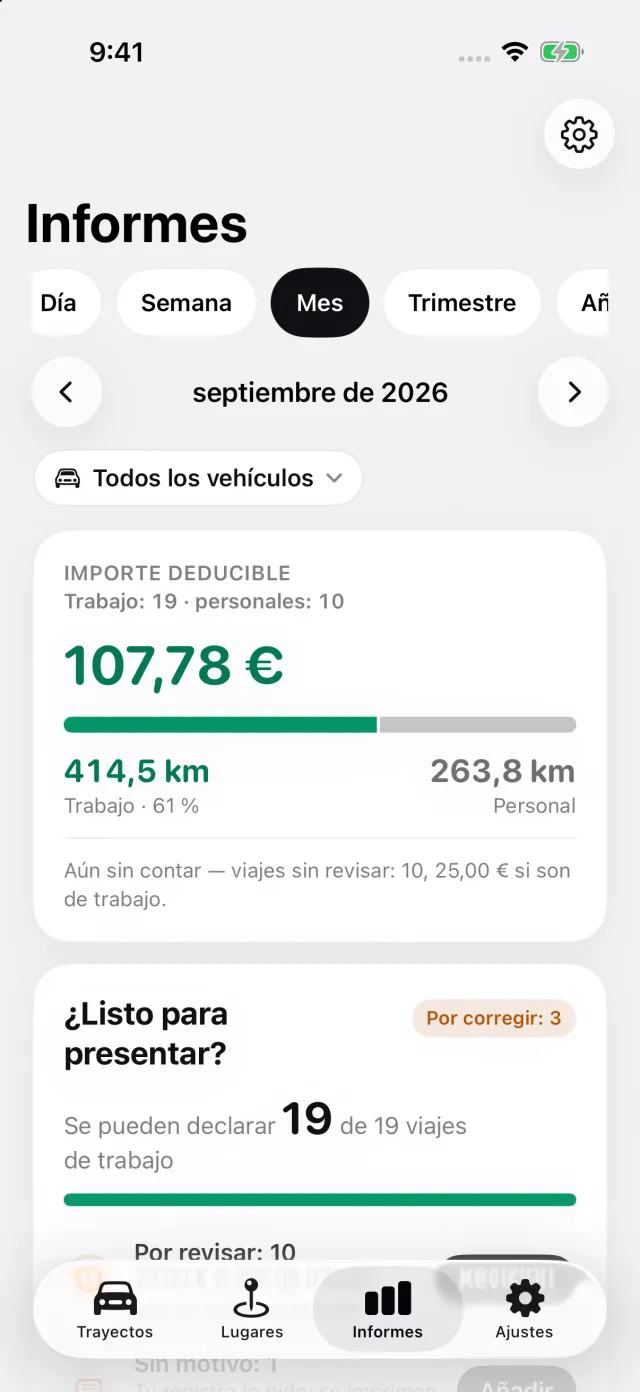
El informe, en PDF, Excel o CSV con DriveHub Pro, recoge cada trayecto de trabajo con su fecha, las dos direcciones, la distancia y el motivo que escribiste. En un informe de un solo coche, el conductor y la matrícula se imprimen una vez en la cabecera. Tu nombre aparece ahí cuando eliges el coche e introduces tu nombre en los ajustes del informe. Es un archivo que tu empresa puede conservar, y eso importa porque es la empresa la que tiene que justificar los desplazamientos.
Dónde se detiene DriveHub: no guarda tus recibos de peaje y aparcamiento, no calcula qué parte de la tarifa de un convenio es salario ni decide si un desplazamiento cumple los requisitos. Eso queda en tus manos, en las de tu empresa y en las de tu asesor.
DriveHub está en el App Store para iPhone. Las normas españolas están en la página de España, y configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen el Reglamento del IRPF, la Orden HFP/792/2023, el TEAC y la DGT, citándolos para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu asesor — y lleva los registros.
La norma completa, con los textos de los que procede: España: requisitos del registro de kilometraje.