 DriveHub
Landengids · Spanje · 8 min
De kilometraje in Spanje is in 2026 nog steeds € 0,26/km: wat je per rit vastlegt, en wat erboven belast wordt
Je werkgever betaalt je kilometraje voor ritten met je eigen auto voor het werk. In 2026 is tot € 0,26 per kilometer nog steeds geen inkomen, zolang je de rit kunt onderbouwen. Hier lees je wat dat per rit betekent, en wat er gebeurt als het bedrijf meer betaalt.

Het korte antwoord
- € 0,26 per kilometer is vrijgesteld, plus tol en parkeren met bonnetjes. De bron is het Reglamento del IRPF art. 9.A.2.b), met het bedrag vastgesteld door Orden HFP/792/2023.
- In 2026 is het nog steeds 0,26. De Orden geldt sinds 17 juli 2023, en op 4 oktober 2026 vermeldde het BOE niets wat haar vervangt.
- Elke rit heeft een dag, een plaats en een reden nodig, plus de kilometers waarmee de vergoeding wordt vermenigvuldigd. Er is geen vorm voorgeschreven: elk bewijsmiddel dat het recht toelaat, mag worden gebruikt, en de belastingdienst weegt het.
- Wat boven 0,26 wordt betaald, gaat niet verloren, het wordt belast. Alleen het deel boven 0,26 × km komt als loon op je loonstrook. De rest blijft vrijgesteld.
- Een vaste maandelijkse autovergoeding werkt net zo. Die is alleen vrijgesteld tot 0,26 × de kilometers die onderbouwd zijn, plus onderbouwde tol en parkeerkosten.
Dit is de regel van het gemeenschappelijke grondgebied. In Baskenland is het bedrag € 0,29, in Navarra € 0,36: zie kilometraje in Navarra en Baskenland.
Waar de € 0,26/km vandaan komt
Orden HFP/792/2023, art. único.1, in haar eigen woorden:
"A efectos de lo previsto para los gastos de locomoción en la letra b) del artículo 9.A.2 del Reglamento del Impuesto sobre la Renta de las Personas Físicas … se excluirá la cantidad que resulte de multiplicar 0,26 euros por el número de kilómetros recorridos, siempre que se justifique la realidad del desplazamiento, más los gastos de peaje y aparcamiento que se justifiquen."
De Orden trad in werking op de dag van publicatie, 17 juli 2023. Letter a) van hetzelfde artikel gaat over het openbaar vervoer. Letter b) is de eigen auto.
Zoek je het artikel zelf op, let dan op een valkuil. De geconsolideerde tekst van art. 9 in het BOE drukt in de tekst zelf nog steeds € 0,19 af: «b) En otro caso, la cantidad que resulte de computar 0,19 euros por kilómetro recorrido…». De 0,26 staat er alleen onder, als noot «Téngase en cuenta». De 0,19 is het bedrag dat gold tot 17 juli 2023.
De 0,26 is wat een werkgever een werknemer mag betalen zonder dat het inkomen is. Het is geen aftrekpost voor een zelfstandige. Voor een autónomo, zie kilometraje voor een autónomo.
Wat je per rit vastlegt
De voorwaarde is "siempre que se justifique la realidad del desplazamiento": de werkelijkheid van de rit moet worden aangetoond. De wet legt de uitkomst vast, geen vorm.
Het Tribunal Económico-Administrativo Central zei waaruit die uitkomst bestaat, in zijn uitspraak tot eenmaking van de rechtspraak 00/03972/2018 (6 november 2018). De betaler moet onderbouwen "el día y lugar del desplazamiento que, junto con el motivo o razón de éste, son precisamente los extremos que permiten acreditar que las cantidades (euros por kilómetro o euros por día) establecidas en la norma quedan exoneradas de tributación por obedecer a razones laborales".
Dus per rit:
| Wat | Waarom |
|---|---|
| De dag | genoemd door het TEAC |
| De plaats: waar je naartoe reed | genoemd door het TEAC |
| De reden van de rit | genoemd door het TEAC |
| De kilometers | het getal waarmee de 0,26 wordt vermenigvuldigd |
| Het tijdstip | deel van wat aantoonbaar moet zijn |
| Het vervoermiddel: je eigen auto | deel van wat aantoonbaar moet zijn |
De bredere eis voegt er twee dingen aan toe. Aantoonbaar moet zijn dat de ritten plaatsvonden, met welk vervoermiddel, hoeveel het er waren (een benadering wordt geaccepteerd) en op welke tijden. Noteer dus ook het tijdstip van elke rit, en dat je met je eigen auto ging.
Een blanco Spaanse rittenregistratie (pdf) heeft precies deze kolommen.
Elk bewijsmiddel, geen voorgeschreven vorm
Een werkgever legde precies deze vraag voor aan de Dirección General de Tributos: "Cómo registrar y justificar el kilometraje efectuado de cara a posibles inspecciones". Het bindende antwoord, V0540-24 (9 april 2024):
"la justificación de la realidad de los desplazamientos … podrá realizarse por medio de cualquiera de los medios de prueba admitidos en Derecho, según dispone el artículo 106 de la Ley General Tributaria … si bien corresponderá a los órganos de gestión e inspección de la Administración Tributaria su valoración."
Er wordt geen vorm, geen lijst met velden, geen sjabloon en geen app genoemd. Een boekje, een spreadsheet of een export uit een app kan elk als bewijs worden aangeboden. De belastingdienst weegt ze.
Tol en parkeren: de bonnetjes bewaar je zelf
Tol en parkeren komen bovenop de 0,26, maar alleen "que se justifiquen". Hier verschuift de uitspraak van het TEAC de bewijslast: net als vervoersbewijzen voor het openbaar vervoer "habrán de justificarse, en principio, por el empleado o perceptor", omdat de bonnetjes op naam van de werknemer staan. De werkgever bewijst nog steeds dat de uitgave met zijn werk te maken had.
In de praktijk: jij bewaart de tol- en parkeerbonnetjes. De kilometerregistratie hoort bij de werkgever.
Een tankbon bewijst de brandstof, niet de rit
In V0528-20 (4 maart 2020) betaalde een thuiszorgbedrijf zijn personeel per kilometer tegen een tankbon, en vroeg of dat genoeg was. De DGT onderschreef de bon niet. Ze antwoordde alleen dat de ritten met elk bewijsmiddel mogen worden aangetoond en dat de inspecteurs dat wegen. Een brandstoffactuur bewijst de brandstof, niet de rit.
Wie de bewijslast draagt
Bij vrijgestelde reiskosten ligt de bewijslast bij de werkgever, niet bij jou. Dat verandert voor wie de registratie is, en dat staat volledig in wie de rit moet bewijzen.
Welke ritten tellen
De vrijstelling geldt voor een werknemer "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (RIRPF art. 9.A.2). De rit van huis naar je vaste werkplek hoort daar niet bij, ook niet als het bedrijf die per kilometer tegen 0,26 betaalt. Daar is een eigen pagina over: is de rit van huis naar het werk kilometraje?.
Wat boven 0,26 belast wordt
RIRPF art. 9.A.6: "Las asignaciones para gastos de locomoción, manutención y estancia que excedan de los límites previstos en este artículo estarán sujetas a gravamen."
Het Manual práctico Renta 2025 van de AEAT zegt het zonder omwegen: "el exceso percibido, en su caso, sobre las cantidades indicadas está plenamente sujeto a gravamen en concepto de rendimientos del trabajo." En V0540-24 voegt eraan toe dat de inhouding op dat meerdere de gewone procedure voor de loonadministratie volgt ("el procedimiento general establecido en el artículo 82 y siguientes del Reglamento").
Een hoger tarief maakt de hele betaling dus niet belast. Alleen het meerdere is loon.
Rekenvoorbeeld: een convenio dat € 0,35/km betaalt
In een maand rijd je 800 onderbouwde zakelijke kilometers, en je betaalt € 12 aan tol, met bonnetjes op jouw naam. Je convenio (cao) betaalt € 0,35 per kilometer plus de tol.
| Bedrag | |
|---|---|
| Betaald voor kilometers: 800 × 0,35 | € 280,00 |
| Vrijgesteld: 800 × 0,26 | € 208,00 |
| Belast als loon: 280,00 − 208,00 (= 800 × 0,09) | € 72,00 |
| Tol, onderbouwd | € 12,00, daarbovenop vrijgesteld |
Je ontvangt € 292. Daarvan is € 220 vrijgesteld en komt € 72 op je loonstrook, met de gewone inhouding.
Een vaste maandelijkse autovergoeding
Sommige werkgevers betalen een vast bedrag per maand voor de auto in plaats van een bedrag per kilometer. In V0798-22 (11 april 2022) kreeg een werknemer een vaste "subvención mensual fija, coche propio" en leverde hij elke maand een overzicht van zijn zakelijke kilometers in. De werkgever hield belasting in op het hele bedrag.
Het antwoord van de DGT: de vergoeding "quedará exonerada de gravamen en su totalidad o en la parte que corresponda" aan het bedrag per kilometer "en los desplazamientos cuya realidad se justifique", plus onderbouwde tol en parkeerkosten. De uitspraak gebruikte 0,19, het bedrag dat op 1 januari 2022 gold. Vandaag geldt dezelfde redenering met 0,26.
Hoe de betaling heet, maakt niet uit. Het vrijgestelde deel is het tarief × de onderbouwde kilometers:
- Een maandvergoeding van € 250 en 600 onderbouwde km: 600 × 0,26 = € 156 vrijgesteld, € 94 belast als loon.
- Dezelfde € 250 en 1 200 onderbouwde km: 1 200 × 0,26 = € 312, meer dan de vergoeding, dus de hele € 250 is vrijgesteld.
Houdt de werkgever belasting in op een deel dat vrijgesteld had moeten zijn, dan geeft de uitspraak aan hoe je dat aanvecht. Dat is een reclamación económico-administrativa (LGT art. 229.5), geen vraag aan de DGT.
Als de rit niet te onderbouwen is
Dan wordt de kilometraje belast als gewoon inkomen uit arbeid. De 0,26 beschermt alleen kilometers waarvan de werkelijkheid kan worden aangetoond.
Hoe lang de registratie wordt bewaard
De Spaanse belastingwet noemt geen vaste termijn. De plicht loopt mee met de verjaringstermijn van vier jaar voor de aanslag (LGT art. 66.a), te rekenen vanaf de dag na de uiterste aangiftedatum (art. 67.1). Waar de registratie de belastingpositie van iemand anders onderbouwt, is de termijn langer. Dat is het geval bij een werkgever die het bewijs voor een vrijgestelde vergoeding bewaart. Art. 70.2 verlengt hem dan tot de termijn uit het handelsrecht: "seis años, a partir del último asiento realizado en los libros" (Código de Comercio art. 30.1).
Nog één geval: de werkgever betaalt niets
Orden HFP/792/2023, art. único.2, past dezelfde 0,26 toe op werknemers in een relación laboral especial de carácter dependiente (RIRPF art. 9.B.1.a) van wie de werkgever niets vergoedt, "siempre que justifiquen la realidad de sus desplazamientos".
Checklist
- Elke zakelijke rit heeft een dag en tijdstip, de plaats waar je naartoe reed, de reden, de kilometers, en dat je met de auto ging.
- Elke rit bracht je van je werkplek naar een andere plek om daar te werken. De rit van huis naar het werk hoort daar niet bij.
- Tol- en parkeerbonnetjes worden bewaard, op jouw naam.
- Wat boven € 0,26/km wordt betaald (of een vaste vergoeding boven 0,26 × onderbouwde km) staat als loon op je loonstrook, niet het hele bedrag.
- De registratie komt bij je werkgever terecht in een vorm die hij kan bewaren.
Hoe DriveHub dit makkelijker maakt
Het zwakke punt van een kilometrajeregistratie is zelden de regel. Het is de rit die niemand opschreef, en de reden die drie weken later niemand meer weet.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Het bewaart de datum, begin- en eindpunt en de afstand. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je plekken, eerdere routes en werktijden, en vraagt je naar de rest onder Te controleren. Antwoord voor de rit van huis naar je werkplek Woon-werk, zodat die nooit als zakelijk telt. De reden voeg je in je eigen woorden toe.
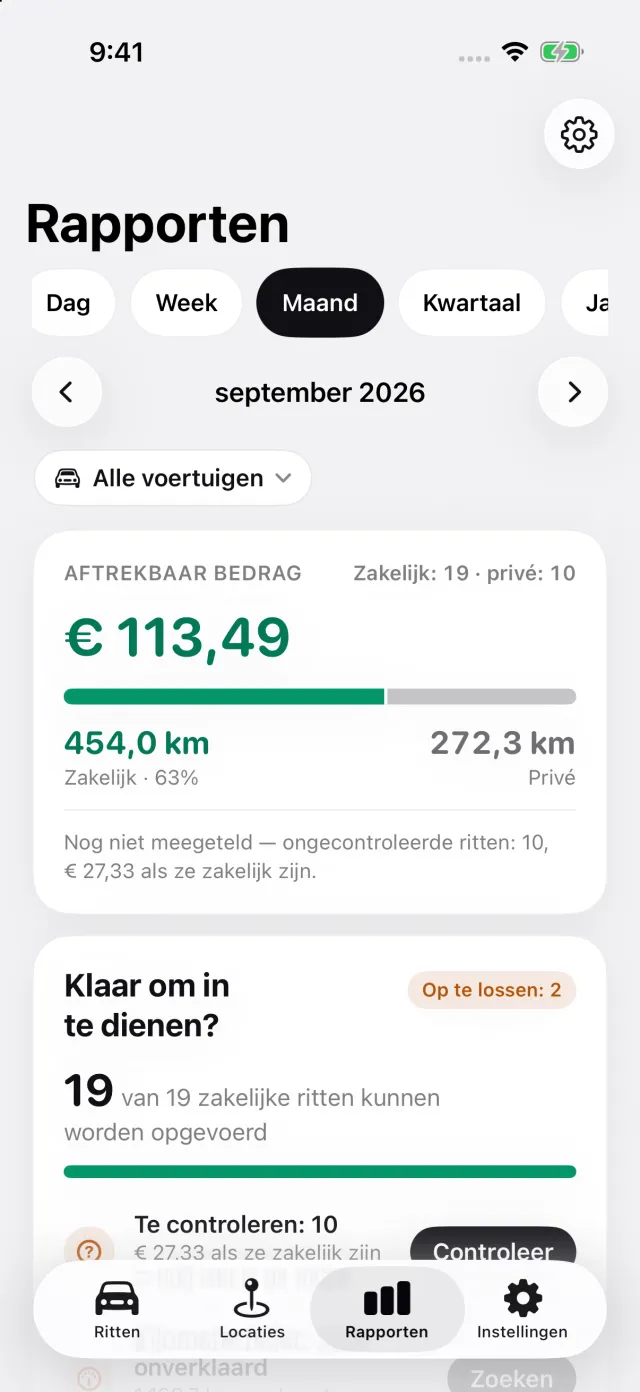
Rapporten toont de zakelijke en privékilometers van de maand, en wat de zakelijke kilometers opleveren tegen € 0,26 per km. Elke rit wordt berekend tegen het bedrag dat op die datum gold. Kies je in Baskenland of Navarra onder Land in Instellingen je Belastingregio, dan rekent DriveHub zakelijke ritten in plaats daarvan tegen € 0,29 of € 0,36.
Het rapport, met DriveHub Pro een pdf-, Excel- of csv-bestand, toont elke zakelijke rit met de datum, beide adressen, de afstand en het doel dat je opschreef. Op een rapport voor één auto staan de bestuurder en het kenteken één keer in de kop. Je naam verschijnt daar zodra je de auto kiest en je naam invult in de rapportinstellingen. Dat is een bestand dat je werkgever kan bewaren, en dat telt, want de werkgever is degene die de ritten moet onderbouwen.
Waar DriveHub ophoudt: het bewaart je tol- en parkeerbonnetjes niet, berekent niet welk deel van een convenio-tarief loon is, en beslist niet of een rit in aanmerking komt. Dat blijft bij jou, je werkgever en je asesor.
DriveHub staat in de App Store voor de iPhone. De Spaanse regels staan op de pagina Spanje, en automatische registratie instellen kost een paar minuten, eenmalig.
Deze pagina geeft weer wat het Reglamento del IRPF, Orden HFP/792/2023, het TEAC en de DGT zeggen, met de bronnen erbij zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je asesor — en neem de registratie mee.
De volledige regel, met de bronnen waarop die berust: Spanje: eisen aan de rittenregistratie.
Verder lezen
- Van huis naar je werk rijden is in Spanje geen vrijgestelde kilometraje, ook niet als het tegen € 0,26/km wordt betaald
- Btw op een auto in Spanje — het vermoeden van 50% voor een autónomo, hoe je een hoger aandeel bewijst, en wat het betekent voor de IRPF
- Kilometraje als autónomo in Spanje: er is geen € 0,26/km voor je eigen auto