 DriveHub
Průvodce zemí · Španělsko · 8 min
Kilometraje ve Španělsku je i v roce 2026 stále 0,26 €/km: co zaznamenat u každé jízdy a co se nad tuto částku daní
Zaměstnavatel vám platí kilometraje za to, že jezdíte k práci vlastním autem. V roce 2026 není až 0,26 € za kilometr stále příjmem, pokud jízdu dokážete doložit. Tady je, co to znamená jízdu po jízdě a co se stane, když firma platí víc.

Stručná odpověď
- 0,26 € za kilometr je osvobozeno, k tomu mýtné a parkovné doložené doklady. Zdrojem je Reglamento del IRPF art. 9.A.2.b), částku stanoví Orden HFP/792/2023.
- V roce 2026 je to stále 0,26. Orden platí od 17. července 2023 a k 4. říjnu 2026 BOE neuvádělo nic, co by ji nahradilo.
- Každá jízda potřebuje den, místo a důvod, plus kilometry, kterými se platba násobí. Žádná forma předepsaná není: použít lze jakýkoli důkazní prostředek připuštěný právem a finanční úřad ho posoudí.
- Platba nad 0,26 se neztrácí, jen se daní. Na výplatní pásku jako mzda jde pouze část nad 0,26 × km. Zbytek zůstává osvobozený.
- Paušální měsíční příspěvek na auto funguje stejně. Osvobozený je jen do výše 0,26 × doložené kilometry, plus doložené mýtné a parkovné.
Toto je pravidlo společného území (territorio común). V Baskicku je částka 0,29 €, v Navaře 0,36 €: viz kilometraje v Navaře a Baskicku.
Odkud se 0,26 €/km bere
Orden HFP/792/2023, art. único.1, jejími vlastními slovy:
„A efectos de lo previsto para los gastos de locomoción en la letra b) del artículo 9.A.2 del Reglamento del Impuesto sobre la Renta de las Personas Físicas … se excluirá la cantidad que resulte de multiplicar 0,26 euros por el número de kilómetros recorridos, siempre que se justifique la realidad del desplazamiento, más los gastos de peaje y aparcamiento que se justifiquen.“
Orden nabyla účinnosti dnem zveřejnění, 17. července 2023. Písmeno a) téhož článku se týká veřejné dopravy. Písmeno b) je soukromé auto.
Pokud si článek vyhledáte sami, počítejte s pastí. Konsolidované znění čl. 9 v BOE má v samotném textu stále 0,19 €: «b) En otro caso, la cantidad que resulte de computar 0,19 euros por kilómetro recorrido…». Částka 0,26 je pod ním jen jako poznámka «Téngase en cuenta». 0,19 platilo do 17. července 2023.
0,26 je to, co smí zaměstnavatel vyplatit zaměstnanci, aniž by to byl příjem. Není to odpočet, který si uplatňuje osoba samostatně výdělečně činná. Pro autónomo viz kilometraje pro autónomo.
Co zaznamenat u každé jízdy
Podmínka zní „siempre que se justifique la realidad del desplazamiento“: musí se prokázat, že se jízda skutečně uskutečnila. Zákon stanoví výsledek, ne formulář.
Z čeho se tento výsledek skládá, řekl Tribunal Económico-Administrativo Central ve svém sjednocujícím rozhodnutí 00/03972/2018 (6. listopadu 2018). Plátce musí doložit „el día y lugar del desplazamiento que, junto con el motivo o razón de éste, son precisamente los extremos que permiten acreditar que las cantidades (euros por kilómetro o euros por día) establecidas en la norma quedan exoneradas de tributación por obedecer a razones laborales“.
U každé jízdy tedy:
| Co | Proč |
|---|---|
| Den | uvádí TEAC |
| Místo: kam jste jeli | uvádí TEAC |
| Důvod jízdy | uvádí TEAC |
| Kilometry | údaj, kterým se násobí 0,26 |
| Čas | patří k tomu, co musí být prokazatelné |
| Dopravní prostředek: vaše vlastní auto | patří k tomu, co musí být prokazatelné |
Širší požadavek přidává dvě věci. Prokazatelné musí být, že se jízdy uskutečnily, jakým dopravním prostředkem, kolik jich bylo (přibližný počet se přijímá) a v kolik hodin. Poznamenejte si proto i čas každé jízdy a to, že jste jeli vlastním autem.
Prázdná španělská kniha jízd (PDF) má přesně tyto sloupce.
Jakýkoli důkazní prostředek, žádná předepsaná forma
Jeden zaměstnavatel se Dirección General de Tributos zeptal přesně na tohle: „Cómo registrar y justificar el kilometraje efectuado de cara a posibles inspecciones“. Závazná odpověď V0540-24 (9. dubna 2024):
„la justificación de la realidad de los desplazamientos … podrá realizarse por medio de cualquiera de los medios de prueba admitidos en Derecho, según dispone el artículo 106 de la Ley General Tributaria … si bien corresponderá a los órganos de gestión e inspección de la Administración Tributaria su valoración.“
Žádný formulář, žádný seznam polí, žádný vzor ani aplikace. Jako důkaz lze předložit sešit, tabulku i export z aplikace. Finanční úřad je posoudí.
Mýtné a parkovné: doklady si schovejte sami
Mýtné a parkovné jdou k 0,26 navíc, ale jen „que se justifiquen“. Tady rozhodnutí TEAC přesouvá břemeno: stejně jako jízdenky veřejné dopravy „habrán de justificarse, en principio, por el empleado o perceptor“, protože doklady jsou na jméno zaměstnance. Zaměstnavatel přesto dokazuje, že výdaj souvisel s jeho prací.
V praxi: doklady za mýtné a parkovné si schováváte vy. Záznam kilometrů má u sebe zaměstnavatel.
Účtenka za palivo dokládá palivo, ne jízdu
V V0528-20 (4. března 2020) firma poskytující domácí péči platila zaměstnancům za kilometr proti účtence za palivo a ptala se, zda to stačí. DGT účtenku neschválila. Odpověděla jen, že jízdy lze prokázat jakýmkoli důkazním prostředkem a že ho posoudí inspektoři. Faktura za palivo dokládá palivo, ne jízdu.
Kdo nese břemeno
U osvobozených cestovních výdajů nese důkazní břemeno zaměstnavatel, ne vy. To mění, pro koho záznam je, a podrobně se tomu věnuje článek kdo musí jízdu prokázat.
Které jízdy se počítají
Osvobození platí pro zaměstnance, „que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto“ (RIRPF art. 9.A.2). Jízda z domova na vaše obvyklé pracoviště mezi ně nepatří, ani když ji firma platí za kilometr po 0,26. Ta má vlastní stránku: je jízda z domova do práce kilometraje?.
Co se daní nad 0,26
RIRPF art. 9.A.6: „Las asignaciones para gastos de locomoción, manutención y estancia que excedan de los límites previstos en este artículo estarán sujetas a gravamen.“
Manual práctico Renta 2025 od AEAT to říká jasně: „el exceso percibido, en su caso, sobre las cantidades indicadas está plenamente sujeto a gravamen en concepto de rendimientos del trabajo.“ A V0540-24 dodává, že srážka z tohoto přebytku se řídí běžným mzdovým postupem („el procedimiento general establecido en el artículo 82 y siguientes del Reglamento“).
Vyšší sazba tedy nezdaní celou platbu. Mzdou je jen přebytek.
Příklad: convenio, které platí 0,35 €/km
Za měsíc najezdíte 800 doložených služebních kilometrů a zaplatíte 12 € na mýtném, s doklady na vaše jméno. Vaše convenio (kolektivní smlouva) platí 0,35 € za kilometr plus mýtné.
| Částka | |
|---|---|
| Vyplaceno za kilometry: 800 × 0,35 | 280,00 € |
| Osvobozeno: 800 × 0,26 | 208,00 € |
| Daněno jako mzda: 280,00 − 208,00 (= 800 × 0,09) | 72,00 € |
| Mýtné, doložené | 12,00 €, osvobozeno navíc |
Dostanete 292 €. Z toho je 220 € osvobozeno a 72 € jde na výplatní pásku s běžnou srážkou daně.
Paušální měsíční příspěvek na auto
Někteří zaměstnavatelé místo částky za kilometr platí za auto pevnou měsíční částku. Ve V0798-22 (11. dubna 2022) dostával zaměstnanec pevnou „subvención mensual fija, coche propio“ a odevzdával měsíční přehled služebních kilometrů. Zaměstnavatel srážel daň z celé částky.
Odpověď DGT: příspěvek „quedará exonerada de gravamen en su totalidad o en la parte que corresponda“ částce za kilometr „en los desplazamientos cuya realidad se justifique“, plus doložené mýtné a parkovné. Rozhodnutí použilo 0,19, částku platnou k 1. lednu 2022. Dnes stejná úvaha platí pro 0,26.
Na tom, jak se platba jmenuje, nezáleží. Osvobozená část je sazba × doložené kilometry:
- Měsíční příspěvek 250 € a 600 doložených km: 600 × 0,26 = 156 € osvobozeno, 94 € daněno jako mzda.
- Stejných 250 € a 1 200 doložených km: 1 200 × 0,26 = 312 €, víc než příspěvek, takže je osvobozeno celých 250 €.
Pokud zaměstnavatel srazí daň z části, která měla být osvobozená, rozhodnutí uvádí, jak se bránit. Je to reclamación económico-administrativa (LGT art. 229.5), ne dotaz na DGT.
Když jízdu nelze doložit
Pak se kilometraje daní jako běžný příjem ze závislé činnosti. 0,26 chrání jen kilometry, u nichž lze prokázat, že se skutečně ujely.
Jak dlouho se záznam uchovává
Španělské daňové právo žádnou pevnou lhůtu neuvádí. Povinnost běží se čtyřletou promlčecí lhůtou pro vyměření (LGT art. 66.a), počítanou ode dne po uplynutí lhůty pro podání (art. 67.1). Kde záznam podkládá daňovou pozici někoho jiného, je lhůta delší. To je případ zaměstnavatele, který uchovává důkazy k osvobozenému příspěvku. Art. 70.2 ji pak prodlužuje na lhůtu podle obchodního práva: „seis años, a partir del último asiento realizado en los libros“ (Código de Comercio art. 30.1).
Ještě jeden případ: zaměstnavatel neplatí nic
Orden HFP/792/2023, art. único.2, uplatňuje stejných 0,26 na pracovníky ve relación laboral especial de carácter dependiente (RIRPF art. 9.B.1.a), kterým zaměstnavatel nic nehradí, „siempre que justifiquen la realidad de sus desplazamientos“.
Kontrolní seznam
- Každá služební jízda má den a čas, místo, kam jste jeli, důvod, kilometry a údaj, že jste jeli autem.
- Každá jízda vás odvezla z pracoviště, abyste pracovali jinde. Jízda z domova do práce mezi ně nepatří.
- Doklady za mýtné a parkovné máte schované, na své jméno.
- Platba nad 0,26 €/km (nebo paušální příspěvek nad 0,26 × doložené km) se na výplatní pásce objevuje jako mzda, ne celá částka.
- Záznam se k zaměstnavateli dostane v podobě, kterou si může uschovat.
Jak vám to DriveHub usnadní
Slabým místem záznamu kilometraje bývá málokdy pravidlo. Je to jízda, kterou nikdo nezapsal, a důvod, který si po třech týdnech nikdo nepamatuje.
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Uchová datum, oba konce a vzdálenost. Většinu jízd DriveHub zařadí jako Služebně nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá v Ke kontrole. Jízdu z domova na pracoviště označte jako Dojíždění, takže se nikdy nezapočítá jako služební. Důvod doplníte vlastními slovy.
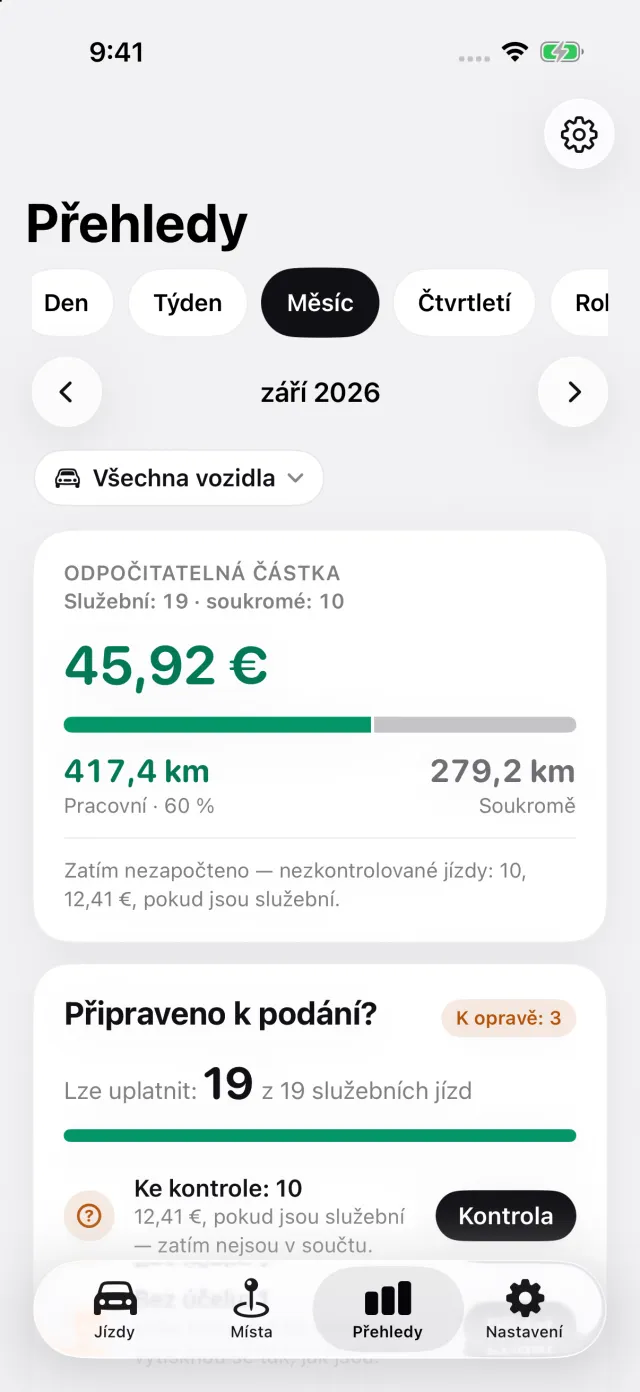
Přehledy ukazují služební a soukromé kilometry za měsíc a kolik služební kilometry dělají při 0,26 € za km. Každá jízda se oceňuje částkou platnou k jejímu datu. V Baskicku nebo Navaře zvolte v Nastavení pod Země svůj Daňový region a DriveHub ocení služební jízdy místo toho 0,29 € nebo 0,36 €.
Přehled, s DriveHub Pro jako soubor PDF, Excel nebo CSV, uvádí každou služební jízdu s datem, oběma adresami, vzdáleností a účelem, který jste napsali. U přehledu pro jedno auto se řidič a SPZ vytisknou jednou v záhlaví. Vaše jméno se tam objeví, jakmile v nastavení přehledu zvolíte auto a zadáte své jméno. To je soubor, který si zaměstnavatel může uschovat, a na tom záleží, protože jízdy musí doložit právě zaměstnavatel.
Kde DriveHub končí: neuchovává vaše doklady za mýtné a parkovné, nepočítá, jaká část sazby z convenio je mzda, ani nerozhoduje, zda jízda splňuje podmínky. To zůstává na vás, vašem zaměstnavateli a vašem asesorovi.
DriveHub je v App Storu pro iPhone. Španělská pravidla jsou na stránce o Španělsku a nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říkají Reglamento del IRPF, Orden HFP/792/2023, TEAC a DGT, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého asesora – a vezměte s sebou záznamy.
Úplné pravidlo i s předpisy, ze kterých vychází: Španělsko: požadavky na knihu jízd.