 DriveHub
Guida per Paese · Spagna · 8 min
In Spagna il kilometraje resta a 0,26 €/km nel 2026: che cosa registrare per ogni viaggio, e che cosa si tassa oltre
Il tuo datore di lavoro ti paga il kilometraje perché usi la tua auto per lavoro. Nel 2026 fino a 0,26 € al chilometro non è ancora reddito, purché tu possa giustificare il viaggio. Ecco che cosa significa viaggio per viaggio, e che cosa succede quando l’azienda paga di più.

La risposta breve
- 0,26 € al chilometro sono esenti, più pedaggi e parcheggi documentati da ricevute. La fonte è il Reglamento del IRPF art. 9.A.2.b), con la cifra fissata dalla Orden HFP/792/2023.
- Nel 2026 è ancora 0,26. La Orden è in vigore dal 17 luglio 2023, e al 4 ottobre 2026 il BOE non riportava nulla che la sostituisca.
- Ogni viaggio richiede giorno, luogo e motivo, più i chilometri che il pagamento moltiplica. Non c’è un modulo prescritto: si può usare qualunque mezzo di prova ammesso dal diritto, e l’amministrazione fiscale lo valuta.
- Ciò che si paga oltre 0,26 non si perde, si tassa. Solo la parte oltre 0,26 × km va in busta paga come retribuzione. Il resto rimane esente.
- Un’indennità auto mensile fissa funziona allo stesso modo. È esente solo fino a 0,26 × i chilometri giustificati, più pedaggi e parcheggi giustificati.
Questa è la regola del territorio comune. Nei Paesi Baschi la cifra è 0,29 €, in Navarra 0,36 €: vedi il kilometraje in Navarra e nei Paesi Baschi.
Da dove vengono gli 0,26 €/km
La Orden HFP/792/2023, art. único.1, con le sue parole:
"A efectos de lo previsto para los gastos de locomoción en la letra b) del artículo 9.A.2 del Reglamento del Impuesto sobre la Renta de las Personas Físicas … se excluirá la cantidad que resulte de multiplicar 0,26 euros por el número de kilómetros recorridos, siempre que se justifique la realidad del desplazamiento, más los gastos de peaje y aparcamiento que se justifiquen."
La Orden è entrata in vigore il giorno della pubblicazione, il 17 luglio 2023. La lettera a) dello stesso articolo riguarda i mezzi pubblici. La lettera b) è l’auto privata.
Se vai a cercare l’articolo da solo, attento a una trappola. Il testo consolidato dell’art. 9 del BOE riporta ancora 0,19 € nel corpo: «b) En otro caso, la cantidad que resulte de computar 0,19 euros por kilómetro recorrido…». Gli 0,26 compaiono sotto solo come nota «Téngase en cuenta». Gli 0,19 sono la cifra rimasta in vigore fino al 17 luglio 2023.
Gli 0,26 sono ciò che un datore di lavoro può pagare a un dipendente senza che sia reddito. Non sono una deduzione per chi lavora in proprio. Per un autónomo, vedi il kilometraje per un autónomo.
Che cosa registrare per ogni viaggio
La condizione è "siempre que se justifique la realidad del desplazamiento": bisogna dimostrare che il viaggio è stato reale. La legge fissa il risultato, non un modulo.
Il Tribunal Económico-Administrativo Central ha detto di che cosa è fatto quel risultato nella sua decisione di unificazione 00/03972/2018 (6 novembre 2018). Chi paga deve giustificare "el día y lugar del desplazamiento que, junto con el motivo o razón de éste, son precisamente los extremos que permiten acreditar que las cantidades (euros por kilómetro o euros por día) establecidas en la norma quedan exoneradas de tributación por obedecer a razones laborales".
Quindi, per ogni viaggio:
| Che cosa | Perché |
|---|---|
| Il giorno | indicato dal TEAC |
| Il luogo: dove sei andato | indicato dal TEAC |
| Il motivo del viaggio | indicato dal TEAC |
| I chilometri | la cifra che gli 0,26 moltiplicano |
| L’ora | fa parte di ciò che dev’essere dimostrabile |
| Il mezzo: la tua auto | fa parte di ciò che dev’essere dimostrabile |
Il requisito più generale aggiunge due cose. Dev’essere dimostrabile che gli spostamenti sono avvenuti, con quale mezzo, quanti sono stati (si accetta un conteggio approssimativo) e a che ora. Annota quindi anche l’ora di ogni viaggio, e che l’hai fatto con la tua auto.
Un registro chilometrico spagnolo vuoto (PDF) ha esattamente queste colonne.
Qualunque mezzo di prova, nessun modulo prescritto
Un datore di lavoro ha chiesto proprio questo alla Dirección General de Tributos: "Cómo registrar y justificar el kilometraje efectuado de cara a posibles inspecciones". La risposta vincolante, V0540-24 (9 aprile 2024):
"la justificación de la realidad de los desplazamientos … podrá realizarse por medio de cualquiera de los medios de prueba admitidos en Derecho, según dispone el artículo 106 de la Ley General Tributaria … si bien corresponderá a los órganos de gestión e inspección de la Administración Tributaria su valoración."
Nessun modulo, nessun elenco di campi, nessun modello e nessuna app vengono nominati. Un taccuino, un foglio di calcolo o un’esportazione da un’app possono tutti essere presentati come prova. L’amministrazione fiscale li valuta.
Pedaggi e parcheggi: le ricevute le conservi tu
Pedaggi e parcheggi si aggiungono agli 0,26, ma solo quelli "que se justifiquen". Qui la decisione del TEAC sposta l’onere: come i biglietti dei mezzi pubblici, "habrán de justificarse, en principio, por el empleado o perceptor", perché le ricevute sono intestate al dipendente. Il datore di lavoro dimostra comunque che la spesa era legata al suo lavoro.
In pratica: le ricevute di pedaggi e parcheggi le conservi tu. Il registro dei chilometri spetta al datore di lavoro.
Uno scontrino del carburante prova il carburante, non il viaggio
Nella V0528-20 (4 marzo 2020), un’azienda di assistenza domiciliare pagava il personale a chilometro contro uno scontrino del carburante e chiedeva se bastasse. La DGT non ha avallato lo scontrino. Ha risposto solo che i viaggi si possono provare con qualunque mezzo di prova e che lo valutano gli ispettori. Una fattura del carburante prova il carburante, non il viaggio.
Su chi ricade l’onere
Per le spese di viaggio esenti, l’onere della prova ricade sul datore di lavoro, non su di te. Questo cambia per chi è il registro, ed è trattato per intero in chi deve provare il viaggio.
Quali viaggi contano
L’esenzione riguarda un dipendente "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (RIRPF art. 9.A.2). Il tragitto da casa al tuo luogo di lavoro abituale non è tra questi, anche se l’azienda lo paga a chilometro a 0,26. Ha una sua pagina: il tragitto casa-lavoro è kilometraje?.
Che cosa si tassa oltre 0,26
RIRPF art. 9.A.6: "Las asignaciones para gastos de locomoción, manutención y estancia que excedan de los límites previstos en este artículo estarán sujetas a gravamen."
Il Manual práctico Renta 2025 dell’AEAT lo dice chiaramente: "el exceso percibido, en su caso, sobre las cantidades indicadas está plenamente sujeto a gravamen en concepto de rendimientos del trabajo." E la V0540-24 aggiunge che la ritenuta su quell’eccedenza segue la procedura ordinaria delle buste paga ("el procedimiento general establecido en el artículo 82 y siguientes del Reglamento").
Quindi una tariffa più alta non rende tassabile l’intero pagamento. Solo l’eccedenza è retribuzione.
Esempio: un convenio che paga 0,35 €/km
In un mese percorri 800 chilometri di lavoro giustificati, e paghi 12 € di pedaggi, con ricevute intestate a te. Il tuo convenio paga 0,35 € al chilometro più i pedaggi.
| Importo | |
|---|---|
| Pagato per i chilometri: 800 × 0,35 | 280,00 € |
| Esente: 800 × 0,26 | 208,00 € |
| Tassato come retribuzione: 280,00 − 208,00 (= 800 × 0,09) | 72,00 € |
| Pedaggi, giustificati | 12,00 €, esenti in aggiunta |
Ricevi 292 €. Di questi, 220 € sono esenti e 72 € vanno in busta paga con la ritenuta ordinaria.
Un’indennità auto mensile fissa
Alcuni datori di lavoro pagano per l’auto un importo fisso al mese invece di una cifra a chilometro. Nella V0798-22 (11 aprile 2022), un dipendente riceveva una "subvención mensual fija, coche propio" fissa e consegnava ogni mese un foglio con i chilometri di lavoro. Il datore di lavoro applicava la ritenuta sull’intero importo.
La risposta della DGT: l’indennità "quedará exonerada de gravamen en su totalidad o en la parte que corresponda" alla cifra a chilometro "en los desplazamientos cuya realidad se justifique", più pedaggi e parcheggi giustificati. La risposta usava 0,19, la cifra in vigore al 1° gennaio 2022. Oggi lo stesso ragionamento vale con 0,26.
Come si chiama il pagamento non conta. La parte esente è la tariffa × i chilometri giustificati:
- Un’indennità mensile di 250 € e 600 km giustificati: 600 × 0,26 = 156 € esenti, 94 € tassati come retribuzione.
- Gli stessi 250 € e 1 200 km giustificati: 1 200 × 0,26 = 312 €, più dell’indennità, quindi tutti i 250 € sono esenti.
Se il datore di lavoro applica la ritenuta su una parte che avrebbe dovuto essere esente, la risposta indica come contestarlo. Si fa con una reclamación económico-administrativa (LGT art. 229.5), non con un quesito alla DGT.
Se il viaggio non si può giustificare
Allora il kilometraje è tassato come normale reddito di lavoro dipendente. Gli 0,26 proteggono solo i chilometri di cui si può dimostrare la realtà.
Per quanto tempo si conserva il registro
Il diritto tributario spagnolo non fissa un periodo preciso. L’obbligo segue la prescrizione quadriennale dell’accertamento (LGT art. 66.a), contata dal giorno dopo la scadenza della dichiarazione (art. 67.1). Quando il registro sostiene la posizione fiscale di qualcun altro, il periodo è più lungo. È il caso di un datore di lavoro che conserva le prove di un’indennità esente. L’art. 70.2 lo estende allora al periodo previsto dal diritto commerciale: "seis años, a partir del último asiento realizado en los libros" (Código de Comercio art. 30.1).
Un altro caso: il datore di lavoro non paga nulla
La Orden HFP/792/2023, art. único.2, applica gli stessi 0,26 ai lavoratori in una relación laboral especial de carácter dependiente (RIRPF art. 9.B.1.a) che il datore di lavoro non rimborsa, "siempre que justifiquen la realidad de sus desplazamientos".
Lista di controllo
- Ogni viaggio di lavoro ha giorno e ora, il luogo in cui sei andato, il motivo, i chilometri, e il fatto che ci sei andato in auto.
- Ogni viaggio ti ha portato fuori dal luogo di lavoro per lavorare altrove. Il tragitto casa-lavoro non è tra questi.
- Le ricevute di pedaggi e parcheggi sono conservate, intestate a te.
- Ciò che si paga oltre 0,26 €/km (o un’indennità fissa oltre 0,26 × km giustificati) compare in busta paga come retribuzione, non l’intero importo.
- Il registro arriva al datore di lavoro in una forma che può conservare.
Come DriveHub lo rende più semplice
Il punto debole di un registro del kilometraje raramente è la regola. È il viaggio che nessuno ha annotato, e il motivo che nessuno ricorda tre settimane dopo.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Conserva la data, i due estremi e la distanza. DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e chiede a te per gli altri in Da controllare. Per il tragitto da casa al luogo di lavoro, rispondi Pendolarismo, così non conta mai come lavoro. Il motivo lo aggiungi tu, con parole tue.
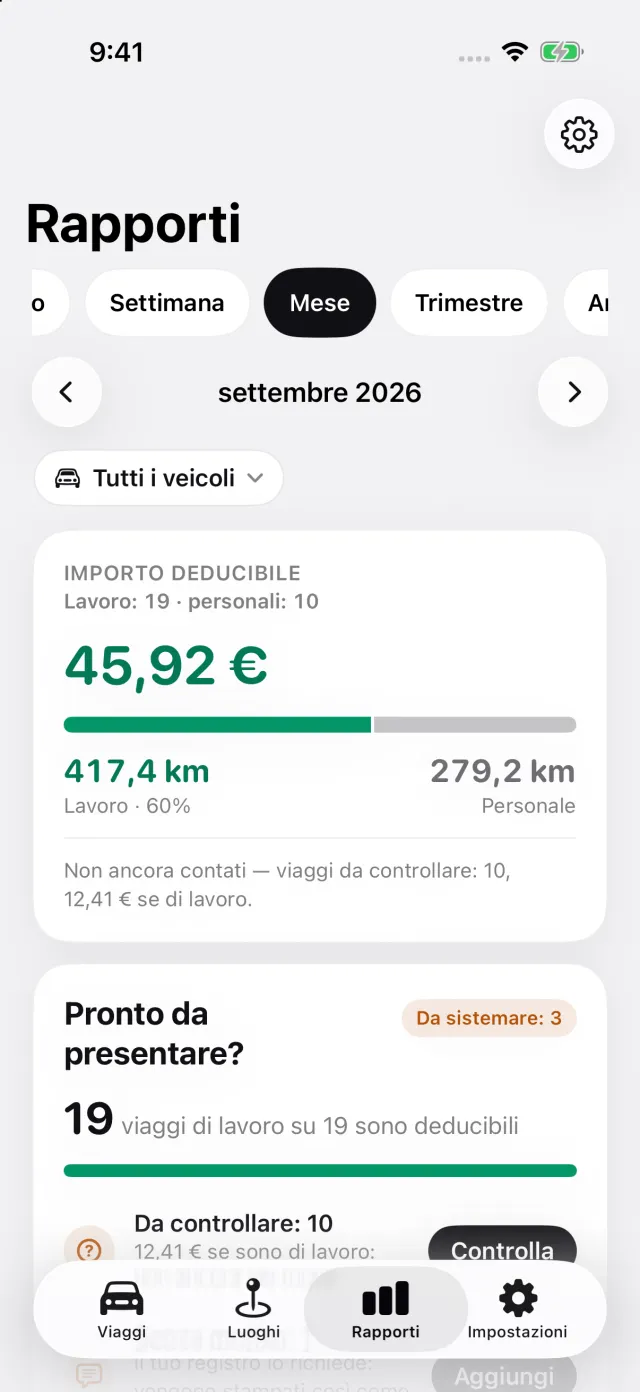
Rapporti mostra i chilometri di lavoro e personali del mese, e quanto valgono i chilometri di lavoro a 0,26 € al km. Ogni viaggio è valorizzato alla cifra in vigore alla sua data. Nei Paesi Baschi o in Navarra, scegli la tua Regione fiscale sotto Paese in Impostazioni, e DriveHub valorizza i viaggi di lavoro a 0,29 € o 0,36 €.
Il report, in PDF, Excel o CSV con DriveHub Pro, elenca ogni viaggio di lavoro con data, i due indirizzi, la distanza e il motivo che hai scritto. In un report per una sola auto, il conducente e la targa compaiono una volta nell’intestazione. Il tuo nome compare lì quando scegli l’auto e inserisci il tuo nome nelle impostazioni del rapporto. È un file che il datore di lavoro può conservare, e conta, perché è il datore di lavoro a dover giustificare i viaggi.
Dove DriveHub si ferma: non conserva le ricevute di pedaggi e parcheggi, non calcola quale parte di una tariffa del convenio sia retribuzione e non decide se un viaggio rientra. Questo resta a te, al tuo datore di lavoro e al tuo asesor.
DriveHub è sull’App Store per iPhone. Le regole spagnole sono nella pagina della Spagna, e configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina riporta ciò che dicono il Reglamento del IRPF, la Orden HFP/792/2023, il TEAC e la DGT, citandoli perché tu possa verificare. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo asesor — e porta il registro.
La regola completa, con le norme da cui deriva: Spagna: requisiti del registro chilometri.