 DriveHub
Przewodnik po kraju · Hiszpania · 8 min
Kilometraje w Hiszpanii wynosi w 2026 nadal 0,26 €/km: co zapisać przy każdym przejeździe i co jest opodatkowane powyżej tej kwoty
Pracodawca płaci ci kilometraje za jazdę w pracy własnym samochodem. W 2026 do 0,26 € za kilometr nadal nie jest dochodem, o ile potrafisz udokumentować przejazd. Oto co to oznacza przejazd po przejeździe i co się dzieje, gdy firma płaci więcej.

Krótka odpowiedź
- 0,26 € za kilometr jest zwolnione z podatku, plus opłaty drogowe i parking potwierdzone paragonami. Źródłem jest Reglamento del IRPF art. 9.A.2.b), a kwotę ustala Orden HFP/792/2023.
- W 2026 to nadal 0,26. Orden obowiązuje od 17 lipca 2023, a 4 października 2026 BOE nie wymieniał niczego, co by go zastępowało.
- Każdy przejazd potrzebuje dnia, miejsca i powodu, plus kilometrów, przez które mnoży się kwotę. Żadna forma nie jest narzucona: można użyć każdego środka dowodowego dopuszczonego przez prawo, a urząd skarbowy go ocenia.
- Wypłata powyżej 0,26 nie przepada, tylko jest opodatkowana. Jako wynagrodzenie na pasek trafia wyłącznie część ponad 0,26 × km. Reszta pozostaje zwolniona.
- Stały miesięczny ryczałt na samochód działa tak samo. Jest zwolniony tylko do 0,26 × udokumentowane kilometry, plus udokumentowane opłaty drogowe i parking.
To zasada dla terytorium wspólnego. W Kraju Basków kwota wynosi 0,29 €, w Nawarze 0,36 €: zob. kilometraje w Nawarze i Kraju Basków.
Skąd się bierze 0,26 €/km
Orden HFP/792/2023, art. único.1, własnymi słowami:
"A efectos de lo previsto para los gastos de locomoción en la letra b) del artículo 9.A.2 del Reglamento del Impuesto sobre la Renta de las Personas Físicas … se excluirá la cantidad que resulte de multiplicar 0,26 euros por el número de kilómetros recorridos, siempre que se justifique la realidad del desplazamiento, más los gastos de peaje y aparcamiento que se justifiquen."
Orden wszedł w życie w dniu publikacji, 17 lipca 2023. Litera a) tego samego artykułu dotyczy transportu publicznego. Litera b) to prywatny samochód.
Jeśli sam sprawdzisz ten artykuł, uważaj na pułapkę. Tekst jednolity art. 9 w BOE nadal podaje w treści 0,19 €: «b) En otro caso, la cantidad que resulte de computar 0,19 euros por kilómetro recorrido…». 0,26 widnieje pod nim tylko jako notka «Téngase en cuenta». 0,19 to kwota obowiązująca do 17 lipca 2023.
0,26 to tyle, ile pracodawca może wypłacić pracownikowi, nie tworząc mu dochodu. To nie jest odliczenie dla samozatrudnionego. Dla autónomo zob. kilometraje dla autónomo.
Co zapisać przy każdym przejeździe
Warunek brzmi "siempre que se justifique la realidad del desplazamiento": trzeba wykazać, że przejazd rzeczywiście się odbył. Prawo określa wynik, a nie formę.
Tribunal Económico-Administrativo Central powiedział, z czego ten wynik się składa, w uchwale ujednolicającej 00/03972/2018 (6 listopada 2018). Płatnik musi udokumentować "el día y lugar del desplazamiento que, junto con el motivo o razón de éste, son precisamente los extremos que permiten acreditar que las cantidades (euros por kilómetro o euros por día) establecidas en la norma quedan exoneradas de tributación por obedecer a razones laborales".
Przy każdym przejeździe zatem:
| Co | Dlaczego |
|---|---|
| Dzień | wymieniony przez TEAC |
| Miejsce: dokąd pojechałeś | wymienione przez TEAC |
| Powód przejazdu | wymieniony przez TEAC |
| Kilometry | liczba, przez którą mnoży się 0,26 |
| Godzina | część tego, co musi dać się udowodnić |
| Środek transportu: własny samochód | część tego, co musi dać się udowodnić |
Szerszy wymóg dodaje dwie rzeczy. Udowodnić trzeba, że przejazdy się odbyły, jakim środkiem transportu, ile ich było (akceptuje się przybliżoną liczbę) i o jakich godzinach. Zapisz więc też godzinę każdego przejazdu i to, że jechałeś własnym samochodem.
Pusta hiszpańska ewidencja przebiegu (PDF) ma dokładnie te kolumny.
Dowolny środek dowodowy, żadna narzucona forma
Pracodawca zapytał Dirección General de Tributos dokładnie o to: "Cómo registrar y justificar el kilometraje efectuado de cara a posibles inspecciones". Wiążąca odpowiedź, V0540-24 (9 kwietnia 2024):
"la justificación de la realidad de los desplazamientos … podrá realizarse por medio de cualquiera de los medios de prueba admitidos en Derecho, según dispone el artículo 106 de la Ley General Tributaria … si bien corresponderá a los órganos de gestión e inspección de la Administración Tributaria su valoración."
Nie wskazano żadnej formy, listy pól, wzoru ani aplikacji. Zeszyt, arkusz kalkulacyjny albo eksport z aplikacji — każde z nich można przedstawić jako dowód. Urząd skarbowy je ocenia.
Opłaty drogowe i parking: paragony zachowujesz sam
Opłaty drogowe i parking dochodzą do 0,26, ale tylko "que se justifiquen". Tu uchwała TEAC przenosi ciężar dowodu: podobnie jak bilety komunikacji publicznej "habrán de justificarse, en principio, por el empleado o perceptor", bo paragony są wystawione na pracownika. Pracodawca nadal dowodzi, że wydatek był związany z jego pracą.
W praktyce: paragony za opłaty drogowe i parking zachowujesz ty. Ewidencja kilometrów należy do pracodawcy.
Paragon za paliwo dowodzi paliwa, nie przejazdu
W V0528-20 (4 marca 2020) firma opieki domowej płaciła personelowi za kilometr na podstawie paragonu za paliwo i zapytała, czy to wystarczy. DGT nie uznała paragonu. Odpowiedziała jedynie, że przejazdy można udowodnić każdym środkiem dowodowym, a ocenia je inspekcja. Faktura za paliwo dowodzi paliwa, nie przejazdu.
Kto ponosi ciężar dowodu
Przy zwolnionych z podatku kosztach podróży ciężar dowodu spoczywa na pracodawcy, a nie na tobie. To zmienia to, dla kogo jest ewidencja, i jest w pełni opisane na stronie kto musi udowodnić przejazd.
Które przejazdy się liczą
Zwolnienie dotyczy pracownika, "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (RIRPF art. 9.A.2). Jazda z domu do zwykłego miejsca pracy do nich nie należy, nawet jeśli firma płaci za nią za kilometr po 0,26. Ma ona własną stronę: czy jazda z domu do pracy to kilometraje?.
Co jest opodatkowane powyżej 0,26
RIRPF art. 9.A.6: "Las asignaciones para gastos de locomoción, manutención y estancia que excedan de los límites previstos en este artículo estarán sujetas a gravamen."
Manual práctico Renta 2025 AEAT mówi to wprost: "el exceso percibido, en su caso, sobre las cantidades indicadas está plenamente sujeto a gravamen en concepto de rendimientos del trabajo." A V0540-24 dodaje, że zaliczka na podatek od tej nadwyżki jest pobierana w zwykłym trybie płacowym ("el procedimiento general establecido en el artículo 82 y siguientes del Reglamento").
Wyższa stawka nie sprawia więc, że opodatkowana jest cała wypłata. Wynagrodzeniem jest tylko nadwyżka.
Przykład: convenio płacący 0,35 €/km
W ciągu miesiąca przejeżdżasz 800 udokumentowanych kilometrów służbowych i płacisz 12 € za opłaty drogowe, z paragonami na twoje nazwisko. Twój convenio płaci 0,35 € za kilometr plus opłaty drogowe.
| Kwota | |
|---|---|
| Wypłacone za kilometry: 800 × 0,35 | 280,00 € |
| Zwolnione: 800 × 0,26 | 208,00 € |
| Opodatkowane jako wynagrodzenie: 280,00 − 208,00 (= 800 × 0,09) | 72,00 € |
| Opłaty drogowe, udokumentowane | 12,00 €, zwolnione dodatkowo |
Dostajesz 292 €. Z tego 220 € jest zwolnione, a 72 € trafia na twój pasek ze zwykłą zaliczką na podatek.
Stały miesięczny ryczałt na samochód
Niektórzy pracodawcy zamiast kwoty za kilometr płacą stałą miesięczną sumę za samochód. W V0798-22 (11 kwietnia 2022) pracownik dostawał stałą "subvención mensual fija, coche propio" i oddawał co miesiąc zestawienie kilometrów służbowych. Pracodawca pobierał zaliczkę od całej kwoty.
Odpowiedź DGT: ryczałt "quedará exonerada de gravamen en su totalidad o en la parte que corresponda" kwocie za kilometr "en los desplazamientos cuya realidad se justifique", plus udokumentowane opłaty drogowe i parking. Interpretacja posłużyła się kwotą 0,19, obowiązującą 1 stycznia 2022. Dziś to samo rozumowanie działa na 0,26.
Nie ma znaczenia, jak wypłata się nazywa. Zwolniona część to stawka × udokumentowane kilometry:
- Ryczałt 250 € miesięcznie i 600 udokumentowanych km: 600 × 0,26 = 156 € zwolnione, 94 € opodatkowane jako wynagrodzenie.
- Te same 250 € i 1 200 udokumentowanych km: 1 200 × 0,26 = 312 €, więcej niż ryczałt, więc zwolnione są całe 250 €.
Jeśli pracodawca pobierze zaliczkę od części, która powinna być zwolniona, interpretacja wskazuje, jak to zaskarżyć. Służy do tego reclamación económico-administrativa (LGT art. 229.5), a nie zapytanie do DGT.
Jeśli przejazdu nie da się udokumentować
Wtedy kilometraje jest opodatkowane jak zwykły dochód ze stosunku pracy. 0,26 chroni tylko kilometry, których rzeczywistość da się wykazać.
Jak długo przechowywać ewidencję
Hiszpańskie prawo podatkowe nie podaje stałego okresu. Obowiązek biegnie razem z czteroletnim terminem przedawnienia wymiaru (LGT art. 66.a), liczonym od dnia następującego po terminie złożenia zeznania (art. 67.1). Gdy ewidencja potwierdza sytuację podatkową kogoś innego, okres jest dłuższy. Tak jest w przypadku pracodawcy, który przechowuje dowody na zwolniony ryczałt. Art. 70.2 przedłuża go wtedy do okresu z prawa handlowego: "seis años, a partir del último asiento realizado en los libros" (Código de Comercio art. 30.1).
Jeszcze jeden przypadek: pracodawca nic nie płaci
Orden HFP/792/2023, art. único.2, stosuje te same 0,26 do pracowników w relación laboral especial de carácter dependiente (RIRPF art. 9.B.1.a), którym pracodawca nie zwraca kosztów, "siempre que justifiquen la realidad de sus desplazamientos".
Lista kontrolna
- Każdy przejazd służbowy ma dzień i godzinę, miejsce, do którego pojechałeś, powód, kilometry i informację, że jechałeś samochodem.
- Każdy przejazd wyprowadził cię poza miejsce pracy, żeby pracować gdzie indziej. Jazda z domu do pracy do nich nie należy.
- Paragony za opłaty drogowe i parking są zachowane, na twoje nazwisko.
- Wypłata powyżej 0,26 €/km (albo stały ryczałt powyżej 0,26 × udokumentowane km) pojawia się na pasku jako wynagrodzenie — nie cała kwota.
- Ewidencja trafia do pracodawcy w formie, którą może przechować.
Jak DriveHub to ułatwia
Słabym punktem ewidencji kilometraje rzadko jest przepis. Jest nim przejazd, którego nikt nie zapisał, i powód, którego nikt nie pamięta trzy tygodnie później.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Zachowuje datę, oba końce trasy i odległość. Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta cię w sekcji Do sprawdzenia. Na jazdę z domu do miejsca pracy odpowiedz Dojazd do pracy, żeby nigdy nie liczyła się jako służbowa. Powód dopisujesz własnymi słowami.
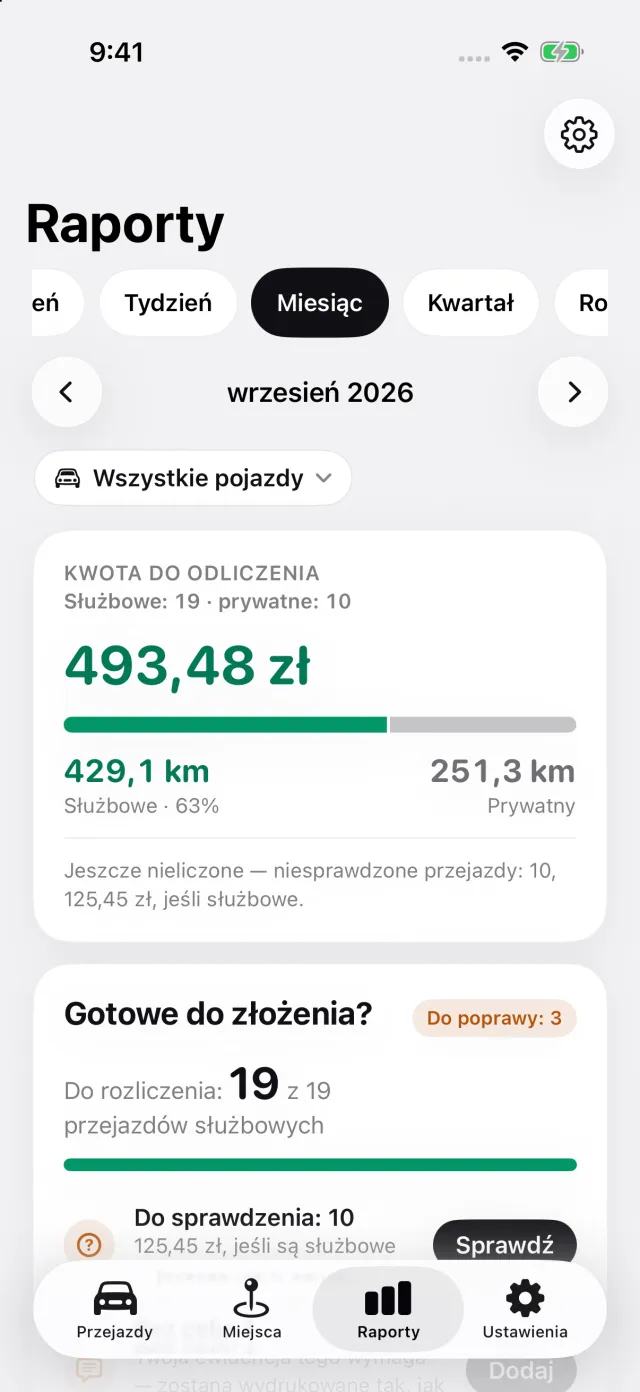
Raporty pokazują kilometry służbowe i prywatne z miesiąca oraz ile kilometry służbowe dają po 0,26 € za km. Każdy przejazd jest wyceniany kwotą obowiązującą w dniu, w którym się odbył. W Kraju Basków albo Nawarze wybierz swój Region podatkowy w sekcji Kraj w Ustawieniach, a DriveHub wyceni przejazdy służbowe po 0,29 € albo 0,36 €.
Raport — z DriveHub Pro plik PDF, Excel albo CSV — wymienia każdy przejazd służbowy z datą, oboma adresami, odległością i celem, który wpisałeś. W raporcie dla jednego samochodu kierowca i numer rejestracyjny są drukowane raz, w nagłówku. Twoje nazwisko pojawi się tam, gdy wybierzesz samochód i wpiszesz swoje imię i nazwisko w ustawieniach raportu. To plik, który pracodawca może przechować, a to ważne, bo to pracodawca musi udokumentować przejazdy.
Gdzie DriveHub się zatrzymuje: nie przechowuje twoich paragonów za opłaty drogowe i parking, nie wylicza, jaka część stawki z convenio jest wynagrodzeniem, i nie rozstrzyga, czy przejazd się kwalifikuje. To zostaje przy tobie, twoim pracodawcy i twoim asesor.
DriveHub jest w App Store na iPhone'a. Hiszpańskie zasady są na stronie o Hiszpanii, a konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią Reglamento del IRPF, Orden HFP/792/2023, TEAC i DGT, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego asesor — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Hiszpania: wymogi dotyczące ewidencji przebiegu.