 DriveHub
Guia por país · Espanha · 8 min
O kilometraje na Espanha continua em 0,26 €/km em 2026: o que registrar em cada viagem e o que é tributado acima disso
O seu empregador paga kilometraje para você usar o próprio carro a trabalho. Em 2026, até 0,26 € por quilômetro continua não sendo rendimento, desde que você consiga comprovar a viagem. Veja o que isso significa viagem por viagem, e o que acontece quando a empresa paga mais.

A resposta curta
- 0,26 € por quilômetro é isento, mais pedágios e estacionamento com comprovante. A fonte é o Reglamento del IRPF, art. 9.A.2.b), com o valor fixado pela Orden HFP/792/2023.
- Em 2026 continua em 0,26. A Orden está em vigor desde 17 de julho de 2023, e em 4 de outubro de 2026 o BOE não trazia nada que a substituísse.
- Cada viagem precisa do dia, do lugar e do motivo, além dos quilômetros que o pagamento multiplica. Não há formulário prescrito: vale qualquer meio de prova admitido em direito, e a Agência Tributária o avalia.
- O que se paga acima de 0,26 não se perde, é tributado. Só a parte que passa de 0,26 × km entra no seu holerite como salário. O resto continua isento.
- Uma ajuda de custo mensal fixa pelo carro funciona do mesmo jeito. Ela só é isenta até 0,26 × os quilômetros comprovados, mais pedágios e estacionamento comprovados.
Essa é a regra do território comum. No País Basco o valor é 0,29 €, em Navarra 0,36 €: veja kilometraje em Navarra e no País Basco.
De onde vêm os 0,26 €/km
A Orden HFP/792/2023, art. único.1, com as suas próprias palavras:
"A efectos de lo previsto para los gastos de locomoción en la letra b) del artículo 9.A.2 del Reglamento del Impuesto sobre la Renta de las Personas Físicas … se excluirá la cantidad que resulte de multiplicar 0,26 euros por el número de kilómetros recorridos, siempre que se justifique la realidad del desplazamiento, más los gastos de peaje y aparcamiento que se justifiquen."
A Orden entrou em vigor no dia da publicação, 17 de julho de 2023. A letra a) do mesmo artigo trata do transporte público. A letra b) é o carro particular.
Se você mesmo for consultar o artigo, cuidado com uma armadilha. O texto consolidado do art. 9 no BOE ainda traz 0,19 € no corpo: «b) En otro caso, la cantidad que resulte de computar 0,19 euros por kilómetro recorrido…». Os 0,26 aparecem abaixo dele só como uma nota «Téngase en cuenta». Os 0,19 são o valor que valeu até 17 de julho de 2023.
Os 0,26 são o que um empregador pode pagar a um empregado sem que isso seja rendimento. Não é uma dedução que um autônomo faz. Para um autónomo, veja kilometraje para um autónomo.
O que registrar em cada viagem
A condição é "siempre que se justifique la realidad del desplazamiento": é preciso mostrar que a viagem realmente aconteceu. A lei fixa o resultado, não um formulário.
O Tribunal Económico-Administrativo Central disse de que é feito esse resultado na sua resolução de unificação de critério 00/03972/2018 (6 de novembro de 2018). Quem paga deve justificar "el día y lugar del desplazamiento que, junto con el motivo o razón de éste, son precisamente los extremos que permiten acreditar que las cantidades (euros por kilómetro o euros por día) establecidas en la norma quedan exoneradas de tributación por obedecer a razones laborales".
Então, para cada viagem:
| O quê | Por quê |
|---|---|
| O dia | citado pelo TEAC |
| O lugar: para onde você dirigiu | citado pelo TEAC |
| O motivo da viagem | citado pelo TEAC |
| Os quilômetros | o número que os 0,26 multiplicam |
| O horário | parte do que precisa ser comprovável |
| O meio: o seu próprio carro | parte do que precisa ser comprovável |
A exigência mais ampla acrescenta duas coisas. O que precisa ser comprovável é que os deslocamentos aconteceram, por qual meio, quantos foram (aceita-se uma contagem aproximada) e em que horários. Então anote também o horário de cada viagem e que você foi no seu próprio carro.
Um registro de quilometragem espanhol em branco (PDF) tem exatamente essas colunas.
Qualquer meio de prova, nenhum formulário prescrito
Um empregador perguntou exatamente isto à Dirección General de Tributos: "Cómo registrar y justificar el kilometraje efectuado de cara a posibles inspecciones". A resposta vinculante, V0540-24 (9 de abril de 2024):
"la justificación de la realidad de los desplazamientos … podrá realizarse por medio de cualquiera de los medios de prueba admitidos en Derecho, según dispone el artículo 106 de la Ley General Tributaria … si bien corresponderá a los órganos de gestión e inspección de la Administración Tributaria su valoración."
Não se cita formulário, lista de campos, modelo nem app. Um caderno, uma planilha ou uma exportação de app podem, cada um, ser apresentados como prova. A Agência Tributária os avalia.
Pedágios e estacionamento: guarde você mesmo os comprovantes
Pedágios e estacionamento somam-se aos 0,26, mas só "que se justifiquen". Aqui a resolução do TEAC desloca o ônus: assim como as passagens de transporte público, eles "habrán de justificarse, en principio, por el empleado o perceptor", porque os comprovantes estão no nome do empregado. O empregador continua provando que a despesa estava ligada ao trabalho dele.
Na prática: você guarda os comprovantes de pedágio e de estacionamento. O registro de quilômetros fica com o empregador.
Um cupom de combustível mostra o combustível, não a viagem
Na V0528-20 (4 de março de 2020), uma empresa de atendimento domiciliar pagava ao pessoal por quilômetro contra um cupom de combustível e perguntou se isso bastava. A DGT não endossou o cupom. Respondeu apenas que as viagens podem ser provadas por qualquer meio de prova e que a fiscalização o avalia. Uma nota de combustível prova o combustível, não a viagem.
Quem tem o ônus da prova
Nas despesas de viagem isentas, o ônus da prova é do empregador, não seu. Isso muda para quem é o registro, e o assunto é tratado por inteiro em quem precisa provar a viagem.
Quais viagens contam
A isenção é para um empregado "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (RIRPF art. 9.A.2). O trajeto de casa até o seu local de trabalho habitual não é uma delas, mesmo que a empresa o pague por quilômetro a 0,26. Isso tem página própria: o trajeto casa–trabalho é kilometraje?.
O que é tributado acima de 0,26
RIRPF art. 9.A.6: "Las asignaciones para gastos de locomoción, manutención y estancia que excedan de los límites previstos en este artículo estarán sujetas a gravamen."
O Manual práctico Renta 2025 da AEAT diz isso com todas as letras: "el exceso percibido, en su caso, sobre las cantidades indicadas está plenamente sujeto a gravamen en concepto de rendimientos del trabajo." E a V0540-24 acrescenta que a retenção sobre esse excedente segue o procedimento normal da folha ("el procedimiento general establecido en el artículo 82 y siguientes del Reglamento").
Então um valor maior não torna tributável o pagamento inteiro. Só o excedente é salário.
Exemplo: um convenio que paga 0,35 €/km
Num mês você dirige 800 quilômetros a trabalho comprovados e paga 12 € de pedágio, com comprovantes no seu nome. O seu convenio paga 0,35 € por quilômetro, mais os pedágios.
| Valor | |
|---|---|
| Pago pelos quilômetros: 800 × 0,35 | 280,00 € |
| Isento: 800 × 0,26 | 208,00 € |
| Tributado como salário: 280,00 − 208,00 (= 800 × 0,09) | 72,00 € |
| Pedágios, comprovados | 12,00 €, isentos à parte |
Você recebe 292 €. Desse total, 220 € são isentos e 72 € entram no seu holerite com a retenção normal.
Uma ajuda de custo mensal fixa pelo carro
Alguns empregadores pagam um valor fixo por mês pelo carro em vez de um valor por quilômetro. Na V0798-22 (11 de abril de 2022), um empregado recebia uma "subvención mensual fija, coche propio" fixa e entregava uma folha mensal de quilômetros a trabalho. O empregador retinha imposto sobre o valor inteiro.
A resposta da DGT: a ajuda "quedará exonerada de gravamen en su totalidad o en la parte que corresponda" ao valor por quilômetro "en los desplazamientos cuya realidad se justifique", mais pedágios e estacionamento comprovados. A consulta usou 0,19, o valor em vigor em 1º de janeiro de 2022. Hoje o mesmo raciocínio vale com 0,26.
Não importa o nome do pagamento. A parte isenta é o valor × os quilômetros comprovados:
- Uma ajuda mensal de 250 € e 600 km comprovados: 600 × 0,26 = 156 € isentos, 94 € tributados como salário.
- Os mesmos 250 € e 1 200 km comprovados: 1 200 × 0,26 = 312 €, mais do que a ajuda, então os 250 € inteiros são isentos.
Se o empregador retiver imposto sobre uma parte que deveria ser isenta, a consulta indica como contestar. Isso é uma reclamación económico-administrativa (LGT art. 229.5), não uma pergunta à DGT.
Se a viagem não puder ser comprovada
Aí o kilometraje é tributado como rendimento do trabalho comum. Os 0,26 protegem só os quilômetros cuja realidade possa ser demonstrada.
Por quanto tempo guardar o registro
A lei tributária espanhola não fixa um prazo. A obrigação acompanha o prazo de prescrição de quatro anos para o lançamento (LGT art. 66.a), contado a partir do dia seguinte ao fim do prazo de declaração (art. 67.1). Quando o registro sustenta a situação fiscal de outra pessoa, o prazo é maior. É o caso de um empregador que guarda a prova de uma ajuda isenta. O art. 70.2 então o estende ao prazo da legislação comercial: "seis años, a partir del último asiento realizado en los libros" (Código de Comercio art. 30.1).
Mais um caso: o empregador não paga nada
A Orden HFP/792/2023, art. único.2, aplica os mesmos 0,26 aos trabalhadores numa relación laboral especial de carácter dependiente (RIRPF art. 9.B.1.a) cujo empregador não os reembolsa, "siempre que justifiquen la realidad de sus desplazamientos".
Checklist
- Cada viagem a trabalho tem o dia e o horário, o lugar para onde você dirigiu, o motivo, os quilômetros e o registro de que você foi de carro.
- Cada viagem tirou você do seu local de trabalho para trabalhar em outro lugar. O trajeto casa–trabalho não é uma delas.
- Os comprovantes de pedágio e de estacionamento estão guardados, no seu nome.
- O que se paga acima de 0,26 €/km (ou uma ajuda fixa acima de 0,26 × km comprovados) aparece como salário no seu holerite, e não o valor inteiro.
- O registro chega ao seu empregador num formato que ele possa guardar.
Como o DriveHub facilita isso
O ponto fraco de um registro de kilometraje raramente é a regra. É a viagem que ninguém anotou, e o motivo de que ninguém se lembra três semanas depois.
Com o acesso à localização em Sempre, o DriveHub registra todas as viagens em segundo plano — e, se algum dia deixar uma passar, avisa você. Ele guarda a data, os dois pontos e a distância. O DriveHub classifica a maioria das viagens como Trabalho ou Pessoal pelos seus locais, rotas anteriores e horário de trabalho, e pergunta sobre o resto em Para verificar. Para o trajeto de casa até o seu local de trabalho, responda Trajeto ao trabalho, para que ele nunca conte como trabalho. O motivo, você acrescenta com as suas próprias palavras.
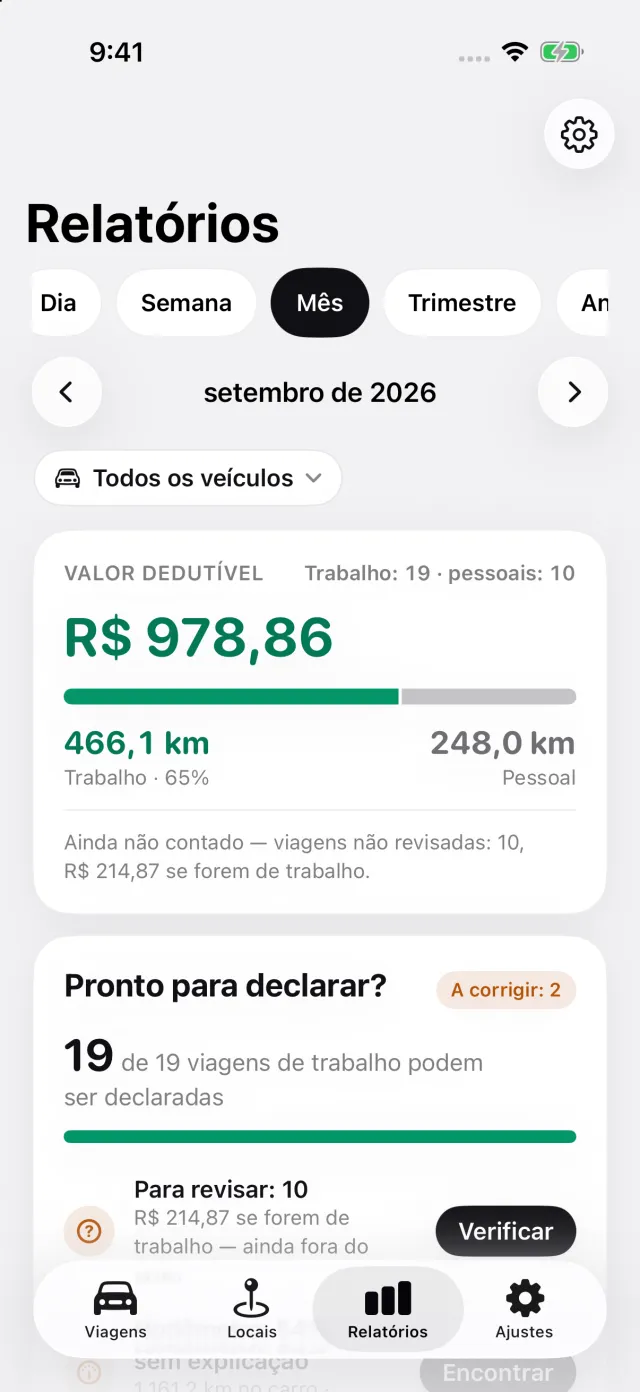
Relatórios mostra os quilômetros a trabalho e os pessoais do mês, e quanto os quilômetros a trabalho dão a 0,26 € por km. Cada viagem é calculada pelo valor em vigor na data dela. No País Basco ou em Navarra, escolha a sua Região fiscal em País, nos Ajustes, e o DriveHub passa a calcular as viagens a trabalho a 0,29 € ou 0,36 €.
O relatório, em PDF, Excel ou CSV com o DriveHub Pro, lista cada viagem a trabalho com a data, os dois endereços, a distância e o motivo que você escreveu. Num relatório de um único carro, o motorista e a placa aparecem uma vez no cabeçalho. O seu nome aparece ali depois que você escolhe o carro e informa o seu nome nos ajustes do relatório. Esse é um arquivo que o seu empregador pode guardar, o que importa porque é o empregador quem precisa comprovar as viagens.
Onde o DriveHub para: ele não guarda os seus comprovantes de pedágio e de estacionamento, não calcula que parte de um valor de convenio é salário e não decide se uma viagem se qualifica. Isso fica com você, o seu empregador e o seu asesor.
O DriveHub está na App Store para iPhone. As regras espanholas estão na página da Espanha, e configurar o registro automático leva alguns minutos, uma vez só.
Esta página reproduz o que dizem o Reglamento del IRPF, a Orden HFP/792/2023, o TEAC e a DGT, citando-os para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o seu asesor — e leve os registros.
A regra completa, com as normas de onde ela vem: Espanha: requisitos do registro de quilometragem.
Leituras mais longas
- Ir de casa ao trabalho de carro não é kilometraje isento na Espanha, mesmo quando é pago a 0,26 €/km
- IVA sobre um carro na Espanha — a presunção de 50% para um autónomo, como provar mais, e o que isso significa para o IRPF
- Kilometraje como autónomo na Espanha: não existem 0,26 €/km para o seu próprio carro