 DriveHub
Maaopas · Espanja · 8 min
Kilometraje Espanjassa on yhä 0,26 €/km vuonna 2026: mitä kustakin matkasta kirjataan ja mitä sen ylittävästä verotetaan
Työnantajasi maksaa sinulle kilometrikorvausta, kilometrajea, kun ajat työssä omalla autollasi. Vuonna 2026 enintään 0,26 € kilometriltä ei edelleenkään ole tuloa, kunhan pystyt perustelemaan matkan. Tässä kerrotaan, mitä se tarkoittaa matka matkalta ja mitä tapahtuu, kun yritys maksaa enemmän.

Lyhyt vastaus
- 0,26 € kilometriltä on verovapaa, ja sen päälle kuitein osoitetut tie- ja pysäköintimaksut. Lähde on Reglamento del IRPF art. 9.A.2.b), ja luvun vahvistaa Orden HFP/792/2023.
- Vuonna 2026 se on yhä 0,26. Määräys on ollut voimassa 17. heinäkuuta 2023 lähtien, eikä BOE luetellut 4. lokakuuta 2026 mitään, mikä korvaisi sen.
- Jokaisesta matkasta tarvitaan päivä, paikka ja syy, sekä kilometrit, joilla korvaus kerrotaan. Muotoa ei ole määrätty: mitä tahansa oikeudessa hyväksyttyä todistuskeinoa voi käyttää, ja veroviranomainen punnitsee sen.
- 0,26:n ylittävä korvaus ei mene hukkaan, se verotetaan. Vain 0,26 × km ylittävä osa tulee palkkalaskelmaasi palkkana. Loppu pysyy verovapaana.
- Kiinteä kuukausittainen autoetu toimii samoin. Se on verovapaa vain 0,26 × perustellut kilometrit -määrään asti, sekä perustellut tie- ja pysäköintimaksut.
Tämä on yleisen alueen sääntö. Baskimaassa luku on 0,29 €, Navarrassa 0,36 €: katso kilometrikorvaus Navarrassa ja Baskimaassa.
Mistä 0,26 €/km tulee
Orden HFP/792/2023, art. único.1, omin sanoin:
"A efectos de lo previsto para los gastos de locomoción en la letra b) del artículo 9.A.2 del Reglamento del Impuesto sobre la Renta de las Personas Físicas … se excluirá la cantidad que resulte de multiplicar 0,26 euros por el número de kilómetros recorridos, siempre que se justifique la realidad del desplazamiento, más los gastos de peaje y aparcamiento que se justifiquen."
Määräys tuli voimaan julkaisupäivänään, 17. heinäkuuta 2023. Saman artiklan a-kohta koskee julkista liikennettä. B-kohta koskee yksityisautoa.
Jos tarkistat artiklan itse, varo ansaa. BOE:n art. 9:n konsolidoitu teksti painaa leipätekstissään yhä 0,19 €: «b) En otro caso, la cantidad que resulte de computar 0,19 euros por kilómetro recorrido…». 0,26 on sen alla vain «Téngase en cuenta» -huomautuksena. 0,19 oli voimassa oleva luku 17. heinäkuuta 2023 asti.
0,26 on se, minkä työnantaja voi maksaa työntekijälle ilman, että se on tuloa. Se ei ole vähennys, jonka itsensätyöllistäjä tekee. Autónomon osalta katso autónomon kilometrit.
Mitä kustakin matkasta kirjataan
Ehto on "siempre que se justifique la realidad del desplazamiento": matkan todellisuus on osoitettava. Laki määrää lopputuloksen, ei lomaketta.
Tribunal Económico-Administrativo Central (TEAC) kertoi, mistä tuo lopputulos koostuu, oikeuskäytäntöä yhtenäistävässä ratkaisussaan 00/03972/2018 (6. marraskuuta 2018). Maksajan on perusteltava "el día y lugar del desplazamiento que, junto con el motivo o razón de éste, son precisamente los extremos que permiten acreditar que las cantidades (euros por kilómetro o euros por día) establecidas en la norma quedan exoneradas de tributación por obedecer a razones laborales".
Kustakin matkasta siis:
| Mitä | Miksi |
|---|---|
| Päivä | TEAC mainitsee sen |
| Paikka: minne ajoit | TEAC mainitsee sen |
| Matkan syy | TEAC mainitsee sen |
| Kilometrit | luku, jolla 0,26 kerrotaan |
| Kellonaika | osa siitä, mikä on pystyttävä osoittamaan |
| Kulkuneuvo: oma autosi | osa siitä, mikä on pystyttävä osoittamaan |
Laajempi vaatimus lisää kaksi asiaa. Osoitettavissa on oltava, että matkat tehtiin, millä kulkuneuvolla, kuinka monta niitä oli (likimääräinen lukumäärä hyväksytään) ja mihin kellonaikoihin. Kirjaa siis myös kunkin matkan kellonaika ja se, että ajoit omalla autollasi.
Tyhjässä espanjalaisessa ajopäiväkirjassa (PDF) on juuri nämä sarakkeet.
Mikä tahansa todistuskeino, ei määrättyä muotoa
Työnantaja kysyi Dirección General de Tributosilta (DGT) juuri tätä: "Cómo registrar y justificar el kilometraje efectuado de cara a posibles inspecciones". Sitova vastaus V0540-24 (9. huhtikuuta 2024):
"la justificación de la realidad de los desplazamientos … podrá realizarse por medio de cualquiera de los medios de prueba admitidos en Derecho, según dispone el artículo 106 de la Ley General Tributaria … si bien corresponderá a los órganos de gestión e inspección de la Administración Tributaria su valoración."
Lomaketta, kenttäluetteloa, mallipohjaa tai sovellusta ei mainita. Vihko, taulukko tai sovelluksen vienti kelpaavat kukin tarjottavaksi todisteeksi. Veroviranomainen punnitsee ne.
Tie- ja pysäköintimaksut: säilytä kuitit itse
Tie- ja pysäköintimaksut tulevat 0,26:n päälle, mutta vain "que se justifiquen". Tässä TEAC:n ratkaisu siirtää näyttövastuun: julkisen liikenteen lippujen tavoin ne "habrán de justificarse, en principio, por el empleado o perceptor", koska kuitit ovat työntekijän nimissä. Työnantaja näyttää silti, että kulu liittyi sen työhön.
Käytännössä: sinä säilytät tie- ja pysäköintimaksujen kuitit. Kilometriselvitys on työnantajan säilytettävä.
Polttoainekuitti osoittaa polttoaineen, ei matkaa
Ratkaisussa V0528-20 (4. maaliskuuta 2020) kotihoitoyritys maksoi henkilöstölleen kilometrikorvausta polttoainekuittia vastaan ja kysyi, riittääkö se. DGT ei hyväksynyt kuittia. Se vastasi vain, että matkat voidaan osoittaa millä tahansa todistuskeinolla ja että tarkastajat punnitsevat sen. Polttoainelasku osoittaa polttoaineen, ei matkaa.
Kuka kantaa näyttövastuun
Verovapaiden matkakulujen osalta näyttövastuu on työnantajalla, ei sinulla. Se muuttaa sen, kenelle selvitys on tarkoitettu, ja asiaa käsitellään kokonaan sivulla kuka näyttää matkat toteen.
Mitkä matkat lasketaan
Verovapaus koskee työntekijää, "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (RIRPF art. 9.A.2). Ajo kotoa vakituiselle työpaikallesi ei ole tällainen matka, vaikka yritys maksaisi sen kilometreittäin 0,26:lla. Siitä on oma sivunsa: onko ajo kotoa töihin kilometrajea?.
Mitä 0,26:n ylittävästä verotetaan
RIRPF art. 9.A.6: "Las asignaciones para gastos de locomoción, manutención y estancia que excedan de los límites previstos en este artículo estarán sujetas a gravamen."
AEAT:n Manual práctico Renta 2025 sanoo sen suoraan: "el exceso percibido, en su caso, sobre las cantidades indicadas está plenamente sujeto a gravamen en concepto de rendimientos del trabajo." V0540-24 lisää, että ylityksen ennakonpidätys tehdään tavallisen palkanmaksun menettelyn mukaan ("el procedimiento general establecido en el artículo 82 y siguientes del Reglamento").
Korkeampi taksa ei siis tee koko maksusta verotettavaa. Vain ylitys on palkkaa.
Esimerkkilaskelma: convenio, joka maksaa 0,35 €/km
Ajat kuukaudessa 800 perusteltua työkilometriä ja maksat 12 € tiemaksuja, kuitit omissa nimissäsi. Työehtosopimuksesi (convenio) maksaa 0,35 € kilometriltä sekä tiemaksut.
| Määrä | |
|---|---|
| Kilometreistä maksettu: 800 × 0,35 | 280,00 € |
| Verovapaa: 800 × 0,26 | 208,00 € |
| Verotetaan palkkana: 280,00 − 208,00 (= 800 × 0,09) | 72,00 € |
| Tiemaksut, perusteltu | 12,00 €, verovapaa lisäksi |
Saat 292 €. Siitä 220 € on verovapaata ja 72 € tulee palkkalaskelmaasi tavallisella ennakonpidätyksellä.
Kiinteä kuukausittainen autoetu
Jotkin työnantajat maksavat autosta kiinteän summan kuukaudessa kilometrikohtaisen luvun sijaan. Ratkaisussa V0798-22 (11. huhtikuuta 2022) työntekijä sai kiinteän "subvención mensual fija, coche propio" -korvauksen ja toimitti kuukausittain listan työkilometreistään. Työnantaja pidätti veron koko summasta.
DGT:n vastaus: korvaus "quedará exonerada de gravamen en su totalidad o en la parte que corresponda" kilometrikohtaiseen lukuun "en los desplazamientos cuya realidad se justifique", sekä perustellut tie- ja pysäköintimaksut. Ratkaisussa käytettiin lukua 0,19, joka oli voimassa 1. tammikuuta 2022. Nykyään sama päättely tehdään luvulla 0,26.
Sillä, miksi maksua kutsutaan, ei ole merkitystä. Verovapaa osa on taksa × perustellut kilometrit:
- 250 €:n kuukausikorvaus ja 600 perusteltua km: 600 × 0,26 = 156 € verovapaata, 94 € verotetaan palkkana.
- Samat 250 € ja 1 200 perusteltua km: 1 200 × 0,26 = 312 €, enemmän kuin korvaus, joten koko 250 € on verovapaata.
Jos työnantaja pidättää veron osasta, jonka olisi pitänyt olla verovapaa, ratkaisu kertoo, miten sen voi riitauttaa. Se tehdään reclamación económico-administrativa -valituksella (LGT art. 229.5), ei kysymyksellä DGT:lle.
Jos matkaa ei voi perustella
Silloin kilometrikorvaus verotetaan tavallisena palkkatulona. 0,26 suojaa vain kilometrejä, joiden todellisuus voidaan osoittaa.
Kuinka kauan selvitys säilytetään
Espanjan verolaki ei nimeä kiinteää aikaa. Velvollisuus kestää neljän vuoden verotuksen vanhentumisajan (LGT art. 66.a), joka lasketaan ilmoituksen määräpäivää seuraavasta päivästä (art. 67.1). Kun selvitys tukee jonkun toisen veroasemaa, aika on pidempi. Näin on työnantajalla, joka säilyttää todisteet verovapaasta korvauksesta. Art. 70.2 pidentää ajan silloin kauppaoikeudelliseen aikaan: "seis años, a partir del último asiento realizado en los libros" (Código de Comercio art. 30.1).
Vielä yksi tapaus: työnantaja ei maksa mitään
Orden HFP/792/2023, art. único.2, soveltaa samaa 0,26:ta työntekijöihin, jotka ovat relación laboral especial de carácter dependiente -suhteessa (RIRPF art. 9.B.1.a) ja joiden työnantaja ei korvaa heille kuluja, "siempre que justifiquen la realidad de sus desplazamientos".
Tarkistuslista
- Jokaisesta työmatkasta on päivä ja kellonaika, paikka, jonne ajoit, syy, kilometrit ja se, että kuljit autolla.
- Jokainen matka vei sinut työpaikaltasi tekemään työtä muualla. Ajo kotoa töihin ei ole yksi niistä.
- Tie- ja pysäköintimaksujen kuitit on säilytetty, omissa nimissäsi.
- 0,26 €/km ylittävä korvaus (tai 0,26 × perustellut km ylittävä kiinteä korvaus) näkyy palkkalaskelmassasi palkkana, ei koko summa.
- Selvitys päätyy työnantajallesi muodossa, jonka se voi säilyttää.
Miten DriveHub helpottaa tätä
Kilometriselvityksen heikko kohta on harvoin sääntö. Se on matka, jota kukaan ei kirjannut, ja syy, jota kukaan ei muista kolmen viikon päästä.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Se säilyttää päivämäärän, molemmat päätepisteet ja matkan pituuden. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta kohdassa Tarkistettavat. Vastaa ajoon kotoa työpaikallesi Työmatka, niin sitä ei koskaan lasketa työajoksi. Syyn lisäät omin sanoin.
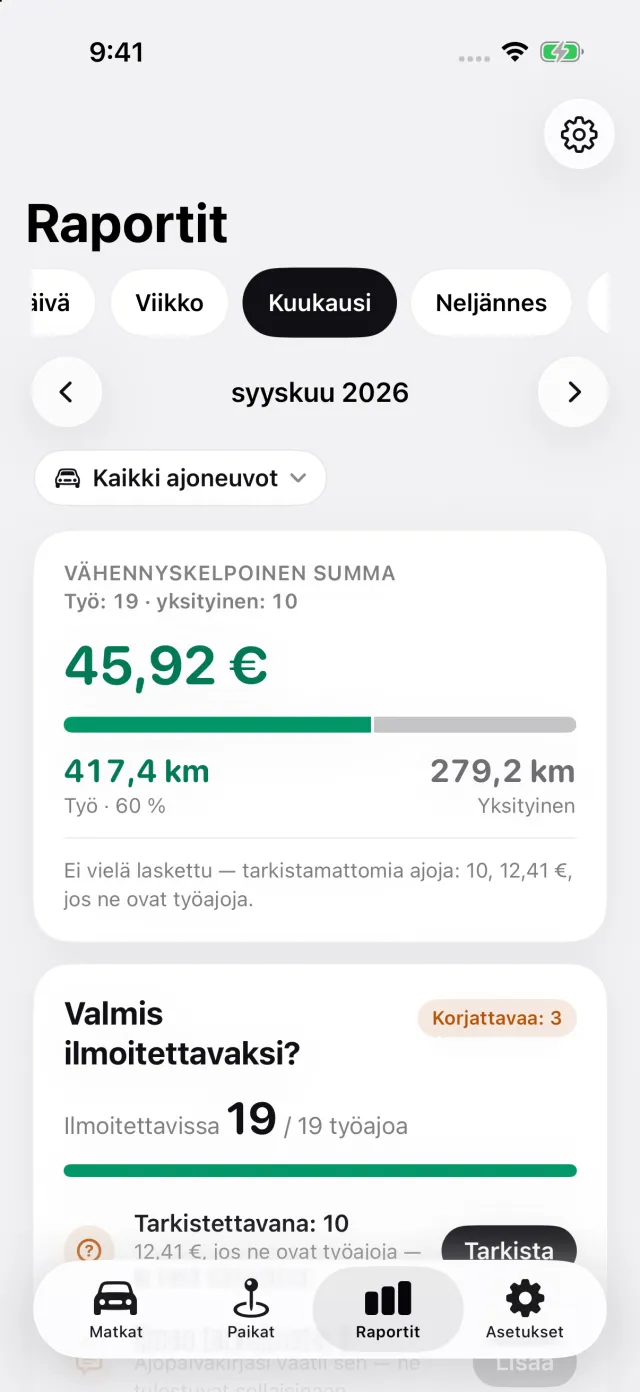
Raportit näyttää kuukauden työ- ja yksityiskilometrit sekä sen, mitä työkilometrit tekevät 0,26 €:lla kilometriltä. Jokainen matka hinnoitellaan sen päivänä voimassa olleella luvulla. Baskimaassa tai Navarrassa valitse Asetukset-näkymän Maa-kohdasta Veroalue, niin DriveHub laskee työajot 0,29 €:n tai 0,36 €:n mukaan.
Raportti, DriveHub Pron avulla PDF-, Excel- tai CSV-tiedostona, luettelee jokaisen työajon päivämäärineen, molempine osoitteineen, matkan pituuksineen ja kirjoittamasi syyn kera. Yhden auton raportissa kuljettaja ja rekisterinumero tulostuvat kerran otsikkoon. Nimesi näkyy siinä, kun valitset auton ja kirjoitat nimesi raportin asetuksiin. Se on tiedosto, jonka työnantajasi voi säilyttää, ja sillä on merkitystä, koska juuri työnantajan on perusteltava matkat.
Mihin DriveHub ei ulotu: se ei säilytä tie- ja pysäköintikuittejasi, ei laske, mikä osa convenion taksasta on palkkaa, eikä ratkaise, kelpaako matka. Ne jäävät sinulle, työnantajallesi ja asesorillesi.
DriveHub on App Storessa iPhonelle. Espanjan säännöt ovat Espanjan sivulla, ja automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä Reglamento del IRPF, Orden HFP/792/2023, TEAC ja DGT sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy asesoriltasi eli veroneuvojaltasi — ja ota selvitykset mukaan.
Koko sääntö lähteineen: Espanja: ajopäiväkirjan vaatimukset.