 DriveHub
Länderratgeber · Spanien · 8 Min.
Das kilometraje in Spanien beträgt 2026 weiterhin 0,26 €/km: was Sie für jede Fahrt festhalten und was darüber besteuert wird
Ihr Arbeitgeber zahlt Ihnen kilometraje dafür, dass Sie Ihr eigenes Auto für die Arbeit fahren. 2026 sind bis zu 0,26 € pro Kilometer weiterhin kein Einkommen, solange Sie die Fahrt belegen können. Hier steht, was das Fahrt für Fahrt bedeutet und was passiert, wenn das Unternehmen mehr zahlt.

Die kurze Antwort
- 0,26 € pro Kilometer sind steuerfrei, dazu Maut und Parken, die mit Belegen nachgewiesen sind. Die Grundlage ist das Reglamento del IRPF art. 9.A.2.b), den Betrag legt die Orden HFP/792/2023 fest.
- 2026 sind es weiterhin 0,26. Die Orden gilt seit dem 17. Juli 2023, und am 4. Oktober 2026 enthielt das BOE nichts, was sie ersetzt.
- Jede Fahrt braucht ihren Tag, ihren Ort und ihren Anlass, dazu die Kilometer, mit denen die Zahlung multipliziert wird. Eine Form ist nicht vorgeschrieben: Jedes rechtlich zulässige Beweismittel kann verwendet werden, und das Finanzamt würdigt es.
- Was über 0,26 gezahlt wird, ist nicht verloren, es wird besteuert. Nur der Teil über 0,26 × km erscheint als Lohn auf Ihrer Gehaltsabrechnung. Der Rest bleibt steuerfrei.
- Eine monatliche Autopauschale funktioniert genauso. Sie ist nur bis 0,26 × der belegten Kilometer steuerfrei, zuzüglich belegter Maut- und Parkkosten.
Das ist die Regel des allgemeinen Steuergebiets. Im Baskenland beträgt der Wert 0,29 €, in Navarra 0,36 €: siehe kilometraje in Navarra und im Baskenland.
Woher die 0,26 €/km kommen
Orden HFP/792/2023, art. único.1, im Wortlaut:
„A efectos de lo previsto para los gastos de locomoción en la letra b) del artículo 9.A.2 del Reglamento del Impuesto sobre la Renta de las Personas Físicas … se excluirá la cantidad que resulte de multiplicar 0,26 euros por el número de kilómetros recorridos, siempre que se justifique la realidad del desplazamiento, más los gastos de peaje y aparcamiento que se justifiquen.“
Die Orden trat am Tag ihrer Veröffentlichung in Kraft, dem 17. Juli 2023. Buchstabe a) desselben Artikels betrifft öffentliche Verkehrsmittel. Buchstabe b) ist das eigene Auto.
Wer den Artikel selbst nachschlägt, sollte mit einer Falle rechnen. Der konsolidierte Text von art. 9 im BOE druckt im Haupttext noch 0,19 €: «b) En otro caso, la cantidad que resulte de computar 0,19 euros por kilómetro recorrido…». Die 0,26 stehen darunter nur als Hinweis «Téngase en cuenta». Die 0,19 sind der Wert, der bis zum 17. Juli 2023 galt.
Die 0,26 sind das, was ein Arbeitgeber einem Arbeitnehmer zahlen darf, ohne dass es Einkommen ist. Es ist kein Abzug, den ein Selbstständiger vornimmt. Für einen autónomo siehe kilometraje als autónomo.
Was Sie für jede Fahrt festhalten
Die Bedingung lautet „siempre que se justifique la realidad del desplazamiento“: Es muss gezeigt werden, dass die Fahrt tatsächlich stattgefunden hat. Das Gesetz legt das Ergebnis fest, nicht eine Form.
Woraus dieses Ergebnis besteht, hat das Tribunal Económico-Administrativo Central in seiner Entscheidung zur Vereinheitlichung der Rechtsauslegung 00/03972/2018 (6. November 2018) gesagt. Der Zahlende muss belegen: „el día y lugar del desplazamiento que, junto con el motivo o razón de éste, son precisamente los extremos que permiten acreditar que las cantidades (euros por kilómetro o euros por día) establecidas en la norma quedan exoneradas de tributación por obedecer a razones laborales“.
Für jede Fahrt also:
| Was | Warum |
|---|---|
| Der Tag | vom TEAC genannt |
| Der Ort: wohin Sie gefahren sind | vom TEAC genannt |
| Der Anlass der Fahrt | vom TEAC genannt |
| Die Kilometer | die Zahl, mit der die 0,26 multipliziert werden |
| Die Uhrzeit | Teil dessen, was nachweisbar sein muss |
| Das Verkehrsmittel: Ihr eigenes Auto | Teil dessen, was nachweisbar sein muss |
Die allgemeinere Anforderung fügt zwei Dinge hinzu. Nachweisbar sein muss, dass die Fahrten stattgefunden haben, mit welchem Verkehrsmittel, wie viele es waren (eine ungefähre Anzahl wird akzeptiert) und zu welchen Uhrzeiten. Notieren Sie also auch die Uhrzeit jeder Fahrt und dass Sie mit dem eigenen Auto gefahren sind.
Ein leeres spanisches Fahrtenbuch (PDF) hat genau diese Spalten.
Jedes Beweismittel, keine vorgeschriebene Form
Ein Arbeitgeber hat die Dirección General de Tributos genau das gefragt: „Cómo registrar y justificar el kilometraje efectuado de cara a posibles inspecciones“. Die verbindliche Antwort, V0540-24 (9. April 2024):
„la justificación de la realidad de los desplazamientos … podrá realizarse por medio de cualquiera de los medios de prueba admitidos en Derecho, según dispone el artículo 106 de la Ley General Tributaria … si bien corresponderá a los órganos de gestión e inspección de la Administración Tributaria su valoración.“
Keine Form, keine Liste von Feldern, keine Vorlage und keine App wird genannt. Ein Heft, eine Tabelle oder ein Export aus einer App können jeweils als Beweis vorgelegt werden. Das Finanzamt würdigt sie.
Maut und Parken: Belege bewahren Sie selbst auf
Maut und Parken kommen zu den 0,26 hinzu, aber nur „que se justifiquen“. Hier verschiebt die Entscheidung des TEAC die Beweislast: Wie Fahrkarten für öffentliche Verkehrsmittel „habrán de justificarse, en principio, por el empleado o perceptor“, weil die Belege auf den Namen des Arbeitnehmers lauten. Der Arbeitgeber weist weiterhin nach, dass die Ausgabe mit seiner Arbeit zusammenhing.
In der Praxis heißt das: Die Maut- und Parkbelege bewahren Sie auf. Die Kilometeraufzeichnung bewahrt der Arbeitgeber auf.
Eine Tankquittung belegt den Kraftstoff, nicht die Fahrt
In V0528-20 (4. März 2020) zahlte ein Pflegedienst seinen Beschäftigten einen Betrag pro Kilometer gegen eine Tankquittung und fragte, ob das genüge. Die DGT hat die Quittung nicht gebilligt. Sie antwortete nur, dass die Fahrten mit jedem Beweismittel nachgewiesen werden können und die Prüfer es würdigen. Eine Tankrechnung belegt den Kraftstoff, nicht die Fahrt.
Wer die Beweislast trägt
Bei steuerfreien Reisekosten liegt die Beweislast beim Arbeitgeber, nicht bei Ihnen. Das ändert, für wen die Aufzeichnung bestimmt ist, und wird ausführlich unter wer die Fahrt nachweisen muss behandelt.
Welche Fahrten zählen
Die Steuerfreiheit gilt für einen Arbeitnehmer, „que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto“ (RIRPF art. 9.A.2). Die Fahrt von der Wohnung zu Ihrer regelmäßigen Arbeitsstätte gehört nicht dazu, selbst wenn das Unternehmen sie mit 0,26 pro Kilometer bezahlt. Dafür gibt es eine eigene Seite: Ist die Fahrt von der Wohnung zur Arbeit kilometraje?.
Was über 0,26 besteuert wird
RIRPF art. 9.A.6: „Las asignaciones para gastos de locomoción, manutención y estancia que excedan de los límites previstos en este artículo estarán sujetas a gravamen.“
Das Manual práctico Renta 2025 der AEAT sagt es deutlich: „el exceso percibido, en su caso, sobre las cantidades indicadas está plenamente sujeto a gravamen en concepto de rendimientos del trabajo.“ Und V0540-24 ergänzt, dass der Steuerabzug auf diesen Mehrbetrag dem gewöhnlichen Lohnsteuerverfahren folgt („el procedimiento general establecido en el artículo 82 y siguientes del Reglamento“).
Ein höherer Satz macht also nicht die ganze Zahlung steuerpflichtig. Nur der Mehrbetrag ist Lohn.
Rechenbeispiel: ein convenio mit 0,35 €/km
In einem Monat fahren Sie 800 belegte geschäftliche Kilometer und zahlen 12 € Maut, mit Belegen auf Ihren Namen. Ihr convenio zahlt 0,35 € pro Kilometer plus die Maut.
| Betrag | |
|---|---|
| Für Kilometer gezahlt: 800 × 0,35 | 280,00 € |
| Steuerfrei: 800 × 0,26 | 208,00 € |
| Als Lohn besteuert: 280,00 − 208,00 (= 800 × 0,09) | 72,00 € |
| Maut, belegt | 12,00 €, zusätzlich steuerfrei |
Sie erhalten 292 €. Davon sind 220 € steuerfrei, und 72 € erscheinen mit gewöhnlichem Steuerabzug auf Ihrer Gehaltsabrechnung.
Eine monatliche Autopauschale
Manche Arbeitgeber zahlen für das Auto einen festen Monatsbetrag statt eines Betrags pro Kilometer. In V0798-22 (11. April 2022) erhielt ein Arbeitnehmer eine feste „subvención mensual fija, coche propio“ und reichte monatlich eine Aufstellung der geschäftlichen Kilometer ein. Der Arbeitgeber behielt auf den ganzen Betrag Steuer ein.
Die Antwort der DGT: Die Pauschale „quedará exonerada de gravamen en su totalidad o en la parte que corresponda“ dem Kilometerwert „en los desplazamientos cuya realidad se justifique“, zuzüglich belegter Maut- und Parkkosten. Die Auskunft rechnete mit 0,19, dem am 1. Januar 2022 geltenden Wert. Heute läuft dieselbe Begründung auf 0,26.
Wie die Zahlung heißt, spielt keine Rolle. Der steuerfreie Teil ist der Satz × die belegten Kilometer:
- Eine Monatspauschale von 250 € und 600 belegte km: 600 × 0,26 = 156 € steuerfrei, 94 € als Lohn besteuert.
- Dieselben 250 € und 1 200 belegte km: 1 200 × 0,26 = 312 €, mehr als die Pauschale, also sind alle 250 € steuerfrei.
Behält der Arbeitgeber auf einen Teil Steuer ein, der steuerfrei hätte sein müssen, nennt die Auskunft den Weg, dagegen vorzugehen. Das ist eine reclamación económico-administrativa (LGT art. 229.5), keine Anfrage an die DGT.
Wenn sich die Fahrt nicht belegen lässt
Dann wird das kilometraje als gewöhnliches Einkommen aus nichtselbständiger Arbeit besteuert. Die 0,26 schützen nur Kilometer, deren tatsächliche Durchführung sich zeigen lässt.
Wie lange die Aufzeichnung aufbewahrt wird
Das spanische Steuerrecht nennt keine feste Frist. Die Pflicht läuft mit der vierjährigen Festsetzungsverjährung (LGT art. 66.a), gerechnet ab dem Tag nach Ablauf der Erklärungsfrist (art. 67.1). Wo die Aufzeichnung die Steuerposition eines anderen stützt, ist die Frist länger. So ist es bei einem Arbeitgeber, der den Nachweis für eine steuerfreie Erstattung aufbewahrt. Art. 70.2 verlängert sie dann auf die handelsrechtliche Frist: „seis años, a partir del último asiento realizado en los libros“ (Código de Comercio art. 30.1).
Noch ein Fall: Der Arbeitgeber zahlt nichts
Orden HFP/792/2023, art. único.2, wendet dieselben 0,26 auf Beschäftigte in einer relación laboral especial de carácter dependiente (RIRPF art. 9.B.1.a) an, deren Arbeitgeber ihnen nichts erstattet, „siempre que justifiquen la realidad de sus desplazamientos“.
Checkliste
- Jede Geschäftsfahrt hat Tag und Uhrzeit, den Ort, zu dem Sie gefahren sind, den Anlass, die Kilometer und die Angabe, dass Sie mit dem Auto gefahren sind.
- Jede Fahrt hat Sie aus Ihrer Arbeitsstätte hinaus an einen anderen Ort zum Arbeiten geführt. Die Fahrt von der Wohnung zur Arbeit gehört nicht dazu.
- Maut- und Parkbelege sind aufbewahrt, auf Ihren Namen.
- Eine Zahlung über 0,26 €/km (oder eine Pauschale über 0,26 × belegte km) erscheint als Lohn auf Ihrer Gehaltsabrechnung, nicht der ganze Betrag.
- Die Aufzeichnung erreicht Ihren Arbeitgeber in einer Form, die er aufbewahren kann.
Wie DriveHub es einfacher macht
Die Schwachstelle einer kilometraje-Aufzeichnung ist selten die Regel. Es ist die Fahrt, die niemand notiert hat, und der Anlass, an den sich drei Wochen später niemand erinnert.
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Es hält das Datum, Start und Ziel sowie die Strecke fest. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie unter Zu prüfen nach dem Rest. Für die Fahrt von der Wohnung zu Ihrer Arbeitsstätte antworten Sie Arbeitsweg, damit sie nie als geschäftlich zählt. Den Anlass tragen Sie in Ihren eigenen Worten ein.
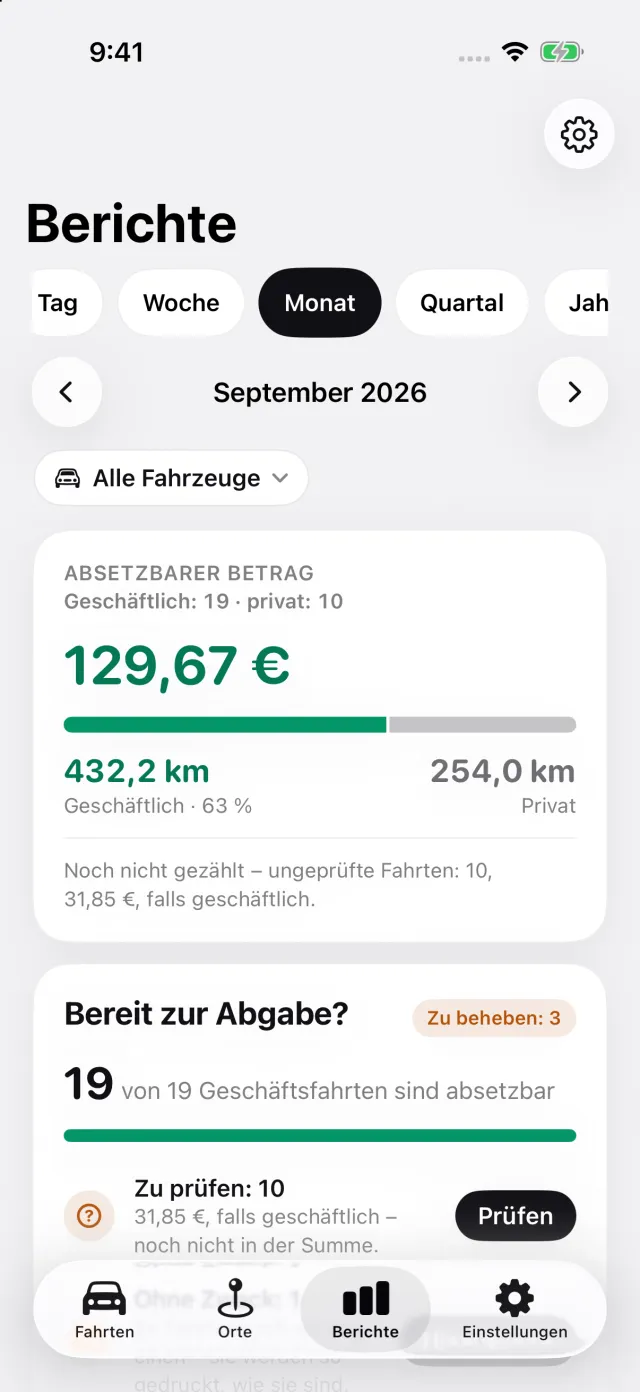
Berichte zeigt die geschäftlichen und privaten Kilometer des Monats und was die geschäftlichen Kilometer zu 0,26 € pro km ergeben. Jede Fahrt wird mit dem Wert bewertet, der an ihrem Datum galt. Im Baskenland oder in Navarra wählen Sie unter Einstellungen bei Land Ihre Steuerregion, und DriveHub bewertet Geschäftsfahrten stattdessen mit 0,29 € oder 0,36 €.
Der Bericht, mit DriveHub Pro als PDF-, Excel- oder CSV-Datei, führt jede Geschäftsfahrt mit Datum, beiden Adressen, der Strecke und dem von Ihnen eingetragenen Zweck auf. In einem Bericht für ein einzelnes Auto stehen Fahrer und Kennzeichen einmal im Kopf. Ihr Name erscheint dort, sobald Sie das Auto wählen und in den Berichtseinstellungen Ihren Namen eingeben. Das ist eine Datei, die Ihr Arbeitgeber aufbewahren kann — und darauf kommt es an, denn der Arbeitgeber muss die Fahrten belegen.
Wo DriveHub aufhört: Es bewahrt Ihre Maut- und Parkbelege nicht auf, rechnet nicht aus, welcher Teil eines convenio-Satzes Lohn ist, und entscheidet nicht, ob eine Fahrt begünstigt ist. Das bleibt bei Ihnen, Ihrem Arbeitgeber und Ihrem asesor.
DriveHub gibt es im App Store für das iPhone. Die spanischen Regeln stehen auf der Spanien-Seite, und die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was das Reglamento del IRPF, die Orden HFP/792/2023, das TEAC und die DGT sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren asesor — und bringen Sie die Aufzeichnungen mit.
Die vollständige Regel mit ihren Rechtsquellen: Spanien: Anforderungen an das Fahrtenbuch.
Weiterlesen
- Die Fahrt von der Wohnung zur Arbeit ist in Spanien kein steuerfreies kilometraje, selbst wenn sie mit 0,26 €/km bezahlt wird
- Umsatzsteuer auf ein Auto in Spanien — die 50-%-Vermutung für einen autónomo, wie Sie einen höheren Anteil nachweisen und was das für die IRPF bedeutet
- Kilometraje als autónomo in Spanien: für Ihr eigenes Auto gibt es keine 0,26 €/km