 DriveHub
Guide pays · Espagne · 8 min
Le kilometraje en Espagne reste à 0,26 €/km en 2026 : ce qu'il faut consigner pour chaque trajet, et ce qui est imposé au-delà
Votre employeur vous verse un kilometraje pour l'usage de votre propre voiture dans le cadre de votre travail. En 2026, jusqu'à 0,26 € par kilomètre ne constitue toujours pas un revenu, à condition de pouvoir justifier le trajet. Voici ce que cela signifie trajet par trajet, et ce qui se passe quand l'entreprise paie davantage.

La réponse courte
- 0,26 € par kilomètre sont exonérés, plus les péages et le stationnement justifiés par des reçus. La source est le Reglamento del IRPF art. 9.A.2.b), le chiffre étant fixé par l'Orden HFP/792/2023.
- C'est toujours 0,26 en 2026. L'Orden est en vigueur depuis le 17 juillet 2023, et au 4 octobre 2026 le BOE ne mentionnait aucun texte la remplaçant.
- Chaque trajet doit porter son jour, son lieu et son motif, ainsi que les kilomètres que le paiement multiplie. Aucun formulaire n'est imposé : tout moyen de preuve admis en droit peut être utilisé, et l'administration fiscale l'apprécie.
- Ce qui est payé au-delà de 0,26 n'est pas perdu, il est imposé. Seule la part qui dépasse 0,26 × km figure sur votre fiche de paie comme salaire. Le reste demeure exonéré.
- Une indemnité mensuelle forfaitaire pour la voiture fonctionne de la même façon. Elle n'est exonérée qu'à hauteur de 0,26 × les kilomètres justifiés, plus les péages et le stationnement justifiés.
C'est la règle du territoire commun. Au Pays basque, le chiffre est de 0,29 €, en Navarre de 0,36 € : voir le kilometraje en Navarre et au Pays basque.
D'où viennent les 0,26 €/km
L'Orden HFP/792/2023, art. único.1, dans ses propres termes :
"A efectos de lo previsto para los gastos de locomoción en la letra b) del artículo 9.A.2 del Reglamento del Impuesto sobre la Renta de las Personas Físicas … se excluirá la cantidad que resulte de multiplicar 0,26 euros por el número de kilómetros recorridos, siempre que se justifique la realidad del desplazamiento, más los gastos de peaje y aparcamiento que se justifiquen."
L'Orden est entrée en vigueur le jour de sa publication, le 17 juillet 2023. La lettre a) du même article vise les transports publics. La lettre b) vise la voiture particulière.
Si vous consultez l'article vous-même, attention au piège. Le texte consolidé de l'art. 9 publié par le BOE affiche toujours 0,19 € dans son corps : «b) En otro caso, la cantidad que resulte de computar 0,19 euros por kilómetro recorrido…». Les 0,26 n'apparaissent en dessous que sous forme de note «Téngase en cuenta». Les 0,19 sont le chiffre en vigueur jusqu'au 17 juillet 2023.
Les 0,26 sont ce qu'un employeur peut verser à un salarié sans que cela constitue un revenu. Ce n'est pas une déduction que prend un travailleur indépendant. Pour un autónomo, voir le kilometraje pour un autónomo.
Ce qu'il faut consigner pour chaque trajet
La condition est "siempre que se justifique la realidad del desplazamiento" : la réalité du trajet doit être démontrée. La loi fixe le résultat, pas un formulaire.
Le Tribunal Económico-Administrativo Central a précisé de quoi ce résultat se compose dans sa décision d'unification 00/03972/2018 (6 novembre 2018). Le payeur doit justifier "el día y lugar del desplazamiento que, junto con el motivo o razón de éste, son precisamente los extremos que permiten acreditar que las cantidades (euros por kilómetro o euros por día) establecidas en la norma quedan exoneradas de tributación por obedecer a razones laborales".
Donc, pour chaque trajet :
| Quoi | Pourquoi |
|---|---|
| Le jour | cité par le TEAC |
| Le lieu : votre destination | cité par le TEAC |
| Le motif du trajet | cité par le TEAC |
| Les kilomètres | le chiffre que multiplient les 0,26 |
| L'heure | fait partie de ce qui doit pouvoir être prouvé |
| Le moyen : votre propre voiture | fait partie de ce qui doit pouvoir être prouvé |
L'exigence plus large ajoute deux éléments. Ce qui doit pouvoir être prouvé, c'est que les déplacements ont eu lieu, par quel moyen, combien il y en a eu (un décompte approximatif est admis) et à quelles heures. Notez donc aussi l'heure de chaque trajet, et le fait que vous l'avez fait avec votre propre voiture.
Un relevé kilométrique espagnol vierge (PDF) comporte exactement ces colonnes.
Tout moyen de preuve, aucun formulaire imposé
Un employeur a posé exactement cette question à la Dirección General de Tributos : "Cómo registrar y justificar el kilometraje efectuado de cara a posibles inspecciones". La réponse contraignante, V0540-24 (9 avril 2024) :
"la justificación de la realidad de los desplazamientos … podrá realizarse por medio de cualquiera de los medios de prueba admitidos en Derecho, según dispone el artículo 106 de la Ley General Tributaria … si bien corresponderá a los órganos de gestión e inspección de la Administración Tributaria su valoración."
Aucun formulaire, aucune liste de rubriques, aucun modèle ni aucune app n'est cité. Un carnet, un tableur ou un export d'app peuvent chacun être présentés comme preuve. L'administration fiscale les apprécie.
Péages et stationnement : gardez vous-même les reçus
Les péages et le stationnement s'ajoutent aux 0,26, mais seulement "que se justifiquen". Ici, la décision du TEAC déplace la charge : comme les billets de transport public, ils "habrán de justificarse, en principio, por el empleado o perceptor", parce que les reçus sont au nom du salarié. L'employeur doit toujours prouver que la dépense était liée à son activité.
En pratique : vous gardez les reçus de péage et de stationnement. Le relevé des kilomètres, c'est à l'employeur de le détenir.
Un ticket de carburant prouve le carburant, pas le trajet
Dans V0528-20 (4 mars 2020), une entreprise d'aide à domicile payait son personnel au kilomètre sur présentation d'un ticket de carburant et demandait si cela suffisait. La DGT n'a pas validé le ticket. Elle a seulement répondu que les trajets peuvent être prouvés par tout moyen de preuve et que les inspecteurs l'apprécient. Une facture de carburant prouve le carburant, pas le trajet.
À qui revient la charge de la preuve
Pour les frais de déplacement exonérés, la charge de la preuve incombe à l'employeur, et non à vous. Cela change le destinataire du relevé, et c'est traité en détail dans qui doit prouver le déplacement.
Quels trajets comptent
L'exonération vise un salarié "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (RIRPF art. 9.A.2). Le trajet du domicile à votre lieu de travail habituel n'en fait pas partie, même si l'entreprise le paie au kilomètre à 0,26. Il a sa propre page : le trajet domicile-travail est-il du kilometraje ?.
Ce qui est imposé au-delà de 0,26
RIRPF art. 9.A.6 : "Las asignaciones para gastos de locomoción, manutención y estancia que excedan de los límites previstos en este artículo estarán sujetas a gravamen."
Le Manual práctico Renta 2025 de l'AEAT le dit clairement : "el exceso percibido, en su caso, sobre las cantidades indicadas está plenamente sujeto a gravamen en concepto de rendimientos del trabajo." Et V0540-24 ajoute que la retenue sur cet excédent suit la procédure ordinaire de la paie ("el procedimiento general establecido en el artículo 82 y siguientes del Reglamento").
Un taux plus élevé ne rend donc pas l'ensemble du paiement imposable. Seul l'excédent est du salaire.
Exemple chiffré : un convenio qui paie 0,35 €/km
Sur un mois, vous parcourez 800 kilomètres professionnels justifiés, et vous payez 12 € de péages, avec des reçus à votre nom. Votre convenio paie 0,35 € par kilomètre plus les péages.
| Montant | |
|---|---|
| Payé pour les kilomètres : 800 × 0,35 | 280,00 € |
| Exonéré : 800 × 0,26 | 208,00 € |
| Imposé comme salaire : 280,00 − 208,00 (= 800 × 0,09) | 72,00 € |
| Péages, justifiés | 12,00 €, exonérés en plus |
Vous recevez 292 €. Sur ce montant, 220 € sont exonérés et 72 € figurent sur votre fiche de paie avec la retenue ordinaire.
Une indemnité mensuelle forfaitaire pour la voiture
Certains employeurs versent un montant fixe par mois pour la voiture au lieu d'un montant au kilomètre. Dans V0798-22 (11 avril 2022), une salariée percevait une "subvención mensual fija, coche propio" et remettait chaque mois une feuille de ses kilomètres professionnels. L'employeur prélevait l'impôt sur la totalité du montant.
La réponse de la DGT : l'indemnité "quedará exonerada de gravamen en su totalidad o en la parte que corresponda" au montant par kilomètre "en los desplazamientos cuya realidad se justifique", plus les péages et le stationnement justifiés. La réponse retenait 0,19, le chiffre en vigueur au 1er janvier 2022. Aujourd'hui, le même raisonnement s'applique avec 0,26.
Le nom donné au paiement ne compte pas. La part exonérée est le taux × les kilomètres justifiés :
- Une indemnité mensuelle de 250 € et 600 km justifiés : 600 × 0,26 = 156 € exonérés, 94 € imposés comme salaire.
- Les mêmes 250 € et 1 200 km justifiés : 1 200 × 0,26 = 312 €, plus que l'indemnité, donc la totalité des 250 € est exonérée.
Si l'employeur prélève l'impôt sur une part qui aurait dû être exonérée, la réponse indique comment le contester. C'est une reclamación económico-administrativa (LGT art. 229.5), pas une question à poser à la DGT.
Si le trajet ne peut pas être justifié
Le kilometraje est alors imposé comme un revenu salarial ordinaire. Les 0,26 ne protègent que les kilomètres dont la réalité peut être démontrée.
Combien de temps conserver le relevé
Le droit fiscal espagnol ne fixe aucune durée précise. L'obligation suit le délai de prescription de quatre ans pour l'établissement de l'impôt (LGT art. 66.a), compté à partir du lendemain de la date limite de déclaration (art. 67.1). Lorsque le relevé étaye la situation fiscale de quelqu'un d'autre, le délai est plus long. C'est le cas d'un employeur qui détient la preuve d'une indemnité exonérée. L'art. 70.2 l'étend alors au délai du droit commercial : "seis años, a partir del último asiento realizado en los libros" (Código de Comercio art. 30.1).
Un dernier cas : l'employeur ne paie rien
L'Orden HFP/792/2023, art. único.2, applique les mêmes 0,26 aux travailleurs liés par une relación laboral especial de carácter dependiente (RIRPF art. 9.B.1.a) que leur employeur ne rembourse pas, "siempre que justifiquen la realidad de sus desplazamientos".
Liste de contrôle
- Chaque trajet professionnel porte son jour et son heure, votre destination, le motif, les kilomètres, et le fait que vous étiez en voiture.
- Chaque trajet vous a fait quitter votre lieu de travail pour travailler ailleurs. Le trajet domicile-travail n'en fait pas partie.
- Les reçus de péage et de stationnement sont conservés, à votre nom.
- Ce qui est payé au-delà de 0,26 €/km (ou une indemnité forfaitaire supérieure à 0,26 × km justifiés) apparaît comme salaire sur votre fiche de paie, et non la totalité.
- Le relevé parvient à votre employeur sous une forme qu'il peut conserver.
Comment DriveHub vous facilite la tâche
Le point faible d'un relevé de kilometraje est rarement la règle. C'est le trajet que personne n'a noté, et le motif dont personne ne se souvient trois semaines plus tard.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Il conserve la date, les deux extrémités et la distance. DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres sous À vérifier. Pour le trajet de votre domicile à votre lieu de travail, répondez Domicile-travail, pour qu'il ne compte jamais comme professionnel. Vous ajoutez le motif avec vos propres mots.
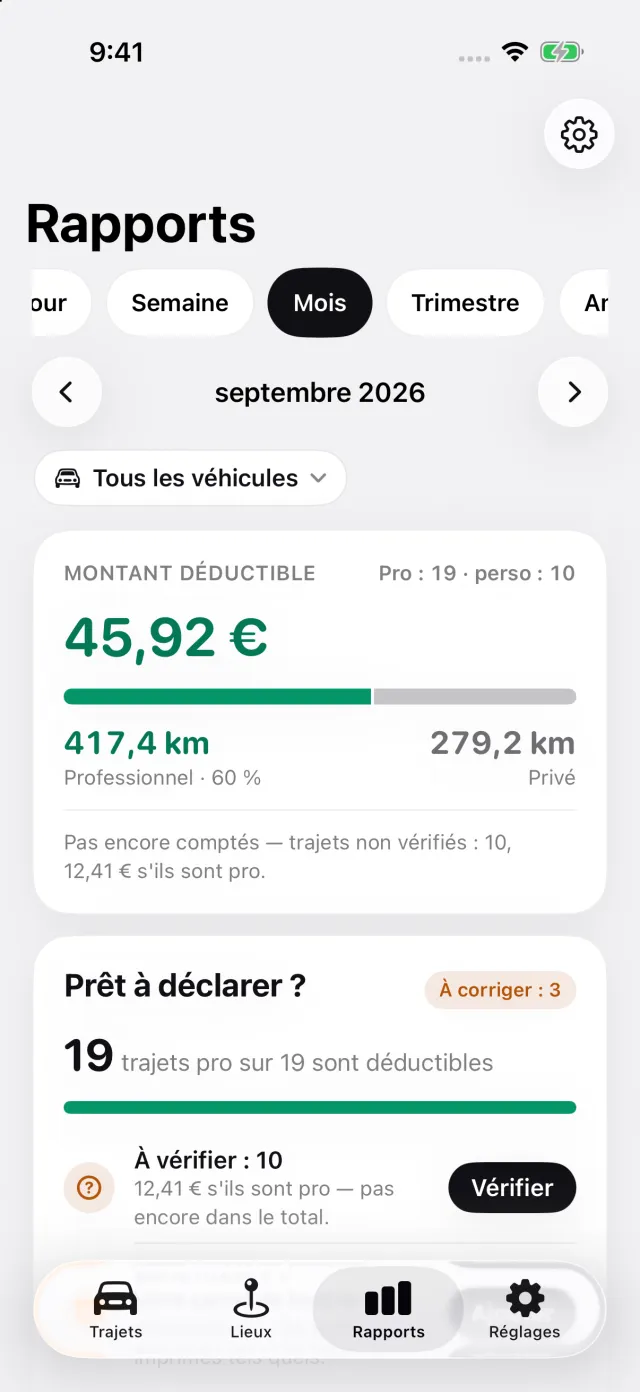
Rapports affiche les kilomètres professionnels et privés du mois, et ce que représentent les kilomètres professionnels à 0,26 € par km. Chaque trajet est valorisé au chiffre en vigueur à sa date. Au Pays basque ou en Navarre, choisissez votre Région fiscale sous Pays dans Réglages, et DriveHub valorise les trajets professionnels à 0,29 € ou 0,36 € à la place.
Le rapport, un fichier PDF, Excel ou CSV avec DriveHub Pro, liste chaque trajet professionnel avec sa date, les deux adresses, la distance et le motif que vous avez écrit. Sur un rapport pour une seule voiture, le conducteur et l'immatriculation s'impriment une fois dans l'en-tête. Votre nom y apparaît dès que vous choisissez la voiture et saisissez votre nom dans les réglages du rapport. C'est un fichier que votre employeur peut conserver, ce qui compte, puisque c'est l'employeur qui doit justifier les trajets.
Là où DriveHub s'arrête : il ne conserve pas vos reçus de péage et de stationnement, ne calcule pas quelle part d'un taux de convenio est du salaire, et ne décide pas si un trajet est admissible. Cela reste entre vous, votre employeur et votre asesor.
DriveHub est sur l'App Store pour iPhone. Les règles espagnoles figurent sur la page de l'Espagne, et configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent le Reglamento del IRPF, l'Orden HFP/792/2023, le TEAC et la DGT, en les citant pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il y a de l'argent en jeu, consultez votre asesor — et apportez les justificatifs.
La règle complète, avec les textes dont elle découle : Espagne : exigences du journal kilométrique.
Pour aller plus loin
- Le trajet du domicile au travail n'est pas du kilometraje exonéré en Espagne, même payé à 0,26 €/km
- La TVA sur une voiture en Espagne — la présomption de 50 % pour un autónomo, comment prouver davantage, et ce que cela change pour l'IRPF
- Le kilometraje d'un autónomo en Espagne : pas de 0,26 €/km pour votre propre voiture