 DriveHub
Landveiledning · Spania · 8 min
Kilometraje i Spania er fortsatt 0,26 €/km i 2026: hva du skal registrere for hver tur, og hva som beskattes over det
Arbeidsgiveren betaler deg kilometraje for å kjøre egen bil i jobben. I 2026 er opptil 0,26 € per kilometer fortsatt ikke inntekt, så lenge du kan dokumentere turen. Her er hva det betyr tur for tur, og hva som skjer når selskapet betaler mer.

Det korte svaret
- 0,26 € per kilometer er skattefritt, pluss bompenger og parkering med kvitteringer. Kilden er Reglamento del IRPF art. 9.A.2.b), med tallet fastsatt i Orden HFP/792/2023.
- Det er fortsatt 0,26 i 2026. Orden har vært i kraft siden 17. juli 2023, og 4. oktober 2026 viste BOE ingenting som erstatter den.
- Hver tur trenger dag, sted og grunn, pluss kilometerne betalingen ganges med. Ingen form er foreskrevet: ethvert bevismiddel som er tillatt i rett, kan brukes, og skattekontoret vurderer det.
- Betaling over 0,26 går ikke tapt, den beskattes. Bare delen over 0,26 × km føres på lønnsslippen som lønn. Resten forblir skattefri.
- En fast månedlig bilgodtgjørelse fungerer på samme måte. Den er skattefri bare opp til 0,26 × kilometerne som er dokumentert, pluss dokumenterte bompenger og parkering.
Dette er regelen for fellesterritoriet. I Baskerland er tallet 0,29 €, i Navarra 0,36 €: se kilometraje i Navarra og Baskerland.
Hvor 0,26 €/km kommer fra
Orden HFP/792/2023, art. único.1, med egne ord:
"A efectos de lo previsto para los gastos de locomoción en la letra b) del artículo 9.A.2 del Reglamento del Impuesto sobre la Renta de las Personas Físicas … se excluirá la cantidad que resulte de multiplicar 0,26 euros por el número de kilómetros recorridos, siempre que se justifique la realidad del desplazamiento, más los gastos de peaje y aparcamiento que se justifiquen."
Orden trådte i kraft samme dag som den ble kunngjort, 17. juli 2023. Bokstav a) i samme artikkel gjelder kollektivtransport. Bokstav b) er privatbilen.
Slår du opp artikkelen selv, må du være obs på en felle. BOEs konsoliderte tekst av art. 9 skriver fortsatt 0,19 € i selve teksten: «b) En otro caso, la cantidad que resulte de computar 0,19 euros por kilómetro recorrido…». 0,26 står under den bare som en «Téngase en cuenta»-merknad. 0,19 er tallet som gjaldt fram til 17. juli 2023.
0,26 er det en arbeidsgiver kan betale en ansatt uten at det blir inntekt. Det er ikke et fradrag en selvstendig næringsdrivende tar. For en autónomo, se kilometraje for en autónomo.
Hva du skal registrere for hver tur
Vilkåret er "siempre que se justifique la realidad del desplazamiento": at turen faktisk fant sted, må vises. Loven fastsetter resultatet, ikke en form.
Tribunal Económico-Administrativo Central sa hva det resultatet består av i sin prinsippavgjørelse 00/03972/2018 (6. november 2018). Den som betaler, må dokumentere "el día y lugar del desplazamiento que, junto con el motivo o razón de éste, son precisamente los extremos que permiten acreditar que las cantidades (euros por kilómetro o euros por día) establecidas en la norma quedan exoneradas de tributación por obedecer a razones laborales".
Så for hver tur:
| Hva | Hvorfor |
|---|---|
| Dagen | nevnt av TEAC |
| Stedet: hvor du kjørte | nevnt av TEAC |
| Grunnen til turen | nevnt av TEAC |
| Kilometerne | tallet 0,26 ganges med |
| Tidspunktet | del av det som må kunne bevises |
| Transportmiddelet: egen bil | del av det som må kunne bevises |
Det bredere kravet legger til to ting. Det som må kunne bevises, er at reisene fant sted, med hvilket transportmiddel, hvor mange (et omtrentlig antall godtas) og til hvilke tider. Noter derfor også tidspunktet for hver tur, og at du kjørte egen bil.
En tom spansk kjørebok (PDF) har nøyaktig disse kolonnene.
Ethvert bevismiddel, ingen foreskrevet form
En arbeidsgiver spurte Dirección General de Tributos nettopp om dette: "Cómo registrar y justificar el kilometraje efectuado de cara a posibles inspecciones". Det bindende svaret, V0540-24 (9. april 2024):
"la justificación de la realidad de los desplazamientos … podrá realizarse por medio de cualquiera de los medios de prueba admitidos en Derecho, según dispone el artículo 106 de la Ley General Tributaria … si bien corresponderá a los órganos de gestión e inspección de la Administración Tributaria su valoración."
Ingen form, ingen liste over felt, ingen mal og ingen app nevnes. En notatbok, et regneark eller en eksport fra en app kan alle legges fram som bevis. Skattekontoret vurderer dem.
Bompenger og parkering: ta vare på kvitteringene selv
Bompenger og parkering kommer i tillegg til 0,26, men bare "que se justifiquen". Her flytter TEAC-avgjørelsen bevisbyrden: som billetter til kollektivtransport "habrán de justificarse, en principio, por el empleado o perceptor", fordi kvitteringene står i den ansattes navn. Arbeidsgiveren må fortsatt bevise at utgiften var knyttet til arbeidet.
I praksis: du tar vare på kvitteringene for bompenger og parkering. Kilometeroversikten er arbeidsgiverens å oppbevare.
En drivstoffkvittering viser drivstoffet, ikke turen
I V0528-20 (4. mars 2020) betalte et hjemmetjenesteselskap de ansatte per kilometer mot en drivstoffkvittering og spurte om det var nok. DGT godkjente ikke kvitteringen. Den svarte bare at turene kan bevises med ethvert bevismiddel, og at kontrollørene vurderer det. En drivstofffaktura beviser drivstoffet, ikke turen.
Hvem som har bevisbyrden
For skattefrie reiseutgifter ligger bevisbyrden hos arbeidsgiveren, ikke hos deg. Det endrer hvem dokumentasjonen er til, og det dekkes fullt ut i hvem som må bevise reisen.
Hvilke turer som teller
Fritaket gjelder en ansatt "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (RIRPF art. 9.A.2). Kjøringen fra hjemmet til det faste arbeidsstedet ditt er ikke en av dem, selv om selskapet betaler den per kilometer med 0,26. Den har sin egen side: er kjøringen fra hjem til jobb kilometraje?.
Hva som beskattes over 0,26
RIRPF art. 9.A.6: "Las asignaciones para gastos de locomoción, manutención y estancia que excedan de los límites previstos en este artículo estarán sujetas a gravamen."
AEATs Manual práctico Renta 2025 sier det rett ut: "el exceso percibido, en su caso, sobre las cantidades indicadas está plenamente sujeto a gravamen en concepto de rendimientos del trabajo." Og V0540-24 legger til at forskuddstrekket på det overskytende følger den vanlige lønnsprosedyren ("el procedimiento general establecido en el artículo 82 y siguientes del Reglamento").
En høyere sats gjør altså ikke hele betalingen skattepliktig. Bare overskuddet er lønn.
Regneeksempel: en convenio som betaler 0,35 €/km
I løpet av en måned kjører du 800 dokumenterte jobbkilometer, og du betaler 12 € i bompenger, med kvitteringer i ditt navn. Tariffavtalen din (convenio) betaler 0,35 € per kilometer pluss bompengene.
| Beløp | |
|---|---|
| Betalt for kilometer: 800 × 0,35 | 280,00 € |
| Skattefritt: 800 × 0,26 | 208,00 € |
| Beskattet som lønn: 280,00 − 208,00 (= 800 × 0,09) | 72,00 € |
| Bompenger, dokumentert | 12,00 €, skattefritt i tillegg |
Du får 292 €. Av det er 220 € skattefritt, og 72 € føres på lønnsslippen med vanlig forskuddstrekk.
En fast månedlig bilgodtgjørelse
Noen arbeidsgivere betaler et fast beløp i måneden for bilen i stedet for et beløp per kilometer. I V0798-22 (11. april 2022) fikk en ansatt en fast "subvención mensual fija, coche propio" og leverte et månedlig ark over jobbkilometer. Arbeidsgiveren trakk skatt av hele beløpet.
DGTs svar: godtgjørelsen "quedará exonerada de gravamen en su totalidad o en la parte que corresponda" til beløpet per kilometer "en los desplazamientos cuya realidad se justifique", pluss dokumenterte bompenger og parkering. Uttalelsen brukte 0,19, tallet som gjaldt 1. januar 2022. I dag gjelder samme resonnement med 0,26.
Hva betalingen kalles, spiller ingen rolle. Den skattefrie delen er satsen × de dokumenterte kilometerne:
- En månedlig godtgjørelse på 250 € og 600 dokumenterte km: 600 × 0,26 = 156 € skattefritt, 94 € beskattet som lønn.
- De samme 250 € og 1 200 dokumenterte km: 1 200 × 0,26 = 312 €, mer enn godtgjørelsen, så alle 250 € er skattefrie.
Trekker arbeidsgiveren skatt av en del som skulle vært skattefri, viser uttalelsen hvordan det kan påklages. Det er en reclamación económico-administrativa (LGT art. 229.5), ikke et spørsmål til DGT.
Hvis turen ikke kan dokumenteres
Da beskattes kilometrajen som vanlig lønnsinntekt. 0,26 beskytter bare kilometer der det kan vises at turen faktisk fant sted.
Hvor lenge dokumentasjonen oppbevares
Spansk skattelov angir ingen fast periode. Plikten følger den fireårige foreldelsesfristen for fastsetting (LGT art. 66.a), regnet fra dagen etter innleveringsfristen (art. 67.1). Der dokumentasjonen underbygger noen andres skatteposisjon, er perioden lengre. Det gjelder en arbeidsgiver som oppbevarer beviset for en skattefri godtgjørelse. Art. 70.2 forlenger den da til den handelsrettslige perioden: "seis años, a partir del último asiento realizado en los libros" (Código de Comercio art. 30.1).
Ett tilfelle til: arbeidsgiveren betaler ingenting
Orden HFP/792/2023, art. único.2, anvender samme 0,26 på arbeidstakere i et relación laboral especial de carácter dependiente (RIRPF art. 9.B.1.a) som ikke får dekket kostnadene av arbeidsgiveren, "siempre que justifiquen la realidad de sus desplazamientos".
Sjekkliste
- Hver jobbtur har dag og tidspunkt, stedet du kjørte til, grunnen, kilometerne, og at du kjørte bil.
- Hver tur tok deg ut av arbeidsstedet for å arbeide et annet sted. Kjøringen fra hjem til jobb er ikke en av dem.
- Kvitteringer for bompenger og parkering er tatt vare på, i ditt navn.
- Betaling over 0,26 €/km (eller en fast godtgjørelse over 0,26 × dokumenterte km) står som lønn på lønnsslippen, ikke hele beløpet.
- Dokumentasjonen når arbeidsgiveren i en form arbeidsgiveren kan ta vare på.
Hvordan DriveHub gjør dette enklere
Det svake punktet i en kilometraje-oversikt er sjelden regelen. Det er turen ingen skrev ned, og grunnen ingen husker tre uker senere.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Den tar vare på dato, begge endepunktene og distansen. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten under Må sjekkes. For kjøringen fra hjemmet til arbeidsstedet ditt svarer du Arbeidsreise, så den aldri teller som jobb. Grunnen legger du til med dine egne ord.
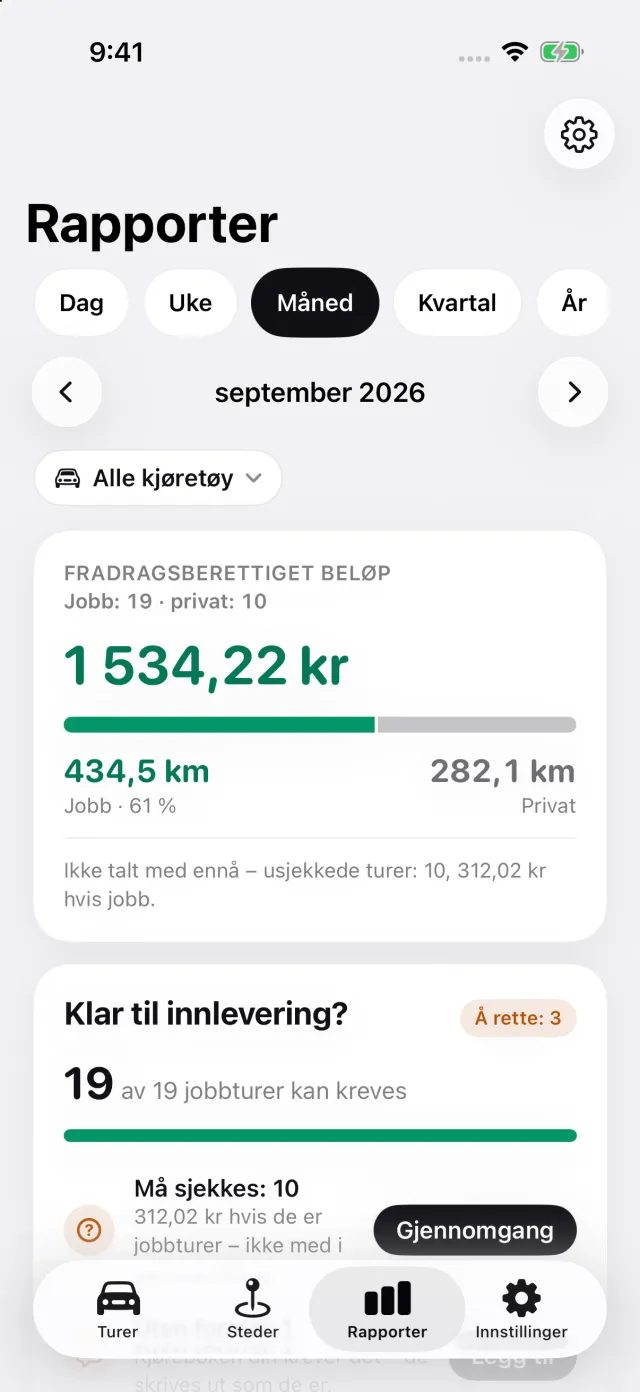
Rapporter viser månedens jobb- og privatkilometer, og hva jobbkilometerne utgjør med 0,26 € per km. Hver tur prises med tallet som gjaldt på datoen. I Baskerland eller Navarra velger du Skatteregion under Land i Innstillinger, så verdsetter DriveHub jobbturer til 0,29 € eller 0,36 € i stedet.
Rapporten, en PDF-, Excel- eller CSV-fil med DriveHub Pro, lister hver jobbtur med dato, begge adressene, distansen og formålet du skrev. I en rapport for én bil skrives sjåføren og registreringsnummeret én gang i toppteksten. Navnet ditt kommer der når du velger bilen og legger inn navnet ditt i rapportinnstillingene. Det er en fil arbeidsgiveren kan ta vare på, og det betyr noe, fordi det er arbeidsgiveren som må dokumentere turene.
Hvor DriveHub stopper: den tar ikke vare på kvitteringene for bompenger og parkering, regner ikke ut hvilken del av en convenio-sats som er lønn, og avgjør ikke om en tur kvalifiserer. Det blir liggende hos deg, arbeidsgiveren og asesoren din.
DriveHub finnes i App Store for iPhone. De spanske reglene står på siden om Spania, og å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva Reglamento del IRPF, Orden HFP/792/2023, TEAC og DGT sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din asesor, og ta med dokumentasjonen.
Hele regelen med kildene den bygger på: Spania: krav til kjøreboken.