 DriveHub
Riigijuhend · Hispaania · 8 min
Kilometraje on Hispaanias ka 2026. aastal 0,26 €/km: mida iga sõidu kohta kirja panna ja mida maksustatakse sellest üle
Tööandja maksab sulle kilometraje't selle eest, et sõidad tööasjus oma autoga. 2026. aastal ei ole kuni 0,26 € kilomeetri kohta endiselt tulu, kui suudad sõitu põhjendada. Siin on, mida see tähendab sõidu kaupa ja mis juhtub, kui ettevõte maksab rohkem.

Lühike vastus
- 0,26 € kilomeetri kohta on maksuvaba, lisaks tšekkidega tõendatud tee- ja parkimistasud. Allikas on Reglamento del IRPF art. 9.A.2.b), arvu on kehtestanud Orden HFP/792/2023.
- Ka 2026. aastal on see 0,26. Orden kehtib alates 17. juulist 2023 ja 4. oktoobri 2026 seisuga ei olnud BOE-s midagi, mis selle asendaks.
- Iga sõidu juures peab olema päev, koht ja põhjus, lisaks kilomeetrid, millega makse korrutatakse. Vormi ette ei ole nähtud: kasutada võib mis tahes õiguses lubatud tõendit ja maksuamet hindab seda.
- 0,26 ületav makse ei lähe kaotsi, see maksustatakse. Palgana läheb palgalehele ainult osa, mis ületab 0,26 × km. Ülejäänu jääb maksuvabaks.
- Kindla kuise autohüvitisega on samamoodi. See on maksuvaba ainult kuni 0,26 × põhjendatud kilomeetrid, lisaks põhjendatud tee- ja parkimistasud.
See on ühise territooriumi reegel. Baskimaal on arv 0,29 €, Navarras 0,36 €: vaata kilometraje Navarras ja Baskimaal.
Kust 0,26 €/km pärineb
Orden HFP/792/2023, art. único.1, tema enda sõnadega:
"A efectos de lo previsto para los gastos de locomoción en la letra b) del artículo 9.A.2 del Reglamento del Impuesto sobre la Renta de las Personas Físicas … se excluirá la cantidad que resulte de multiplicar 0,26 euros por el número de kilómetros recorridos, siempre que se justifique la realidad del desplazamiento, más los gastos de peaje y aparcamiento que se justifiquen."
Orden jõustus avaldamise päeval, 17. juulil 2023. Sama artikli punkt a) käsitleb ühistransporti. Punkt b) on eraauto.
Kui otsid artikli ise üles, ole lõksu suhtes valvel. BOE art. 9 konsolideeritud tekst trükib põhitekstis endiselt 0,19 €: «b) En otro caso, la cantidad que resulte de computar 0,19 euros por kilómetro recorrido…». 0,26 on selle all ainult «Téngase en cuenta» märkusena. 0,19 on arv, mis kehtis kuni 17. juulini 2023.
0,26 on see, mida tööandja võib töötajale maksta, ilma et see oleks tulu. See ei ole mahaarvamine, mida teeb füüsilisest isikust ettevõtja. Autónomo kohta vaata kilometraje autónomo jaoks.
Mida iga sõidu kohta kirja panna
Tingimus on "siempre que se justifique la realidad del desplazamiento": sõidu tegelikkus tuleb näidata. Seadus seab tulemuse, mitte vormi.
Tribunal Económico-Administrativo Central ütles oma ühtlustavas otsuses 00/03972/2018 (6. november 2018), millest see tulemus koosneb. Maksja peab põhjendama "el día y lugar del desplazamiento que, junto con el motivo o razón de éste, son precisamente los extremos que permiten acreditar que las cantidades (euros por kilómetro o euros por día) establecidas en la norma quedan exoneradas de tributación por obedecer a razones laborales".
Seega iga sõidu kohta:
| Mis | Miks |
|---|---|
| Päev | nimetanud TEAC |
| Koht: kuhu sa sõitsid | nimetanud TEAC |
| Sõidu põhjus | nimetanud TEAC |
| Kilomeetrid | arv, millega 0,26 korrutatakse |
| Kellaaeg | osa sellest, mis peab olema tõendatav |
| Sõiduvahend: sinu oma auto | osa sellest, mis peab olema tõendatav |
Laiem nõue lisab kaks asja. Tõendatav peab olema, et sõidud toimusid, millise sõiduvahendiga, kui palju neid oli (ligikaudne arv sobib) ja mis kellaaegadel. Seega märgi üles ka iga sõidu kellaaeg ja see, et sõitsid oma autoga.
Tühjal Hispaania sõidupäevikul (PDF) on täpselt need veerud.
Mis tahes tõend, vormi ette ei ole nähtud
Üks tööandja küsis Dirección General de Tributoselt täpselt seda: "Cómo registrar y justificar el kilometraje efectuado de cara a posibles inspecciones". Siduv vastus V0540-24 (9. aprill 2024):
"la justificación de la realidad de los desplazamientos … podrá realizarse por medio de cualquiera de los medios de prueba admitidos en Derecho, según dispone el artículo 106 de la Ley General Tributaria … si bien corresponderá a los órganos de gestión e inspección de la Administración Tributaria su valoración."
Ei nimetata vormi, väljade loetelu, põhja ega rakendust. Tõendina võib esitada nii vihiku, tabeli kui ka rakenduse ekspordi. Maksuamet hindab neid.
Tee- ja parkimistasud: hoia tšekid ise alles
Tee- ja parkimistasud lisanduvad 0,26-le, kuid ainult "que se justifiquen". Siin nihutab TEAC-i otsus tõendamiskoormust: nagu ühistranspordipiletid, "habrán de justificarse, en principio, por el empleado o perceptor", sest tšekid on töötaja nimel. Tööandja tõendab endiselt, et kulu oli seotud tema tööga.
Praktikas: tee- ja parkimistšekid hoiad alles sina. Kilomeetrite arvestus on tööandja hoida.
Kütusetšekk näitab kütust, mitte sõitu
Otsuses V0528-20 (4. märts 2020) maksis koduhooldusfirma töötajatele kilomeetri eest kütusetšeki alusel ja küsis, kas sellest piisab. DGT tšekki ei heaks kiitnud. Ta vastas ainult, et sõite võib tõendada mis tahes tõendiga ja et inspektorid hindavad seda. Kütusearve tõendab kütust, mitte sõitu.
Kes kannab tõendamiskoormust
Maksuvabade sõidukulude puhul lasub tõendamiskoormus tööandjal, mitte sinul. See muudab, kelle jaoks arvestus on, ja seda käsitleb täielikult artikkel kes peab sõitu tõendama.
Millised sõidud lähevad arvesse
Vabastus on töötajale, "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (RIRPF art. 9.A.2). Sõit kodust tavalisse töökohta nende hulka ei kuulu, isegi kui ettevõte maksab selle eest kilomeetri kaupa 0,26. Sellel on oma leht: kas sõit kodust tööle on kilometraje?.
Mida maksustatakse 0,26 ületavalt osalt
RIRPF art. 9.A.6: "Las asignaciones para gastos de locomoción, manutención y estancia que excedan de los límites previstos en este artículo estarán sujetas a gravamen."
AEAT-i Manual práctico Renta 2025 ütleb selle otse välja: "el exceso percibido, en su caso, sobre las cantidades indicadas está plenamente sujeto a gravamen en concepto de rendimientos del trabajo." Ja V0540-24 lisab, et selle ületava osa kinnipidamine käib tavalise palgaarvestuse korra järgi ("el procedimiento general establecido en el artículo 82 y siguientes del Reglamento").
Seega ei muuda kõrgem määr kogu makset maksustatavaks. Palk on ainult ületav osa.
Arvutusnäide: convenio, mis maksab 0,35 €/km
Ühe kuu jooksul sõidad 800 põhjendatud töökilomeetrit ja maksad 12 € teemaksu, tšekid sinu nimel. Sinu convenio maksab 0,35 € kilomeetri kohta pluss teemaksud.
| Summa | |
|---|---|
| Kilomeetrite eest makstud: 800 × 0,35 | 280,00 € |
| Maksuvaba: 800 × 0,26 | 208,00 € |
| Palgana maksustatav: 280,00 − 208,00 (= 800 × 0,09) | 72,00 € |
| Teemaksud, põhjendatud | 12,00 €, maksuvaba lisaks |
Saad 292 €. Sellest 220 € on maksuvaba ja 72 € läheb palgalehele tavalise kinnipidamisega.
Kindel kuine autohüvitis
Mõni tööandja maksab auto eest kilomeetripõhise summa asemel kindlat summat kuus. Otsuses V0798-22 (11. aprill 2022) sai töötaja kindlat "subvención mensual fija, coche propio" ja esitas igakuise töökilomeetrite lehe. Tööandja pidas kinni maksu kogu summalt.
DGT vastus: hüvitis "quedará exonerada de gravamen en su totalidad o en la parte que corresponda" kilomeetripõhisele arvule "en los desplazamientos cuya realidad se justifique", lisaks põhjendatud tee- ja parkimistasud. Otsus kasutas 0,19, arvu, mis kehtis 1. jaanuaril 2022. Täna käib sama arutluskäik 0,26 peal.
Pole tähtis, kuidas makset nimetatakse. Maksuvaba osa on määr × põhjendatud kilomeetrid:
- 250 € kuine hüvitis ja 600 põhjendatud km: 600 × 0,26 = 156 € maksuvaba, 94 € palgana maksustatav.
- Sama 250 € ja 1 200 põhjendatud km: 1 200 × 0,26 = 312 €, rohkem kui hüvitis, seega on kõik 250 € maksuvaba.
Kui tööandja peab kinni maksu osalt, mis oleks pidanud olema maksuvaba, märgib otsus, kuidas seda vaidlustada. See on reclamación económico-administrativa (LGT art. 229.5), mitte küsimus DGT-le.
Kui sõitu ei saa põhjendada
Siis maksustatakse kilometraje tavalise töötasuna. 0,26 kaitseb ainult kilomeetreid, mille tegelikkust saab näidata.
Kui kaua arvestust hoitakse
Hispaania maksuseadus kindlat tähtaega ei nimeta. Kohustus kestab koos nelja-aastase maksu määramise aegumistähtajaga (LGT art. 66.a), mida arvestatakse deklaratsiooni tähtajale järgnevast päevast (art. 67.1). Kui arvestus toetab kellegi teise maksupositsiooni, on tähtaeg pikem. Nii on see tööandjal, kes hoiab maksuvaba hüvitise tõendeid. Art. 70.2 pikendab tähtaja siis äriõiguse tähtajani: "seis años, a partir del último asiento realizado en los libros" (Código de Comercio art. 30.1).
Veel üks juhtum: tööandja ei maksa midagi
Orden HFP/792/2023, art. único.2, rakendab sama 0,26 töötajatele, kellel on relación laboral especial de carácter dependiente (RIRPF art. 9.B.1.a) ja kelle tööandja neile kulusid ei hüvita, "siempre que justifiquen la realidad de sus desplazamientos".
Kontrollnimekiri
- Igal tööasjus sõidul on päev ja kellaaeg, koht, kuhu sõitsid, põhjus, kilomeetrid ja märge, et sõitsid autoga.
- Iga sõit viis sind töökohast välja, et töötada mujal. Sõit kodust tööle nende hulka ei kuulu.
- Tee- ja parkimistšekid on alles, sinu nimel.
- 0,26 €/km ületav makse (või kindel hüvitis üle 0,26 × põhjendatud km) on palgalehel palgana, mitte kogu summa.
- Arvestus jõuab tööandjani kujul, mida ta saab säilitada.
Kuidas DriveHub seda lihtsamaks teeb
Kilometraje arvestuse nõrk koht on harva reegel. See on sõit, mida keegi kirja ei pannud, ja põhjus, mida kolm nädalat hiljem keegi ei mäleta.
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Ta hoiab alles kuupäeva, mõlemad otspunktid ja vahemaa. Enamiku sõitudest märgib DriveHub sinu kohtade, varasemate marsruutide ja tööaja järgi kas Töö või Isiklik ning küsib ülejäänute kohta sinult jaotises Vajab kontrolli. Sõidule kodust töökohta vasta Tööleminek, nii et seda ei loeta kunagi tööasjus sõiduks. Põhjuse lisad oma sõnadega.
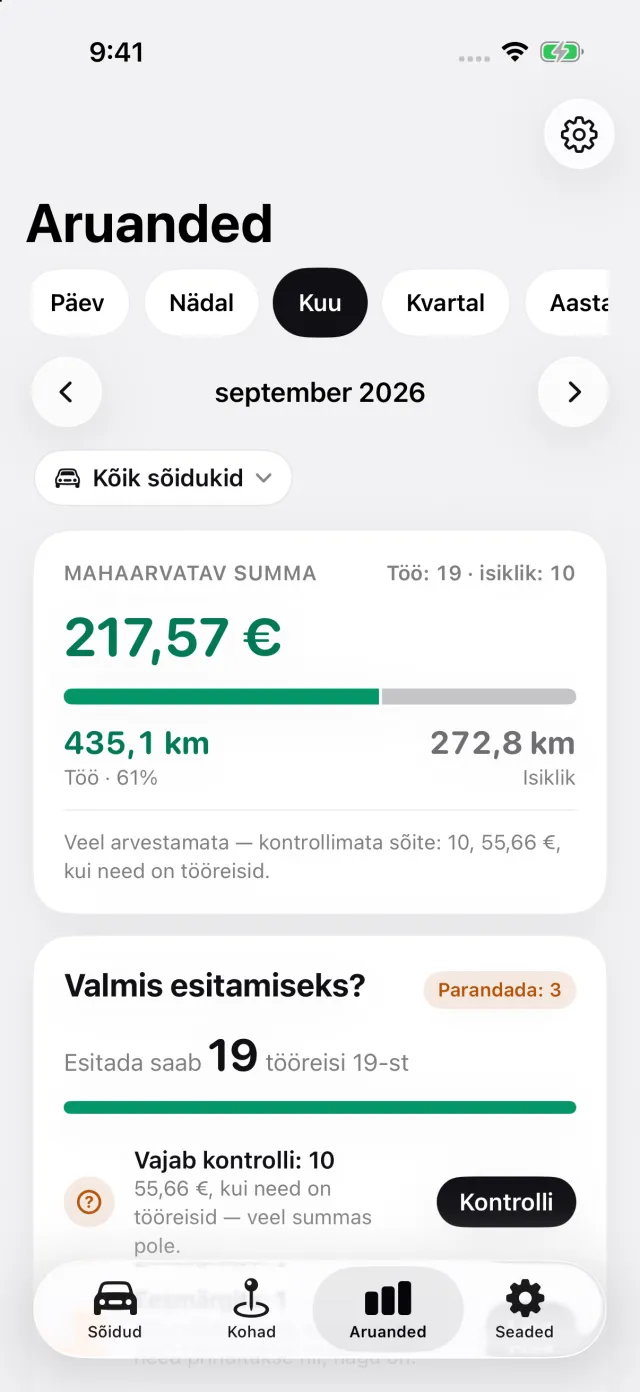
Aruanded näitab kuu töö- ja isiklikke kilomeetreid ning seda, kui palju töökilomeetrid teevad 0,26 € km kohta. Iga sõit hinnatakse selle kuupäeval kehtinud arvuga. Baskimaal või Navarras vali Seaded → Riik alt oma Maksupiirkond ja DriveHub hindab tööasjus sõite hoopis 0,29 € või 0,36 € järgi.
Aruanne — DriveHub Pro'ga PDF-, Excel- või CSV-fail — loetleb iga tööasjus sõidu kuupäeva, mõlema aadressi, vahemaa ja sinu kirjutatud eesmärgiga. Ühe auto aruandes trükitakse juht ja registreerimisnumber üks kord päisesse. Sinu nimi ilmub sinna, kui valid auto ja sisestad oma nime aruande seadetes. See on fail, mida tööandja saab säilitada, ja see on oluline, sest just tööandja peab sõite põhjendama.
Kus DriveHub piir on: ta ei hoia sinu tee- ja parkimistšekke, ei arvuta, milline osa convenio määrast on palk, ega otsusta, kas sõit kvalifitseerub. Need jäävad sinu, tööandja ja asesor'i hooleks.
DriveHub on App Store'is iPhone'i jaoks. Hispaania reeglid on Hispaania lehel, ja automaatse jälgimise seadistamine võtab mõne minuti, üks kord.
See leht annab edasi selle, mida ütlevad Reglamento del IRPF, Orden HFP/792/2023, TEAC ja DGT, viidetega, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma asesor'ilt — ja võta dokumendid kaasa.
Kogu reegel koos allikatega: Hispaania: sõidupäeviku nõuded.