 DriveHub
Гид по стране · Испания · 8 мин
Kilometraje в Испании и в 2026 году — 0,26 €/км: что записывать по каждой поездке и что облагается сверх этой суммы
Работодатель платит вам kilometraje за поездки по работе на собственной машине. В 2026 году до 0,26 € за километр по-прежнему не считаются доходом — при условии, что поездку можно подтвердить. Ниже — что это значит для каждой поездки и что происходит, когда компания платит больше.

Коротко
- 0,26 € за километр освобождены от налога, плюс платные дороги и парковка, подтверждённые чеками. Источник — Reglamento del IRPF, art. 9.A.2.b), а сумму устанавливает Orden HFP/792/2023.
- В 2026 году это всё ещё 0,26. Orden действует с 17 июля 2023 года, и на 4 октября 2026 года в BOE не было ничего, что бы её заменяло.
- Для каждой поездки нужны день, место и причина, плюс километры, на которые умножается выплата. Формы никакой не предписано: годится любое допустимое по закону доказательство, а оценивает его налоговая служба.
- Выплата сверх 0,26 не пропадает — она облагается. В расчётный листок как зарплата идёт только часть сверх 0,26 × км. Остальное по-прежнему освобождено.
- Фиксированная ежемесячная компенсация за машину работает так же. Она освобождена только в пределах 0,26 × подтверждённые километры, плюс подтверждённые платные дороги и парковка.
Это правило общей территории. В Стране Басков сумма — 0,29 €, в Наварре — 0,36 €: см. kilometraje в Наварре и Стране Басков.
Откуда взялись 0,26 €/км
Orden HFP/792/2023, art. único.1, дословно:
"A efectos de lo previsto para los gastos de locomoción en la letra b) del artículo 9.A.2 del Reglamento del Impuesto sobre la Renta de las Personas Físicas … se excluirá la cantidad que resulte de multiplicar 0,26 euros por el número de kilómetros recorridos, siempre que se justifique la realidad del desplazamiento, más los gastos de peaje y aparcamiento que se justifiquen."
Orden вступила в силу в день публикации, 17 июля 2023 года. Буква a) той же статьи касается общественного транспорта. Буква b) — личного автомобиля.
Если будете искать статью сами, учтите ловушку. В консолидированном тексте art. 9 на сайте BOE в основном тексте до сих пор стоит 0,19 €: «b) En otro caso, la cantidad que resulte de computar 0,19 euros por kilómetro recorrido…». 0,26 стоит под ним лишь как примечание «Téngase en cuenta». 0,19 — это сумма, действовавшая до 17 июля 2023 года.
0,26 — это то, что работодатель может выплатить работнику, не создавая дохода. Это не вычет для самозанятого. Об autónomo см. kilometraje для autónomo.
Что записывать по каждой поездке
Условие — "siempre que se justifique la realidad del desplazamiento": реальность поездки нужно показать. Закон задаёт результат, а не форму.
Из чего этот результат складывается, сказал Tribunal Económico-Administrativo Central в своём решении об унификации доктрины 00/03972/2018 (6 ноября 2018 года). Плательщик должен подтвердить "el día y lugar del desplazamiento que, junto con el motivo o razón de éste, son precisamente los extremos que permiten acreditar que las cantidades (euros por kilómetro o euros por día) establecidas en la norma quedan exoneradas de tributación por obedecer a razones laborales".
Значит, по каждой поездке:
| Что | Почему |
|---|---|
| День | назван TEAC |
| Место: куда вы ехали | названо TEAC |
| Причина поездки | названа TEAC |
| Километры | то, на что умножаются 0,26 |
| Время | входит в то, что должно быть доказуемо |
| Транспорт: ваша собственная машина | входит в то, что должно быть доказуемо |
Общее требование добавляет ещё две вещи. Доказуемо должно быть, что поездки состоялись, каким транспортом, сколько их было (допускается приблизительное количество) и в какое время. Поэтому записывайте и время каждой поездки, и то, что вы ехали на своей машине.
В пустом испанском журнале пробега (PDF) ровно эти колонки.
Любые доказательства, без предписанной формы
Работодатель задал Dirección General de Tributos именно этот вопрос: "Cómo registrar y justificar el kilometraje efectuado de cara a posibles inspecciones". Обязательный для налоговой ответ — V0540-24 (9 апреля 2024 года):
"la justificación de la realidad de los desplazamientos … podrá realizarse por medio de cualquiera de los medios de prueba admitidos en Derecho, según dispone el artículo 106 de la Ley General Tributaria … si bien corresponderá a los órganos de gestión e inspección de la Administración Tributaria su valoración."
Ни формы, ни списка полей, ни шаблона, ни приложения он не называет. Блокнот, таблица или экспорт из приложения — любое из них можно предъявить как доказательство. Оценивает его налоговая служба.
Платные дороги и парковка: чеки храните сами
Платные дороги и парковка идут сверх 0,26, но только "que se justifiquen". Здесь решение TEAC перекладывает бремя: как и билеты на общественный транспорт, они "habrán de justificarse, en principio, por el empleado o perceptor", потому что чеки выписаны на имя работника. Работодатель же по-прежнему доказывает, что расход был связан с его работой.
На практике: чеки за платные дороги и парковку храните вы. Запись о километрах хранит работодатель.
Чек на топливо подтверждает топливо, а не поездку
В V0528-20 (4 марта 2020 года) компания по уходу на дому платила сотрудникам за километр по чеку на топливо и спросила, достаточно ли этого. DGT чек не одобрила. Она ответила лишь, что поездки можно доказывать любыми средствами доказывания, а оценивают их инспекторы. Счёт за топливо подтверждает топливо, а не поездку.
Кто несёт бремя доказывания
По освобождённым командировочным расходам бремя доказывания лежит на работодателе, а не на вас. Это меняет то, для кого ведётся запись, и подробно разобрано на странице кто должен доказывать поездку.
Какие поездки считаются
Освобождение предназначено для работника, "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (RIRPF art. 9.A.2). Дорога из дома до вашего обычного места работы к ним не относится, даже если компания платит за неё по 0,26 за километр. Этому посвящена отдельная страница: считается ли дорога из дома на работу kilometraje?.
Что облагается сверх 0,26
RIRPF art. 9.A.6: "Las asignaciones para gastos de locomoción, manutención y estancia que excedan de los límites previstos en este artículo estarán sujetas a gravamen."
Manual práctico Renta 2025 от AEAT говорит прямо: "el exceso percibido, en su caso, sobre las cantidades indicadas está plenamente sujeto a gravamen en concepto de rendimientos del trabajo." А V0540-24 добавляет, что удержание с этого превышения идёт в обычном порядке расчёта зарплаты ("el procedimiento general establecido en el artículo 82 y siguientes del Reglamento").
Так что более высокая ставка не делает облагаемой всю выплату. Зарплатой считается только превышение.
Пример: convenio платит 0,35 €/км
За месяц вы проезжаете 800 подтверждённых рабочих километров и платите 12 € за платные дороги, с чеками на ваше имя. Ваш convenio платит 0,35 € за километр плюс платные дороги.
| Сумма | |
|---|---|
| Выплачено за километры: 800 × 0,35 | 280,00 € |
| Освобождено: 800 × 0,26 | 208,00 € |
| Облагается как зарплата: 280,00 − 208,00 (= 800 × 0,09) | 72,00 € |
| Платные дороги, подтверждённые | 12,00 €, освобождены сверху |
Вы получаете 292 €. Из них 220 € освобождены, а 72 € идут в расчётный листок с обычным удержанием.
Фиксированная ежемесячная компенсация за машину
Некоторые работодатели вместо суммы за километр платят за машину фиксированную сумму в месяц. В V0798-22 (11 апреля 2022 года) работник получал фиксированную "subvención mensual fija, coche propio" и сдавал ежемесячный лист рабочих километров. Работодатель удерживал налог со всей суммы.
Ответ DGT: компенсация "quedará exonerada de gravamen en su totalidad o en la parte que corresponda" сумме за километр "en los desplazamientos cuya realidad se justifique", плюс подтверждённые платные дороги и парковка. В ответе использовались 0,19 — сумма, действовавшая на 1 января 2022 года. Сегодня то же рассуждение применяется к 0,26.
Как называется выплата, значения не имеет. Освобождённая часть — это ставка × подтверждённые километры:
- Компенсация 250 € в месяц и 600 подтверждённых км: 600 × 0,26 = 156 € освобождены, 94 € облагаются как зарплата.
- Те же 250 € и 1 200 подтверждённых км: 1 200 × 0,26 = 312 €, больше самой компенсации, так что освобождены все 250 €.
Если работодатель удержал налог с части, которая должна была быть освобождена, ответ указывает, как это оспорить. Это reclamación económico-administrativa (LGT art. 229.5), а не вопрос к DGT.
Если поездку подтвердить нельзя
Тогда kilometraje облагается как обычный доход от работы по найму. 0,26 защищают только те километры, реальность которых можно показать.
Сколько хранить запись
Налоговое право Испании не называет фиксированного срока. Обязанность действует вместе с четырёхлетним сроком давности для начисления налога (LGT art. 66.a), который отсчитывается со дня, следующего за последним днём подачи декларации (art. 67.1). Если запись подтверждает налоговое положение кого-то другого, срок дольше. Так обстоит дело с работодателем, который хранит доказательства для освобождённой компенсации. Тогда art. 70.2 продлевает его до срока по торговому праву: "seis años, a partir del último asiento realizado en los libros" (Código de Comercio art. 30.1).
Ещё один случай: работодатель ничего не платит
Orden HFP/792/2023, art. único.2, применяет те же 0,26 к работникам в relación laboral especial de carácter dependiente (RIRPF art. 9.B.1.a), которым работодатель расходы не возмещает, "siempre que justifiquen la realidad de sus desplazamientos".
Чек-лист
- У каждой рабочей поездки есть день и время, место, куда вы ехали, причина, километры и то, что вы ехали на машине.
- Каждая поездка уводила вас с места работы, чтобы работать в другом месте. Дорога из дома на работу к ним не относится.
- Чеки за платные дороги и парковку сохранены, на ваше имя.
- Выплата сверх 0,26 €/км (или фиксированная компенсация сверх 0,26 × подтверждённые км) отражается в расчётном листке как зарплата — но не вся сумма.
- Запись попадает к работодателю в виде, который он может хранить.
Как DriveHub это упрощает
Слабое место записи kilometraje — редко само правило. Это поездка, которую никто не записал, и причина, которую через три недели никто не помнит.
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Он сохраняет дату, оба конца маршрута и расстояние. Большинство поездок DriveHub сам относит к Рабочая или Личная — по вашим местам, прошлым маршрутам и рабочим часам, — а об остальных спрашивает вас в разделе Проверить. Для дороги из дома на место работы отвечайте Дорога на работу, чтобы она никогда не считалась рабочей. Причину вы добавляете своими словами.
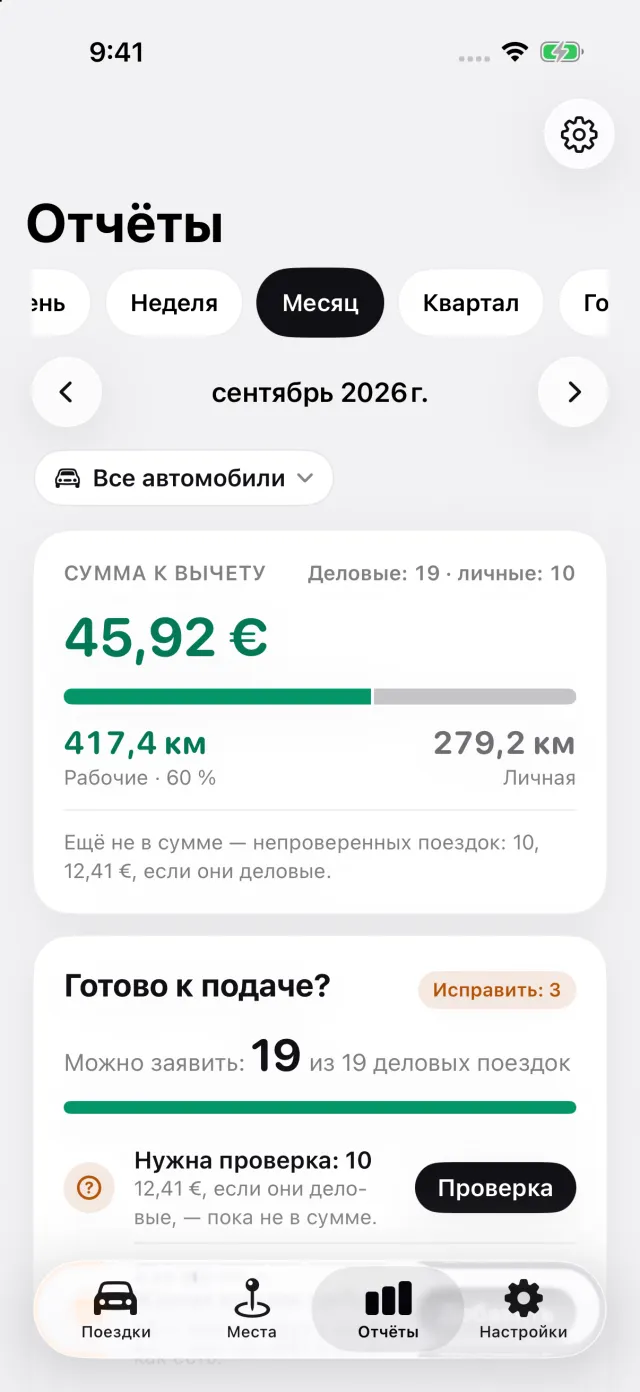
Отчёты показывают рабочие и личные километры за месяц и сколько рабочие километры составляют по 0,26 € за км. Каждая поездка оценивается по сумме, действовавшей на её дату. В Стране Басков или Наварре выберите свой Налоговый регион в разделе Страна в Настройках, и DriveHub будет оценивать рабочие поездки по 0,29 € или 0,36 €.
Отчёт — PDF, Excel или CSV с DriveHub Pro — перечисляет каждую рабочую поездку с датой, обоими адресами, расстоянием и указанной вами целью. В отчёте по одной машине водитель и номер печатаются один раз в шапке. Ваше имя появляется там, когда вы выберете машину и введёте своё имя в настройках отчёта. Это файл, который работодатель может хранить, — а это важно, потому что подтверждать поездки должен именно работодатель.
Где DriveHub останавливается: он не хранит ваши чеки за платные дороги и парковку, не вычисляет, какая часть ставки по convenio является зарплатой, и не решает, подходит ли поездка под освобождение. Это остаётся за вами, вашим работодателем и вашим asesor.
DriveHub есть в App Store для iPhone. Испанские правила — на странице Испании, а настройка автоматической записи занимает несколько минут и делается один раз.
Эта страница излагает то, что говорят Reglamento del IRPF, Orden HFP/792/2023, TEAC и DGT, и ссылается на них, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему asesor — и возьмите с собой записи.
Полное правило со ссылками на нормативные акты: Испания: требования к журналу пробега.