 DriveHub
Vodnik po državi · Združene države Amerike · 8 min
Lastni avto za delo v ZDA: ali je povračilo neobdavčeno?
Začeli ste novo službo in zanjo vozite lastni avto. Ali vam delodajalec dolguje povračilo milj, je odvisno predvsem od zvezne države. Ali je obdavčeno, je odvisno od načina plačila. Odbitka za zaposlene pa večina ljudi nima več.

Kratek odgovor
- Ali mora delodajalec plačati? Zvezna davčna zakonodaja tega ne zahteva. Zvezno delovno pravo poseže le, kadar strošek zmanjša vašo minimalno plačo ali plačilo nadur. Osem zveznih držav ima lastna pravila, različno močna.
- Ali je povračilo obdavčeno? Ne po accountable plan: sporočite milje in vrnete, česar niste porabili. Do stopnje IRS ali pod njo se na vašem obrazcu W-2 ne pojavi kot plača.
- Kolikšna je stopnja? Za 2026 72,5 centa na miljo do 30. junija in 76 centov od 1. julija. Pri plačilu na miljo nad njo je del nad stopnjo obdavčen.
- Kaj pa pavšalni avtomobilski dodatek? Če vam zanj ni treba polagati računa, je plača.
- Ali je vožnja na delo pokrita? Ne. To je zasebna vožnja, in če jo beremo skupaj s pravilom IRS za neodbitne stroške, je plačilo zanjo plača.
- Ali lahko nepovrnjene milje odštejem? Večina zaposlenih ne — trajno. Izjema je pet skupin.
Ali vam mora delodajalec plačati milje?
IRS določa stopnjo in pravila evidence. Ali mora delodajalec sploh plačati, je večinoma stvar prava zvezne države, in osem držav ima o tem pravila.
Pet držav zahteva, da delodajalec pokrije, kar vas delo stane:
- Kalifornija, Lab. Code § 2802(a)
- Illinois, 820 ILCS 115/9.5(a)
- Montana, MCA 39-2-701
- Severna Dakota, NDCC 34-02-01
- Južna Dakota, SDCL 60-2-1
Dolžnost v Severni Dakoti izključuje "any other equipment that is also used by the employee outside the scope of employment", kar lahko delodajalec razlaga, kot da zajema tudi vaš lastni avto.
Massachusetts ima ožje pravilo o potovanju, 454 CMR 27.04(4). Če običajno delate na stalnem kraju in vas pošljejo drugam, dobite stroške prevoza za pot, ki presega vašo običajno vožnjo na delo ((b)). Vožnja med kraji med delovnim dnem se povrne v celoti ((d)).
New Hampshire (RSA 275:57, I) in Iowa (§ 91A.3(6)) sta šibkejša. Delodajalcu dajeta 30 dni, da plača strošek, ki ga je zahteval ali odobril: rok za plačilo, ne dolžnost odobritve. Pravilo New Hampshira poleg tega izpusti "expenses normally borne by the employee as a precondition of employment".
Nobena od osmih ne predpisuje stopnje. V zadevi Gattuso v. Harte-Hanks Shoppers, Inc. (2007) 42 Cal.4th 554 je kalifornijsko vrhovno sodišče ugotovilo, da se obe stranki strinjata, da section 2802 "permits use of the IRS mileage rate", in razsodilo, da kadar je plačani znesek "is less than the actual expenses … the employer must make up the difference".
V vsaki državi obstaja tudi zvezno dno. 29 CFR 531.35 zahteva, da plača doseže zaposlenega "free and clear". Strošek, ki ga zahteva delodajalec, je kršitev "in any workweek when the cost … cuts into the minimum or overtime wages". Avto, ki ga morate po zahtevi delodajalca uporabljati, je strošek prav te vrste, evidenca milj pa je način, kako se izmeri.
Kdaj je povračilo milj neobdavčeno?
Pot brez davka je accountable plan. IRC § 62(c) in 26 CFR § 1.62-2 mu postavljata tri zahteve. Publication 463, poglavje 6, jih pove z besedami zaposlenega:
- Povezava s poslom. "You must have paid or incurred deductible expenses while performing services as an employee of your employer."
- Dokazovanje. "You must adequately account to your employer for these expenses within a reasonable period of time."
- Vračilo presežka. "You must return any excess reimbursement or allowance within a reasonable period of time."
Pri dodatku na miljo IRS šteje znesek za dokazan do stopnje IRS. Še vedno pa morate pokazati "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Če izpolnite vse tri, so plačila "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
„Razumen rok“ je odvisen od okoliščin. Eno varno zatočišče, metoda fiksnega datuma iz § 1.62-2(g)(2), sprejme milje, sporočene v 60 dneh po vožnji, in presežek, vrnjen v 120 dneh.
Denar, ki ga obdržite brez obračuna, postane plača
Če presežka ne vrnete pravočasno, ostane neobdavčen le del, ki ste ga dokazali. Preostanek "[is] treated as paid under a nonaccountable plan" (§ 1.62-2(c)(2)(ii)). Publication 15 pravi, da postane obdavčljiv "for the first payroll period following the end of the reasonable period of time."
Primer s številkami. Delodajalec vam za oktober 2026 da predujem 500 $. Sporočite 500 službenih milj, vse po 1. juliju, zato je stopnja 76 centov.
- Dokazano: 500 × 0,76 $ = 380 $, neobdavčeno.
- Presežek: 500 $ − 380 $ = 120 $.
- Vrnite 120 $ v 120 dneh in nič ni obdavčeno. Če jih obdržite, je 120 $ plača na vašem W-2.
Plačilo po stopnji IRS, pod njo ali nad njo
Po stopnji ali pod njo, Publication 463: "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2." Če vam septembra 2026 za 400 milj plačajo 76 centov, prejmete 400 × 0,76 $ = 304 $, od tega nič ni dohodek.
Pod stopnjo: primanjkljaj ni odbitek. Rev. Proc. 2019-46 § 7.06: "the employee may not claim an itemized deduction for the amount by which the business transportation expenses exceed the amount that is deemed substantiated." V Kaliforniji in drugih državah s pravilom o povračilu stroškov je lahko namesto tega terjatev do delodajalca.
Nad stopnjo: IRS šteje za dokazano "the lesser of the amount paid under the mileage allowance or the business standard mileage rate multiplied by the number of substantiated business miles" (§ 7.01(1)). Del do stopnje gre v polje 12 s kodo L in ni obdavčen; preostanek je plača v polju 1. Presežek nad stopnjo obdržite; vrnete le dodatek za milje, ki jih niste sporočili.
Primer s številkami, dve polovici leta 2026. Delodajalec plača 80 centov na miljo.
| Maj (72,5 ¢) | Avgust (76 ¢) | |
|---|---|---|
| Službene milje | 600 | 1 000 |
| Plačano po 80 ¢ | 600 × 0,80 $ = 480,00 $ | 1 000 × 0,80 $ = 800,00 $ |
| Do stopnje IRS — polje 12, koda L | 600 × 0,725 $ = 435,00 $ | 1 000 × 0,76 $ = 760,00 $ |
| Nad stopnjo — polje 1, plača | 480,00 $ − 435,00 $ = 45,00 $ | 800,00 $ − 760,00 $ = 40,00 $ |
Za oba meseca skupaj: 1 195 $ v polju 12 in 85 $ v polju 1.
Če je delodajalec denar iz accountable plan pomotoma vpisal v polje 1, Publication 463 svetuje, da "ask your employer for a corrected Form W-2."
Pavšalni avtomobilski dodatek je plača
Stalni mesečni znesek brez poročila o miljah pade na preizkusu accountable plan. IRC § 62(c): dogovor "in no event" ni dogovor o povračilu, če "does not require the employee to substantiate the expenses." Plačilo istega zneska, ne glede na to, ali vozite, pade tudi na povezavi s poslom (§ 1.62-2(d)(3)(i)).
Ves dodatek je tedaj nonaccountable, taki zneski pa "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
S svoje strani tega ne morete popraviti. Zaposleni "cannot compel the payor to treat the payments as paid under an accountable plan by voluntarily substantiating the expenses and returning any excess to the payor" (§ 1.62-2(c)(3)(i)). Publication 463 doda, da se dogovor, ki vam povrne "by reducing the amount reported as your wages, salary, or other pay will be treated as a nonaccountable plan."
Vožnja na delo ni službena milja
Publication 463, poglavje 4: "You can't deduct the costs of … driving a car between your home and your main or regular place of work. These costs are personal commuting expenses." Razdalja tega ne spremeni, pa tudi delo med potjo ne: "You can't deduct commuting expenses even if you work during the commuting trip."
Isto pravilo seže do povračila. Publication 463, poglavje 6: povračila za neodbitne stroške "don't meet rule (1) for accountable plans, and they are treated as paid under a nonaccountable plan." Če pravili beremo skupaj, je plačilo na miljo za vožnjo na delo plača.
Vožnja med dvema delovnima mestoma v enem dnevu ni vožnja na delo. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other." Izjeme od pravila o vožnji na delo, na primer začasno delovno mesto, imajo svoj članek: vožnja na delo v ZDA.
Ali lahko zaposleni v letu 2026 odštejejo milje?
Večina zaposlenih ne. Notice 2026-10 § 3 pravi, da je § 70110 zakona OBBBA ukinitev naredil trajno: "Thus, the business standard mileage rate provided in this notice cannot be used to claim an itemized deduction for unreimbursed employee travel expenses, except for certain educator expenses as described later."
Ukinitev je v IRC § 67(h) in ima pet izjem:
- rezervisti
- funkcionarji zveznih držav in lokalnih oblasti, plačani po tarifi (fee-basis)
- nekateri izvajalci v uprizoritvenih umetnostih
- upravičeni učitelji, za nekatere stroške do zneskovne meje — ali, za 2026, alternativno kot novi itemized deduction iz § 67(b)(13)
- stroški dela, povezani z invalidnostjo, ki pridejo na Schedule A kot itemized deduction
Prve tri skupine in učitelji do meje odštevajo na Schedule 1 obrazca 1040 in ne kot itemized deduction.
Zunaj teh skupin je nepovrnjena službena milja vredna nekaj le kot zahtevek za povračilo, zato sta accountable plan in njegova evidenca za zaposlene pomembnejša kot pred letom 2018.
Če avto plačuje vaše lastno podjetje, veljajo druga pravila: glejte avto v lastnem podjetju.
Kaj mora vaša evidenca dati delodajalcu
Po accountable plan gre evidenca delodajalcu, ne IRS. § 1.62-2(e)(2) zahteva "information sufficient to substantiate the amount, time, use, and business purpose of the expense." Publication 463 našteje podatke za vsako vožnjo:
- datum
- cilj
- službene milje
- službeni namen
Ni je treba napisati še isti dan. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", po (c)(2)(ii)(A) pa tedenska evidenca velja za narejeno ob času vožnje ali blizu njega. Vsa pravila so v članku kaj IRS razume pod „adequate records“.
Ko ima delodajalec vašo evidenco in vam je stroške povrnil, vam "generally don't have to keep copies" (Publication 463), 26 CFR § 1.274-5T(e) pa dolžnost prenese na delodajalca. Med izjemami so nonaccountable plan, uveljavljanje več, kot ste prejeli, in lastništvo več kot 10 % delodajalca.
To evidenco lahko ustvarijo papir, preglednica ali aplikacija; štirje načini vodenja evidence milj jih primerjajo.
Kako DriveHub to olajša
Težji del zahtevka za stroške ni račun. Je vožnja, ki je nihče ni zapisal.
Z dostopom do lokacije, nastavljenim na "Vedno", DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Shrani datum, začetek in konec ter razdaljo. Pozneje vsako vožnjo označite kot Službeno ali Zasebno in dodate namen z lastnimi besedami.
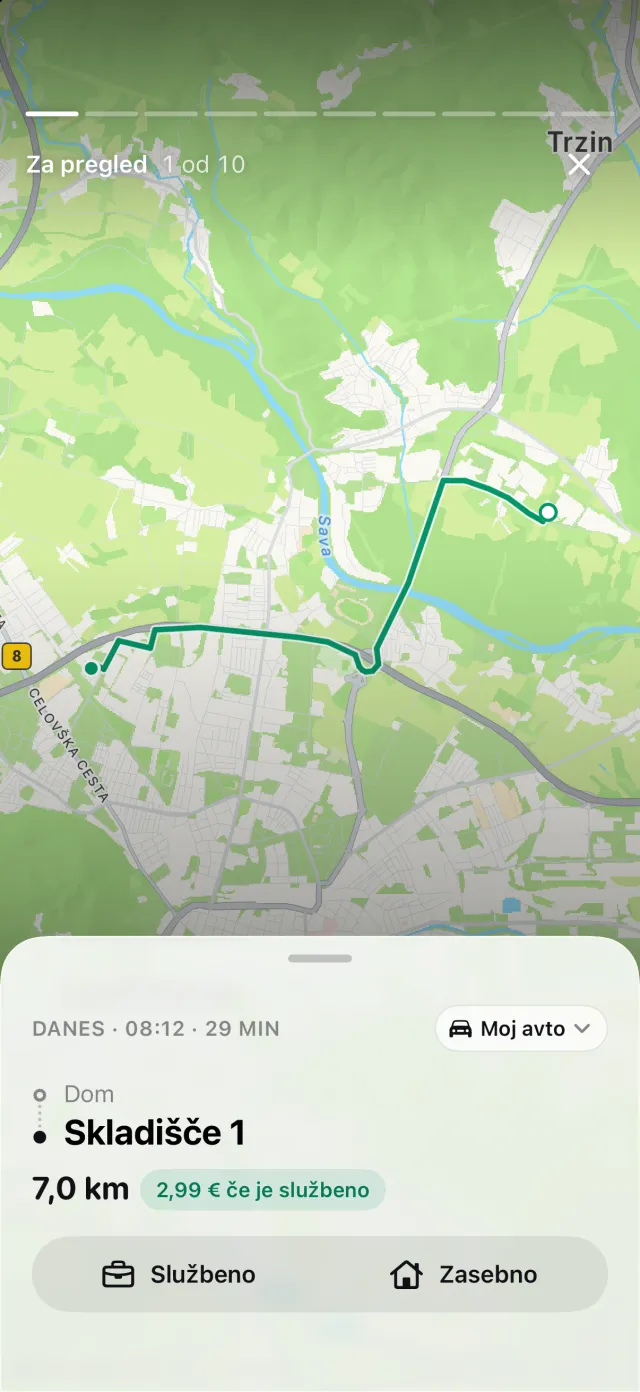
Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, se na zavihku Vožnje pojavi Zamujene vožnje, Obnovi pa obnovi pot. Tako zamujeno vožnjo ujamete, preden oddate zahtevek.
Vsaka vožnja je ovrednotena s stopnjo IRS, ki je veljala na njen dan, zato poročilo za 2026 uporabi 72,5 centa pred 1. julijem in 76 centov od 1. julija. Z DriveHub Pro se poročilo izvozi kot PDF za delodajalčev postopek obračuna stroškov ali kot Excel ali CSV za računovodjo.
DriveHub je v App Storu za iPhone. Pravila za Združene države, ki jim sledi, so na strani za ZDA, nastavitev samodejnega beleženja pa vzame nekaj minut, enkrat.
Ta stran povzema, kar pravijo publikacije IRS, predpisi in zakoni zveznih držav, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte kadrovsko-plačilno službo svojega delodajalca ali tistega, ki vam pripravlja napoved (tax preparer) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Združene države Amerike: zahteve za evidenco voženj.