 DriveHub
Guia por país · Estados Unidos · 8 min
Usar o carro próprio ao serviço nos EUA: o reembolso é isento de imposto?
Começou num emprego e conduz o seu próprio carro ao serviço dele. Se a entidade patronal lhe deve um reembolso por milha depende sobretudo do seu estado. Se é tributado depende da forma como é pago. E a dedução do trabalhador acabou para a maioria das pessoas.

A resposta curta
- A entidade patronal tem de pagar? A lei fiscal federal não o exige. A lei federal do salário só intervém quando o custo come o seu salário mínimo ou as horas extraordinárias. Oito estados têm regras próprias, com forças diferentes.
- O reembolso é tributado? Não, num accountable plan: declara as milhas e devolve o que não usou. Até à taxa do IRS, não aparece no seu W-2 como salário.
- Qual é a taxa? Em 2026, 72,5 cêntimos por milha até 30 de junho e 76 cêntimos a partir de 1 de julho. Se lhe pagarem por milha acima disso, a parte acima da taxa é tributada.
- E um subsídio fixo para o carro? Se não tiver de prestar contas dele, é salário.
- O trajeto casa-trabalho está coberto? Não. É condução pessoal e, lido em conjunto com a regra do IRS para as despesas não dedutíveis, um pagamento por ele é salário.
- Posso deduzir as milhas não reembolsadas? Para a maioria dos trabalhadores, não — e de forma permanente. Há cinco grupos de exceção.
A entidade patronal tem de pagar as suas milhas?
O IRS fixa a taxa e as regras do registo. Se a entidade patronal tem sequer de pagar é sobretudo matéria de lei estadual, e oito estados têm regras sobre isso.
Cinco estados obrigam a entidade patronal a cobrir o que o trabalho lhe custa:
- Califórnia, Lab. Code § 2802(a)
- Illinois, 820 ILCS 115/9.5(a)
- Montana, MCA 39-2-701
- Dakota do Norte, NDCC 34-02-01
- Dakota do Sul, SDCL 60-2-1
O dever do Dakota do Norte exclui "any other equipment that is also used by the employee outside the scope of employment", o que uma entidade patronal pode dizer que abrange o seu carro próprio.
Massachusetts tem uma regra mais estreita sobre deslocações, a 454 CMR 27.04(4). Se trabalha normalmente num local fixo e é enviado para outro, recebe os custos de transporte da deslocação que vá além do seu trajeto habitual ((b)). As deslocações entre locais durante o dia de trabalho são reembolsadas por inteiro ((d)).
New Hampshire (RSA 275:57, I) e Iowa (§ 91A.3(6)) são mais fracos. Dão à entidade patronal 30 dias para pagar uma despesa que ela pediu ou autorizou: um prazo para pagar, não um dever de autorizar. A regra de New Hampshire deixa também de fora as "expenses normally borne by the employee as a precondition of employment".
Nenhum dos oito fixa uma taxa. Em Gattuso v. Harte-Hanks Shoppers, Inc. (2007) 42 Cal.4th 554, o supremo tribunal da Califórnia registou que ambas as partes concordavam que a secção 2802 "permits use of the IRS mileage rate", e decidiu que, quando o montante pago "is less than the actual expenses … the employer must make up the difference".
Em todos os estados há ainda um mínimo federal. O 29 CFR 531.35 exige que o salário lhe chegue "free and clear". Uma despesa exigida pela entidade patronal é uma infração "in any workweek when the cost … cuts into the minimum or overtime wages". Um carro que a entidade patronal o obriga a usar é uma despesa desse tipo, e o registo de milhas é a forma de a medir.
Quando é que o reembolso de milhas é isento de imposto?
O caminho isento é um accountable plan. O IRC § 62(c) e o 26 CFR § 1.62-2 impõem-lhe três requisitos. A Publication 463, capítulo 6, põe-nos nas palavras do trabalhador:
- Ligação ao trabalho. "You must have paid or incurred deductible expenses while performing services as an employee of your employer."
- Comprovação. "You must adequately account to your employer for these expenses within a reasonable period of time."
- Devolução do excesso. "You must return any excess reimbursement or allowance within a reasonable period of time."
Num abono por milha, o IRS considera o montante comprovado até à taxa do IRS. Continua a ter de mostrar "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Cumpridos os três, os pagamentos "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
"Um prazo razoável" depende dos factos. Um porto seguro, o fixed date method do § 1.62-2(g)(2), aceita milhas declaradas até 60 dias depois da viagem e qualquer excesso devolvido até 120 dias.
O dinheiro que guarda sem prestar contas passa a ser salário
Se não devolver um excesso a tempo, só a parte que comprovou continua isenta. O resto "[is] treated as paid under a nonaccountable plan" (§ 1.62-2(c)(2)(ii)). A Publication 15 diz que passa a ser tributável "for the first payroll period following the end of the reasonable period of time."
Exemplo com números. A entidade patronal adianta-lhe 500 $ para outubro de 2026. Declara 500 milhas profissionais, todas depois de 1 de julho, pelo que a taxa é de 76 cêntimos.
- Comprovado: 500 × 0,76 $ = 380 $, isento.
- Excesso: 500 $ − 380 $ = 120 $.
- Devolva os 120 $ dentro de 120 dias e nada é tributado. Fique com eles, e os 120 $ são salário no seu W-2.
Pago à taxa do IRS, abaixo ou acima dela
À taxa ou abaixo, Publication 463: "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2." Pago a 76 cêntimos por 400 milhas em setembro de 2026, recebe 400 × 0,76 $ = 304 $, nada disso rendimento.
Abaixo da taxa: a diferença não é uma dedução. Rev. Proc. 2019-46 § 7.06: "the employee may not claim an itemized deduction for the amount by which the business transportation expenses exceed the amount that is deemed substantiated." Na Califórnia e nos outros estados com uma regra de indemnização, pode ser antes um crédito sobre a entidade patronal.
Acima da taxa: o IRS considera comprovado "the lesser of the amount paid under the mileage allowance or the business standard mileage rate multiplied by the number of substantiated business miles" (§ 7.01(1)). A parte até à taxa vai para a box 12 com o código L e não é tributada; o resto é salário na box 1. Fica com o valor a mais; só devolve o abono das milhas que não declarou.
Exemplo com números, as duas metades de 2026. A entidade patronal paga 80 cêntimos por milha.
| Maio (72,5 ¢) | Agosto (76 ¢) | |
|---|---|---|
| Milhas profissionais | 600 | 1000 |
| Pago a 80 ¢ | 600 × 0,80 $ = 480,00 $ | 1000 × 0,80 $ = 800,00 $ |
| Até à taxa do IRS — box 12, código L | 600 × 0,725 $ = 435,00 $ | 1000 × 0,76 $ = 760,00 $ |
| Acima da taxa — box 1, salário | 480,00 $ − 435,00 $ = 45,00 $ | 800,00 $ − 760,00 $ = 40,00 $ |
Nos dois meses juntos: 1195 $ na box 12 e 85 $ na box 1.
Se a entidade patronal pôs por engano dinheiro do accountable plan na box 1, a Publication 463 diz para "ask your employer for a corrected Form W-2."
Um subsídio fixo para o carro é salário
Um montante mensal fixo sem declaração de milhas falha o teste do accountable plan. IRC § 62(c): um acordo nunca é — "in no event" — um acordo de reembolso se "does not require the employee to substantiate the expenses." Pagar o mesmo montante quer conduza quer não falha também a ligação ao trabalho (§ 1.62-2(d)(3)(i)).
Todo o subsídio passa então a ser nonaccountable, e esses montantes "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Não o pode resolver do seu lado. Um trabalhador "cannot compel the payor to treat the payments as paid under an accountable plan by voluntarily substantiating the expenses and returning any excess to the payor" (§ 1.62-2(c)(3)(i)). A Publication 463 acrescenta que um acordo que lhe paga "by reducing the amount reported as your wages, salary, or other pay will be treated as a nonaccountable plan."
O trajeto casa-trabalho não é uma milha profissional
Publication 463, capítulo 4: "You can't deduct the costs of … driving a car between your home and your main or regular place of work. These costs are personal commuting expenses." A distância não muda nada, e trabalhar pelo caminho também não: "You can't deduct commuting expenses even if you work during the commuting trip."
A mesma regra chega ao reembolso. Publication 463, capítulo 6: os reembolsos de despesas não dedutíveis "don't meet rule (1) for accountable plans, and they are treated as paid under a nonaccountable plan." Lidas as duas regras em conjunto, um pagamento por milha pelo seu trajeto casa-trabalho é salário.
Conduzir entre dois locais de trabalho no mesmo dia não é trajeto casa-trabalho. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other." As exceções à regra do trajeto, como um local de trabalho temporário, têm o seu próprio artigo: o trajeto casa-trabalho nos EUA.
Os trabalhadores podem deduzir milhas em 2026?
Para a maioria, não. A Notice 2026-10 § 3 diz que o § 70110 da OBBBA tornou a exclusão permanente: "Thus, the business standard mileage rate provided in this notice cannot be used to claim an itemized deduction for unreimbursed employee travel expenses, except for certain educator expenses as described later."
A suspensão está no IRC § 67(h), e tem cinco exceções:
- reservistas
- funcionários estaduais e locais remunerados à tarefa
- certos artistas do espetáculo
- professores elegíveis, para certas despesas até um limite em dólares — ou, em 2026, em alternativa como a nova dedução discriminada do § 67(b)(13)
- despesas de trabalho ligadas a uma incapacidade, que chegam ao Schedule A como dedução discriminada
Os três primeiros, e os professores até ao limite, deduzem no Schedule 1 do Form 1040 e não como dedução discriminada.
Fora destes casos, uma milha profissional não reembolsada só vale alguma coisa como pedido de reembolso, e é por isso que o accountable plan e o seu registo pesam mais para um trabalhador do que antes de 2018.
Se é o seu próprio negócio que paga o carro, as regras são outras: veja usar um carro no seu próprio negócio.
O que o seu registo tem de dar à entidade patronal
Num accountable plan, o registo vai para a entidade patronal, não para o IRS. O § 1.62-2(e)(2) pede "information sufficient to substantiate the amount, time, use, and business purpose of the expense." A Publication 463 enumera os elementos por deslocação:
- a data
- o destino
- as milhas profissionais
- o objetivo profissional
Não tem de ser escrito no próprio dia. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", e pela (c)(2)(ii)(A) um registo semanal conta como feito no momento ou perto dele. As regras completas estão em o que o IRS entende por adequate records.
Depois de a entidade patronal ter os seus registos e o ter reembolsado, "generally don't have to keep copies" (Publication 463), e o 26 CFR § 1.274-5T(e) passa o dever para a entidade patronal. Entre as exceções estão um nonaccountable plan, pedir mais do que lhe pagaram e deter mais de 10 % da entidade patronal.
Papel, uma folha de cálculo e uma aplicação podem todos produzir este registo; quatro formas de manter um registo de milhas compara-as.
Como o DriveHub facilita isto
A parte difícil de um pedido de despesas não são as contas. É a viagem que ninguém anotou.
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. Guarda a data, o início e o fim, e a distância. Depois marca cada viagem como Profissional ou Pessoal, e acrescenta o objetivo nas suas próprias palavras.
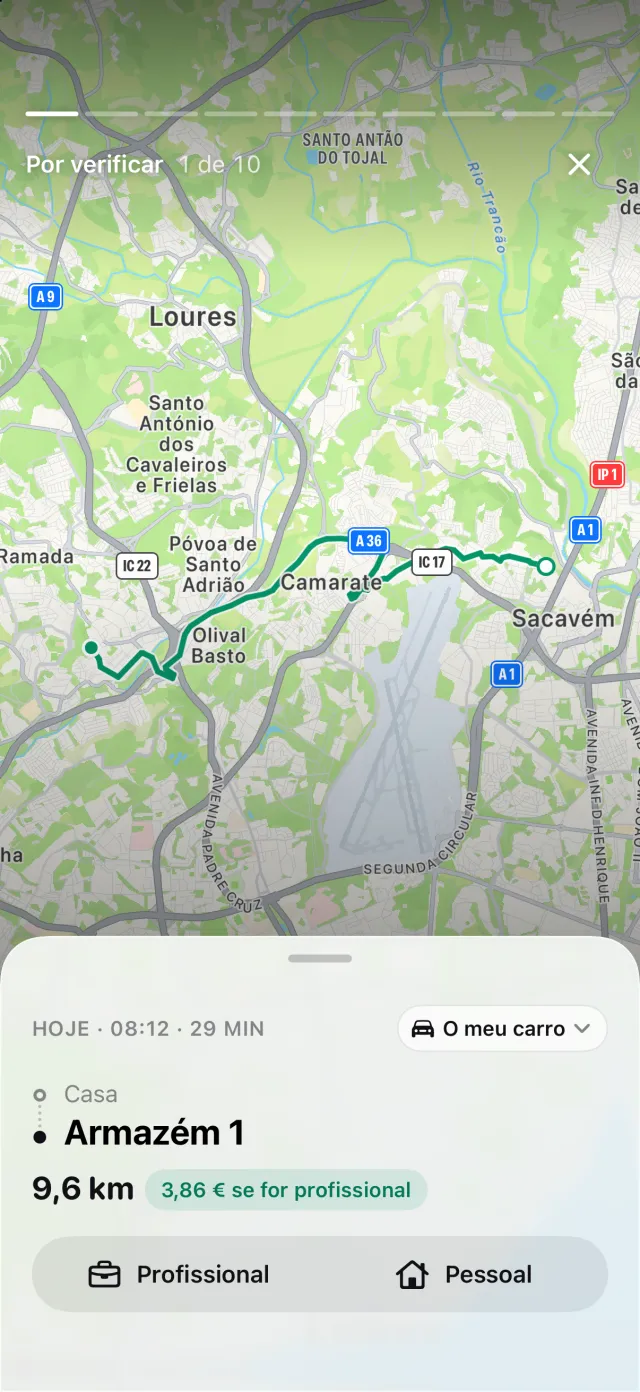
Se o seu iPhone registou condução sem viagem correspondente, aparece Viagens em falta no separador Viagens, e Recuperar reconstrói o percurso. Assim, uma viagem perdida pode ser apanhada antes de o seu pedido seguir.
Cada viagem é valorizada à taxa do IRS em vigor na sua data, pelo que um relatório de 2026 usa 72,5 cêntimos antes de 1 de julho e 76 cêntimos a partir de 1 de julho. Com o DriveHub Pro, o relatório exporta-se em PDF para o processo de despesas da entidade patronal, ou em Excel ou CSV para um contabilista.
O DriveHub está na App Store para iPhone. As regras dos Estados Unidos que segue estão na página dos EUA, e configurar o registo automático leva uns minutos, uma única vez.
Esta página reproduz o que dizem as publicações do IRS, a regulamentação e as leis estaduais, e cita-as para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao serviço de processamento salarial da sua entidade patronal ou a quem lhe prepara a declaração — e leve o registo.
A regra completa, com os diplomas de onde vem: Estados Unidos: requisitos do registo de quilómetros.