 DriveHub
Vodnik po državi · Združene države Amerike · 10 min
Zasebna uporaba službenega vozila je obdavčena plača. Koliko, odloči vaša evidenca
Delodajalec vam je dal službeni avto in z njim vozite domov, ob koncih tedna in k strankam. Zasebna uporaba službenega vozila je obdavčena: njena vrednost gre na vaš W-2 kot plača. Zunaj ostanejo le milje, za katere lahko pokažete, da so bile službene, zato evidenca odloči, kolikšen del avta je obdavčen.

Kratek odgovor
- Ali je zasebna uporaba službenega avta obdavčena? Da. Je fringe benefit (boniteta), bonitete pa so plača, razen če jo zakon izvzame (Publication 15-B § 1).
- Ali je vožnja na delo zasebna uporaba? Da. Prvi primer bonitete v Publication 15-B je prav to, da zaposleni službeno vozilo uporablja "to commute to and from work."
- Kaj ostane neobdavčeno? Službena uporaba, a le del, ki ga dokazuje vaša evidenca. Nezapisana uporaba je obdavčena kot zasebna.
- Kdo jo ovrednoti? Delodajalec, po tržni vrednosti ali po enem od treh posebnih pravil: cents-per-mile, pravilo za vožnjo na delo (1,50 $ za vsako vožnjo v eno smer) ali letna vrednost najema (annual lease value).
- Ali potrebujem evidenco? Običajno da. Ne potrebujete je, če je vozilo qualified nonpersonal-use vehicle, če ima delodajalec pisno pravilo, ki prepoveduje zasebno uporabo ali dovoli le vožnjo na delo, ali če delodajalec preprosto obdavči celotno vrednost.
- Ali lahko službene milje odštejem sam? Ne po standardni stopnji na miljo, večina zaposlenih z W-2 pa sploh ne. Evidenca mora priti do delodajalca, preden pripravi W-2.
Zakaj je zasebna uporaba službenega vozila obdavčena
Izhodišče je široko. Publication 15-B § 1: "Any fringe benefit you provide is taxable and must be included in the recipient's pay unless the law specifically excludes it."
Publication 463 pove isto z voznikove strani: "If an employer-provided vehicle was available for your use, you received a fringe benefit. Generally, your employer must include the value of the use or availability of the vehicle in your income."
Izjema, ki jo zakon tu pozna, je working condition benefit. Pravo vprašanje je torej, kolikšen del uporabe avta je službeni in kako se to dokaže.
Službeni del je izvzet, a le na podlagi evidence
Working condition benefit izvzame tisto, kar bi lahko odšteli kot poslovni strošek, če bi ga plačali sami. Publication 15-B § 2: "The employee must meet any substantiation requirements that apply to the deduction." Njen prvi primer je "an employee's use of a company car for business".
Kadar se en avto uporablja za oboje, se deli po miljah. Primer iz samega predpisa, 26 CFR § 1.132-5(b)(1)(i): avto z letno vrednostjo 2 000 $, 6 000 službenih milj in 2 000 drugih milj. Službeni del je 2 000 $ × 6 000 ÷ 8 000 = 1 500 $. Preostalih 500 $ je plača.
Pravilo o evidenci je strogo. Po § 1.132-5(c)(1) ni izvzeto nič, "by either the employer or the employee, unless the applicable substantiation requirements of either section 274(d) or section 162 … are satisfied." Evidenca, ki jo predate in na katero se delodajalec zanese, šteje: "will be sufficient to substantiate a working condition fringe exclusion" (§ 1.132-5(c)(2)).
Vsaka nezapisana milja je zasebna
Publication 15-B § 3 dokazno breme naloži vam: dokazati morate "the usage (mileage, for example), the time and place of the travel, and the business purpose of the travel. Written records made at the time of each business use are the best evidence."
Nato privzeto pravilo: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income."
Pri službenem avtu evidenca zmanjša znesek, ki se prišteje vaši plači. Službena vožnja, ki je nihče ni zapisal, je obdavčena kot zasebna.
Kaj šteje za zasebno uporabo
Zasebna uporaba je širša od koncev tedna.
- Vožnja na delo. Vožnja med domom in običajnim delovnim mestom je zasebna, kot kaže zgornji primer iz Publication 15-B. Katere vožnje štejejo za vožnjo na delo in katere ne, pojasnjuje vožnja na delo v ZDA.
- Vaše drugo delo. Po 26 CFR § 1.274-6T(e)(5) zasebna uporaba "includes use in any trade or business other than the trade or business of being the employee of the employer providing the vehicle." Dostava za postranski zaslužek s službenim avtom je zasebna uporaba.
Kako delodajalec ovrednoti zasebno uporabo
Po Publication 15-B § 4 delodajalec ovrednoti zasebno uporabo in jo prišteje vaši plači. Uporabi tržno vrednost ali eno od treh posebnih pravil: cents-per-mile, pravilo za vožnjo na delo (le za vožnjo na delo) ali pravilo letne vrednosti najema.
Izbira je delodajalčeva, za vsak avto posebej. 26 CFR § 1.61-21(c)(2)(ii): "An employee may use a special valuation rule only if the employer uses that rule", čeprav "The employee may always use general valuation rules based on facts and circumstances".
Tržna vrednost
Splošno pravilo sprašuje, koliko bi stal najem: "the amount the employee would have to pay a third party to lease the same or similar vehicle on the same or comparable terms in the geographic area where the employee uses the vehicle."
Pravilo cents-per-mile
Delodajalec pomnoži "the standard mileage rate by the total miles the employee drives the vehicle for personal purposes." Pri tem pravilu so vaše zasebne milje ves izračun.
Na voljo je le za vozilo, ki prestane enega od dveh preizkusov:
- Redna službena uporaba. Delodajalec "reasonably expect[s] the vehicle to be regularly used in your trade or business throughout the calendar year." Varni zatočišči: "At least 50% of the vehicle's total annual mileage is for your trade or business" ali skupna vožnja na delo "at least three employees".
- Milje. Avto je "actually driven at least 10,000 miles during the year" in "used during the year primarily by employees." Če ga en sam zaposleni prevozi 10 000 milj, preizkus prestane, "even if all miles driven by the employee are personal."
Še trije pogoji. Vrednost avta je omejena: "the maximum FMV of automobiles (including trucks and vans) first made available to employees in calendar year 2026 is $61,700" (Notice 2026-10 § 6). Pravilo se mora uporabljati od prvega dne, ko je avto na voljo za zasebno uporabo, in v poznejših letih, dokler avto izpolnjuje pogoje. Stopnja pa "includes the value of maintenance and insurance"; gorivo je vključeno za milje v ZDA, Kanadi in Mehiki, in "If you don't provide fuel, you can reduce the rate by no more than 5.5 cents."
Katera stopnja velja za 2026
Leto 2026 ima dve službeni stopnji na miljo: 72,5 centa do 30. junija (Notice 2026-10 § 3) in 76 centov od 1. julija (Announcement 2026-11). Obvestilo zajema odbitke in povračila, vrednosti zasebne uporabe pa ne omenja. Posodobitev Publication 15-B za 2026 pravi "For 2026, the standard mileage rate is 72.5 cents per mile", § 1.61-21(e)(1)(i) pa novo stopnjo uporablja "prospectively from the first day of the taxable year following the date of publication …" To kaže na 72,5 centa za vse leto 2026, a nobeno besedilo IRS tega ne pove izrecno. Vprašajte plačilno službo, katero stopnjo je uporabila.
Primer s številkami, po 72,5 centa, ki jih je objavila Publication 15-B. V letu 2026 prevozite 3 000 zasebnih milj, gorivo plača delodajalec.
- 3 000 × 0,725 $ = 2 175 $, prištetih vaši plači.
- Če gorivo plačujete sami in delodajalec uporabi celotno znižanje: 0,725 $ − 0,055 $ = 0,67 $ in 3 000 × 0,67 $ = 2 010 $.
Pravilo za vožnjo na delo: 1,50 $ za vsako vožnjo v eno smer
Za avto, s katerim smete le na delo, Publication 15-B: vrednost je "each one-way commute (that is, from home to work or from work to home) by $1.50. If more than one employee commutes in the vehicle, this value applies to each employee." 1,50 $ "includes the value of any goods or services directly related to the vehicle (e.g., fuel)" (§ 1.61-21(f)(3)(i)).
Izpolnjeni morajo biti vsi štirje pogoji:
- Delodajalec "for bona fide noncompensatory business reasons" zahteva, da se na delo vozite s tem vozilom.
- Pisno pravilo prepoveduje zasebno uporabo "other than for commuting or de minimis personal use (such as a stop for a personal errand on the way between a business delivery and the employee's home)".
- Vozila dejansko ne uporabljate zasebno čez to mejo.
- Pri avtu niste control employee. Za 2026 je to direktor (officer) s plačo 145 000 $ ali več, član upravnega odbora (director), zaposleni s plačo 290 000 $ ali več ali lastnik 1 % ali več podjetja. Če imate v lasti S corporation in vozite njen avto, pravila za lastnika opisuje povračilo milj v S corporation.
Primer s številkami. Na delo se vozite 230 dni, tja in nazaj. To je 460 voženj v eno smer × 1,50 $ = 690 $ za leto.
Pravilo letne vrednosti najema
Delodajalec vzame tržno vrednost avta "on the first date it is available to any employee for personal use" in letno vrednost najema odčita iz Table 3-1, od 600 $ za avto, vreden do 999 $, do 15 250 $ za avto, vreden 58 000–59 999 $. Nad 59 999 $ je vrednost 0,25 × vrednost avta + 500 $. Nato "Multiply[s] the annual lease value by the percentage of personal miles out of total miles driven by the employee."
Primer s številkami. Avto, vreden 60 000 $: 0,25 × 60 000 $ + 500 $ = 15 500 $. Prevozite 20 000 milj, od tega 4 000 zasebnih: 20 %. Prišteto vaši plači: 15 500 $ × 20 % = 3 100 $.
Tabela "includes the value of maintenance and insurance", goriva pa ne. Gorivo, ki ga zagotovi delodajalec, se vrednoti posebej, po tržni vrednosti "or at 5.5 cents per mile for all miles driven by the employee." Vrednost najema velja do 31. decembra četrtega polnega koledarskega leta po tem datumu, avto, ki je na voljo le del leta, pa se sorazmerno preračuna po dnevih, pri manj kot 30 dneh z dnevno vrednostjo najema.
Kdaj gre celotna vrednost na vaš W-2
Pri pravilu vrednosti najema delodajalec "may include in an employee's gross income the entire Annual Lease Value of the automobile" (§ 1.132-5(b)(1)(iv)). Publication 463: "Your employer must separately state the amount if 100% of the annual lease value was included in your income."
Predpis vam nato dovoli, da službeno uporabo odštejete v svoji napovedi, a za večino zaposlenih so ta vrata zaprta. Obrazec 2106 je zdaj le za rezerviste, izvajalce v uprizoritvenih umetnostih, funkcionarje, plačane po tarifi, in zaposlene s stroški, povezanimi z invalidnostjo. Za avto, ki ga zagotavlja delodajalec, pa "You can't use the standard mileage rate" (Publication 463, pogl. 6).
Za običajnega zaposlenega z W-2 se 100-odstotna vključitev ob napovedi torej ne povrne. Evidenca mora priti do delodajalca, preden pripravi W-2. Zakaj odbitka za zaposlene ni več, pojasnjuje „adequate records“ za IRS.
Kdaj evidence ne potrebujete
Qualified nonpersonal-use vehicle. Publication 15-B § 2: "All of an employee's use of a qualified nonpersonal use vehicle is a working condition benefit." Na seznamu so jasno označena policijska, gasilska in druga vozila javne varnosti, reševalna in pogrebna vozila, uporabljena za svoj namen, tovorna vozila z več kot 14 000 lb skupne mase in dostavna vozila s sedežem le za voznika (in zložljivim pomožnim sedežem). Pickup ali kombi do 14 000 lb izpolnjuje pogoje le, če je "specially modified so it isn't likely to be used more than minimally for personal purposes", na primer s trajnimi oznakami in dvižno ploščo ali trajnimi policami. Običajnega označenega avta ni na seznamu.
Pisno pravilo, ki ga vodi delodajalec. Po 26 CFR § 1.274-6T(a)(1) pravilo brez zasebne uporabe ali brez nje razen vožnje na delo "will satisfy the employer's substantiation requirements under section 274(d). Therefore, the employee need not keep a separate set of records".
- Brez zasebne uporabe: avto ostane v prostorih delodajalca, kadar ni v službeni rabi, nihče, ki ga uporablja, tam ne živi, pisno pravilo pa prepoveduje vse razen de minimis zasebne uporabe.
- Brez zasebne uporabe razen vožnje na delo: vrednost vožnje na delo prištejete dohodku, pod pogoji pravila za vožnjo na delo.
V obeh primerih mora obstajati dokaz, s katerim IRS lahko preveri, da so bili pogoji izpolnjeni.
Odpoved izvzetju. Delodajalec lahko "includ[e] the value of the availability of the vehicle during the relevant period in the employee's gross income without any exclusion for a working condition fringe" (§ 1.274-6T(c)). Evidenca ni potrebna, izvzeto pa ni nič.
Izbira obvelja. Ko zavezanec napoved odda po eni metodi, "may not later use another of these methods" (§ 1.274-6T(d)). V primeru iz predpisa je bil zaposleni, ki je izvzel 90 % na podlagi evidence, ki preizkusa ni prestala, nato omejen na "other corroborative evidence".
Kaj mora pokazati vaša evidenca
Seznam iz Publication 15-B zgoraj: milje, čas in kraj, službeni namen. Navedite tudi skupne milje: službeni del se razdeli po miljah, pravilo vrednosti najema pa množi z deležem zasebnih milj med vsemi.
Evidence ni treba napisati še isti dan. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", tedenska evidenca pa šteje za narejeno ob času uporabe ali blizu njega. Celotno merilo je v članku kaj IRS razume pod „adequate records“. Če del leta že manjka, obnova evidence milj pojasni, kaj še šteje.
Kdaj pride na vaš W-2
Delodajalec "must determine the value of taxable noncash fringe benefits no later than January 31 of the next year" in jih lahko šteje za izplačane po plačilnih obdobjih, četrtletjih, polletjih ali letno.
- November in december se lahko premakneta v naslednje leto. Po posebnem računovodskem pravilu lahko delodajalec zadnja dva meseca šteje za izplačana v naslednjem letu. O tem vas mora obvestiti, vi pa nato uporabite isto obdobje.
- Dohodnina morda ne bo odtegnjena. Delodajalec se lahko odloči, da je od zasebne uporabe avta ne odtegne. "You must, however, withhold the applicable social security and Medicare taxes", o tem pa vas mora obvestiti pisno.
- Kje se pokaže. Vrednost gre v polje 1 obrazca W-2, tudi v polji 3 in 5, lahko pa je navedena v polju 14, kjer mora biti, če se je delodajalec odločil, da dohodnine ne odtegne.
Če namesto tega uporabljate lastni avto, nič od tega ne velja: glejte lastni avto za delo v ZDA.
Kako DriveHub to olajša
Z dostopom do lokacije, nastavljenim na "Vedno", DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Službene in zasebne vožnje beleži enako, zato je skupna vsota izmerjena in ne ocenjena. DriveHub večino voženj sam razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za ostale pa vas vpraša pod Za pregled. Za vožnjo med domom in pisarno odgovorite Prevoz na delo. Na pisarno ne postavite pravila Zasebno: kot zasebne bi razvrstilo tudi vaše vožnje od strank do pisarne.
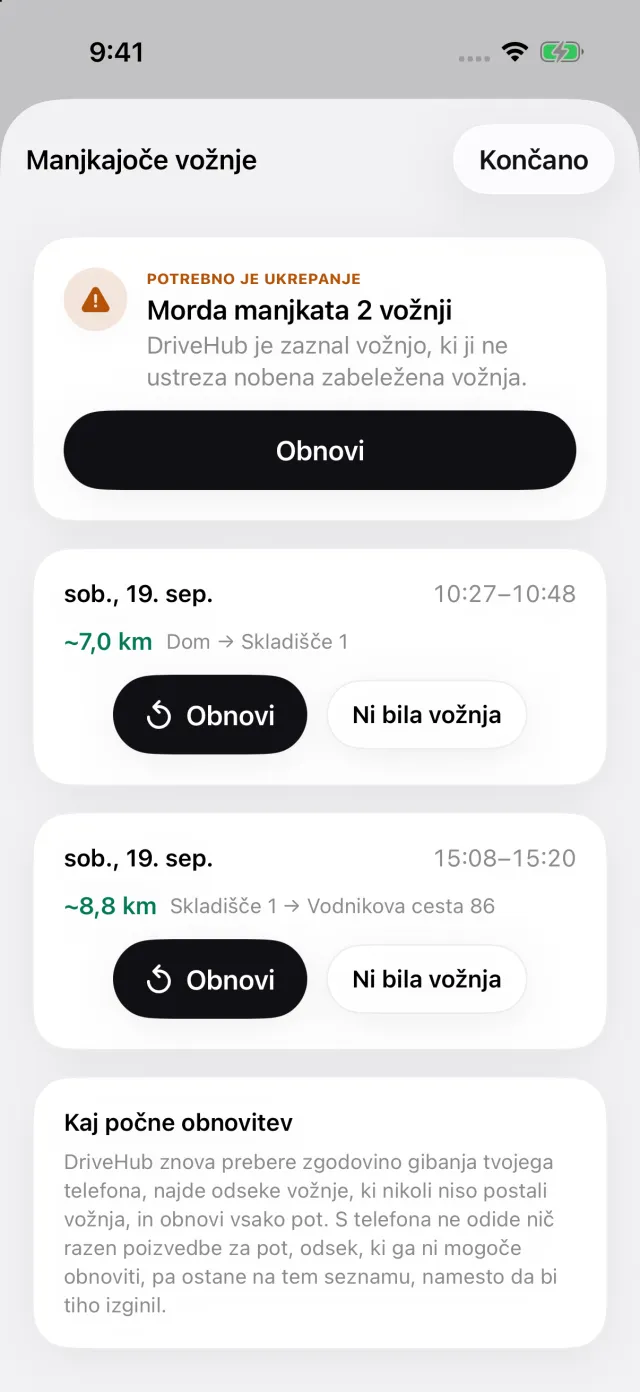
Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, se na zavihku Vožnje pojavi Zamujene vožnje in odpre seznam Manjkajoče vožnje, kjer Obnovi obnovi pot. Službena vožnja, ki se ni zabeležila, bi bila obdavčena kot zasebna.
Poročila prikažejo službene in zasebne milje za katero koli obdobje ali razpon, ki ga izberete, za eno vozilo ali za vsa. Na poročilu za en avto izvoz v PDF in Excel doda Milje po namenu, kjer so vožnje, ki ste jih označili kot Prevoz na delo, ločene od drugih zasebnih milj, in odčitka števca na začetku in koncu davčnega leta, ki ju vnesete. Z DriveHub Pro se izvozi kot PDF, Excel ali CSV, kot evidenca za vašega delodajalca.
Kje se DriveHub ustavi: zasebne uporabe ne ovrednoti, ne ve, katero pravilo je izbral vaš delodajalec, in delodajalcu ne pošlje ničesar.
- DriveHub v App Storu
- Pravila evidence milj v ZDA
- Nastavite samodejno beleženje in izvejte, kdaj vožnja manjka
Ta stran povzema, kar pravijo Publications 15-B in 463, Notice 2026-10, Announcement 2026-11 in predpisi, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte plačilno službo svojega delodajalca ali tistega, ki vam pripravlja napoved (tax preparer) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Združene države Amerike: zahteve za evidenco voženj.