 DriveHub
Landveiledning · USA · 8 min
Egen bil i jobben i USA: er refusjonen skattefri?
Du har begynt i en jobb og kjører egen bil i den. Om arbeidsgiveren skylder deg refusjon per mile, avhenger mest av delstaten. Om den beskattes, avhenger av hvordan den betales. Og fradraget for arbeidstakere er borte for de fleste.

Det korte svaret
- Må arbeidsgiveren betale? Føderal skatterett krever det ikke. Føderal lønnsrett griper inn bare når kostnaden spiser av minstelønnen eller overtidsbetalingen din. Åtte delstater har egne regler, av ulik styrke.
- Beskattes refusjonen? Ikke under en accountable plan: du rapporterer milene og betaler tilbake det du ikke brukte. Ved eller under IRS-satsen står den ikke som lønn på W-2-en din.
- Hva er satsen? For 2026 72,5 cent per mile til og med 30. juni og 76 cent fra 1. juli. Betales du per mile over den, beskattes delen over satsen.
- Hva med en fast bilgodtgjørelse? Må du ikke gjøre rede for den, er den lønn.
- Dekkes pendlingen? Nei. Den er privat kjøring, og lest sammen med IRS-regelen for ikke-fradragsberettigede utgifter er en betaling for den lønn.
- Kan jeg trekke fra miles som ikke refunderes? For de fleste arbeidstakere nei — permanent. Fem grupper er unntatt.
Må arbeidsgiveren betale for milene dine?
IRS fastsetter satsen og reglene for dokumentasjon. Om arbeidsgiveren i det hele tatt må betale, er stort sett delstatsrett, og åtte delstater har regler om det.
Fem delstater pålegger arbeidsgiveren å dekke det jobben koster deg:
- California, Lab. Code § 2802(a)
- Illinois, 820 ILCS 115/9.5(a)
- Montana, MCA 39-2-701
- North Dakota, NDCC 34-02-01
- South Dakota, SDCL 60-2-1
North Dakotas plikt unntar "any other equipment that is also used by the employee outside the scope of employment", noe en arbeidsgiver kan hevde omfatter din egen bil.
Massachusetts har en snevrere regel om reiser, 454 CMR 27.04(4). Jobber du normalt på et fast sted og blir sendt et annet sted, får du transportkostnadene for reisen utover den vanlige pendlingen ((b)). Reiser mellom steder i løpet av arbeidsdagen refunderes fullt ut ((d)).
New Hampshire (RSA 275:57, I) og Iowa (§ 91A.3(6)) er svakere. De gir arbeidsgiveren 30 dager på å betale en utgift den ba om eller godkjente: en betalingsfrist, ikke en plikt til å godkjenne. New Hampshires regel utelater også "expenses normally borne by the employee as a precondition of employment".
Ingen av de åtte fastsetter en sats. I Gattuso v. Harte-Hanks Shoppers, Inc. (2007) 42 Cal.4th 554 merket Californias høyesterett seg at begge parter var enige om at section 2802 "permits use of the IRS mileage rate", og slo fast at der beløpet som betales "is less than the actual expenses … the employer must make up the difference".
I alle delstater finnes det dessuten et føderalt gulv. 29 CFR 531.35 krever at lønnen når deg "free and clear". En utgift arbeidsgiveren krever, er et brudd "in any workweek when the cost … cuts into the minimum or overtime wages". En bil arbeidsgiveren krever at du bruker, er en utgift av den typen, og kjøreloggen er det den måles med.
Når er refusjon per mile skattefri?
Den skattefrie veien er en accountable plan. IRC § 62(c) og 26 CFR § 1.62-2 stiller tre krav til den. Publication 463, kapittel 6, formulerer dem fra arbeidstakerens side:
- Tilknytning til jobben. "You must have paid or incurred deductible expenses while performing services as an employee of your employer."
- Dokumentasjon. "You must adequately account to your employer for these expenses within a reasonable period of time."
- Tilbakebetaling av overskudd. "You must return any excess reimbursement or allowance within a reasonable period of time."
Under en godtgjørelse per mile regner IRS beløpet som dokumentert opp til IRS-satsen. Du må likevel vise "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Oppfyller du alle tre, gjelder det at betalingene "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
«En rimelig periode» avhenger av omstendighetene. En trygg havn, fixed date method i § 1.62-2(g)(2), godtar miles rapportert innen 60 dager etter kjøringen og overskudd tilbakebetalt innen 120 dager.
Penger du beholder uten å gjøre rede for dem, blir lønn
Betaler du ikke tilbake et overskudd i tide, forblir bare den delen du har dokumentert skattefri. Resten "[is] treated as paid under a nonaccountable plan" (§ 1.62-2(c)(2)(ii)). Publication 15 sier at den blir skattepliktig "for the first payroll period following the end of the reasonable period of time."
Regneeksempel. Arbeidsgiveren forskutterer 500 $ for oktober 2026. Du rapporterer 500 miles i jobb, alle etter 1. juli, så satsen er 76 cent.
- Dokumentert: 500 × 0,76 $ = 380 $, skattefritt.
- Overskudd: 500 $ − 380 $ = 120 $.
- Betal tilbake de 120 $ innen 120 dager, og ingenting beskattes. Behold dem, og de 120 $ er lønn på W-2-en din.
Betalt ved, under eller over IRS-satsen
Ved eller under satsen, Publication 463: "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2." Får du 76 cent for 400 miles i september 2026, mottar du 400 × 0,76 $ = 304 $, og ingenting av det er inntekt.
Under satsen: mellomlegget er ikke et fradrag. Rev. Proc. 2019-46 § 7.06: "the employee may not claim an itemized deduction for the amount by which the business transportation expenses exceed the amount that is deemed substantiated." I California og de andre delstatene med en erstatningsregel kan det i stedet være et krav mot arbeidsgiveren.
Over satsen: IRS regner som dokumentert "the lesser of the amount paid under the mileage allowance or the business standard mileage rate multiplied by the number of substantiated business miles" (§ 7.01(1)). Delen opp til satsen føres i box 12 med kode L og beskattes ikke; resten er lønn i box 1. Du beholder det ekstra; du betaler bare tilbake godtgjørelsen for miles du ikke rapporterte.
Regneeksempel, to halvdeler av 2026. Arbeidsgiveren betaler 80 cent per mile.
| Mai (72,5 ¢) | August (76 ¢) | |
|---|---|---|
| Miles i jobb | 600 | 1 000 |
| Betalt med 80 ¢ | 600 × 0,80 $ = 480,00 $ | 1 000 × 0,80 $ = 800,00 $ |
| Opp til IRS-satsen — box 12, kode L | 600 × 0,725 $ = 435,00 $ | 1 000 × 0,76 $ = 760,00 $ |
| Over satsen — box 1, lønn | 480,00 $ − 435,00 $ = 45,00 $ | 800,00 $ − 760,00 $ = 40,00 $ |
For de to månedene til sammen: 1 195 $ i box 12 og 85 $ i box 1.
Har arbeidsgiveren ved en feil ført penger fra en accountable plan i box 1, sier Publication 463 at du skal "ask your employer for a corrected Form W-2."
En fast bilgodtgjørelse er lønn
Et fast månedlig beløp uten milerapport stryker på testen for en accountable plan. IRC § 62(c): en ordning er "in no event" en refusjonsordning hvis den "does not require the employee to substantiate the expenses." Å betale det samme beløpet enten du kjører eller ikke, mangler også tilknytningen til jobben (§ 1.62-2(d)(3)(i)).
Hele godtgjørelsen er da nonaccountable, og slike beløp "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Du kan ikke reparere det fra din side. En arbeidstaker "cannot compel the payor to treat the payments as paid under an accountable plan by voluntarily substantiating the expenses and returning any excess to the payor" (§ 1.62-2(c)(3)(i)). Publication 463 legger til at en ordning som betaler deg tilbake "by reducing the amount reported as your wages, salary, or other pay will be treated as a nonaccountable plan."
Pendlingen er ikke en jobbmile
Publication 463, kapittel 4: "You can't deduct the costs of … driving a car between your home and your main or regular place of work. These costs are personal commuting expenses." Avstanden endrer ikke det, og heller ikke at du jobber underveis: "You can't deduct commuting expenses even if you work during the commuting trip."
Den samme regelen når en refusjon. Publication 463, kapittel 6: refusjoner for ikke-fradragsberettigede utgifter "don't meet rule (1) for accountable plans, and they are treated as paid under a nonaccountable plan." Leser du de to reglene sammen, er en betaling per mile for pendlingen din lønn.
Å kjøre mellom to arbeidssteder samme dag er ikke pendling. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other." Unntakene fra pendlerregelen, som et midlertidig arbeidssted, har sin egen artikkel: pendlermiles i USA.
Kan arbeidstakere trekke fra miles i 2026?
For de fleste arbeidstakere nei. Notice 2026-10 § 3 sier at § 70110 i OBBBA gjorde bortfallet permanent: "Thus, the business standard mileage rate provided in this notice cannot be used to claim an itemized deduction for unreimbursed employee travel expenses, except for certain educator expenses as described later."
Suspensjonen står i IRC § 67(h), og den har fem unntak:
- reservister
- statlige og lokale tjenestemenn lønnet per oppdrag (fee-basis)
- visse utøvende kunstnere
- eligible educators, for visse utgifter opp til en beløpsgrense — eller, for 2026, alternativt som det nye itemized-fradraget i § 67(b)(13)
- arbeidsutgifter knyttet til funksjonsnedsettelse, som havner på Schedule A som et itemized-fradrag
De tre første, og lærere opp til grensen, trekker fra på Schedule 1 til Form 1040 i stedet for som et itemized-fradrag.
Utenom disse er en ikke-refundert jobbmile verdt noe bare som et refusjonskrav, og derfor betyr en accountable plan og loggen bak den mer for arbeidstakere enn før 2018.
Er det din egen virksomhet som betaler for bilen, gjelder andre regler: se bil i egen virksomhet.
Hva loggen din må gi arbeidsgiveren
Under en accountable plan går dokumentasjonen til arbeidsgiveren, ikke til IRS. § 1.62-2(e)(2) ber om "information sufficient to substantiate the amount, time, use, and business purpose of the expense." Publication 463 lister opp opplysningene per tur:
- datoen
- bestemmelsesstedet
- antall miles i jobb
- formålet med turen
Den trenger ikke skrives samme dag. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", og etter (c)(2)(ii)(A) regnes en ukentlig logg som ført på eller nær tidspunktet. De fullstendige reglene står i hva IRS mener med adequate records.
Når arbeidsgiveren har fått dokumentasjonen og refundert deg, trenger du som regel ikke ta vare på kopier — Publication 463: "generally don't have to keep copies" — og 26 CFR § 1.274-5T(e) flytter plikten over på arbeidsgiveren. Unntakene omfatter en nonaccountable plan, krav som overstiger det du fikk utbetalt, og å eie mer enn 10 % av arbeidsgiveren.
Papir, et regneark og en app kan alle gi denne dokumentasjonen; fire måter å føre kjørebok på sammenligner dem.
Hvordan DriveHub gjør dette enklere
Det vanskelige med et utleggskrav er ikke regnestykket. Det er kjøringen ingen skrev ned.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Den tar vare på dato, start og slutt og distanse. Etterpå merker du hver tur Jobb eller Privat, og legger til formålet med dine egne ord.
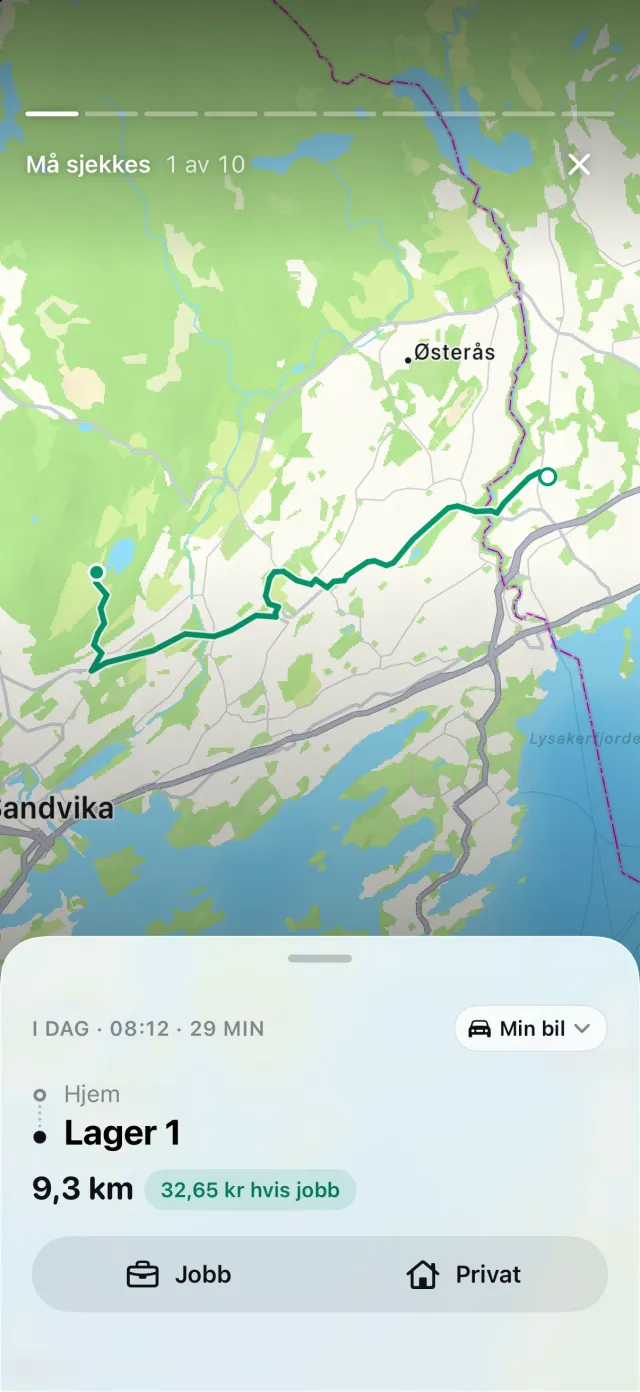
Har iPhonen logget kjøring uten en tilsvarende tur, vises Tapte turer på Turer-fanen, og Gjenopprett bygger opp ruten igjen. Slik kan en tapt tur fanges opp før kravet ditt leveres.
Hver tur prises med IRS-satsen som gjaldt på turens dato, så en rapport for 2026 bruker 72,5 cent før 1. juli og 76 cent fra 1. juli. Med DriveHub Pro eksporteres rapporten som PDF til arbeidsgiverens utleggsrutine, eller som Excel eller CSV til en regnskapsfører.
DriveHub finnes i App Store for iPhone. Reglene for USA som den følger, står på USA-siden, og å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva IRS' publikasjoner, forskriftene og delstatslovene sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør lønnsavdelingen hos arbeidsgiveren eller regnskapsføreren din, og ta med loggen.
Hele regelen med kildene den bygger på: USA: krav til kjøreboken.