 DriveHub
Гид по стране · США · 8 мин
Своя машина для работы в США: облагается ли компенсация налогом?
Вы устроились на работу и ездите по ней на своей машине. Обязан ли работодатель возместить вам пробег, зависит в основном от штата. Облагается ли возмещение налогом — от того, как его платят. А вычет для работника у большинства исчез.

Коротко
- Обязан ли работодатель платить? Федеральное налоговое право этого не требует. Федеральное трудовое право вмешивается, только когда расход съедает вашу минимальную оплату или оплату сверхурочных. В восьми штатах есть собственные правила разной силы.
- Облагается ли возмещение налогом? Не облагается в рамках accountable plan — схемы возмещения с отчётностью: вы отчитываетесь о милях и возвращаете неиспользованное. По ставке IRS или ниже оно не попадает в вашу W-2 как заработная плата.
- Какая ставка? В 2026 году — 72,5 цента за милю до 30 июня и 76 центов с 1 июля. Если за милю платят больше, часть сверх ставки облагается налогом.
- А фиксированная надбавка на автомобиль? Если за неё не нужно отчитываться, это заработная плата.
- Покрывается ли дорога на работу? Нет. Это личные поездки, и в сочетании с правилом IRS о невычитаемых расходах выплата за них — заработная плата.
- Можно ли вычесть невозмещённые мили? Большинству работников — нет, и бессрочно. Исключения составляют пять групп.
Обязан ли работодатель платить за ваши мили?
IRS устанавливает ставку и правила учёта. А обязан ли работодатель платить вообще — в основном вопрос права штата, и такие правила есть в восьми штатах.
Пять штатов требуют, чтобы работодатель покрывал то, во что вам обходится работа:
- Калифорния, Lab. Code § 2802(a)
- Иллинойс, 820 ILCS 115/9.5(a)
- Монтана, MCA 39-2-701
- Северная Дакота, NDCC 34-02-01
- Южная Дакота, SDCL 60-2-1
Обязанность в Северной Дакоте исключает "any other equipment that is also used by the employee outside the scope of employment" — любое другое оборудование, которым работник пользуется и вне работы, и работодатель может сказать, что под это подпадает ваша собственная машина.
У Массачусетса правило о поездках уже — 454 CMR 27.04(4). Если вы обычно работаете на постоянном месте и вас отправили в другое, вам возмещают транспортные расходы на путь сверх обычной дороги на работу ((b)). Переезды между местами в течение рабочего дня возмещаются полностью ((d)).
Нью-Гэмпшир (RSA 275:57, I) и Айова (§ 91A.3(6)) слабее. Они дают работодателю 30 дней на оплату расхода, о котором он попросил или который разрешил: это срок выплаты, а не обязанность разрешить. Правило Нью-Гэмпшира к тому же исключает "expenses normally borne by the employee as a precondition of employment" — расходы, которые работник обычно несёт как условие найма.
Ставку не устанавливает ни один из восьми. В деле Gattuso v. Harte-Hanks Shoppers, Inc. (2007) 42 Cal.4th 554 Верховный суд Калифорнии отметил, что обе стороны согласны: section 2802 "permits use of the IRS mileage rate", — и постановил, что если выплаченная сумма "is less than the actual expenses … the employer must make up the difference", то есть разницу работодатель должен доплатить.
В любом штате есть ещё и федеральный нижний предел. 29 CFR 531.35 требует, чтобы заработная плата доходила до вас "free and clear". Расход, которого требует работодатель, — нарушение "in any workweek when the cost … cuts into the minimum or overtime wages". Машина, на которой работодатель требует ездить, — расход именно такого рода, и меряется он журналом поездок.
Когда компенсация за пробег не облагается налогом?
Путь без налога — accountable plan. IRC § 62(c) и 26 CFR § 1.62-2 ставят ему три требования. Publication 463, глава 6, формулирует их словами работника:
- Связь с работой. "You must have paid or incurred deductible expenses while performing services as an employee of your employer."
- Подтверждение. "You must adequately account to your employer for these expenses within a reasonable period of time."
- Возврат излишка. "You must return any excess reimbursement or allowance within a reasonable period of time."
При надбавке за милю IRS считает сумму доказанной в пределах своей ставки. Показать всё равно нужно "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02) — время, место (или использование) и деловую цель.
Если все три требования выполнены, выплаты "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)): они не входят в валовой доход, не отражаются в W-2 как заработная плата и освобождены от удержания и уплаты налогов на занятость.
«Разумный срок» зависит от обстоятельств. Одна из «безопасных гаваней» — метод фиксированной даты по § 1.62-2(g)(2) — принимает мили, о которых отчитались в течение 60 дней после поездки, и излишек, возвращённый в течение 120 дней.
Деньги, которые вы оставили себе без отчёта, становятся зарплатой
Если излишек не вернуть вовремя, без налога остаётся только доказанная часть. Остальное "[is] treated as paid under a nonaccountable plan" (§ 1.62-2(c)(2)(ii)) — считается выплаченным по схеме без отчётности. Publication 15 говорит, что это становится налогооблагаемым "for the first payroll period following the end of the reasonable period of time."
Пример. Работодатель выдаёт вам аванс 500 $ на октябрь 2026 года. Вы отчитываетесь о 500 служебных милях, все после 1 июля, так что ставка — 76 центов.
- Доказано: 500 × 0,76 $ = 380 $, без налога.
- Излишек: 500 $ − 380 $ = 120 $.
- Верните 120 $ в течение 120 дней — и налогом не облагается ничего. Оставите их себе — и 120 $ будут заработной платой в вашей W-2.
Оплата по ставке IRS, ниже или выше неё
По ставке или ниже, Publication 463: "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2." Если в сентябре 2026 года вам заплатили по 76 центов за 400 миль, вы получаете 400 × 0,76 $ = 304 $, и ничто из этого не доход.
Ниже ставки: недоплата — не вычет. Rev. Proc. 2019-46 § 7.06: "the employee may not claim an itemized deduction for the amount by which the business transportation expenses exceed the amount that is deemed substantiated." В Калифорнии и других штатах с правилом о возмещении это может быть требованием к работодателю.
Выше ставки: IRS считает доказанной "the lesser of the amount paid under the mileage allowance or the business standard mileage rate multiplied by the number of substantiated business miles" (§ 7.01(1)) — меньшую из двух сумм: выплаченную по надбавке или стандартную ставку, умноженную на число подтверждённых служебных миль. Часть в пределах ставки идёт в графу 12 с кодом L и налогом не облагается; остальное — заработная плата в графе 1. Превышение остаётся у вас; вернуть нужно только надбавку за мили, о которых вы не отчитались.
Пример на две половины 2026 года. Работодатель платит 80 центов за милю.
| Май (72,5 ¢) | Август (76 ¢) | |
|---|---|---|
| Служебные мили | 600 | 1 000 |
| Выплачено по 80 ¢ | 600 × 0,80 $ = 480,00 $ | 1 000 × 0,80 $ = 800,00 $ |
| В пределах ставки IRS — графа 12, код L | 600 × 0,725 $ = 435,00 $ | 1 000 × 0,76 $ = 760,00 $ |
| Сверх ставки — графа 1, заработная плата | 480,00 $ − 435,00 $ = 45,00 $ | 800,00 $ − 760,00 $ = 40,00 $ |
За два месяца вместе: 1 195 $ в графе 12 и 85 $ в графе 1.
Если работодатель по ошибке поставил деньги по accountable plan в графу 1, Publication 463 советует "ask your employer for a corrected Form W-2."
Фиксированная надбавка на автомобиль — это заработная плата
Фиксированная ежемесячная сумма без отчёта о пробеге не проходит проверку на accountable plan. IRC § 62(c): договорённость "in no event" не является схемой возмещения, если она "does not require the employee to substantiate the expenses." Одна и та же сумма независимо от того, ездите вы или нет, не проходит и требование связи с работой (§ 1.62-2(d)(3)(i)).
Тогда вся надбавка идёт по схеме без отчётности, и такие суммы "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Со своей стороны это не исправить. Работник "cannot compel the payor to treat the payments as paid under an accountable plan by voluntarily substantiating the expenses and returning any excess to the payor" (§ 1.62-2(c)(3)(i)) — добровольный отчёт и возврат излишка не заставят плательщика считать выплаты сделанными по accountable plan. Publication 463 добавляет, что схема, которая возмещает вам расходы "by reducing the amount reported as your wages, salary, or other pay will be treated as a nonaccountable plan."
Дорога на работу — не служебная миля
Publication 463, глава 4: "You can't deduct the costs of … driving a car between your home and your main or regular place of work. These costs are personal commuting expenses." Расстояние этого не меняет, как и работа по пути: "You can't deduct commuting expenses even if you work during the commuting trip."
То же правило касается и возмещения. Publication 463, глава 6: возмещение невычитаемых расходов "don't meet rule (1) for accountable plans, and they are treated as paid under a nonaccountable plan." Если читать два правила вместе, выплата за милю по дороге на работу — это заработная плата.
Переезд между двумя местами работы за один день — не дорога на работу. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other." Исключениям из правила о дороге на работу, например временному месту работы, посвящена отдельная статья: дорога на работу в США.
Могут ли работники вычесть пробег в 2026 году?
Большинство — нет. Notice 2026-10 § 3 говорит, что § 70110 OBBBA сделал запрет бессрочным: "Thus, the business standard mileage rate provided in this notice cannot be used to claim an itemized deduction for unreimbursed employee travel expenses, except for certain educator expenses as described later."
Приостановка установлена IRC § 67(h), и изъятий из неё пять:
- резервисты
- должностные лица штатов и местных органов власти, получающие вознаграждение на гонорарной основе
- отдельные артисты-исполнители
- педагоги, отвечающие установленным условиям, — по определённым расходам в пределах лимита, а в 2026 году альтернативно в виде нового постатейного вычета по § 67(b)(13)
- расходы на работу, связанные с нарушением здоровья, которые попадают в Schedule A как постатейный вычет
Первые три группы, а также педагоги в пределах лимита заявляют вычет в Schedule 1 к Form 1040, а не как постатейный.
Вне этих групп невозмещённая служебная миля чего-то стоит только как требование о возмещении — поэтому accountable plan и журнал для него значат для работника больше, чем до 2018 года.
Если за машину платит ваш собственный бизнес, правила другие: см. машина для собственного бизнеса.
Что ваш журнал должен дать работодателю
По accountable plan записи идут работодателю, а не в IRS. § 1.62-2(e)(2) требует "information sufficient to substantiate the amount, time, use, and business purpose of the expense." Publication 463 перечисляет элементы по каждой поездке:
- дата
- место назначения
- служебные мили
- деловая цель
Записывать в тот же день не обязательно. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", а по (c)(2)(ii)(A) еженедельный журнал считается записью, сделанной во время поездки или вскоре после. Полные правила — в статье что IRS понимает под adequate records.
Когда работодатель получил ваши записи и возместил расходы, вам "generally don't have to keep copies" (Publication 463), а 26 CFR § 1.274-5T(e) переносит эту обязанность на работодателя. Среди исключений — схема без отчётности, заявка на сумму больше выплаченной и доля в работодателе более 10 %.
Такую запись можно вести на бумаге, в таблице или в приложении; четыре способа вести журнал пробега их сравнивают.
Чем DriveHub это упрощает
Трудная часть авансового отчёта — не арифметика. Это поездка, которую никто не записал.
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Он сохраняет дату, начало и конец и расстояние. Потом вы отмечаете каждую поездку как «Рабочая» или «Личная» и своими словами добавляете цель.
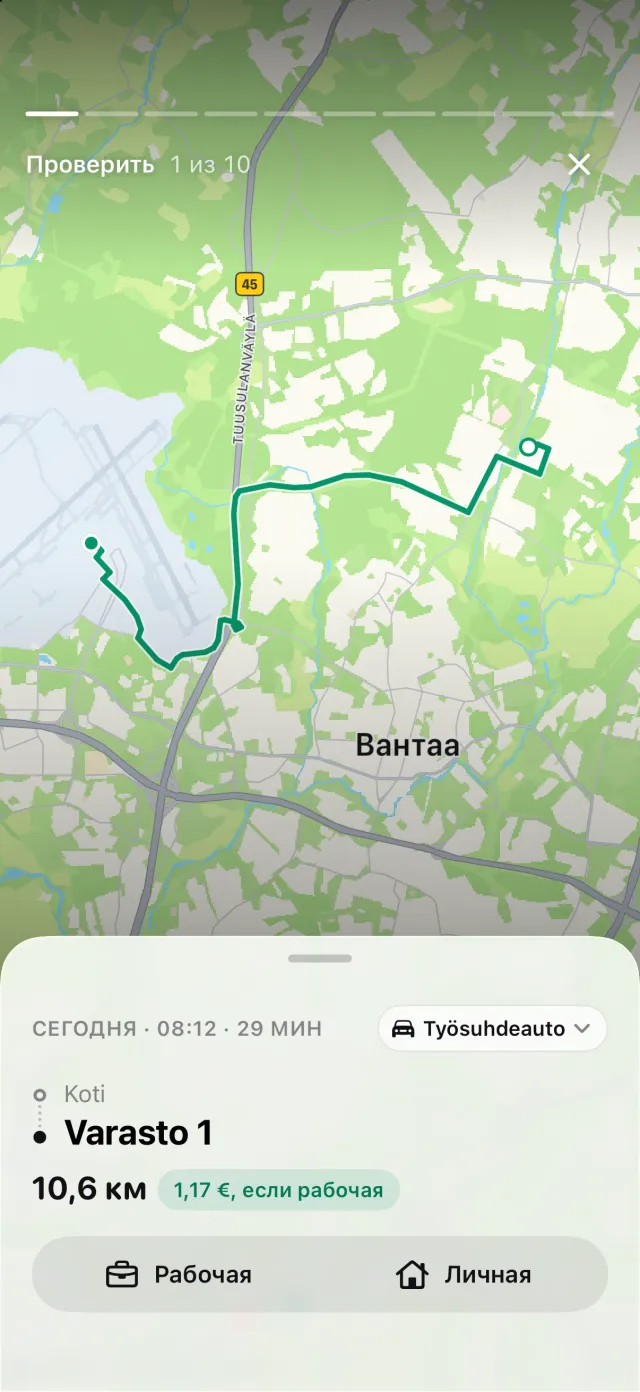
Если ваш iPhone зафиксировал езду, для которой нет поездки, на вкладке «Поездки» появляется «Пропущенные поездки», а кнопка «Восстановить» восстанавливает маршрут. Так пропущенную поездку можно поймать до того, как уйдёт ваш отчёт.
Каждая поездка оценивается по ставке IRS, действовавшей в её день, поэтому отчёт за 2026 год берёт 72,5 цента до 1 июля и 76 центов с 1 июля. С DriveHub Pro отчёт выгружается в PDF для процедуры возмещения у работодателя или в Excel и CSV для бухгалтера.
DriveHub есть в App Store для iPhone. Правила США, которым он следует, — на странице США, а настройка автоматической записи занимает несколько минут и делается один раз.
Эта страница излагает то, что говорят публикации IRS, нормативные положения и законы штатов, и называет их, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь в отдел расчёта зарплаты своего работодателя или к своему налоговому консультанту — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: США: требования к журналу пробега.