 DriveHub
Landsguide · USA · 8 min
Egen bil i jobbet i USA: är ersättningen skattefri?
Du har börjat ett jobb och kör din egen bil i det. Om arbetsgivaren är skyldig dig milersättning beror mest på din delstat. Om den beskattas beror på hur den betalas. Och avdraget för anställda är borta för de flesta.

Det korta svaret
- Måste min arbetsgivare betala? Den federala skatterätten kräver det inte. Den federala lönelagstiftningen griper in först när kostnaden äter in på din minimilön eller övertidsersättning. Åtta delstater har egna regler, av olika styrka.
- Beskattas ersättningen? Inte under en accountable plan: du redovisar milen och lämnar tillbaka det du inte använt. Upp till IRS belopp hamnar den inte som lön på din W-2.
- Vilket är beloppet? För 2026 72,5 cent per mile till och med 30 juni och 76 cent från 1 juli. Betalas mer per mile beskattas det som ligger över beloppet.
- Och ett fast bilbidrag? Behöver du inte redovisa det är det lön.
- Ingår pendlingen? Nej. Den är privat körning, och läst tillsammans med IRS regel för ej avdragsgilla kostnader är en ersättning för den lön.
- Kan jag dra av miles som inte ersätts? För de flesta anställda nej — permanent. Fem grupper är undantagna.
Måste din arbetsgivare betala för dina miles?
IRS sätter beloppet och reglerna för underlaget. Om arbetsgivaren alls måste betala är mest en fråga för delstatsrätten, och åtta delstater har regler om det.
Fem delstater kräver att arbetsgivaren står för det jobbet kostar dig:
- California, Lab. Code § 2802(a)
- Illinois, 820 ILCS 115/9.5(a)
- Montana, MCA 39-2-701
- North Dakota, NDCC 34-02-01
- South Dakota, SDCL 60-2-1
North Dakotas skyldighet undantar "any other equipment that is also used by the employee outside the scope of employment", vilket en arbetsgivare kan hävda omfattar din egen bil.
Massachusetts har en snävare regel om resor, 454 CMR 27.04(4). Arbetar du normalt på en fast plats och skickas någon annanstans får du transportkostnaderna för resan utöver din vanliga pendling ((b)). Resor mellan platser under arbetsdagen ersätts fullt ut ((d)).
New Hampshire (RSA 275:57, I) och Iowa (§ 91A.3(6)) är svagare. De ger arbetsgivaren 30 dagar att betala en kostnad den har begärt eller godkänt: en frist för att betala, inte en skyldighet att godkänna. New Hampshires regel utesluter dessutom "expenses normally borne by the employee as a precondition of employment".
Ingen av de åtta sätter något belopp. I Gattuso v. Harte-Hanks Shoppers, Inc. (2007) 42 Cal.4th 554 noterade Kaliforniens högsta domstol att båda parter var överens om att section 2802 "permits use of the IRS mileage rate", och slog fast att där det betalda beloppet "is less than the actual expenses … the employer must make up the difference".
I varje delstat finns dessutom ett federalt golv. 29 CFR 531.35 kräver att lönen når dig "free and clear". En kostnad som arbetsgivaren kräver är en överträdelse "in any workweek when the cost … cuts into the minimum or overtime wages". En bil som arbetsgivaren kräver att du använder är en kostnad av just det slaget, och körjournalen är hur den mäts.
När är milersättningen skattefri?
Den skattefria vägen är en accountable plan. IRC § 62(c) och 26 CFR § 1.62-2 ställer tre krav på den. Publication 463, kapitel 6, formulerar dem med den anställdas ord:
- Koppling till tjänsten. "You must have paid or incurred deductible expenses while performing services as an employee of your employer."
- Styrkande. "You must adequately account to your employer for these expenses within a reasonable period of time."
- Återbetalning av överskottet. "You must return any excess reimbursement or allowance within a reasonable period of time."
Vid en ersättning per mile behandlar IRS beloppet som styrkt upp till IRS belopp. Du måste fortfarande visa "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Uppfyller du alla tre gäller att ersättningarna "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
”En rimlig tid” beror på omständigheterna. En säker hamn (safe harbor), metoden med fasta datum i § 1.62-2(g)(2), godtar miles som redovisas inom 60 dagar efter resan och överskott som lämnas tillbaka inom 120 dagar.
Pengar du behåller utan att redovisa blir lön
Lämnar du inte tillbaka ett överskott i tid förblir bara den del du har styrkt skattefri. Resten "[is] treated as paid under a nonaccountable plan" (§ 1.62-2(c)(2)(ii)). Publication 15 säger att det blir skattepliktigt "for the first payroll period following the end of the reasonable period of time."
Räkneexempel. Din arbetsgivare betalar ut ett förskott på 500 $ för oktober 2026. Du redovisar 500 miles i tjänsten, alla efter 1 juli, så beloppet är 76 cent.
- Styrkt: 500 × 0,76 $ = 380 $, skattefritt.
- Överskott: 500 $ − 380 $ = 120 $.
- Lämna tillbaka de 120 $ inom 120 dagar så beskattas ingenting. Behåller du dem är de 120 $ lön på din W-2.
Betalt enligt, under eller över IRS belopp
Enligt eller under beloppet, Publication 463: "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2." Får du 76 cent för 400 miles i september 2026 får du 400 × 0,76 $ = 304 $, inget av det inkomst.
Under beloppet: mellanskillnaden är inget avdrag. Rev. Proc. 2019-46 § 7.06: "the employee may not claim an itemized deduction for the amount by which the business transportation expenses exceed the amount that is deemed substantiated." I California och de andra delstaterna med en regel om gottgörelse kan den i stället vara ett krav mot din arbetsgivare.
Över beloppet: IRS anser styrkt "the lesser of the amount paid under the mileage allowance or the business standard mileage rate multiplied by the number of substantiated business miles" (§ 7.01(1)). Delen upp till beloppet förs i box 12 med kod L och beskattas inte; resten är lön i box 1. Det överskjutande behåller du; du lämnar bara tillbaka ersättningen för miles du inte har redovisat.
Räkneexempel, två halvor av 2026. Din arbetsgivare betalar 80 cent per mile.
| Maj (72,5 ¢) | Augusti (76 ¢) | |
|---|---|---|
| Miles i tjänsten | 600 | 1 000 |
| Betalt med 80 ¢ | 600 × 0,80 $ = 480,00 $ | 1 000 × 0,80 $ = 800,00 $ |
| Upp till IRS belopp — box 12, kod L | 600 × 0,725 $ = 435,00 $ | 1 000 × 0,76 $ = 760,00 $ |
| Över beloppet — box 1, lön | 480,00 $ − 435,00 $ = 45,00 $ | 800,00 $ − 760,00 $ = 40,00 $ |
För de två månaderna tillsammans: 1 195 $ i box 12 och 85 $ i box 1.
Har din arbetsgivare av misstag fört pengar från en accountable plan i box 1 säger Publication 463 att du ska "ask your employer for a corrected Form W-2."
Ett fast bilbidrag är lön
Ett fast månadsbelopp utan redovisning av miles klarar inte provet för en accountable plan. IRC § 62(c): en ordning är "in no event" en ersättningsordning om den "does not require the employee to substantiate the expenses." Att betala samma belopp oavsett om du kör eller inte brister också i kopplingen till tjänsten (§ 1.62-2(d)(3)(i)).
Hela bidraget är då nonaccountable, och sådana belopp "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Du kan inte rätta det från ditt håll. En anställd "cannot compel the payor to treat the payments as paid under an accountable plan by voluntarily substantiating the expenses and returning any excess to the payor" (§ 1.62-2(c)(3)(i)). Publication 463 tillägger att en ordning som ersätter dig "by reducing the amount reported as your wages, salary, or other pay will be treated as a nonaccountable plan."
Pendlingen är ingen mile i tjänsten
Publication 463, kapitel 4: "You can't deduct the costs of … driving a car between your home and your main or regular place of work. These costs are personal commuting expenses." Avståndet ändrar inget, och det gör inte heller att du arbetar på vägen: "You can't deduct commuting expenses even if you work during the commuting trip."
Samma regel når en ersättning. Publication 463, kapitel 6: ersättningar för ej avdragsgilla kostnader "don't meet rule (1) for accountable plans, and they are treated as paid under a nonaccountable plan." Läs de två reglerna tillsammans, så är en ersättning per mile för din pendling lön.
Att köra mellan två arbetsplatser samma dag är inte pendling. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other." Undantagen från pendlingsregeln, till exempel en tillfällig arbetsplats, har en egen artikel: pendlingsmiles i USA.
Kan anställda dra av miles 2026?
För de flesta anställda nej. Notice 2026-10 § 3 säger att § 70110 i OBBBA gjorde förbudet permanent: "Thus, the business standard mileage rate provided in this notice cannot be used to claim an itemized deduction for unreimbursed employee travel expenses, except for certain educator expenses as described later."
Upphävandet ligger i IRC § 67(h), och det har fem undantag:
- reservister
- förtroendevalda på arvodesbasis i delstat och kommun (fee-basis state and local officials)
- vissa utövande konstnärer
- behöriga lärare (eligible educators), för vissa kostnader upp till ett dollartak — eller, för 2026, alternativt som det nya specificerade avdraget i § 67(b)(13)
- funktionsnedsättningsrelaterade arbetskostnader, som når Schedule A som ett specificerat avdrag (itemized deduction)
De tre första, och lärare upp till taket, gör avdraget på Schedule 1 till Form 1040 i stället för som ett specificerat avdrag.
Utanför de grupperna är en oersatt mile i tjänsten värd något bara som ett ersättningskrav, och därför betyder en accountable plan och dess körjournal mer för anställda än före 2018.
Är det din egen verksamhet som betalar för bilen gäller andra regler: se bil i den egna verksamheten.
Vad din körjournal måste ge din arbetsgivare
Under en accountable plan går underlaget till din arbetsgivare, inte till IRS. § 1.62-2(e)(2) ber om "information sufficient to substantiate the amount, time, use, and business purpose of the expense." Publication 463 räknar upp uppgifterna per resa:
- datumet
- resmålet
- antalet miles i tjänsten
- ändamålet i tjänsten
Den behöver inte skrivas samma dag. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", och enligt (c)(2)(ii)(A) räknas en veckovis logg som förd vid eller nära tidpunkten. De fullständiga reglerna finns i vad IRS menar med adequate records.
När din arbetsgivare har fått ditt underlag och ersatt dig gäller att du "generally don't have to keep copies" (Publication 463), och 26 CFR § 1.274-5T(e) flyttar skyldigheten till arbetsgivaren. Undantag är bland annat en nonaccountable plan, att yrka mer än du fått betalt och att äga mer än 10 % av din arbetsgivare.
Papper, ett kalkylark och en app kan alla ge det här underlaget; fyra sätt att föra körjournal jämför dem.
Hur DriveHub gör det enklare
Det svåra med ett ersättningsanspråk är inte räkningen. Det är resan som ingen skrev ner.
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Den sparar datumet, start och slut samt sträckan. Efteråt markerar du varje resa som Arbete eller Privat och lägger till ändamålet med dina egna ord.
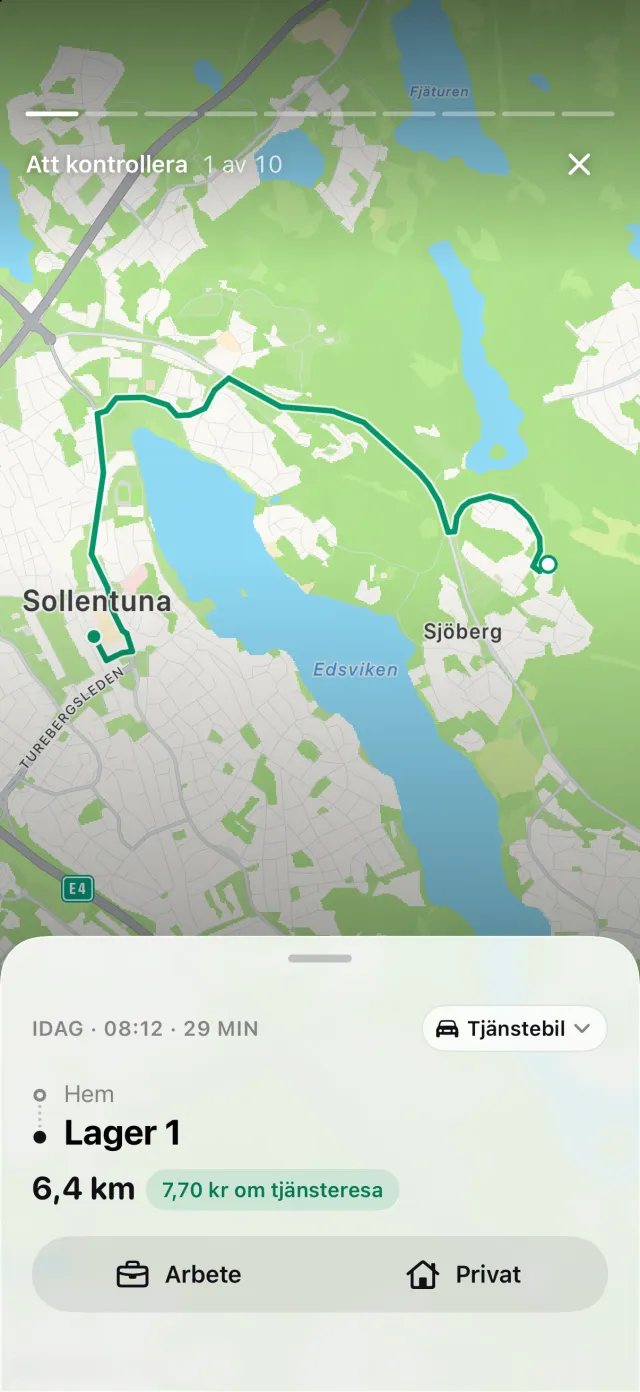
Har din iPhone registrerat körning utan en matchande resa visas Missade resor på fliken Resor, och Återställ bygger upp rutten igen. En missad resa kan alltså fångas upp innan ditt anspråk lämnas in.
Varje resa prissätts med det IRS-belopp som gällde det datum den kördes, så en rapport för 2026 använder 72,5 cent före 1 juli och 76 cent från 1 juli. Med DriveHub Pro exporteras rapporten som PDF för arbetsgivarens utläggsprocess, eller som Excel eller CSV för en redovisningskonsult.
DriveHub finns i App Store för iPhone. De amerikanska regler den följer finns på sidan om USA, och att ställa in automatisk registrering tar några minuter, en gång.
Den här sidan återger vad IRS publikationer, förordningarna och delstaternas lagar säger, och anger dem så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga arbetsgivarens löneavdelning eller din skatterådgivare, och ta med körjournalen.
Hela regeln och källorna den bygger på: USA: krav på körjournalen.