 DriveHub
Länderratgeber · Vereinigte Staaten · 8 Min.
Das eigene Auto für die Arbeit in den USA: Ist die Erstattung steuerfrei?
Sie haben eine Stelle angetreten und fahren dafür Ihr eigenes Auto. Ob Ihr Arbeitgeber Ihnen die Meilen erstatten muss, hängt vor allem von Ihrem Bundesstaat ab. Ob die Erstattung besteuert wird, hängt davon ab, wie sie gezahlt wird. Und der Arbeitnehmerabzug ist für die meisten weggefallen.

Die kurze Antwort
- Muss mein Arbeitgeber zahlen? Das Bundessteuerrecht verlangt es nicht. Das Bundesarbeitsrecht greift nur, wenn die Kosten Ihren Mindestlohn oder Ihre Überstundenvergütung schmälern. Acht Bundesstaaten haben eigene Regeln, unterschiedlich streng.
- Wird die Erstattung besteuert? Nicht im Rahmen eines accountable plan: Sie melden die Meilen und geben zurück, was Sie nicht verbraucht haben. Bis zum IRS-Satz erscheint sie nicht als Arbeitslohn auf Ihrem W-2.
- Wie hoch ist der Satz? Für 2026 72,5 Cent pro Meile bis zum 30. Juni und 76 Cent ab dem 1. Juli. Wird pro Meile mehr gezahlt, ist der Teil über dem Satz steuerpflichtig.
- Und eine pauschale Autozulage? Wenn Sie darüber nicht abrechnen müssen, ist sie Arbeitslohn.
- Ist der Arbeitsweg abgedeckt? Nein. Er ist private Fahrt, und zusammen mit der IRS-Regel für nicht abziehbare Ausgaben gelesen ist eine Zahlung dafür Arbeitslohn.
- Kann ich nicht erstattete Meilen abziehen? Die meisten Arbeitnehmer nicht — und zwar dauerhaft. Fünf Gruppen sind ausgenommen.
Muss Ihr Arbeitgeber Ihre Meilen bezahlen?
Der IRS legt den Satz und die Aufzeichnungsregeln fest. Ob Ihr Arbeitgeber überhaupt zahlen muss, ist überwiegend Recht der Bundesstaaten, und acht Bundesstaaten regeln es.
Fünf Bundesstaaten verpflichten den Arbeitgeber, zu übernehmen, was die Arbeit Sie kostet:
- Kalifornien, Lab. Code § 2802(a)
- Illinois, 820 ILCS 115/9.5(a)
- Montana, MCA 39-2-701
- North Dakota, NDCC 34-02-01
- South Dakota, SDCL 60-2-1
Die Pflicht in North Dakota nimmt "any other equipment that is also used by the employee outside the scope of employment" aus — worunter ein Arbeitgeber auch Ihr eigenes Auto fassen könnte.
Massachusetts hat eine engere Regel für Fahrten, 454 CMR 27.04(4). Arbeiten Sie normalerweise an einem festen Ort und werden anderswohin geschickt, erhalten Sie die Fahrtkosten, die über Ihren gewöhnlichen Arbeitsweg hinausgehen ((b)). Fahrten zwischen Orten während des Arbeitstages werden vollständig erstattet ((d)).
New Hampshire (RSA 275:57, I) und Iowa (§ 91A.3(6)) sind schwächer. Sie geben dem Arbeitgeber 30 Tage, um eine Ausgabe zu zahlen, die er verlangt oder genehmigt hat: eine Frist zum Zahlen, keine Pflicht zu genehmigen. Die Regel in New Hampshire lässt außerdem "expenses normally borne by the employee as a precondition of employment" außen vor.
Keiner der acht legt einen Satz fest. In Gattuso v. Harte-Hanks Shoppers, Inc. (2007) 42 Cal.4th 554 hielt der Supreme Court von Kalifornien fest, dass beide Parteien sich einig waren, dass section 2802 "permits use of the IRS mileage rate", und entschied, dass dort, wo der gezahlte Betrag "is less than the actual expenses … the employer must make up the difference".
In jedem Bundesstaat gibt es zudem eine bundesrechtliche Untergrenze. 29 CFR 531.35 verlangt, dass der Lohn Sie "free and clear" erreicht. Eine vom Arbeitgeber verlangte Ausgabe ist ein Verstoß "in any workweek when the cost … cuts into the minimum or overtime wages". Ein Auto, das Sie auf Verlangen des Arbeitgebers nutzen, ist eine solche Ausgabe, und das Fahrtenbuch ist das, womit sie gemessen wird.
Wann ist die Meilenerstattung steuerfrei?
Der steuerfreie Weg ist ein accountable plan. IRC § 62(c) und 26 CFR § 1.62-2 stellen drei Anforderungen daran. Publication 463, Kapitel 6, formuliert sie aus Sicht des Arbeitnehmers:
- Geschäftlicher Zusammenhang. "You must have paid or incurred deductible expenses while performing services as an employee of your employer."
- Nachweis. "You must adequately account to your employer for these expenses within a reasonable period of time."
- Rückgabe des Überschusses. "You must return any excess reimbursement or allowance within a reasonable period of time."
Bei einer Pauschale pro Meile gilt der Betrag für den IRS bis zum IRS-Satz als nachgewiesen. Zeigen müssen Sie trotzdem "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Sind alle drei erfüllt, gilt für die Zahlungen, dass sie "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
Was „ein angemessener Zeitraum“ ist, hängt vom Einzelfall ab. Ein sicherer Hafen, die fixed date method nach § 1.62-2(g)(2), akzeptiert Meilen, die innerhalb von 60 Tagen nach der Fahrt gemeldet werden, und einen Überschuss, der innerhalb von 120 Tagen zurückgegeben wird.
Geld, das Sie ohne Abrechnung behalten, wird Arbeitslohn
Geben Sie einen Überschuss nicht rechtzeitig zurück, bleibt nur der nachgewiesene Teil steuerfrei. Der Rest "[is] treated as paid under a nonaccountable plan" (§ 1.62-2(c)(2)(ii)). Laut Publication 15 wird er steuerpflichtig "for the first payroll period following the end of the reasonable period of time."
Rechenbeispiel. Ihr Arbeitgeber zahlt Ihnen für Oktober 2026 500 $ im Voraus. Sie melden 500 geschäftliche Meilen, alle nach dem 1. Juli, also gilt der Satz von 76 Cent.
- Nachgewiesen: 500 × 0,76 $ = 380 $, steuerfrei.
- Überschuss: 500 $ − 380 $ = 120 $.
- Geben Sie die 120 $ innerhalb von 120 Tagen zurück, wird nichts besteuert. Behalten Sie sie, sind die 120 $ Arbeitslohn auf Ihrem W-2.
Gezahlt zum, unter oder über dem IRS-Satz
Zum Satz oder darunter, Publication 463: "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2." Erhalten Sie im September 2026 für 400 Meilen 76 Cent, bekommen Sie 400 × 0,76 $ = 304 $, nichts davon ist Einkommen.
Unter dem Satz: Die Differenz ist kein Abzug. Rev. Proc. 2019-46 § 7.06: "the employee may not claim an itemized deduction for the amount by which the business transportation expenses exceed the amount that is deemed substantiated." In Kalifornien und den anderen Bundesstaaten mit Erstattungspflicht kann sie stattdessen ein Anspruch gegen Ihren Arbeitgeber sein.
Über dem Satz: Als nachgewiesen gilt beim IRS "the lesser of the amount paid under the mileage allowance or the business standard mileage rate multiplied by the number of substantiated business miles" (§ 7.01(1)). Der Teil bis zum Satz kommt in box 12 mit Code L und wird nicht besteuert; der Rest ist Arbeitslohn in box 1. Den Mehrbetrag behalten Sie; zurückgeben müssen Sie nur die Pauschale für Meilen, die Sie nicht gemeldet haben.
Rechenbeispiel, beide Hälften von 2026. Ihr Arbeitgeber zahlt 80 Cent pro Meile.
| Mai (72,5 ¢) | August (76 ¢) | |
|---|---|---|
| Geschäftliche Meilen | 600 | 1 000 |
| Gezahlt zu 80 ¢ | 600 × 0,80 $ = 480,00 $ | 1 000 × 0,80 $ = 800,00 $ |
| Bis zum IRS-Satz — box 12, Code L | 600 × 0,725 $ = 435,00 $ | 1 000 × 0,76 $ = 760,00 $ |
| Über dem Satz — box 1, Arbeitslohn | 480,00 $ − 435,00 $ = 45,00 $ | 800,00 $ − 760,00 $ = 40,00 $ |
Für beide Monate zusammen: 1 195 $ in box 12 und 85 $ in box 1.
Hat Ihr Arbeitgeber Geld aus dem accountable plan versehentlich in box 1 eingetragen, rät Publication 463: "ask your employer for a corrected Form W-2."
Eine pauschale Autozulage ist Arbeitslohn
Ein fester Monatsbetrag ohne Meilenmeldung besteht die Prüfung als accountable plan nicht. IRC § 62(c): Eine Vereinbarung ist "in no event" eine Erstattungsvereinbarung, wenn sie "does not require the employee to substantiate the expenses." Denselben Betrag zu zahlen, ob Sie fahren oder nicht, verfehlt außerdem den geschäftlichen Zusammenhang (§ 1.62-2(d)(3)(i)).
Die ganze Zulage ist dann nonaccountable, und solche Beträge "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Von Ihrer Seite lässt sich das nicht reparieren. Ein Arbeitnehmer "cannot compel the payor to treat the payments as paid under an accountable plan by voluntarily substantiating the expenses and returning any excess to the payor" (§ 1.62-2(c)(3)(i)). Publication 463 ergänzt, dass eine Vereinbarung, die Sie erstattet, "by reducing the amount reported as your wages, salary, or other pay will be treated as a nonaccountable plan."
Der Arbeitsweg ist keine geschäftliche Meile
Publication 463, Kapitel 4: "You can't deduct the costs of … driving a car between your home and your main or regular place of work. These costs are personal commuting expenses." Die Entfernung ändert daran nichts, und Arbeiten unterwegs ebenso wenig: "You can't deduct commuting expenses even if you work during the commuting trip."
Dieselbe Regel erfasst auch eine Erstattung. Publication 463, Kapitel 6: Erstattungen für nicht abziehbare Ausgaben "don't meet rule (1) for accountable plans, and they are treated as paid under a nonaccountable plan." Beide Regeln zusammen gelesen: Eine Zahlung pro Meile für Ihren Arbeitsweg ist Arbeitslohn.
Die Fahrt zwischen zwei Arbeitsstätten an einem Tag ist kein Arbeitsweg. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other." Die Ausnahmen von der Pendelregel, etwa ein vorübergehender Arbeitsort, haben einen eigenen Artikel: Pendelmeilen in den USA.
Können Arbeitnehmer 2026 Meilen abziehen?
Die meisten nicht. Notice 2026-10 § 3 sagt, dass § 70110 des OBBBA den Ausschluss dauerhaft gemacht hat: "Thus, the business standard mileage rate provided in this notice cannot be used to claim an itemized deduction for unreimbursed employee travel expenses, except for certain educator expenses as described later."
Die Aussetzung steht in IRC § 67(h), und sie hat fünf Ausnahmen:
- Reservisten
- auf Gebührenbasis tätige Amtsträger von Bundesstaaten und Kommunen
- bestimmte darstellende Künstler
- berechtigte Lehrkräfte, für bestimmte Ausgaben bis zu einem Höchstbetrag — oder für 2026 alternativ als neue itemized deduction nach § 67(b)(13)
- behinderungsbedingte Aufwendungen für die Arbeit, die als itemized deduction auf Schedule A landen
Die ersten drei und Lehrkräfte bis zum Höchstbetrag ziehen auf Schedule 1 von Form 1040 ab statt als itemized deduction.
Außerhalb dieser Gruppen ist eine nicht erstattete geschäftliche Meile nur noch als Erstattungsanspruch etwas wert — deshalb zählen der accountable plan und sein Fahrtenbuch für Arbeitnehmer mehr als vor 2018.
Zahlt Ihr eigener Betrieb für das Auto, gelten andere Regeln: siehe ein Auto für den eigenen Betrieb.
Was Ihr Fahrtenbuch dem Arbeitgeber liefern muss
Im accountable plan geht die Aufzeichnung an Ihren Arbeitgeber, nicht an den IRS. § 1.62-2(e)(2) verlangt "information sufficient to substantiate the amount, time, use, and business purpose of the expense." Publication 463 nennt die Angaben pro Fahrt:
- das Datum
- das Ziel
- die geschäftlichen Meilen
- den geschäftlichen Zweck
Sie muss nicht am selben Tag geschrieben werden. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", und nach (c)(2)(ii)(A) gilt ein wöchentlich geführtes Fahrtenbuch als zeitnah erstellt. Die vollständigen Regeln stehen unter was der IRS mit adequate records meint.
Sobald Ihr Arbeitgeber Ihre Aufzeichnungen hat und Ihnen erstattet hat, gilt: Sie "generally don't have to keep copies" (Publication 463), und 26 CFR § 1.274-5T(e) verlagert die Pflicht auf den Arbeitgeber. Zu den Ausnahmen gehören ein nonaccountable plan, die Geltendmachung von mehr als der Erstattung und eine Beteiligung von mehr als 10 % an Ihrem Arbeitgeber.
Papier, eine Tabelle und eine App können diese Aufzeichnung alle liefern; vier Wege, ein Fahrtenbuch zu führen vergleicht sie.
Wie DriveHub das leichter macht
Das Schwierige an einer Kostenabrechnung ist nicht die Rechnung. Es ist die Fahrt, die niemand notiert hat.
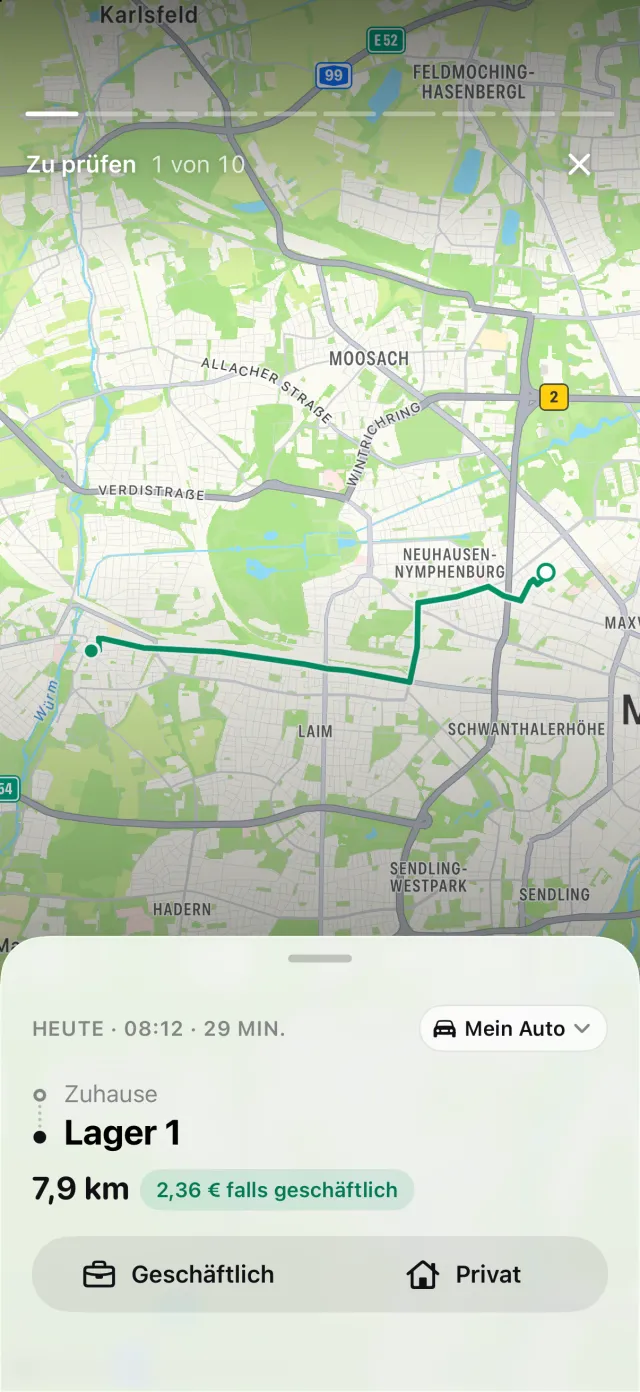
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Es hält das Datum, Start und Ende sowie die Strecke fest. Hinterher markieren Sie jede Fahrt als Geschäftlich oder Privat und ergänzen den Zweck in Ihren eigenen Worten.
Hat Ihr iPhone eine Fahrt registriert, zu der es keinen Eintrag gibt, erscheint im Tab Fahrten Verpasste Fahrten, und Wiederherstellen rekonstruiert die Route. So lässt sich eine verpasste Fahrt bemerken, bevor Ihre Abrechnung eingereicht wird.
Jede Fahrt wird mit dem IRS-Satz bewertet, der an ihrem Datum galt; ein Bericht für 2026 verwendet also 72,5 Cent vor dem 1. Juli und 76 Cent ab dem 1. Juli. Mit DriveHub Pro exportiert sich der Bericht als PDF für die Kostenabrechnung Ihres Arbeitgebers oder als Excel oder CSV für eine Buchhalterin oder einen Buchhalter.
DriveHub gibt es im App Store für das iPhone. Die Regeln der Vereinigten Staaten, denen es folgt, stehen auf der US-Seite, und die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was die Publikationen des IRS, die Regulations und die Gesetze der Bundesstaaten sagen, und nennt sie, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kennt Ihre Umstände nicht. Wenn es um Geld geht, fragen Sie das Payroll-Team Ihres Arbeitgebers oder Ihren tax preparer — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Vereinigte Staaten: Anforderungen an das Fahrtenbuch.