 DriveHub
Guía por país · Estados Unidos · 8 min
Tu propio coche para trabajar en EE. UU.: ¿tributa el reembolso?
Has empezado un trabajo y conduces tu propio coche para hacerlo. Que tu empleador te deba un reembolso por millas depende sobre todo de tu estado. Que tribute depende de cómo se pague. Y la deducción del empleado ha desaparecido para la mayoría.

La respuesta corta
- ¿Tiene que pagarme el empleador? La ley fiscal federal no lo exige. La ley salarial federal solo entra cuando el coste se come tu salario mínimo o tus horas extra. Ocho estados tienen normas propias, de distinta fuerza.
- ¿Tributa el reembolso? No, con un accountable plan: comunicas las millas y devuelves lo que no usaste. Si es igual o inferior a la tarifa del IRS, no aparece en tu W-2 como salario.
- ¿Cuál es la tarifa? En 2026, 72,5 centavos por milla hasta el 30 de junio y 76 centavos desde el 1 de julio. Si te pagan por milla por encima de ella, la parte que la supera tributa.
- ¿Y una asignación fija por coche? Si no tienes que justificarla, es salario.
- ¿Cubre el trayecto al trabajo? No. Es conducción personal y, leído junto con la regla del IRS sobre gastos no deducibles, un pago por él es salario.
- ¿Puedo deducir las millas no reembolsadas? La mayoría de los empleados, no — y de forma permanente. Hay cinco grupos exceptuados.
¿Tiene tu empleador que pagarte las millas?
El IRS fija la tarifa y las reglas del registro. Que tu empleador tenga que pagar o no es sobre todo cuestión de derecho estatal, y ocho estados tienen normas al respecto.
Cinco estados obligan al empleador a cubrir lo que te cuesta el trabajo:
- California, Lab. Code § 2802(a)
- Illinois, 820 ILCS 115/9.5(a)
- Montana, MCA 39-2-701
- North Dakota, NDCC 34-02-01
- South Dakota, SDCL 60-2-1
El deber de North Dakota excluye "any other equipment that is also used by the employee outside the scope of employment", y un empleador puede decir que eso incluye tu propio coche.
Massachusetts tiene una norma de desplazamientos más estrecha, 454 CMR 27.04(4). Si trabajas normalmente en un sitio fijo y te envían a otro, recibes los gastos de transporte del recorrido que va más allá de tu trayecto habitual al trabajo ((b)). Los desplazamientos entre lugares durante la jornada se reembolsan íntegros ((d)).
New Hampshire (RSA 275:57, I) e Iowa (§ 91A.3(6)) son más flojos. Dan al empleador 30 días para pagar un gasto que haya pedido o autorizado: un plazo para pagar, no un deber de autorizar. La norma de New Hampshire deja además fuera los "expenses normally borne by the employee as a precondition of employment".
Ninguno de los ocho fija una tarifa. En Gattuso v. Harte-Hanks Shoppers, Inc. (2007) 42 Cal.4th 554, el tribunal supremo de California señaló que ambas partes estaban de acuerdo en que la sección 2802 "permits use of the IRS mileage rate", y resolvió que cuando lo pagado "is less than the actual expenses … the employer must make up the difference".
En todos los estados hay además un suelo federal. El 29 CFR 531.35 exige que el salario te llegue "free and clear". Un gasto que impone el empleador es una infracción "in any workweek when the cost … cuts into the minimum or overtime wages". Un coche que el empleador te exige usar es un gasto de ese tipo, y el registro de kilometraje es la forma de medirlo.
¿Cuándo no tributa el reembolso de millas?
La vía libre de impuestos es un accountable plan, el régimen en el que el empleado justifica el gasto ante el empleador. El IRC § 62(c) y el 26 CFR § 1.62-2 le ponen tres requisitos. La Publication 463, capítulo 6, los formula con las palabras del empleado:
- Relación con el trabajo. "You must have paid or incurred deductible expenses while performing services as an employee of your employer."
- Justificación. "You must adequately account to your employer for these expenses within a reasonable period of time."
- Devolución del exceso. "You must return any excess reimbursement or allowance within a reasonable period of time."
Con una asignación por milla, el IRS da el importe por justificado hasta la tarifa del IRS. Aun así tienes que acreditar "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Si se cumplen los tres, los pagos "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
«Un plazo razonable» depende de los hechos. Un puerto seguro, el fixed date method del § 1.62-2(g)(2), acepta las millas comunicadas dentro de los 60 días siguientes al trayecto y el exceso devuelto dentro de 120 días.
El dinero que te quedas sin justificar se convierte en salario
Si no devuelves un exceso a tiempo, solo sigue libre de impuestos la parte que justificaste. El resto "[is] treated as paid under a nonaccountable plan" (§ 1.62-2(c)(2)(ii)). La Publication 15 dice que pasa a tributar "for the first payroll period following the end of the reasonable period of time."
Ejemplo con números. Tu empleador te adelanta 500 $ para octubre de 2026. Comunicas 500 millas de trabajo, todas posteriores al 1 de julio, así que la tarifa es de 76 centavos.
- Justificado: 500 × 0,76 $ = 380 $, libre de impuestos.
- Exceso: 500 $ − 380 $ = 120 $.
- Devuelve los 120 $ dentro de los 120 días y no tributa nada. Si te los quedas, los 120 $ son salario en tu W-2.
Pagado a la tarifa del IRS, por debajo o por encima
Igual o por debajo de la tarifa, Publication 463: "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2." Si te pagan 76 centavos por 400 millas en septiembre de 2026, recibes 400 × 0,76 $ = 304 $, y nada de ello es renta.
Por debajo de la tarifa: la diferencia no es una deducción. Rev. Proc. 2019-46 § 7.06: "the employee may not claim an itemized deduction for the amount by which the business transportation expenses exceed the amount that is deemed substantiated." En California y en los demás estados con una norma de indemnización, puede ser en cambio una reclamación contra tu empleador.
Por encima de la tarifa: el IRS da por justificado "the lesser of the amount paid under the mileage allowance or the business standard mileage rate multiplied by the number of substantiated business miles" (§ 7.01(1)). La parte hasta la tarifa va en la casilla 12 con el código L y no tributa; el resto es salario en la casilla 1. Te quedas con lo que sobra; solo devuelves la asignación de las millas que no comunicaste.
Ejemplo con números, las dos mitades de 2026. Tu empleador paga 80 centavos por milla.
| Mayo (72,5 ¢) | Agosto (76 ¢) | |
|---|---|---|
| Millas de trabajo | 600 | 1000 |
| Pagado a 80 ¢ | 600 × 0,80 $ = 480,00 $ | 1000 × 0,80 $ = 800,00 $ |
| Hasta la tarifa del IRS — casilla 12, código L | 600 × 0,725 $ = 435,00 $ | 1000 × 0,76 $ = 760,00 $ |
| Por encima de la tarifa — casilla 1, salario | 480,00 $ − 435,00 $ = 45,00 $ | 800,00 $ − 760,00 $ = 40,00 $ |
Para los dos meses juntos: 1195 $ en la casilla 12 y 85 $ en la casilla 1.
Si tu empleador puso por error dinero del accountable plan en la casilla 1, la Publication 463 te indica: "ask your employer for a corrected Form W-2."
Una asignación fija por coche es salario
Una cantidad mensual fija sin informe de millas no supera la prueba del accountable plan. IRC § 62(c): un acuerdo "in no event" es un acuerdo de reembolso si "does not require the employee to substantiate the expenses." Pagar lo mismo conduzcas o no también incumple la relación con el trabajo (§ 1.62-2(d)(3)(i)).
Toda la asignación pasa entonces a ser nonaccountable, y esos importes "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
No puedes arreglarlo desde tu lado. Un empleado "cannot compel the payor to treat the payments as paid under an accountable plan by voluntarily substantiating the expenses and returning any excess to the payor" (§ 1.62-2(c)(3)(i)). La Publication 463 añade que un acuerdo que te reembolsa "by reducing the amount reported as your wages, salary, or other pay will be treated as a nonaccountable plan."
El trayecto al trabajo no es una milla de trabajo
Publication 463, capítulo 4: "You can't deduct the costs of … driving a car between your home and your main or regular place of work. These costs are personal commuting expenses." La distancia no lo cambia, ni tampoco trabajar por el camino: "You can't deduct commuting expenses even if you work during the commuting trip."
La misma regla alcanza al reembolso. Publication 463, capítulo 6: los reembolsos de gastos no deducibles "don't meet rule (1) for accountable plans, and they are treated as paid under a nonaccountable plan." Leídas las dos reglas juntas, un pago por milla por tu trayecto al trabajo es salario.
Conducir entre dos lugares de trabajo en un mismo día no es desplazamiento al trabajo. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other." Las excepciones a la regla del trayecto al trabajo, como un lugar de trabajo temporal, tienen su propio artículo: las millas de desplazamiento al trabajo en EE. UU..
¿Pueden los empleados deducir millas en 2026?
La mayoría, no. La Notice 2026-10 § 3 dice que el § 70110 de la OBBBA hizo permanente la inadmisión: "Thus, the business standard mileage rate provided in this notice cannot be used to claim an itemized deduction for unreimbursed employee travel expenses, except for certain educator expenses as described later."
La suspensión está en el IRC § 67(h), y tiene cinco excepciones:
- los reservistas
- los cargos estatales y locales retribuidos por honorarios
- determinados artistas del espectáculo
- los docentes que cumplan los requisitos, por ciertos gastos hasta un límite en dólares — o, para 2026, alternativamente como la nueva deducción detallada del § 67(b)(13)
- los gastos laborales relacionados con un impedimento, que llegan al Schedule A como deducción detallada
Los tres primeros, y los docentes hasta el límite, deducen en el Schedule 1 del Form 1040 y no como deducción detallada.
Fuera de esos casos, una milla de trabajo no reembolsada solo vale algo como reclamación de reembolso, y por eso el accountable plan y su registro importan más a los empleados que antes de 2018.
Si quien paga el coche es tu propio negocio, las reglas son otras: mira usar un coche para tu propio negocio.
Lo que tu registro tiene que darle a tu empleador
Con un accountable plan, el registro va a tu empleador, no al IRS. El § 1.62-2(e)(2) pide "information sufficient to substantiate the amount, time, use, and business purpose of the expense." La Publication 463 enumera los datos de cada trayecto:
- la fecha
- el destino
- las millas de trabajo
- el motivo profesional
No hace falta anotarlo el mismo día. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", y según el (c)(2)(ii)(A) un registro semanal cuenta como hecho en el momento o cerca de él. Las reglas completas están en lo que el IRS entiende por registros adecuados.
Una vez que tu empleador tiene tus registros y te ha reembolsado, en general no tienes que guardar copias (Publication 463: "generally don't have to keep copies"), y el 26 CFR § 1.274-5T(e) traslada el deber al empleador. Hay excepciones, entre ellas un nonaccountable plan, reclamar más de lo que te pagaron y poseer más del 10 % de tu empleador.
El papel, una hoja de cálculo y una app pueden producir todos este registro; cuatro formas de llevar un registro de kilometraje las compara.
Cómo DriveHub lo facilita
Lo difícil de una nota de gastos no es la aritmética. Es el trayecto que nadie anotó.
Con el acceso a la ubicación en «Siempre», DriveHub registra todos los trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Guarda la fecha, el inicio y el final, y la distancia. Después marcas cada trayecto como Trabajo o Personal y añades el motivo con tus propias palabras.
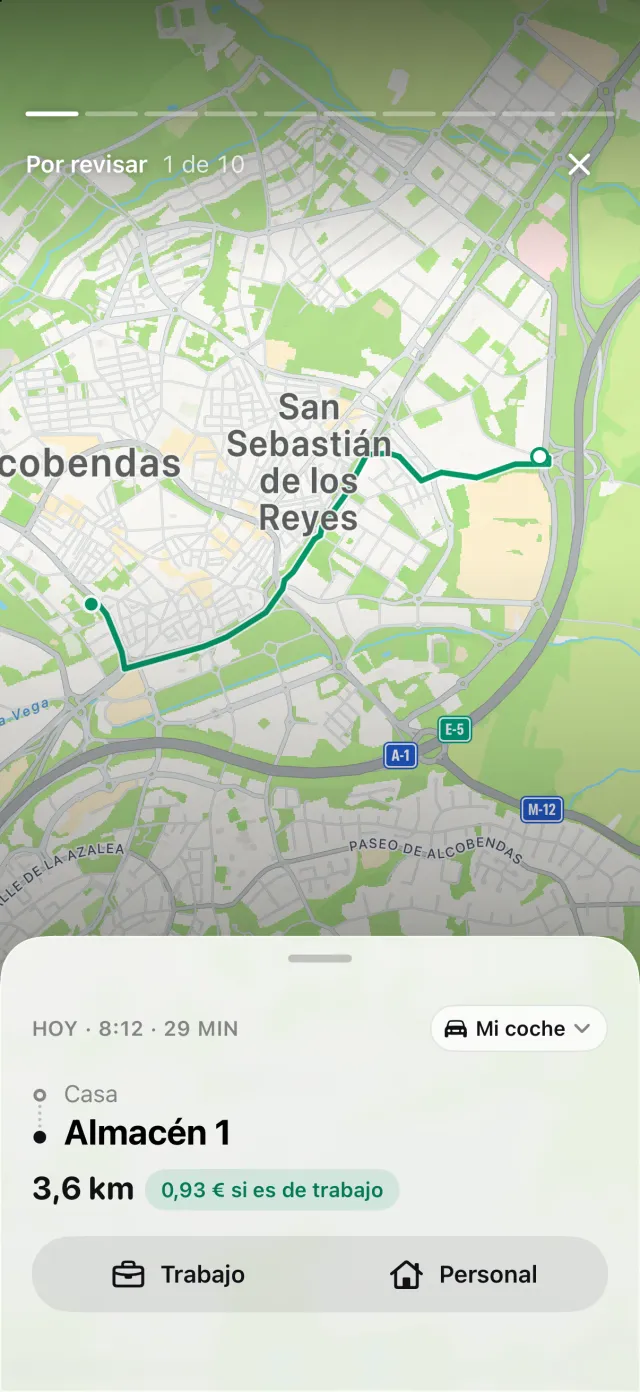
Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece Trayectos perdidos en la pestaña Trayectos, y Recuperar reconstruye la ruta. Así un trayecto que se escapó puede detectarse antes de que entregues la reclamación.
Cada trayecto se valora con la tarifa del IRS vigente en su fecha, así que un informe de 2026 usa 72,5 centavos antes del 1 de julio y 76 centavos desde el 1 de julio. Con DriveHub Pro, el informe se exporta en PDF para el proceso de gastos de tu empleador, o en Excel o CSV para un contable.
DriveHub está en el App Store para iPhone. Las normas de Estados Unidos que sigue están en la página de EE. UU., y configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen las publicaciones del IRS, los reglamentos y las leyes estatales, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta al departamento de nóminas de tu empleador o a tu asesor fiscal — y lleva el registro.
La norma completa, con los textos de los que procede: Estados Unidos: requisitos del registro de kilometraje.