 DriveHub
Przewodnik po kraju · Stany Zjednoczone · 8 min
Własne auto w pracy w USA: czy zwrot za mile jest wolny od podatku?
Zacząłeś pracę i jeździsz w niej własnym samochodem. To, czy pracodawca musi ci zwracać za mile, zależy głównie od stanu. To, czy zwrot jest opodatkowany, zależy od sposobu wypłaty. A odliczenie dla pracownika większość ludzi straciła.

Krótka odpowiedź
- Czy pracodawca musi płacić? Federalne prawo podatkowe tego nie wymaga. Federalne prawo płacowe wkracza dopiero wtedy, gdy koszt zjada twoją płacę minimalną albo nadgodziny. Osiem stanów ma własne przepisy, o różnej sile.
- Czy zwrot jest opodatkowany? Nie w ramach accountable plan: zgłaszasz mile i oddajesz to, czego nie wykorzystałeś. Do wysokości stawki IRS nie trafia na twój W-2 jako wynagrodzenie.
- Jaka jest stawka? W 2026 roku 72,5 centa za milę do 30 czerwca i 76 centów od 1 lipca. Przy wypłacie za milę powyżej stawki opodatkowana jest nadwyżka.
- A ryczałt samochodowy? Jeśli nie musisz się z niego rozliczać, jest wynagrodzeniem.
- Czy dojazd do pracy jest objęty? Nie. To jazda prywatna, a czytana razem z regułą IRS o wydatkach niepodlegających odliczeniu — zapłata za nią jest wynagrodzeniem.
- Czy mogę odliczyć niezwrócone mile? Większość pracowników nie — na stałe. Wyjątkiem jest pięć grup.
Czy pracodawca musi płacić za twoje mile?
IRS ustala stawkę i zasady ewidencji. To, czy pracodawca w ogóle musi płacić, rozstrzyga głównie prawo stanowe, a osiem stanów ma w tej sprawie przepisy.
Pięć stanów wymaga, by pracodawca pokrył to, co kosztuje cię praca:
- California, Lab. Code § 2802(a)
- Illinois, 820 ILCS 115/9.5(a)
- Montana, MCA 39-2-701
- North Dakota, NDCC 34-02-01
- South Dakota, SDCL 60-2-1
Obowiązek w North Dakota wyłącza "any other equipment that is also used by the employee outside the scope of employment", a pracodawca może twierdzić, że obejmuje to twoje własne auto.
Massachusetts ma węższy przepis o podróżach, 454 CMR 27.04(4). Jeśli zwykle pracujesz w stałym miejscu i zostajesz wysłany gdzie indziej, dostajesz zwrot kosztów transportu za drogę ponad zwykły dojazd ((b)). Przejazdy między miejscami w ciągu dnia pracy są zwracane w całości ((d)).
New Hampshire (RSA 275:57, I) i Iowa (§ 91A.3(6)) idą słabiej. Dają pracodawcy 30 dni na zapłatę wydatku, o który poprosił lub na który się zgodził: to termin zapłaty, a nie obowiązek wyrażenia zgody. Przepis New Hampshire pomija też "expenses normally borne by the employee as a precondition of employment".
Żaden z tych ośmiu stanów nie określa stawki. W sprawie Gattuso v. Harte-Hanks Shoppers, Inc. (2007) 42 Cal.4th 554 sąd najwyższy Kalifornii odnotował, że obie strony zgadzały się, iż section 2802 "permits use of the IRS mileage rate", i orzekł, że gdy wypłacona kwota "is less than the actual expenses … the employer must make up the difference".
W każdym stanie istnieje też federalne minimum. 29 CFR 531.35 wymaga, by wynagrodzenie trafiło do ciebie "free and clear". Wydatek wymagany przez pracodawcę jest naruszeniem "in any workweek when the cost … cuts into the minimum or overtime wages". Auto, którego pracodawca każe ci używać, to wydatek właśnie tego rodzaju, a ewidencja przebiegu jest tym, czym się go mierzy.
Kiedy zwrot za mile jest wolny od podatku?
Drogą wolną od podatku jest accountable plan. IRC § 62(c) i 26 CFR § 1.62-2 stawiają mu trzy wymogi. Publication 463, rozdział 6, ujmuje je słowami pracownika:
- Związek ze służbą. "You must have paid or incurred deductible expenses while performing services as an employee of your employer."
- Udokumentowanie. "You must adequately account to your employer for these expenses within a reasonable period of time."
- Zwrot nadwyżki. "You must return any excess reimbursement or allowance within a reasonable period of time."
Przy dodatku wypłacanym za milę IRS uznaje kwotę za udowodnioną do wysokości stawki IRS. Nadal musisz wykazać "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Spełnij wszystkie trzy, a wypłaty "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
„Rozsądny okres” zależy od okoliczności. Jedna bezpieczna przystań, metoda stałego terminu (fixed date method) z § 1.62-2(g)(2), akceptuje mile zgłoszone w ciągu 60 dni od przejazdu i nadwyżkę oddaną w ciągu 120 dni.
Pieniądze, które zatrzymujesz bez rozliczenia, stają się wynagrodzeniem
Jeśli nie oddasz nadwyżki na czas, wolna od podatku pozostaje tylko część, którą udokumentowałeś. Reszta "[is] treated as paid under a nonaccountable plan" (§ 1.62-2(c)(2)(ii)). Publication 15 mówi, że staje się opodatkowana "for the first payroll period following the end of the reasonable period of time."
Przykład. Pracodawca wypłaca ci zaliczkę 500 USD na październik 2026. Zgłaszasz 500 mil służbowych, wszystkie po 1 lipca, więc stawka to 76 centów.
- Udokumentowane: 500 × 0,76 USD = 380 USD, wolne od podatku.
- Nadwyżka: 500 USD − 380 USD = 120 USD.
- Oddaj 120 USD w ciągu 120 dni, a nic nie zostanie opodatkowane. Zatrzymaj je, a 120 USD będzie wynagrodzeniem na twoim W-2.
Wypłata po stawce IRS, poniżej niej albo powyżej
Po stawce lub poniżej, Publication 463: "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2." Przy 76 centach za 400 mil we wrześniu 2026 dostajesz 400 × 0,76 USD = 304 USD, z czego nic nie jest dochodem.
Poniżej stawki: brakująca różnica nie jest odliczeniem. Rev. Proc. 2019-46 § 7.06: "the employee may not claim an itemized deduction for the amount by which the business transportation expenses exceed the amount that is deemed substantiated." W Kalifornii i innych stanach z obowiązkiem pokrycia kosztów może to być natomiast roszczenie wobec pracodawcy.
Powyżej stawki: IRS uznaje za udokumentowaną "the lesser of the amount paid under the mileage allowance or the business standard mileage rate multiplied by the number of substantiated business miles" (§ 7.01(1)). Część do wysokości stawki trafia do pola 12 z kodem L i nie jest opodatkowana; reszta jest wynagrodzeniem w polu 1. Nadwyżkę ponad stawkę zatrzymujesz; oddajesz tylko dodatek za mile, których nie zgłosiłeś.
Przykład z dwóch połówek 2026 roku. Pracodawca płaci 80 centów za milę.
| Maj (72,5 ¢) | Sierpień (76 ¢) | |
|---|---|---|
| Mile służbowe | 600 | 1000 |
| Wypłacone po 80 ¢ | 600 × 0,80 USD = 480,00 USD | 1000 × 0,80 USD = 800,00 USD |
| Do stawki IRS — pole 12, kod L | 600 × 0,725 USD = 435,00 USD | 1000 × 0,76 USD = 760,00 USD |
| Powyżej stawki — pole 1, wynagrodzenie | 480,00 USD − 435,00 USD = 45,00 USD | 800,00 USD − 760,00 USD = 40,00 USD |
Za oba miesiące razem: 1195 USD w polu 12 i 85 USD w polu 1.
Jeśli pracodawca omyłkowo wpisał pieniądze z accountable plan do pola 1, Publication 463 każe "ask your employer for a corrected Form W-2."
Ryczałt samochodowy to wynagrodzenie
Stała miesięczna kwota bez raportu przebiegu nie przechodzi testu accountable plan. IRC § 62(c): układ "in no event" nie jest układem zwrotu kosztów, jeśli "does not require the employee to substantiate the expenses." Wypłacanie tej samej kwoty niezależnie od tego, czy jeździsz, nie spełnia też wymogu związku ze służbą (§ 1.62-2(d)(3)(i)).
Cały ryczałt jest wtedy nonaccountable, a takie kwoty "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Ze swojej strony tego nie naprawisz. Pracownik "cannot compel the payor to treat the payments as paid under an accountable plan by voluntarily substantiating the expenses and returning any excess to the payor" (§ 1.62-2(c)(3)(i)). Publication 463 dodaje, że układ, który zwraca ci koszty "by reducing the amount reported as your wages, salary, or other pay will be treated as a nonaccountable plan."
Dojazd do pracy to nie mila służbowa
Publication 463, rozdział 4: "You can't deduct the costs of … driving a car between your home and your main or regular place of work. These costs are personal commuting expenses." Odległość niczego nie zmienia, praca w drodze też nie: "You can't deduct commuting expenses even if you work during the commuting trip."
Ta sama reguła sięga zwrotu. Publication 463, rozdział 6: zwroty za wydatki niepodlegające odliczeniu "don't meet rule (1) for accountable plans, and they are treated as paid under a nonaccountable plan." Czytając obie reguły razem, wypłata za milę dojazdu jest wynagrodzeniem.
Jazda między dwoma miejscami pracy w ciągu jednego dnia nie jest dojazdem. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other." Wyjątki od reguły o dojazdach, takie jak tymczasowe miejsce pracy, mają własny artykuł: dojazdy do pracy w USA.
Czy pracownicy mogą odliczyć mile w 2026 roku?
Większość pracowników nie. Notice 2026-10 § 3 mówi, że § 70110 OBBBA uczynił to wyłączenie trwałym: "Thus, the business standard mileage rate provided in this notice cannot be used to claim an itemized deduction for unreimbursed employee travel expenses, except for certain educator expenses as described later."
Zawieszenie wynika z IRC § 67(h) i ma pięć wyjątków:
- rezerwiści
- stanowi i lokalni urzędnicy wynagradzani z opłat (fee-basis)
- niektórzy artyści wykonawcy
- uprawnieni nauczyciele, dla niektórych wydatków do limitu kwotowego — albo, w 2026 roku, alternatywnie jako nowe odliczenie itemized z § 67(b)(13)
- wydatki na pracę związane z niepełnosprawnością, które trafiają do Schedule A jako odliczenie itemized
Pierwsze trzy grupy, a także nauczyciele do limitu, odliczają w Schedule 1 do Form 1040, a nie jako odliczenie itemized.
Poza nimi niezwrócona mila służbowa ma wartość tylko jako roszczenie o zwrot — dlatego accountable plan i jego ewidencja znaczą dla pracowników więcej niż przed 2018 rokiem.
Jeśli za auto płaci twoja własna firma, zasady są inne: zobacz auto we własnej działalności.
Co twoja ewidencja musi dać pracodawcy
W ramach accountable plan zapis trafia do pracodawcy, a nie do IRS. § 1.62-2(e)(2) wymaga "information sufficient to substantiate the amount, time, use, and business purpose of the expense." Publication 463 wymienia elementy każdego przejazdu:
- data
- miejsce docelowe
- mile służbowe
- cel służbowy
Nie musi być spisana tego samego dnia. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", a według (c)(2)(ii)(A) ewidencja tygodniowa uchodzi za sporządzoną w czasie zdarzenia lub krótko po nim. Pełne zasady znajdziesz w artykule co IRS rozumie przez adequate records.
Gdy pracodawca ma już twoje zapisy i zwrócił ci koszty, "generally don't have to keep copies" (Publication 463), a 26 CFR § 1.274-5T(e) przenosi obowiązek na pracodawcę. Wyjątki obejmują nonaccountable plan, dochodzenie więcej niż ci wypłacono i posiadanie ponad 10% udziałów u pracodawcy.
Taki zapis da się prowadzić na papierze, w arkuszu i w aplikacji; porównuje je artykuł cztery sposoby prowadzenia ewidencji przebiegu.
Jak DriveHub to ułatwia
Trudną częścią rozliczenia kosztów nie jest arytmetyka. Jest nią przejazd, którego nikt nie zapisał.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Zachowuje datę, początek i koniec oraz odległość. Potem oznaczasz każdy przejazd jako Służbowy albo Prywatny i dopisujesz cel własnymi słowami.
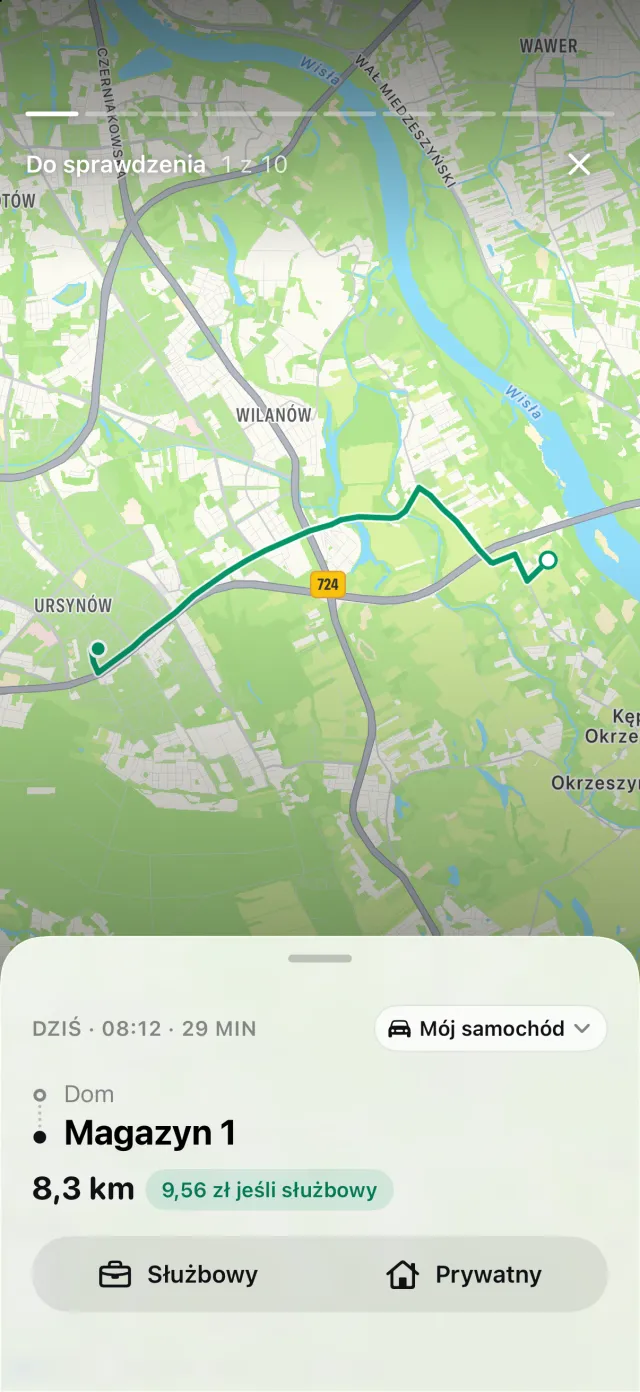
Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, na karcie Przejazdy pojawiają się Pominięte przejazdy, a Odzyskaj odtwarza trasę. Pominięty przejazd można więc wyłapać, zanim złożysz wniosek o zwrot.
Każdy przejazd jest wyceniany według stawki IRS obowiązującej w jego dniu, więc raport za 2026 rok stosuje 72,5 centa przed 1 lipca i 76 centów od 1 lipca. Z DriveHub Pro raport eksportuje się jako PDF do procesu rozliczania kosztów u pracodawcy albo jako Excel lub CSV dla księgowego.
DriveHub jest w App Store na iPhone'a. Amerykańskie zasady, według których działa, są na stronie o USA, a konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią publikacje IRS, przepisy wykonawcze i ustawy stanowe, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj dział płac pracodawcy albo osobę, która przygotowuje twoje zeznanie (tax preparer) — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Stany Zjednoczone: wymogi dotyczące ewidencji przebiegu.