 DriveHub
Landeguide · USA · 8 min.
Egen bil i arbejdet i USA: er godtgørelsen skattefri?
Du er startet i et job og kører i din egen bil for det. Om arbejdsgiveren skylder dig godtgørelse per mile, afhænger mest af din delstat. Om den beskattes, afhænger af, hvordan den udbetales. Og lønmodtagerfradraget er væk for de fleste.

Det korte svar
- Skal min arbejdsgiver betale? Føderal skattelov kræver det ikke. Føderal lønlovgivning træder kun til, når udgiften skærer i din mindsteløn eller overtidsbetaling. Otte delstater har egne regler, af forskellig styrke.
- Beskattes godtgørelsen? Ikke under en accountable plan: du indberetter dine miles og betaler det tilbage, du ikke brugte. Ved eller under IRS-satsen står den ikke som løn på din W-2.
- Hvad er satsen? For 2026 72,5 cent per mile til og med 30. juni og 76 cent fra 1. juli. Betales der per mile over den, beskattes delen over satsen.
- Hvad med et fast bilbidrag? Skal du ikke gøre rede for det, er det løn.
- Er pendlingen dækket? Nej. Det er privat kørsel, og læst sammen med IRS' regel om ikke-fradragsberettigede udgifter er en betaling for den løn.
- Kan jeg trække miles fra, jeg ikke har fået godtgjort? For de fleste ansatte nej — permanent. Fem grupper er undtaget.
Skal din arbejdsgiver betale for dine miles?
IRS fastsætter satsen og reglerne for optegnelser. Om arbejdsgiveren overhovedet skal betale, er mest delstatslov, og otte delstater har regler om det.
Fem delstater kræver, at arbejdsgiveren dækker det, jobbet koster dig:
- Californien, Lab. Code § 2802(a)
- Illinois, 820 ILCS 115/9.5(a)
- Montana, MCA 39-2-701
- North Dakota, NDCC 34-02-01
- South Dakota, SDCL 60-2-1
North Dakotas pligt undtager "any other equipment that is also used by the employee outside the scope of employment", hvilket en arbejdsgiver kan hævde omfatter din egen bil.
Massachusetts har en snævrere regel om rejser, 454 CMR 27.04(4). Arbejder du normalt på et fast sted og bliver sendt et andet sted hen, får du transportudgifterne for den kørsel, der rækker ud over din sædvanlige pendling ((b)). Kørsel mellem steder i løbet af arbejdsdagen godtgøres fuldt ud ((d)).
New Hampshire (RSA 275:57, I) og Iowa (§ 91A.3(6)) er svagere. De giver arbejdsgiveren 30 dage til at betale en udgift, den har bedt om eller godkendt: en frist for at betale, ikke en pligt til at godkende. New Hampshires regel udelader desuden "expenses normally borne by the employee as a precondition of employment".
Ingen af de otte fastsætter en sats. I Gattuso v. Harte-Hanks Shoppers, Inc. (2007) 42 Cal.4th 554 bemærkede Californiens højesteret, at begge parter var enige om, at section 2802 "permits use of the IRS mileage rate", og fastslog, at hvor det udbetalte beløb "is less than the actual expenses … the employer must make up the difference".
I alle delstater findes der desuden et føderalt gulv. 29 CFR 531.35 kræver, at lønnen når dig "free and clear". En udgift, som arbejdsgiveren kræver, er en overtrædelse "in any workweek when the cost … cuts into the minimum or overtime wages". En bil, som arbejdsgiveren kræver, at du bruger, er netop den slags udgift, og kørebogen er måden, den måles på.
Hvornår er kørselsgodtgørelse skattefri?
Den skattefri vej er en accountable plan. IRC § 62(c) og 26 CFR § 1.62-2 stiller tre krav til den. Publication 463, kapitel 6, formulerer dem med den ansattes ord:
- Erhvervsmæssig forbindelse. "You must have paid or incurred deductible expenses while performing services as an employee of your employer."
- Dokumentation. "You must adequately account to your employer for these expenses within a reasonable period of time."
- Tilbagebetaling af overskud. "You must return any excess reimbursement or allowance within a reasonable period of time."
Ved en godtgørelse per mile anser IRS beløbet for dokumenteret op til IRS-satsen. Du skal stadig vise "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Opfylder du alle tre, gælder det for betalingerne, at de "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
"En rimelig periode" afhænger af omstændighederne. En sikker havn, fixed date-metoden i § 1.62-2(g)(2), godtager miles indberettet inden for 60 dage efter kørslen og overskud tilbagebetalt inden for 120 dage.
Penge, du beholder uden at gøre rede for dem, bliver til løn
Betaler du ikke et overskud tilbage i tide, forbliver kun den del, du har dokumenteret, skattefri. Resten "[is] treated as paid under a nonaccountable plan" (§ 1.62-2(c)(2)(ii)). Publication 15 siger, at det bliver skattepligtigt "for the first payroll period following the end of the reasonable period of time."
Regneeksempel. Din arbejdsgiver giver dig et forskud på 500 $ for oktober 2026. Du indberetter 500 erhvervsmæssige miles, alle efter 1. juli, så satsen er 76 cent.
- Dokumenteret: 500 × 0,76 $ = 380 $, skattefrit.
- Overskud: 500 $ − 380 $ = 120 $.
- Betal de 120 $ tilbage inden for 120 dage, og intet beskattes. Behold dem, og de 120 $ er løn på din W-2.
Udbetalt til, under eller over IRS-satsen
Til eller under satsen, Publication 463: "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2." Får du 76 cent for 400 miles i september 2026, modtager du 400 × 0,76 $ = 304 $, og intet af det er indkomst.
Under satsen: forskellen er ikke et fradrag. Rev. Proc. 2019-46 § 7.06: "the employee may not claim an itemized deduction for the amount by which the business transportation expenses exceed the amount that is deemed substantiated." I Californien og de andre delstater med en erstatningsregel kan den i stedet være et krav mod din arbejdsgiver.
Over satsen: IRS anser for dokumenteret "the lesser of the amount paid under the mileage allowance or the business standard mileage rate multiplied by the number of substantiated business miles" (§ 7.01(1)). Delen op til satsen går i box 12 med kode L og beskattes ikke; resten er løn i box 1. Du beholder det ekstra; du betaler kun godtgørelsen for miles, du ikke indberettede, tilbage.
Regneeksempel, to halvdele af 2026. Din arbejdsgiver betaler 80 cent per mile.
| Maj (72,5 ¢) | August (76 ¢) | |
|---|---|---|
| Erhvervsmæssige miles | 600 | 1 000 |
| Udbetalt med 80 ¢ | 600 × 0,80 $ = 480,00 $ | 1 000 × 0,80 $ = 800,00 $ |
| Op til IRS-satsen — box 12, kode L | 600 × 0,725 $ = 435,00 $ | 1 000 × 0,76 $ = 760,00 $ |
| Over satsen — box 1, løn | 480,00 $ − 435,00 $ = 45,00 $ | 800,00 $ − 760,00 $ = 40,00 $ |
For de to måneder tilsammen: 1 195 $ i box 12 og 85 $ i box 1.
Har din arbejdsgiver ved en fejl sat penge fra en accountable plan i box 1, siger Publication 463, at du skal "ask your employer for a corrected Form W-2."
Et fast bilbidrag er løn
Et fast månedligt beløb uden indberetning af miles består ikke testen for en accountable plan. IRC § 62(c): en ordning er "in no event" en godtgørelsesordning, hvis den "does not require the employee to substantiate the expenses." At udbetale det samme beløb, uanset om du kører eller ej, dumper også kravet om erhvervsmæssig forbindelse (§ 1.62-2(d)(3)(i)).
Hele bidraget er så nonaccountable, og sådanne beløb "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Du kan ikke rette det fra din side. En ansat "cannot compel the payor to treat the payments as paid under an accountable plan by voluntarily substantiating the expenses and returning any excess to the payor" (§ 1.62-2(c)(3)(i)). Publication 463 tilføjer, at en ordning, der betaler dig tilbage "by reducing the amount reported as your wages, salary, or other pay will be treated as a nonaccountable plan."
Pendlingen er ikke en erhvervsmæssig mile
Publication 463, kapitel 4: "You can't deduct the costs of … driving a car between your home and your main or regular place of work. These costs are personal commuting expenses." Afstanden ændrer ikke på det, og det gør arbejde undervejs heller ikke: "You can't deduct commuting expenses even if you work during the commuting trip."
Samme regel rækker ind i en godtgørelse. Publication 463, kapitel 6: godtgørelser for ikke-fradragsberettigede udgifter "don't meet rule (1) for accountable plans, and they are treated as paid under a nonaccountable plan." Læst sammen gør de to regler en betaling per mile for din pendling til løn.
Kørsel mellem to arbejdssteder samme dag er ikke pendling. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other." Undtagelserne fra pendlerreglen, fx et midlertidigt arbejdssted, har deres egen artikel: pendlerkørsel i USA.
Kan ansatte trække miles fra i 2026?
For de fleste ansatte nej. Notice 2026-10 § 3 siger, at § 70110 i OBBBA gjorde udelukkelsen permanent: "Thus, the business standard mileage rate provided in this notice cannot be used to claim an itemized deduction for unreimbursed employee travel expenses, except for certain educator expenses as described later."
Suspensionen står i IRC § 67(h), og den har fem undtagelser:
- reservister
- gebyrlønnede embedsmænd i delstater og kommuner
- visse udøvende kunstnere
- berettigede undervisere, for visse udgifter op til et beløbsloft — eller for 2026 alternativt som det nye itemized deduction i § 67(b)(13)
- arbejdsudgifter som følge af et handicap, der når Schedule A som et itemized deduction
De tre første, og undervisere op til loftet, fradrager på Schedule 1 til Form 1040 og ikke som et itemized deduction.
Uden for dem er en erhvervsmæssig mile, der ikke er godtgjort, kun noget værd som et krav om godtgørelse — og derfor betyder en accountable plan og dens kørebog mere for ansatte end før 2018.
Er det din egen virksomhed, der betaler for bilen, er reglerne anderledes: se bil i din egen virksomhed.
Hvad din kørebog skal give din arbejdsgiver
Under en accountable plan går optegnelsen til arbejdsgiveren, ikke til IRS. § 1.62-2(e)(2) beder om "information sufficient to substantiate the amount, time, use, and business purpose of the expense." Publication 463 opregner elementerne per tur:
- datoen
- målet
- de erhvervsmæssige miles
- det erhvervsmæssige formål
Den behøver ikke at blive skrevet samme dag. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", og efter (c)(2)(ii)(A) regnes en ugentlig kørebog som ført tidsnært. De fulde regler står i hvad IRS mener med adequate records.
Når arbejdsgiveren har dine optegnelser og har betalt dig, gælder det, at du "generally don't have to keep copies" (Publication 463), og 26 CFR § 1.274-5T(e) flytter pligten over på arbejdsgiveren. Undtagelserne omfatter en nonaccountable plan, krav på mere, end du fik udbetalt, og at du ejer mere end 10 % af din arbejdsgiver.
Papir, et regneark og en app kan alle frembringe denne optegnelse; fire måder at føre en kørebog på sammenligner dem.
Sådan gør DriveHub det lettere
Det svære ved en udgiftsafregning er ikke regnestykket. Det er den tur, ingen skrev ned.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Den gemmer datoen, start og slut og afstanden. Bagefter markerer du hver tur som Erhverv eller Privat og tilføjer formålet med dine egne ord.
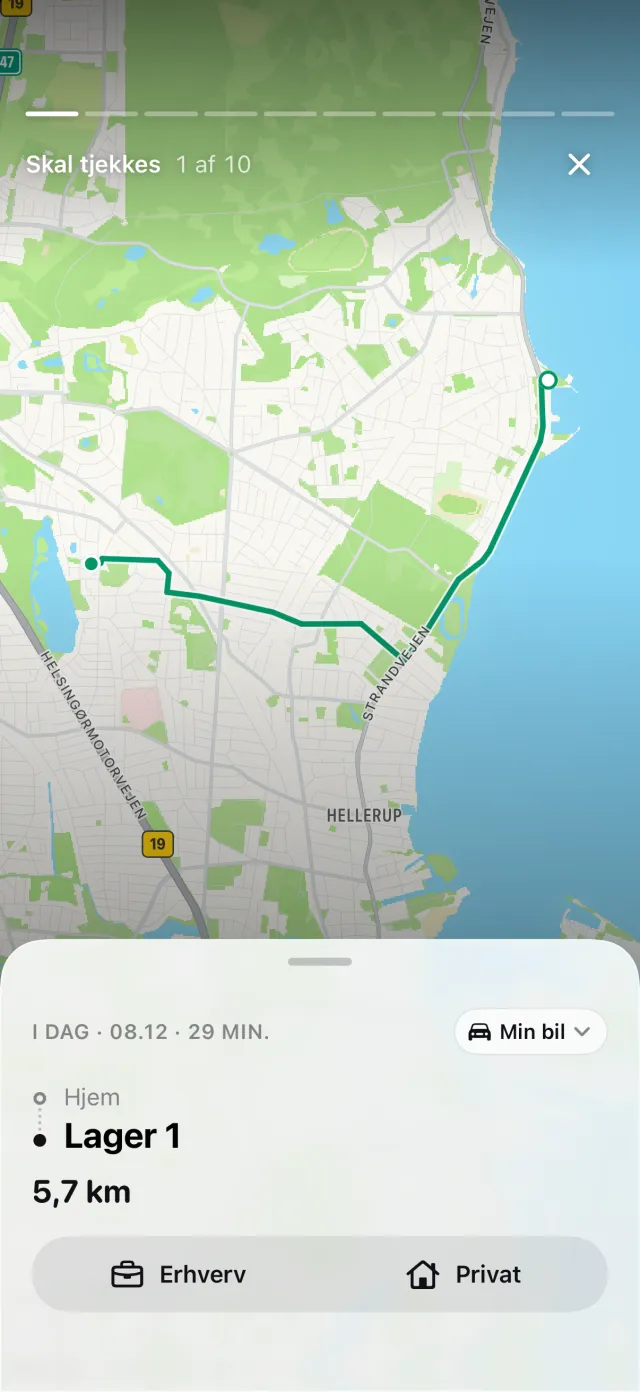
Har din iPhone registreret kørsel uden en tilsvarende tur, vises Mistede ture på fanen Ture, og Gendan genskaber ruten. Så kan en overset tur fanges, før din afregning bliver sendt.
Hver tur prissættes med den IRS-sats, der gjaldt på dens dato, så en rapport for 2026 bruger 72,5 cent før 1. juli og 76 cent fra 1. juli. Med DriveHub Pro eksporteres rapporten som PDF til arbejdsgiverens udgiftsgang eller som Excel eller CSV til en revisor.
DriveHub findes i App Store til iPhone. De amerikanske regler, den følger, står på siden om USA, og at sætte automatisk sporing op tager et par minutter, én gang.
Denne side gengiver, hvad IRS' publikationer, forskrifterne og delstaternes love siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din arbejdsgivers lønafdeling eller din tax preparer, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: USA: krav til kørebogen.