 DriveHub
Landengids · Verenigde Staten · 8 min
Je eigen auto voor je werk in de VS: is de vergoeding onbelast?
Je bent aan een baan begonnen en rijdt daarvoor in je eigen auto. Of je werkgever je een mijlenvergoeding verschuldigd is, hangt vooral af van je staat. Of die belast wordt, hangt af van hoe hij wordt betaald. En de aftrek voor werknemers is voor de meeste mensen verdwenen.

Het korte antwoord
- Moet mijn werkgever betalen? De federale belastingwet eist het niet. Het federale arbeidsrecht grijpt alleen in als de kosten je minimumloon of je overuren aantasten. Acht staten hebben eigen regels, van verschillende sterkte.
- Wordt de vergoeding belast? Niet onder een accountable plan: je geeft de mijlen op en geeft terug wat je niet hebt gebruikt. Op of onder het IRS-tarief staat ze niet als loon op je W-2.
- Wat is het tarief? Voor 2026 72,5 cent per mijl tot en met 30 juni en 76 cent vanaf 1 juli. Krijg je per mijl meer, dan wordt het deel boven het tarief belast.
- En een vaste autovergoeding? Hoef je er geen verantwoording over af te leggen, dan is het loon.
- Valt woon-werkverkeer eronder? Nee. Het is privérijden, en gelezen samen met de IRS-regel voor niet-aftrekbare kosten is een vergoeding ervoor loon.
- Kan ik niet vergoede mijlen aftrekken? Voor de meeste werknemers niet — en dat is permanent. Vijf groepen vormen een uitzondering.
Moet je werkgever je mijlen betalen?
De IRS stelt het tarief en de registratieregels vast. Of je werkgever überhaupt moet betalen, is vooral recht van de staat, en acht staten hebben er regels over.
Vijf staten verplichten de werkgever te vergoeden wat het werk je kost:
- Californië, Lab. Code § 2802(a)
- Illinois, 820 ILCS 115/9.5(a)
- Montana, MCA 39-2-701
- North Dakota, NDCC 34-02-01
- South Dakota, SDCL 60-2-1
De plicht in North Dakota sluit "any other equipment that is also used by the employee outside the scope of employment" uit, en een werkgever kan stellen dat je eigen auto daaronder valt.
Massachusetts heeft een smallere reisregel, 454 CMR 27.04(4). Werk je normaal op een vaste plek en word je elders heen gestuurd, dan krijg je de vervoerskosten van de reis voor zover die verder gaat dan je gewone woon-werkrit ((b)). Reizen tussen locaties tijdens de werkdag wordt volledig vergoed ((d)).
New Hampshire (RSA 275:57, I) en Iowa (§ 91A.3(6)) zijn zwakker. Ze geven de werkgever 30 dagen om een uitgave te betalen waar hij om vroeg of die hij goedkeurde: een betaaltermijn, geen plicht om goed te keuren. De regel van New Hampshire laat bovendien "expenses normally borne by the employee as a precondition of employment" buiten beschouwing.
Geen van de acht schrijft een tarief voor. In Gattuso v. Harte-Hanks Shoppers, Inc. (2007) 42 Cal.4th 554 merkte het hooggerechtshof van Californië op dat beide partijen het erover eens waren dat section 2802 "permits use of the IRS mileage rate", en oordeelde het dat waar het betaalde bedrag "is less than the actual expenses … the employer must make up the difference".
In elke staat geldt bovendien een federale ondergrens. 29 CFR 531.35 eist dat het loon je "free and clear" bereikt. Een uitgave die de werkgever verlangt, is een overtreding "in any workweek when the cost … cuts into the minimum or overtime wages". Een auto die je van de werkgever moet gebruiken, is zo'n uitgave, en de rittenregistratie is hoe die wordt gemeten.
Wanneer is een mijlenvergoeding onbelast?
De onbelaste route is een accountable plan. IRC § 62(c) en 26 CFR § 1.62-2 stellen er drie eisen aan. Publication 463, hoofdstuk 6, zegt ze in de woorden van de werknemer:
- Zakelijk verband. "You must have paid or incurred deductible expenses while performing services as an employee of your employer."
- Onderbouwing. "You must adequately account to your employer for these expenses within a reasonable period of time."
- Terugbetalen van het teveel. "You must return any excess reimbursement or allowance within a reasonable period of time."
Bij een vergoeding per mijl behandelt de IRS het bedrag als bewezen tot aan het IRS-tarief. Je moet nog steeds "the elements of time, place (or use), and business purpose" aantonen (Rev. Proc. 2019-46 § 7.02).
Voldoe je aan alle drie, dan geldt voor de betalingen dat ze "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
Wat "een redelijke termijn" is, hangt van de feiten af. Eén veilige haven, de fixed date method van § 1.62-2(g)(2), aanvaardt mijlen die binnen 60 dagen na de rit zijn opgegeven en een teveel dat binnen 120 dagen is terugbetaald.
Geld dat je houdt zonder verantwoording wordt loon
Geef je een teveel niet op tijd terug, dan blijft alleen het deel dat je hebt aangetoond onbelast. De rest "[is] treated as paid under a nonaccountable plan" (§ 1.62-2(c)(2)(ii)). Publication 15 zegt dat het belast wordt "for the first payroll period following the end of the reasonable period of time."
Rekenvoorbeeld. Je werkgever schiet $ 500 voor oktober 2026 voor. Je geeft 500 zakelijke mijlen op, allemaal na 1 juli, dus het tarief is 76 cent.
- Bewezen: 500 × $ 0,76 = $ 380, onbelast.
- Teveel: $ 500 − $ 380 = $ 120.
- Betaal de $ 120 binnen 120 dagen terug en er wordt niets belast. Houd je het, dan is die $ 120 loon op je W-2.
Betaald op, onder of boven het IRS-tarief
Op of onder het tarief, Publication 463: "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2." Krijg je in september 2026 76 cent voor 400 mijl, dan ontvang je 400 × $ 0,76 = $ 304, en niets daarvan is inkomen.
Onder het tarief: het tekort is geen aftrekpost. Rev. Proc. 2019-46 § 7.06: "the employee may not claim an itemized deduction for the amount by which the business transportation expenses exceed the amount that is deemed substantiated." In Californië en de andere staten met een vergoedingsplicht kan het in plaats daarvan een vordering op je werkgever zijn.
Boven het tarief: de IRS behandelt als bewezen "the lesser of the amount paid under the mileage allowance or the business standard mileage rate multiplied by the number of substantiated business miles" (§ 7.01(1)). Het deel tot aan het tarief komt in box 12 met code L en wordt niet belast; de rest is loon in box 1. Het extra bedrag mag je houden; je betaalt alleen de vergoeding terug voor mijlen die je niet hebt opgegeven.
Rekenvoorbeeld, twee helften van 2026. Je werkgever betaalt 80 cent per mijl.
| Mei (72,5 ¢) | Augustus (76 ¢) | |
|---|---|---|
| Zakelijke mijlen | 600 | 1 000 |
| Betaald tegen 80 ¢ | 600 × $ 0,80 = $ 480,00 | 1 000 × $ 0,80 = $ 800,00 |
| Tot aan het IRS-tarief — box 12, code L | 600 × $ 0,725 = $ 435,00 | 1 000 × $ 0,76 = $ 760,00 |
| Boven het tarief — box 1, loon | $ 480,00 − $ 435,00 = $ 45,00 | $ 800,00 − $ 760,00 = $ 40,00 |
Voor de twee maanden samen: $ 1 195 in box 12 en $ 85 in box 1.
Heeft je werkgever geld uit een accountable plan per vergissing in box 1 gezet, dan zegt Publication 463: "ask your employer for a corrected Form W-2."
Een vaste autovergoeding is loon
Een vast bedrag per maand zonder mijlenopgave zakt voor de toets van het accountable plan. IRC § 62(c): een regeling is "in no event" een vergoedingsregeling als ze "does not require the employee to substantiate the expenses." Hetzelfde bedrag betalen, of je nu rijdt of niet, faalt ook op het zakelijke verband (§ 1.62-2(d)(3)(i)).
De hele vergoeding valt dan onder een nonaccountable plan, en zulke bedragen "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Vanaf jouw kant kun je dat niet rechtzetten. Een werknemer "cannot compel the payor to treat the payments as paid under an accountable plan by voluntarily substantiating the expenses and returning any excess to the payor" (§ 1.62-2(c)(3)(i)). Publication 463 voegt eraan toe dat een regeling die je terugbetaalt "by reducing the amount reported as your wages, salary, or other pay will be treated as a nonaccountable plan."
Woon-werkverkeer is geen zakelijke mijl
Publication 463, hoofdstuk 4: "You can't deduct the costs of … driving a car between your home and your main or regular place of work. These costs are personal commuting expenses." De afstand verandert daar niets aan, en onderweg werken ook niet: "You can't deduct commuting expenses even if you work during the commuting trip."
Dezelfde regel reikt tot een vergoeding. Publication 463, hoofdstuk 6: vergoedingen voor niet-aftrekbare kosten "don't meet rule (1) for accountable plans, and they are treated as paid under a nonaccountable plan." Lees je de twee regels samen, dan is een vergoeding per mijl voor je woon-werkrit loon.
Rijden tussen twee werkplekken op één dag is geen woon-werkverkeer. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other." De uitzonderingen op de woon-werkregel, zoals een tijdelijke werklocatie, hebben hun eigen artikel: woon-werkmijlen in de VS.
Mogen werknemers in 2026 mijlen aftrekken?
Voor de meeste werknemers niet. Notice 2026-10 § 3 zegt dat § 70110 van de OBBBA de uitsluiting permanent heeft gemaakt: "Thus, the business standard mileage rate provided in this notice cannot be used to claim an itemized deduction for unreimbursed employee travel expenses, except for certain educator expenses as described later."
De opschorting staat in IRC § 67(h), en kent vijf uitzonderingen:
- reservisten
- op basis van vergoedingen betaalde ambtenaren van staten en lokale overheden (fee-basis officials)
- bepaalde uitvoerende kunstenaars
- in aanmerking komende leerkrachten, voor bepaalde kosten tot een maximumbedrag — of, voor 2026, als alternatief via de nieuwe itemized deduction van § 67(b)(13)
- werkgerelateerde kosten in verband met een beperking, die als itemized deduction op Schedule A terechtkomen
De eerste drie, en leerkrachten tot aan het maximum, trekken af op Schedule 1 van Form 1040 in plaats van als itemized deduction.
Daarbuiten is een niet vergoede zakelijke mijl alleen iets waard als vordering op de werkgever — en daarom zijn het accountable plan en het logboek erbij voor werknemers belangrijker dan vóór 2018.
Betaalt je eigen bedrijf voor de auto, dan gelden andere regels: zie een auto voor je eigen bedrijf.
Wat je logboek je werkgever moet geven
Onder een accountable plan gaat de registratie naar je werkgever, niet naar de IRS. § 1.62-2(e)(2) vraagt om "information sufficient to substantiate the amount, time, use, and business purpose of the expense." Publication 463 noemt per rit de onderdelen:
- de datum
- de bestemming
- de zakelijke mijlen
- het zakelijke doel
Het hoeft niet op de dag zelf te worden opgeschreven. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", en volgens (c)(2)(ii)(A) geldt een wekelijks logboek als gemaakt op of rond het moment zelf. De volledige regels staan in wat de IRS verstaat onder adequate records.
Heeft je werkgever je gegevens en heeft hij je terugbetaald, dan geldt dat je "generally don't have to keep copies" (Publication 463), en 26 CFR § 1.274-5T(e) verschuift de plicht naar de werkgever. Uitzonderingen zijn onder meer een nonaccountable plan, meer opvoeren dan je betaald kreeg, en meer dan 10% van je werkgever bezitten.
Papier, een spreadsheet en een app kunnen deze registratie allemaal opleveren; vier manieren om een rittenregistratie bij te houden vergelijkt ze.
Hoe DriveHub dit makkelijker maakt
Het lastige van een onkostendeclaratie is niet de rekensom. Het is de rit die niemand heeft opgeschreven.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Het bewaart de datum, begin en einde, en de afstand. Achteraf markeer je elke rit als Zakelijk of Privé en vul je het doel in je eigen woorden in.
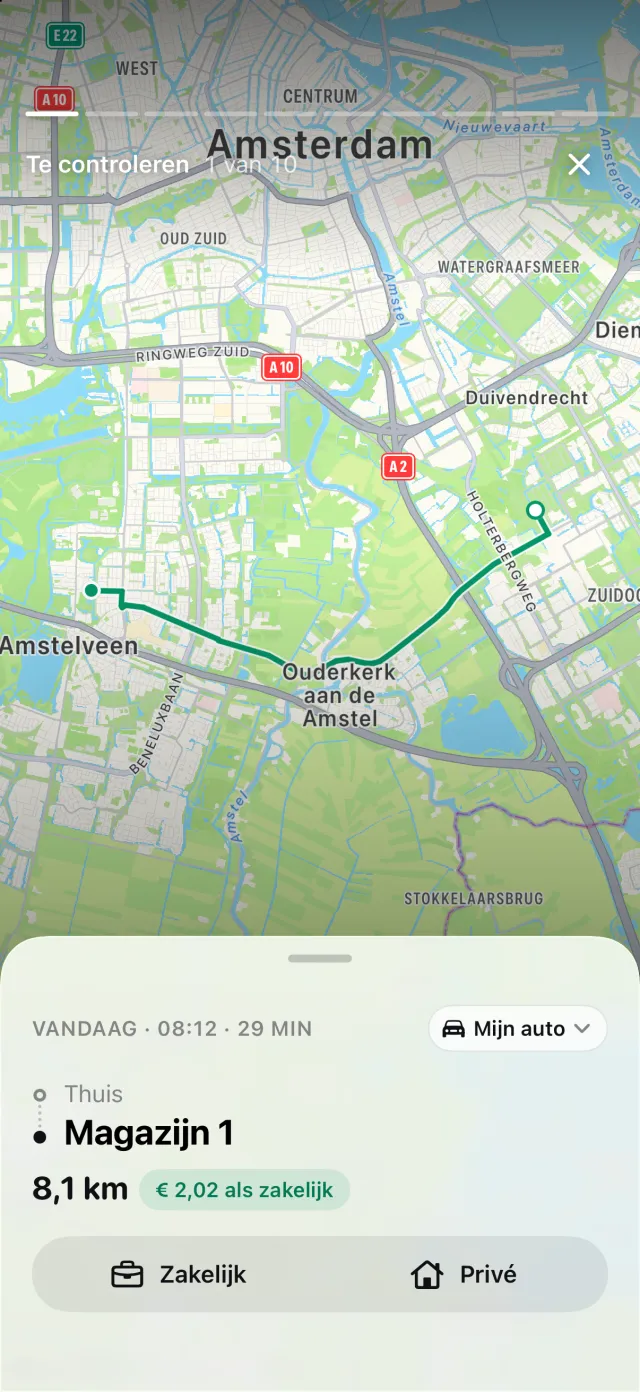
Heeft je iPhone rijden geregistreerd zonder bijbehorende rit, dan verschijnt Gemiste ritten op het tabblad Ritten, en Herstel bouwt de route opnieuw op. Zo vang je een gemiste rit op voordat je declaratie de deur uitgaat.
Elke rit wordt geprijsd tegen het IRS-tarief dat op zijn datum gold, dus een rapport over 2026 gebruikt 72,5 cent vóór 1 juli en 76 cent vanaf 1 juli. Met DriveHub Pro exporteer je het rapport als pdf voor de declaratieprocedure van je werkgever, of als Excel of CSV voor een accountant.
DriveHub staat in de App Store voor iPhone. De Amerikaanse regels die het volgt, staan op de pagina over de VS, en automatische registratie instellen kost een paar minuten, één keer.
Deze pagina geeft weer wat de publicaties van de IRS, de regelingen en de wetten van de staten zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het de salarisadministratie van je werkgever of je belastingadviseur (tax preparer) — en neem het logboek mee.
De volledige regel, met de bronnen waarop die berust: Verenigde Staten: eisen aan de rittenregistratie.