 DriveHub
Vodič za državu · Sjedinjene Američke Države · 8 min
Vlastiti automobil za posao u SAD-u: je li naknada neoporeziva?
Počeli ste raditi i za posao vozite vlastiti automobil. Duguje li vam poslodavac naknadu za milje, ovisi uglavnom o saveznoj državi. Oporezuje li se, ovisi o tome kako se isplaćuje. A odbitak za zaposlenike većini je ljudi nestao.

Kratki odgovor
- Mora li poslodavac platiti? Savezno porezno pravo to ne traži. Savezno pravo o plaćama uključuje se tek kad trošak zadire u vašu minimalnu plaću ili plaću za prekovremeni rad. Osam saveznih država ima vlastita pravila, različite snage.
- Oporezuje li se naknada? Ne u okviru accountable plana: prijavljujete milje i vraćate ono što niste potrošili. Do iznosa IRS-a ili ispod njega ne ulazi u vaš W-2 kao plaća.
- Koliki je iznos? Za 2026. 72,5 centa po milji do 30. lipnja i 76 centi od 1. srpnja. Ako vam se po milji plaća više, oporezuje se dio iznad tog iznosa.
- A paušalna naknada za automobil? Ako je ne morate pravdati, to je plaća.
- Je li pokrivena vožnja na posao? Nije. To je privatna vožnja, a čitano uz IRS-ovo pravilo za troškove koji se ne mogu odbiti, plaćanje za nju je plaća.
- Mogu li odbiti nenaknađene milje? Većina zaposlenika ne može — i to trajno. Iznimka je pet skupina.
Mora li vam poslodavac platiti milje?
IRS određuje iznos i pravila o evidenciji. Mora li poslodavac uopće platiti, uglavnom je pitanje prava savezne države, a osam država to uređuje.
Pet država nalaže poslodavcu da pokrije ono što vas posao stoji:
- Kalifornija, Lab. Code § 2802(a)
- Illinois, 820 ILCS 115/9.5(a)
- Montana, MCA 39-2-701
- Sjeverna Dakota, NDCC 34-02-01
- Južna Dakota, SDCL 60-2-1
Obveza u Sjevernoj Dakoti isključuje „any other equipment that is also used by the employee outside the scope of employment“, a poslodavac može tvrditi da to obuhvaća i vaš automobil.
Massachusetts ima uže pravilo o putovanju, 454 CMR 27.04(4). Ako obično radite na stalnom mjestu, a pošalju vas negdje drugdje, dobivate troškove prijevoza za dio puta izvan uobičajenog dolaska na posao ((b)). Putovanje između mjesta tijekom radnog dana naknađuje se u cijelosti ((d)).
New Hampshire (RSA 275:57, I) i Iowa (§ 91A.3(6)) slabiji su. Poslodavcu daju 30 dana da plati trošak koji je zatražio ili odobrio: rok za plaćanje, a ne obveza da se trošak odobri. Pravilo New Hampshirea usto izuzima „expenses normally borne by the employee as a precondition of employment“.
Nijedna od tih osam država ne propisuje iznos. U predmetu Gattuso v. Harte-Hanks Shoppers, Inc. (2007) 42 Cal.4th 554 kalifornijski vrhovni sud zabilježio je da su se obje strane složile da section 2802 „permits use of the IRS mileage rate“, i presudio da kad je isplaćeni iznos „is less than the actual expenses … the employer must make up the difference“.
U svakoj državi postoji i savezna donja granica. 29 CFR 531.35 traži da plaća stigne do vas „free and clear“. Trošak koji poslodavac nameće povreda je „in any workweek when the cost … cuts into the minimum or overtime wages“. Automobil koji poslodavac traži da koristite upravo je takav trošak, a evidencija vožnji način je da se on izmjeri.
Kad je naknada za milje neoporeziva?
Neoporezivi put je accountable plan. IRC § 62(c) i 26 CFR § 1.62-2 postavljaju mu tri uvjeta. Publication 463, poglavlje 6, izriče ih riječima zaposlenika:
- Poslovna veza. „You must have paid or incurred deductible expenses while performing services as an employee of your employer.“
- Dokazivanje. „You must adequately account to your employer for these expenses within a reasonable period of time.“
- Povrat viška. „You must return any excess reimbursement or allowance within a reasonable period of time.“
Kod naknade po milji IRS iznos smatra dokazanim do iznosa IRS-a. I dalje morate pokazati „the elements of time, place (or use), and business purpose“ (Rev. Proc. 2019-46 § 7.02).
Ispunite li sva tri uvjeta, isplate „are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes“ (§ 1.62-2(c)(4)).
Što je „razuman rok“, ovisi o okolnostima. Jedna sigurna luka, metoda fiksnog datuma iz § 1.62-2(g)(2), prihvaća milje prijavljene u roku od 60 dana nakon vožnje i višak vraćen u roku od 120 dana.
Novac koji zadržite bez pravdanja postaje plaća
Ako višak ne vratite na vrijeme, neoporeziv ostaje samo dio koji ste dokazali. Ostatak se „[is] treated as paid under a nonaccountable plan“ (§ 1.62-2(c)(2)(ii)). Publication 15 kaže da postaje oporeziv „for the first payroll period following the end of the reasonable period of time.“
Primjer. Poslodavac vam za listopad 2026. unaprijed isplati 500 $. Prijavite 500 poslovnih milja, sve nakon 1. srpnja, pa je iznos 76 centi.
- Dokazano: 500 × 0,76 $ = 380 $, neoporezivo.
- Višak: 500 $ − 380 $ = 120 $.
- Vratite li 120 $ u roku od 120 dana, ništa se ne oporezuje. Zadržite li ih, tih je 120 $ plaća na vašem W-2.
Isplata na razini IRS-ova iznosa, ispod ili iznad njega
Na razini iznosa ili ispod njega, Publication 463: „If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2.“ Uz 76 centi za 400 milja u rujnu 2026. primate 400 × 0,76 $ = 304 $, od čega ništa nije dohodak.
Ispod iznosa: razlika nije odbitak. Rev. Proc. 2019-46 § 7.06: „the employee may not claim an itemized deduction for the amount by which the business transportation expenses exceed the amount that is deemed substantiated.“ U Kaliforniji i drugim državama s pravilom o obeštećenju to može biti tražbina prema poslodavcu.
Iznad iznosa: IRS dokazanim smatra „the lesser of the amount paid under the mileage allowance or the business standard mileage rate multiplied by the number of substantiated business miles“ (§ 7.01(1)). Dio do iznosa ide u polje 12 s oznakom L i ne oporezuje se; ostatak je plaća u polju 1. Višak zadržavate; vraćate samo naknadu za milje koje niste prijavili.
Primjer, dvije polovice 2026. Poslodavac plaća 80 centi po milji.
| Svibanj (72,5 ¢) | Kolovoz (76 ¢) | |
|---|---|---|
| Poslovne milje | 600 | 1000 |
| Isplaćeno po 80 ¢ | 600 × 0,80 $ = 480,00 $ | 1000 × 0,80 $ = 800,00 $ |
| Do IRS-ova iznosa — polje 12, oznaka L | 600 × 0,725 $ = 435,00 $ | 1000 × 0,76 $ = 760,00 $ |
| Iznad iznosa — polje 1, plaća | 480,00 $ − 435,00 $ = 45,00 $ | 800,00 $ − 760,00 $ = 40,00 $ |
Za oba mjeseca zajedno: 1195 $ u polju 12 i 85 $ u polju 1.
Ako je poslodavac novac iz accountable plana greškom stavio u polje 1, Publication 463 kaže da „ask your employer for a corrected Form W-2.“
Paušalna naknada za automobil je plaća
Fiksni mjesečni iznos bez izvješća o miljama ne prolazi test accountable plana. IRC § 62(c): aranžman „in no event“ nije naknada troškova ako „does not require the employee to substantiate the expenses.“ Isplata istog iznosa bez obzira na to vozite li ili ne ne ispunjava ni uvjet poslovne veze (§ 1.62-2(d)(3)(i)).
Cijela je naknada tada nonaccountable, a takvi iznosi „are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes“ (§ 1.62-2(c)(5)).
S vaše strane to se ne može popraviti. Zaposlenik „cannot compel the payor to treat the payments as paid under an accountable plan by voluntarily substantiating the expenses and returning any excess to the payor“ (§ 1.62-2(c)(3)(i)). Publication 463 dodaje da se aranžman koji vam troškove vraća „by reducing the amount reported as your wages, salary, or other pay will be treated as a nonaccountable plan.“
Vožnja na posao nije poslovna milja
Publication 463, poglavlje 4: „You can't deduct the costs of … driving a car between your home and your main or regular place of work. These costs are personal commuting expenses.“ Udaljenost to ne mijenja, kao ni rad usput: „You can't deduct commuting expenses even if you work during the commuting trip.“
Isto pravilo seže i do naknade. Publication 463, poglavlje 6: naknade za troškove koji se ne mogu odbiti „don't meet rule (1) for accountable plans, and they are treated as paid under a nonaccountable plan.“ Pročitana zajedno, ta dva pravila znače da je isplata po milji za vožnju na posao plaća.
Vožnja između dvaju radnih mjesta u istom danu nije vožnja na posao. Publication 463: „If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other.“ Iznimke od pravila o vožnji na posao, poput privremenog mjesta rada, imaju vlastiti članak: vožnje na posao u SAD-u.
Mogu li zaposlenici odbiti milje u 2026.?
Većina zaposlenika ne može. Notice 2026-10 § 3 kaže da je § 70110 zakona OBBBA to isključenje učinio trajnim: „Thus, the business standard mileage rate provided in this notice cannot be used to claim an itemized deduction for unreimbursed employee travel expenses, except for certain educator expenses as described later.“
Suspenzija je propisana u IRC § 67(h) i ima pet iznimaka:
- pričuvnici
- državni i lokalni dužnosnici plaćeni po naknadi
- određeni izvođači
- ovlašteni prosvjetni radnici, za određene troškove do novčane granice — ili, za 2026., alternativno kao novi pojedinačno navedeni odbitak iz § 67(b)(13)
- troškovi rada povezani s invaliditetom, koji u Schedule A ulaze kao pojedinačno navedeni odbitak
Prve tri skupine, i prosvjetni radnici do granice, odbitak navode u Schedule 1 obrasca Form 1040, a ne kao pojedinačno navedeni odbitak.
Izvan njih nenaknađena poslovna milja vrijedi nešto samo kao tražbina za naknadu — i zato su accountable plan i njegova evidencija zaposlenicima važniji nego prije 2018.
Ako automobil plaća vaš vlastiti posao, pravila su drukčija: vidi automobil za vlastiti posao.
Što vaša evidencija mora dati poslodavcu
U accountable planu evidencija ide poslodavcu, a ne IRS-u. § 1.62-2(e)(2) traži „information sufficient to substantiate the amount, time, use, and business purpose of the expense.“ Publication 463 navodi elemente za svaku vožnju:
- datum
- odredište
- poslovne milje
- poslovnu svrhu
Ne mora se zapisati isti dan. 26 CFR § 1.274-5T(c)(1): „A contemporaneous log is not required“, a prema (c)(2)(ii)(A) tjedna se evidencija smatra vođenom u vrijeme uporabe ili blizu njega. Cjelovita pravila nalaze se u članku što IRS podrazumijeva pod „adequate records“.
Kad poslodavac ima vašu evidenciju i vratio vam je troškove, vi „generally don't have to keep copies“ (Publication 463), a 26 CFR § 1.274-5T(e) obvezu prenosi na poslodavca. Iznimke su, među ostalim, nonaccountable plan, zahtjev za više od onoga što vam je isplaćeno i vlasništvo nad više od 10 % poslodavca.
Tu evidenciju mogu dati papir, tablica i aplikacija; četiri načina vođenja evidencije vožnji ih uspoređuje.
Kako DriveHub to olakšava
Teži dio zahtjeva za naknadu troškova nije računica, nego vožnja koju nitko nije zapisao.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Čuva datum, početak i kraj te udaljenost. Poslije svaku vožnju označite kao Poslovno ili Privatno i svojim riječima dodate svrhu.
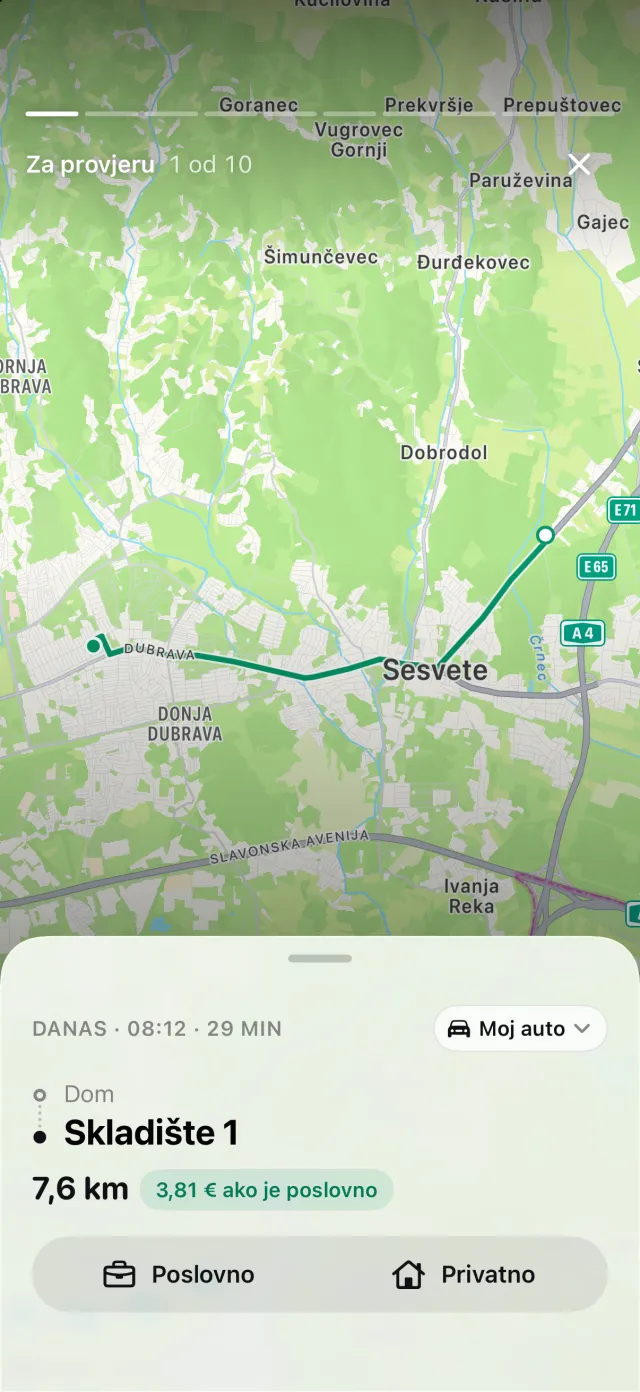
Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, na kartici Vožnje pojavljuju se Propuštene vožnje, a Vrati obnavlja rutu. Tako se propuštena vožnja može uhvatiti prije nego što predate zahtjev.
Svaka se vožnja vrednuje IRS-ovim iznosom koji je vrijedio na njezin datum, pa izvješće za 2026. koristi 72,5 centa prije 1. srpnja i 76 centi od 1. srpnja. S paketom DriveHub Pro izvješće se izvozi kao PDF za poslodavčev postupak naknade troškova ili kao Excel ili CSV za računovođu.
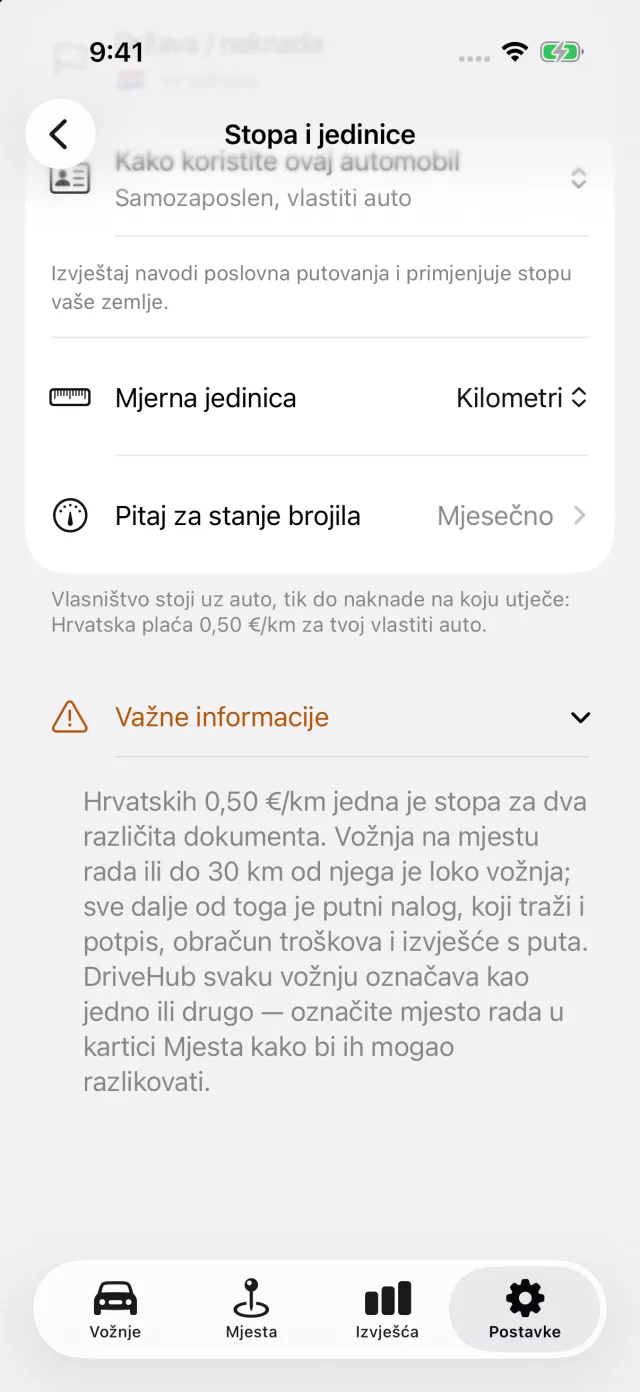
DriveHub je u App Storeu za iPhone. Američka pravila kojih se drži nalaze se na stranici za SAD, a postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu IRS-ove publikacije, propisi i zakoni saveznih država, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte poslodavčevu službu za plaće ili onoga tko vam sastavlja poreznu prijavu — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Sjedinjene Američke Države: zahtjevi za evidenciju kilometraže.