 DriveHub
Průvodce zemí · Spojené státy americké · 8 min
Vlastní auto k práci v USA: je náhrada osvobozená od daně?
Nastoupili jste do práce a jezdíte v ní vlastním autem. Zda vám zaměstnavatel dluží náhradu za míle, závisí hlavně na vašem státě. Zda se daní, závisí na tom, jak se vyplácí. A zaměstnanecký odpočet pro většinu lidí zmizel.

Stručná odpověď
- Musí mi zaměstnavatel platit? Federální daňové právo to nevyžaduje. Federální mzdové právo zasahuje jen tehdy, když náklad ukrojí z minimální mzdy nebo příplatku za přesčas. Osm států má vlastní pravidla různé síly.
- Daní se náhrada? Ne v rámci accountable plan: vykážete míle a vrátíte, co jste nevyčerpali. Do výše sazby IRS se ve formuláři W-2 neobjeví jako mzda.
- Jaká je sazba? Pro rok 2026 72,5 centu za míli do 30. června a 76 centů od 1. července. Při úhradě za míli nad ní se část nad sazbou daní.
- A paušální příspěvek na auto? Pokud ho nemusíte vyúčtovat, je to mzda.
- Vztahuje se to na dojíždění? Ne. Je to soukromá jízda a ve spojení s pravidlem IRS pro neodečitatelné výdaje je platba za ni mzdou.
- Mohu odečíst nenahrazené míle? Většina zaměstnanců ne – a to natrvalo. Výjimkou je pět skupin.
Musí vám zaměstnavatel platit za míle?
IRS stanoví sazbu a pravidla evidence. Zda zaměstnavatel vůbec musí platit, je většinou věcí státního práva a osm států k tomu má pravidla.
Pět států ukládá zaměstnavateli uhradit, co vás práce stojí:
- Kalifornie, Lab. Code § 2802(a)
- Illinois, 820 ILCS 115/9.5(a)
- Montana, MCA 39-2-701
- Severní Dakota, NDCC 34-02-01
- Jižní Dakota, SDCL 60-2-1
Povinnost Severní Dakoty vylučuje "any other equipment that is also used by the employee outside the scope of employment", což může zaměstnavatel vztáhnout i na vaše vlastní auto.
Massachusetts má užší pravidlo o cestování, 454 CMR 27.04(4). Pokud běžně pracujete na pevném místě a jste vysláni jinam, dostanete náklady na dopravu nad rámec běžného dojíždění ((b)). Přejezdy mezi místy během pracovního dne se hradí v plné výši ((d)).
New Hampshire (RSA 275:57, I) a Iowa (§ 91A.3(6)) jsou slabší. Dávají zaměstnavateli 30 dní na zaplacení výdaje, který požadoval nebo schválil: lhůta k zaplacení, ne povinnost schválit. Pravidlo New Hampshire navíc vynechává "expenses normally borne by the employee as a precondition of employment".
Žádný z těch osmi nestanoví sazbu. Ve věci Gattuso v. Harte-Hanks Shoppers, Inc. (2007) 42 Cal.4th 554 kalifornský nejvyšší soud poznamenal, že se obě strany shodly, že section 2802 "permits use of the IRS mileage rate", a rozhodl, že tam, kde vyplacená částka "is less than the actual expenses … the employer must make up the difference".
V každém státě navíc platí federální minimum. 29 CFR 531.35 požaduje, aby k vám mzda dospěla "free and clear". Výdaj, který zaměstnavatel vyžaduje, je porušením "in any workweek when the cost … cuts into the minimum or overtime wages". Auto, jehož používání zaměstnavatel vyžaduje, je výdaj právě tohoto druhu a kniha jízd je způsob, jak ho změřit.
Kdy je náhrada za míle osvobozená od daně?
Cestou bez daně je accountable plan. IRC § 62(c) a 26 CFR § 1.62-2 mu kladou tři požadavky. Publication 463, kapitola 6, je formuluje slovy zaměstnance:
- Souvislost s prací. "You must have paid or incurred deductible expenses while performing services as an employee of your employer."
- Doložení. "You must adequately account to your employer for these expenses within a reasonable period of time."
- Vrácení přebytku. "You must return any excess reimbursement or allowance within a reasonable period of time."
U příspěvku za míli považuje IRS částku za doloženou do výše sazby IRS. Stále však musíte doložit "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Splníte-li všechny tři, platby "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
„Přiměřená doba“ závisí na okolnostech. Jedno bezpečné pravidlo, metoda pevného data podle § 1.62-2(g)(2), přijímá míle vykázané do 60 dní po jízdě a přebytek vrácený do 120 dní.
Peníze, které si necháte bez vyúčtování, se stávají mzdou
Pokud přebytek včas nevrátíte, zůstane bez daně jen doložená část. Zbytek "[is] treated as paid under a nonaccountable plan" (§ 1.62-2(c)(2)(ii)). Publication 15 říká, že se stává zdanitelným "for the first payroll period following the end of the reasonable period of time."
Příklad. Zaměstnavatel vám na říjen 2026 poskytne zálohu 500 $. Vykážete 500 služebních mil, všechny po 1. červenci, takže sazba je 76 centů.
- Doloženo: 500 × 0,76 $ = 380 $, bez daně.
- Přebytek: 500 $ − 380 $ = 120 $.
- Vrátíte-li 120 $ do 120 dní, nedaní se nic. Necháte-li si je, je 120 $ mzdou ve vašem W-2.
Úhrada na úrovni sazby IRS, pod ní, nebo nad ní
Na úrovni sazby nebo pod ní, Publication 463: "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2." Při úhradě 76 centů za 400 mil v září 2026 dostanete 400 × 0,76 $ = 304 $ a nic z toho není příjem.
Pod sazbou: rozdíl není odpočtem. Rev. Proc. 2019-46 § 7.06: "the employee may not claim an itemized deduction for the amount by which the business transportation expenses exceed the amount that is deemed substantiated." V Kalifornii a dalších státech s pravidlem o odškodnění může jít místo toho o nárok vůči zaměstnavateli.
Nad sazbou: IRS považuje za doložené "the lesser of the amount paid under the mileage allowance or the business standard mileage rate multiplied by the number of substantiated business miles" (§ 7.01(1)). Část do výše sazby patří do pole 12 s kódem L a nedaní se; zbytek je mzdou v poli 1. Částku nad sazbou si ponecháte; vracíte jen příspěvek za míle, které jste nevykázali.
Příklad pro dvě poloviny roku 2026. Zaměstnavatel platí 80 centů za míli.
| Květen (72,5 ¢) | Srpen (76 ¢) | |
|---|---|---|
| Služební míle | 600 | 1 000 |
| Vyplaceno po 80 ¢ | 600 × 0,80 $ = 480,00 $ | 1 000 × 0,80 $ = 800,00 $ |
| Do sazby IRS – pole 12, kód L | 600 × 0,725 $ = 435,00 $ | 1 000 × 0,76 $ = 760,00 $ |
| Nad sazbou – pole 1, mzda | 480,00 $ − 435,00 $ = 45,00 $ | 800,00 $ − 760,00 $ = 40,00 $ |
Za oba měsíce dohromady: 1 195 $ v poli 12 a 85 $ v poli 1.
Pokud zaměstnavatel omylem uvedl peníze z accountable plan v poli 1, Publication 463 radí "ask your employer for a corrected Form W-2."
Paušální příspěvek na auto je mzda
Pevná měsíční částka bez vykazování mil testem accountable plan neprojde. IRC § 62(c): ujednání "in no event" není ujednáním o náhradě, pokud "does not require the employee to substantiate the expenses." Stejná částka bez ohledu na to, zda jezdíte, navíc nesplňuje souvislost s prací (§ 1.62-2(d)(3)(i)).
Celý příspěvek je pak nonaccountable a takové částky "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Ze své strany to napravit nemůžete. Zaměstnanec "cannot compel the payor to treat the payments as paid under an accountable plan by voluntarily substantiating the expenses and returning any excess to the payor" (§ 1.62-2(c)(3)(i)). Publication 463 dodává, že ujednání, které vám výdaje hradí "by reducing the amount reported as your wages, salary, or other pay will be treated as a nonaccountable plan."
Dojíždění není služební míle
Publication 463, kapitola 4: "You can't deduct the costs of … driving a car between your home and your main or regular place of work. These costs are personal commuting expenses." Nezmění to vzdálenost ani práce cestou: "You can't deduct commuting expenses even if you work during the commuting trip."
Totéž pravidlo dopadá na náhradu. Publication 463, kapitola 6: náhrady neodečitatelných výdajů "don't meet rule (1) for accountable plans, and they are treated as paid under a nonaccountable plan." Při společném čtení obou pravidel je platba za míli na dojíždění mzdou.
Jízda mezi dvěma pracovišti v jeden den dojížděním není. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other." Výjimky z pravidla o dojíždění, například dočasné pracoviště, mají vlastní článek: dojíždění do práce v USA.
Mohou zaměstnanci v roce 2026 odečíst míle?
Většina zaměstnanců ne. Notice 2026-10 § 3 uvádí, že § 70110 zákona OBBBA učinil zákaz trvalým: "Thus, the business standard mileage rate provided in this notice cannot be used to claim an itemized deduction for unreimbursed employee travel expenses, except for certain educator expenses as described later."
Pozastavení stanoví IRC § 67(h) a má pět výjimek:
- záložníci
- státní a místní úředníci placení z poplatků
- někteří výkonní umělci
- eligible educators, u některých výdajů do limitu v dolarech – nebo pro rok 2026 alternativně jako nový položkový odpočet podle § 67(b)(13)
- pracovní výdaje související se zdravotním postižením, které se dostanou do Schedule A jako položkový odpočet
První tři skupiny a pedagogové do limitu odečítají na Schedule 1 formuláře 1040, ne jako položkový odpočet.
Mimo ně má nenahrazená služební míle hodnotu jen jako nárok na náhradu, a proto accountable plan a jeho kniha jízd znamenají pro zaměstnance víc než před rokem 2018.
Pokud auto platí vaše vlastní firma, platí jiná pravidla: viz auto pro vlastní podnikání.
Co musí vaše kniha jízd dát zaměstnavateli
V rámci accountable plan jde záznam zaměstnavateli, ne IRS. § 1.62-2(e)(2) žádá "information sufficient to substantiate the amount, time, use, and business purpose of the expense." Publication 463 vyjmenovává údaje u každé jízdy:
- datum
- cíl
- služební míle
- služební účel
Nemusí být zapsáno týž den. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required" a podle (c)(2)(ii)(A) se týdenní kniha jízd počítá jako vedená v době jízdy nebo krátce po ní. Úplná pravidla najdete v článku co IRS myslí „adequate records“.
Jakmile zaměstnavatel vaše záznamy má a náhradu vám vyplatil, "generally don't have to keep copies" (Publication 463) a 26 CFR § 1.274-5T(e) přenáší povinnost na zaměstnavatele. Mezi výjimky patří nonaccountable plan, uplatnění víc, než vám bylo vyplaceno, a vlastnictví víc než 10 % zaměstnavatele.
Takový záznam vytvoří papír, tabulka i aplikace; čtyři způsoby, jak vést knihu jízd je srovnávají.
Jak to DriveHub usnadňuje
Těžká část žádosti o náhradu není aritmetika. Je to jízda, kterou nikdo nezapsal.
Když je přístup k poloze nastaven na Vždy, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Uchová datum, začátek a konec a vzdálenost. Každou jízdu pak dodatečně označíte jako Služebně, nebo Soukromě, a vlastními slovy doplníte účel.
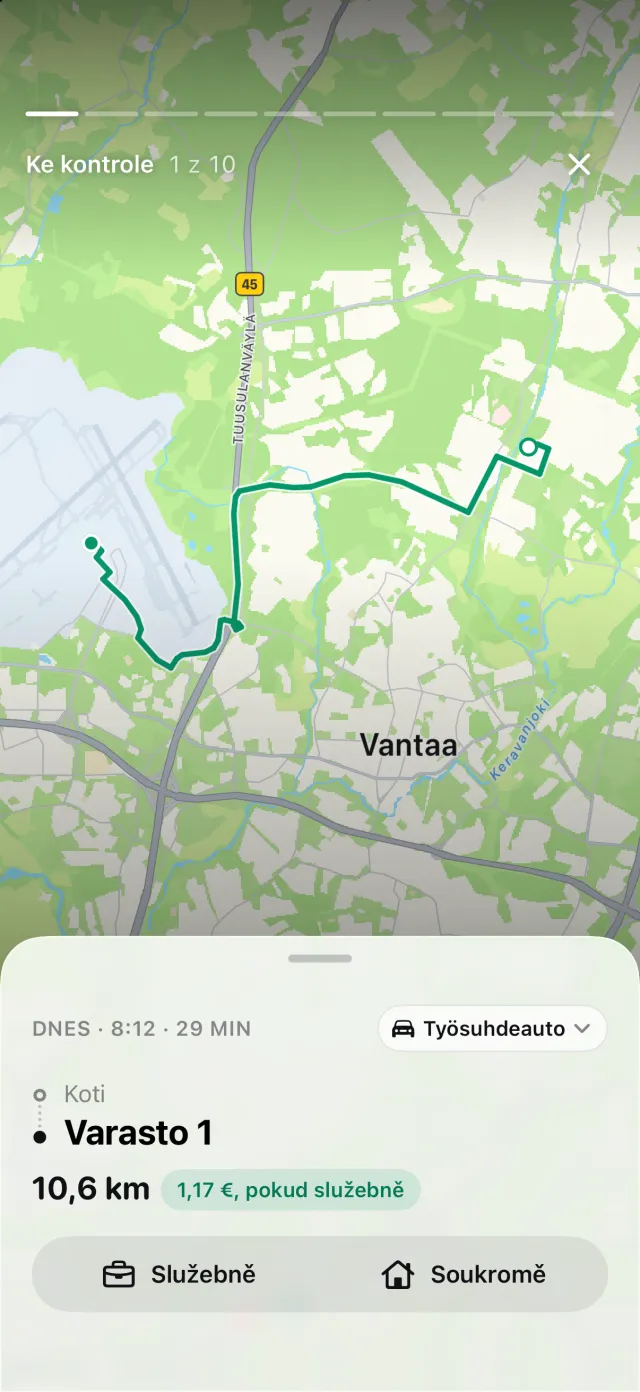
Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy v aplikaci, objeví se na kartě Jízdy Zmeškané jízdy a Obnovit trasu zrekonstruuje. Zmeškanou jízdu tak zachytíte dřív, než žádost o náhradu odevzdáte.
Každá jízda se ocení sazbou IRS platnou v den jízdy, takže výkaz za rok 2026 použije 72,5 centu před 1. červencem a 76 centů od 1. července. S DriveHub Pro se výkaz exportuje jako PDF pro proces proplácení u zaměstnavatele, nebo jako Excel či CSV pro účetního.
DriveHub je v App Storu pro iPhone. Pravidla Spojených států, podle kterých se řídí, jsou na stránce o USA a nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říkají publikace IRS, předpisy a státní zákony, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se mzdového oddělení svého zaměstnavatele nebo svého daňového poradce – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Spojené státy americké: požadavky na knihu jízd.