 DriveHub
Maaopas · Yhdysvallat · 8 min
Oma auto työssä USA:ssa: onko kulukorvaus verovapaa?
Aloitit uudessa työssä ja ajat siinä omalla autollasi. Se, onko työnantajasi velkaa sinulle mailikorvauksen, riippuu lähinnä osavaltiostasi. Se, verotetaanko korvausta, riippuu siitä, miten se maksetaan. Ja palkansaajan vähennys on useimmilta poissa.

Lyhyt vastaus
- Onko työnantajan pakko maksaa? Liittovaltion verolaki ei sitä vaadi. Liittovaltion palkkalaki puuttuu asiaan vain, kun kulu syö vähimmäispalkkaasi tai ylityökorvaustasi. Kahdeksalla osavaltiolla on omat, eri vahvuiset sääntönsä.
- Verotetaanko korvausta? Ei accountable plan -järjestelyssä: ilmoitat mailit ja palautat käyttämättä jääneen. IRS:n luvulla tai sen alle maksettuna se ei näy W-2-lomakkeellasi palkkana.
- Mikä korvaus on? Vuonna 2026 72,5 senttiä maililta 30. kesäkuuta asti ja 76 senttiä 1. heinäkuuta alkaen. Jos maililta maksetaan enemmän, luvun ylittävä osa verotetaan.
- Entä kiinteä autoraha? Jos siitä ei tarvitse tehdä selvitystä, se on palkkaa.
- Korvataanko työmatka kotoa töihin? Ei. Se on yksityisajoa, ja kun sitä luetaan yhdessä IRS:n vähennyskelvottomia kuluja koskevan säännön kanssa, siitä maksettu korvaus on palkkaa.
- Voinko vähentää korvaamattomat mailit? Useimmat työntekijät eivät — pysyvästi. Viisi ryhmää on poikkeuksia.
Onko työnantajan maksettava mailisi?
IRS asettaa korvausluvun ja kirjanpitosäännöt. Se, onko työnantajan ylipäätään maksettava, on enimmäkseen osavaltion lain asia, ja kahdeksalla osavaltiolla on siitä sääntöjä.
Viisi osavaltiota velvoittaa työnantajan korvaamaan sen, mitä työ sinulle maksaa:
- California, Lab. Code § 2802(a)
- Illinois, 820 ILCS 115/9.5(a)
- Montana, MCA 39-2-701
- North Dakota, NDCC 34-02-01
- South Dakota, SDCL 60-2-1
North Dakotan velvollisuus ei koske "any other equipment that is also used by the employee outside the scope of employment", ja työnantaja voi väittää sen kattavan oman autosi.
Massachusettsilla on kapeampi matkasääntö, 454 CMR 27.04(4). Jos työskentelet tavallisesti kiinteässä paikassa ja sinut lähetetään muualle, saat korvauksen tavallisen työmatkasi ylittävän matkan kuluista ((b)). Siirtymät paikasta toiseen työpäivän aikana korvataan kokonaan ((d)).
New Hampshire (RSA 275:57, I) ja Iowa (§ 91A.3(6)) ovat heikompia. Ne antavat työnantajalle 30 päivää maksaa kulu, jota se on pyytänyt tai jonka se on hyväksynyt: maksun määräaika, ei velvollisuus hyväksyä. New Hampshiren sääntö jättää lisäksi ulkopuolelle "expenses normally borne by the employee as a precondition of employment".
Yksikään kahdeksasta ei määrää korvauksen suuruutta. Asiassa Gattuso v. Harte-Hanks Shoppers, Inc. (2007) 42 Cal.4th 554 Kalifornian korkein oikeus totesi, että molemmat osapuolet olivat yhtä mieltä siitä, että section 2802 "permits use of the IRS mileage rate", ja katsoi, että kun maksettu määrä "is less than the actual expenses … the employer must make up the difference".
Jokaisessa osavaltiossa on lisäksi liittovaltion vähimmäistaso. 29 CFR 531.35 edellyttää, että palkka päätyy sinulle "free and clear". Työnantajan vaatima kulu on rikkomus "in any workweek when the cost … cuts into the minimum or overtime wages". Auto, jota työnantaja vaatii sinua käyttämään, on juuri sellainen kulu, ja ajopäiväkirja on tapa mitata se.
Milloin mailikorvaus on verovapaa?
Verovapaa reitti on accountable plan, selvitykseen perustuva kulukorvausjärjestely. IRC § 62(c) ja 26 CFR § 1.62-2 asettavat sille kolme vaatimusta. Publication 463:n luku 6 sanoo ne työntekijän sanoin:
- Yhteys työhön. "You must have paid or incurred deductible expenses while performing services as an employee of your employer."
- Selvitys. "You must adequately account to your employer for these expenses within a reasonable period of time."
- Ylimenevän osan palautus. "You must return any excess reimbursement or allowance within a reasonable period of time."
Mailikohtaisessa korvauksessa IRS pitää määrää näytettynä IRS:n lukuun asti. Sinun on silti osoitettava "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Kun kaikki kolme täyttyvät, maksut "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
"Kohtuullinen aika" riippuu tosiasioista. Yksi turvasatama, § 1.62-2(g)(2):n fixed date method, hyväksyy mailit, jotka ilmoitetaan 60 päivän kuluessa ajosta, ja ylimenevän osan, joka palautetaan 120 päivän kuluessa.
Selvittämättä pidetystä rahasta tulee palkkaa
Jos et palauta ylimenevää osaa ajoissa, vain näyttämäsi osa pysyy verovapaana. Loppu "[is] treated as paid under a nonaccountable plan" (§ 1.62-2(c)(2)(ii)). Publication 15 sanoo, että siitä tulee veronalaista "for the first payroll period following the end of the reasonable period of time."
Laskuesimerkki. Työnantajasi maksaa lokakuulle 2026 ennakkona 500 $. Ilmoitat 500 työajon mailia, kaikki 1. heinäkuuta jälkeen, joten korvaus on 76 senttiä.
- Näytetty: 500 × 0,76 $ = 380 $, verovapaa.
- Ylimenevä osa: 500 $ − 380 $ = 120 $.
- Palauta 120 $ 120 päivän kuluessa, niin mitään ei veroteta. Pidä se, niin 120 $ on palkkaa W-2-lomakkeellasi.
Maksettu IRS:n luvulla, sen alle tai sen yli
Luvulla tai sen alle, Publication 463: "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2." Jos sinulle maksetaan syyskuussa 2026 400 mailista 76 senttiä, saat 400 × 0,76 $ = 304 $, josta mikään ei ole tuloa.
Luvun alle: vajetta ei voi vähentää. Rev. Proc. 2019-46 § 7.06: "the employee may not claim an itemized deduction for the amount by which the business transportation expenses exceed the amount that is deemed substantiated." Kaliforniassa ja muissa osavaltioissa, joissa on korvaussääntö, se voi sen sijaan olla saatava työnantajalta.
Luvun yli: IRS pitää näytettynä "the lesser of the amount paid under the mileage allowance or the business standard mileage rate multiplied by the number of substantiated business miles" (§ 7.01(1)). Osa lukuun asti merkitään box 12:een koodilla L eikä sitä veroteta; loppu on palkkaa box 1:ssä. Ylimääräinen jää sinulle; palautat vain korvauksen maileista, joita et ilmoittanut.
Laskuesimerkki, vuoden 2026 kaksi puoliskoa. Työnantajasi maksaa 80 senttiä maililta.
| Toukokuu (72,5 ¢) | Elokuu (76 ¢) | |
|---|---|---|
| Työajon mailit | 600 | 1 000 |
| Maksettu 80 ¢:n mukaan | 600 × 0,80 $ = 480,00 $ | 1 000 × 0,80 $ = 800,00 $ |
| IRS:n lukuun asti — box 12, koodi L | 600 × 0,725 $ = 435,00 $ | 1 000 × 0,76 $ = 760,00 $ |
| Luvun ylittävä — box 1, palkkaa | 480,00 $ − 435,00 $ = 45,00 $ | 800,00 $ − 760,00 $ = 40,00 $ |
Kahdelta kuukaudelta yhteensä: 1 195 $ box 12:ssa ja 85 $ box 1:ssä.
Jos työnantajasi merkitsi accountable plan -rahat vahingossa box 1:een, Publication 463 neuvoo "ask your employer for a corrected Form W-2."
Kiinteä autoraha on palkkaa
Kiinteä kuukausisumma ilman mailiselvitystä ei läpäise accountable plan -testiä. IRC § 62(c): järjestely ei ole "in no event" kulukorvausjärjestely, jos se "does not require the employee to substantiate the expenses." Saman summan maksaminen ajoit tai et ei myöskään täytä työyhteyden vaatimusta (§ 1.62-2(d)(3)(i)).
Koko autoraha on silloin nonaccountable, ja tällaiset summat "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Omalta puoleltasi tätä ei voi korjata. Työntekijä "cannot compel the payor to treat the payments as paid under an accountable plan by voluntarily substantiating the expenses and returning any excess to the payor" (§ 1.62-2(c)(3)(i)). Publication 463 lisää, että järjestely, joka maksaa sinulle takaisin "by reducing the amount reported as your wages, salary, or other pay will be treated as a nonaccountable plan."
Työmatka kotoa töihin ei ole työajon maili
Publication 463, luku 4: "You can't deduct the costs of … driving a car between your home and your main or regular place of work. These costs are personal commuting expenses." Matkan pituus ei muuta tätä, eikä sekään, että teet töitä matkalla: "You can't deduct commuting expenses even if you work during the commuting trip."
Sama sääntö ulottuu korvaukseen. Publication 463, luku 6: vähennyskelvottomien kulujen korvaukset "don't meet rule (1) for accountable plans, and they are treated as paid under a nonaccountable plan." Kun nämä kaksi sääntöä luetaan yhdessä, työmatkastasi maksettu mailikorvaus on palkkaa.
Ajo kahden työpaikan välillä saman päivän aikana ei ole työmatka. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other." Työmatkasäännön poikkeuksista, kuten tilapäisestä työpaikasta, on oma artikkelinsa: työmatkamailit USA:ssa.
Voivatko työntekijät vähentää mailit vuonna 2026?
Useimmat eivät. Notice 2026-10 § 3 sanoo, että OBBBA:n § 70110 teki epäämisestä pysyvän: "Thus, the business standard mileage rate provided in this notice cannot be used to claim an itemized deduction for unreimbursed employee travel expenses, except for certain educator expenses as described later."
Keskeytys on IRC § 67(h), ja siitä on viisi poikkeusta:
- reserviläiset
- palkkioperusteiset osavaltion ja paikallishallinnon luottamushenkilöt
- tietyt esiintyvät taiteilijat
- kelpoisuusehdot täyttävät opettajat tietyistä kuluista dollarirajaan asti — tai vuonna 2026 vaihtoehtoisesti uutena § 67(b)(13):n mukaisena itemized deduction -vähennyksenä
- vammaan liittyvät työkulut, jotka päätyvät Schedule A:lle itemized deduction -vähennyksenä
Kolme ensimmäistä ja opettajat rajaan asti vähentävät Form 1040:n Schedule 1:llä eivätkä itemized deduction -vähennyksenä.
Näiden ulkopuolella korvaamaton työajon maili on jonkin arvoinen vain kulukorvausvaatimuksena, ja siksi accountable plan ja sen ajopäiväkirja merkitsevät työntekijälle enemmän kuin ennen vuotta 2018.
Jos autosta maksaa oma yrityksesi, säännöt ovat toiset: ks. auton käyttö omassa yrityksessä.
Mitä ajopäiväkirjasi on annettava työnantajalle
Accountable plan -järjestelyssä kirjanpito menee työnantajalle, ei IRS:lle. § 1.62-2(e)(2) pyytää "information sufficient to substantiate the amount, time, use, and business purpose of the expense." Publication 463 luettelee matkakohtaiset tiedot:
- päivämäärä
- määränpää
- työajon mailit
- ajon työperuste
Merkintää ei tarvitse tehdä samana päivänä. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", ja kohdan (c)(2)(ii)(A) mukaan viikoittain pidetty ajopäiväkirja katsotaan tehdyksi ajon hetkellä tai sen lähellä. Säännöt kokonaisuudessaan ovat artikkelissa mitä IRS tarkoittaa riittävällä kirjanpidolla.
Kun työnantajallasi on selvityksesi ja se on maksanut korvauksen, sinun "generally don't have to keep copies" (Publication 463), ja 26 CFR § 1.274-5T(e) siirtää velvollisuuden työnantajalle. Poikkeuksia ovat nonaccountable plan, maksettua suuremman määrän vaatiminen ja yli 10 %:n omistus työnantajasta.
Paperi, taulukko ja sovellus voivat kaikki tuottaa tämän kirjanpidon; neljä tapaa pitää ajopäiväkirjaa vertailee niitä.
Miten DriveHub helpottaa tätä
Kulukorvausvaatimuksen vaikein osa ei ole laskutoimitus. Se on ajo, jota kukaan ei kirjannut.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Se säilyttää päivämäärän, lähtö- ja päätepisteen sekä matkan pituuden. Jälkikäteen merkitset jokaisen matkan joko Työ tai Yksityinen ja lisäät ajon syyn omin sanoin.
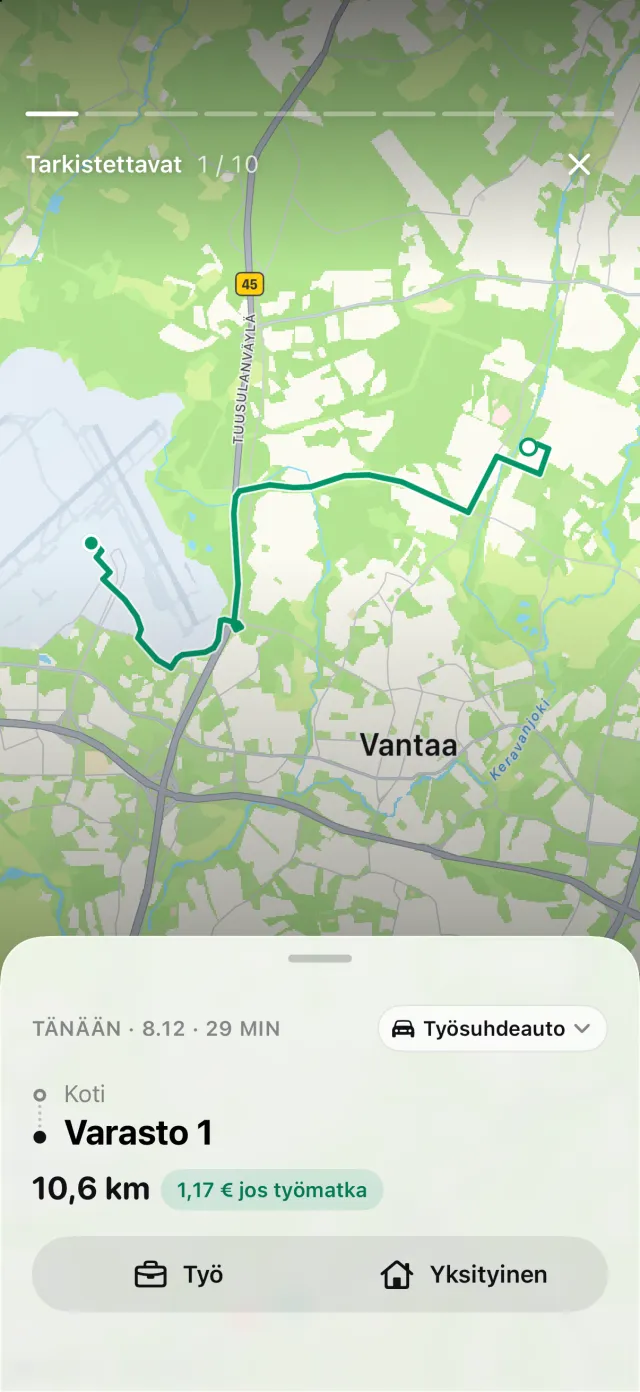
Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Puuttuvat matkat näkyy Matkat-välilehdellä, ja Palauta rakentaa reitin uudelleen. Näin jäänyt matka ehditään huomata ennen kuin korvausvaatimuksesi lähtee.
Jokainen matka hinnoitellaan sen päivänä voimassa olleella IRS:n luvulla, joten vuoden 2026 raportti käyttää 72,5 senttiä ennen 1. heinäkuuta ja 76 senttiä 1. heinäkuuta alkaen. DriveHub Prolla raportti viedään PDF:nä työnantajasi kulukorvausprosessiin tai Excelinä tai CSV:nä kirjanpitäjälle.
DriveHub on App Storessa iPhonelle. Sen noudattamat Yhdysvaltain säännöt ovat Yhdysvaltain sivulla, ja automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä IRS:n julkaisut, säädökset ja osavaltioiden lait sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa ne. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy työnantajasi palkanlaskennasta tai veroasiantuntijaltasi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Yhdysvallat: ajopäiväkirjan vaatimukset.