 DriveHub
Guida per Paese · Stati Uniti · 8 min
L’auto propria per lavoro negli Stati Uniti: il rimborso è esente da imposta?
Hai iniziato un lavoro e per farlo guidi la tua auto. Se il datore di lavoro ti debba un rimborso delle miglia dipende soprattutto dal tuo Stato. Se sia tassato dipende da come viene pagato. E la deduzione del dipendente, per la maggior parte delle persone, non c’è più.

La risposta breve
- Il datore di lavoro deve pagare? La legge fiscale federale non lo impone. Il diritto federale del lavoro interviene solo quando il costo intacca il salario minimo o gli straordinari. Otto Stati hanno regole proprie, di forza diversa.
- Il rimborso è tassato? Non con un accountable plan: dichiari le miglia e restituisci ciò che non hai usato. Fino alla tariffa IRS non compare come salario nel tuo W-2.
- Qual è la tariffa? Per il 2026, 72,5 centesimi a miglio fino al 30 giugno e 76 centesimi dal 1° luglio. Se ti pagano di più a miglio, la parte oltre la tariffa è tassata.
- E un forfait fisso per l’auto? Se non devi renderne conto, è salario.
- Il tragitto casa-lavoro è coperto? No. È guida personale e, letto con la regola dell’IRS sulle spese non deducibili, un pagamento per esso è salario.
- Posso dedurre le miglia non rimborsate? Per la maggior parte dei dipendenti no — per sempre. Cinque categorie fanno eccezione.
Il datore di lavoro deve pagarti le miglia?
L’IRS fissa la tariffa e le regole di documentazione. Se il datore di lavoro debba pagare è soprattutto materia di diritto statale, e otto Stati hanno regole in merito.
Cinque Stati obbligano il datore di lavoro a coprire ciò che il lavoro ti costa:
- California, Lab. Code § 2802(a)
- Illinois, 820 ILCS 115/9.5(a)
- Montana, MCA 39-2-701
- North Dakota, NDCC 34-02-01
- South Dakota, SDCL 60-2-1
L’obbligo del North Dakota esclude "any other equipment that is also used by the employee outside the scope of employment", e un datore di lavoro può sostenere che questo comprenda la tua auto.
Il Massachusetts ha una regola più stretta sugli spostamenti, 454 CMR 27.04(4). Se di solito lavori in una sede fissa e vieni mandato altrove, ti spettano i costi di trasporto del tragitto che eccede il tuo normale percorso casa-lavoro ((b)). Gli spostamenti tra luoghi durante la giornata di lavoro si rimborsano per intero ((d)).
Il New Hampshire (RSA 275:57, I) e l’Iowa (§ 91A.3(6)) sono più deboli. Danno al datore di lavoro 30 giorni per pagare una spesa che ha chiesto o autorizzato: una scadenza per pagare, non un obbligo di autorizzare. La regola del New Hampshire esclude anche le "expenses normally borne by the employee as a precondition of employment".
Nessuno degli otto fissa una tariffa. In Gattuso v. Harte-Hanks Shoppers, Inc. (2007) 42 Cal.4th 554 la corte suprema della California ha preso atto che entrambe le parti concordavano sul fatto che la section 2802 "permits use of the IRS mileage rate", e ha stabilito che dove l’importo pagato "is less than the actual expenses … the employer must make up the difference".
In ogni Stato c’è poi un minimo federale. Il 29 CFR 531.35 vuole che il salario ti arrivi "free and clear". Una spesa imposta dal datore di lavoro è una violazione "in any workweek when the cost … cuts into the minimum or overtime wages". Un’auto che il datore di lavoro ti chiede di usare è una spesa di quel tipo, e il registro delle miglia è il modo in cui la si misura.
Quando il rimborso chilometrico è esente da imposta?
La strada esente è un accountable plan. L’IRC § 62(c) e il 26 CFR § 1.62-2 gli pongono tre requisiti. La Publication 463, capitolo 6, li formula dal punto di vista del dipendente:
- Nesso con il lavoro. "You must have paid or incurred deductible expenses while performing services as an employee of your employer."
- Documentazione. "You must adequately account to your employer for these expenses within a reasonable period of time."
- Restituzione dell’eccedenza. "You must return any excess reimbursement or allowance within a reasonable period of time."
Con un’indennità a miglio l’IRS considera provato l’importo fino alla sua tariffa. Devi comunque dimostrare "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Se li soddisfi tutti e tre, i pagamenti "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
Che cosa sia «un periodo ragionevole» dipende dai fatti. Un porto sicuro, il fixed date method del § 1.62-2(g)(2), accetta miglia dichiarate entro 60 giorni dal viaggio ed eccedenze restituite entro 120 giorni.
I soldi che tieni senza renderne conto diventano salario
Se non restituisci in tempo un’eccedenza, resta esente solo la parte che hai provato. Il resto "[is] treated as paid under a nonaccountable plan" (§ 1.62-2(c)(2)(ii)). La Publication 15 dice che diventa imponibile "for the first payroll period following the end of the reasonable period of time."
Esempio. Il datore di lavoro ti anticipa 500 $ per ottobre 2026. Dichiari 500 miglia di lavoro, tutte dopo il 1° luglio, quindi la tariffa è di 76 centesimi.
- Provato: 500 × 0,76 $ = 380 $, esente.
- Eccedenza: 500 $ − 380 $ = 120 $.
- Restituisci i 120 $ entro 120 giorni e non si tassa nulla. Se li tieni, i 120 $ sono salario nel tuo W-2.
Pagato alla tariffa IRS, sotto o sopra
Alla tariffa o sotto, Publication 463: "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2." Pagato 76 centesimi per 400 miglia a settembre 2026, ricevi 400 × 0,76 $ = 304 $, nulla dei quali è reddito.
Sotto la tariffa: la differenza non è una deduzione. Rev. Proc. 2019-46 § 7.06: "the employee may not claim an itemized deduction for the amount by which the business transportation expenses exceed the amount that is deemed substantiated." In California e negli altri Stati con una regola di indennizzo può invece essere un credito verso il datore di lavoro.
Sopra la tariffa: l’IRS considera provato "the lesser of the amount paid under the mileage allowance or the business standard mileage rate multiplied by the number of substantiated business miles" (§ 7.01(1)). La parte fino alla tariffa va nel box 12 con il codice L e non è tassata; il resto è salario nel box 1. L’extra lo tieni; restituisci solo l’indennità per le miglia che non hai dichiarato.
Esempio, due metà del 2026. Il datore di lavoro paga 80 centesimi a miglio.
| Maggio (72,5 ¢) | Agosto (76 ¢) | |
|---|---|---|
| Miglia di lavoro | 600 | 1000 |
| Pagato a 80 ¢ | 600 × 0,80 $ = 480,00 $ | 1000 × 0,80 $ = 800,00 $ |
| Fino alla tariffa IRS — box 12, codice L | 600 × 0,725 $ = 435,00 $ | 1000 × 0,76 $ = 760,00 $ |
| Oltre la tariffa — box 1, salario | 480,00 $ − 435,00 $ = 45,00 $ | 800,00 $ − 760,00 $ = 40,00 $ |
Per i due mesi insieme: 1195 $ nel box 12 e 85 $ nel box 1.
Se il datore di lavoro ha messo per errore nel box 1 somme di un accountable plan, la Publication 463 dice di "ask your employer for a corrected Form W-2."
Un forfait fisso per l’auto è salario
Un importo mensile fisso senza un resoconto delle miglia non supera la prova dell’accountable plan. IRC § 62(c): un accordo "in no event" è un accordo di rimborso se "does not require the employee to substantiate the expenses." Pagare la stessa cifra che tu guidi o no fa mancare anche il nesso con il lavoro (§ 1.62-2(d)(3)(i)).
L’intera indennità diventa allora nonaccountable, e somme del genere "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Non puoi rimediare da parte tua. Un dipendente "cannot compel the payor to treat the payments as paid under an accountable plan by voluntarily substantiating the expenses and returning any excess to the payor" (§ 1.62-2(c)(3)(i)). La Publication 463 aggiunge che un accordo che ti rimborsa "by reducing the amount reported as your wages, salary, or other pay will be treated as a nonaccountable plan."
Il tragitto casa-lavoro non è un miglio di lavoro
Publication 463, capitolo 4: "You can't deduct the costs of … driving a car between your home and your main or regular place of work. These costs are personal commuting expenses." La distanza non cambia nulla, e nemmeno lavorare durante il tragitto: "You can't deduct commuting expenses even if you work during the commuting trip."
La stessa regola raggiunge il rimborso. Publication 463, capitolo 6: i rimborsi di spese non deducibili "don't meet rule (1) for accountable plans, and they are treated as paid under a nonaccountable plan." Lette insieme le due regole, un pagamento a miglio per il tragitto casa-lavoro è salario.
Guidare tra due luoghi di lavoro nello stesso giorno non è pendolarismo. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other." Le eccezioni alla regola del pendolarismo, come un luogo di lavoro temporaneo, hanno un articolo a parte: le miglia da pendolare negli Stati Uniti.
I dipendenti possono dedurre le miglia nel 2026?
Per la maggior parte dei dipendenti no. La Notice 2026-10 § 3 dice che il § 70110 dell’OBBBA ha reso permanente l’esclusione: "Thus, the business standard mileage rate provided in this notice cannot be used to claim an itemized deduction for unreimbursed employee travel expenses, except for certain educator expenses as described later."
La sospensione sta nell’IRC § 67(h), e ha cinque eccezioni:
- i riservisti
- i funzionari statali e locali retribuiti a compenso
- alcuni artisti dello spettacolo
- gli insegnanti che ne hanno titolo, per determinate spese fino a un tetto in dollari — oppure, per il 2026, in alternativa come la nuova itemized deduction del § 67(b)(13)
- le spese di lavoro legate a una disabilità, che arrivano allo Schedule A come itemized deduction
Le prime tre categorie, e gli insegnanti entro il tetto, deducono nello Schedule 1 del Form 1040 anziché come itemized deduction.
Fuori da questi casi, un miglio di lavoro non rimborsato vale qualcosa solo come richiesta di rimborso, ed è per questo che l’accountable plan e il suo registro contano per i dipendenti più che prima del 2018.
Se a pagare l’auto è la tua stessa attività, le regole sono diverse: vedi usare un’auto per la propria attività.
Che cosa deve dare il tuo registro al datore di lavoro
Con un accountable plan la documentazione va al datore di lavoro, non all’IRS. Il § 1.62-2(e)(2) chiede "information sufficient to substantiate the amount, time, use, and business purpose of the expense." La Publication 463 elenca gli elementi per viaggio:
- la data
- la destinazione
- le miglia di lavoro
- lo scopo di lavoro
Non va scritto in giornata. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", e in base al (c)(2)(ii)(A) un registro settimanale conta come tenuto a ridosso dei fatti. Le regole complete sono in che cosa intende l’IRS per adequate records.
Una volta che il datore di lavoro ha la tua documentazione e ti ha rimborsato, "generally don't have to keep copies" (Publication 463), e il 26 CFR § 1.274-5T(e) sposta l’obbligo sul datore di lavoro. Tra le eccezioni ci sono un nonaccountable plan, la richiesta di più di quanto ti è stato pagato e il possesso di più del 10 % del datore di lavoro.
Carta, foglio di calcolo e app possono tutti produrre questa documentazione; quattro modi di tenere un registro chilometrico li mette a confronto.
Come DriveHub semplifica tutto questo
La parte difficile di una nota spese non è il calcolo. È il viaggio che nessuno ha annotato.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Conserva la data, l’inizio e la fine, e la distanza. Dopo segni ogni viaggio come Lavoro o Personale e aggiungi lo scopo con parole tue.
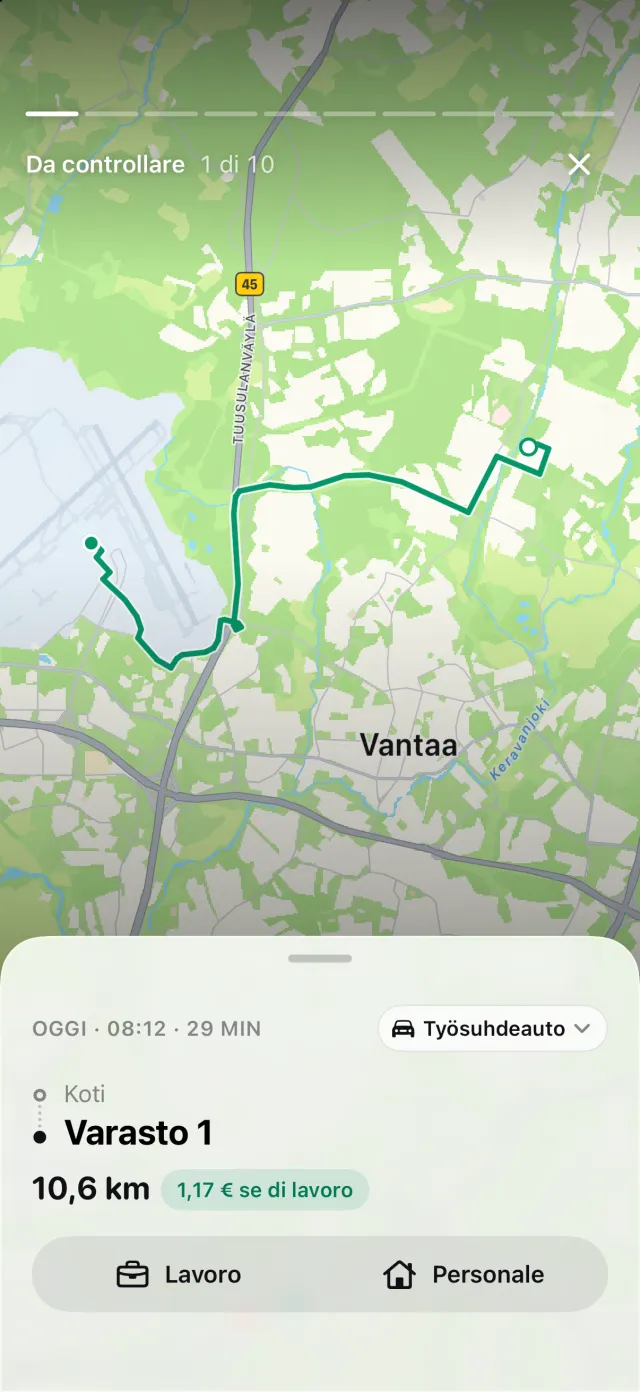
Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, nella scheda Viaggi compare Viaggi mancati, e Recupera ricostruisce il percorso. Così un viaggio perso si recupera prima che la richiesta parta.
Ogni viaggio è valorizzato alla tariffa IRS in vigore nel suo giorno, quindi un report del 2026 usa 72,5 centesimi prima del 1° luglio e 76 centesimi dal 1° luglio. Con DriveHub Pro il report si esporta in PDF per la procedura delle note spese del datore di lavoro, o in Excel o CSV per un commercialista.
DriveHub è sull’App Store per iPhone. Le regole statunitensi che segue sono nella pagina degli Stati Uniti, e configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina riporta ciò che dicono le pubblicazioni dell’IRS, i regolamenti e le leggi statali, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi all’ufficio paghe del tuo datore di lavoro o al tuo tax preparer — e porta il registro.
La regola completa, con le norme da cui deriva: Stati Uniti: requisiti del registro chilometri.