 DriveHub
Guide pays · États-Unis · 8 min
Utiliser sa propre voiture pour le travail aux États-Unis : le remboursement est-il imposable ?
Vous avez commencé un emploi et vous utilisez votre propre voiture pour ce travail. Que votre employeur vous doive un remboursement kilométrique dépend surtout de votre État. Qu'il soit imposé dépend de la façon dont il est versé. Et la déduction du salarié a disparu pour la plupart des gens.

La réponse courte
- Mon employeur est-il obligé de payer ? Le droit fiscal fédéral ne l'exige pas. Le droit fédéral du salaire n'intervient que lorsque le coût entame votre salaire minimum ou vos heures supplémentaires. Huit États ont leurs propres règles, de force inégale.
- Le remboursement est-il imposé ? Pas dans le cadre d'un accountable plan : vous déclarez les miles et rendez ce que vous n'avez pas utilisé. Au barème de l'IRS ou en dessous, il ne figure pas comme salaire sur votre W-2.
- Quel est le barème ? Pour 2026, 72,5 cents par mile jusqu'au 30 juin et 76 cents à partir du 1er juillet. Payée au mile au-dessus de ce montant, la part qui le dépasse est imposée.
- Et un forfait voiture fixe ? Si vous n'avez pas à en justifier l'emploi, c'est un salaire.
- Le trajet domicile-travail est-il couvert ? Non. C'est un déplacement personnel et, lu avec la règle de l'IRS sur les dépenses non déductibles, un paiement pour ce trajet est un salaire.
- Puis-je déduire les miles non remboursés ? Pour la plupart des salariés, non — et définitivement. Cinq catégories font exception.
Votre employeur doit-il payer vos miles ?
L'IRS fixe le barème et les règles de justification. Que votre employeur soit tenu de payer quoi que ce soit relève surtout du droit de l'État, et huit États ont des règles en la matière.
Cinq États imposent à l'employeur de prendre en charge ce que l'emploi vous coûte :
- la Californie, Lab. Code § 2802(a)
- l'Illinois, 820 ILCS 115/9.5(a)
- le Montana, MCA 39-2-701
- le Dakota du Nord, NDCC 34-02-01
- le Dakota du Sud, SDCL 60-2-1
L'obligation du Dakota du Nord exclut "any other equipment that is also used by the employee outside the scope of employment", ce qui, selon un employeur, peut couvrir votre propre voiture.
Le Massachusetts a une règle de déplacement plus étroite, 454 CMR 27.04(4). Si vous travaillez normalement sur un site fixe et êtes envoyé ailleurs, vous percevez les frais de transport du trajet qui excède votre trajet domicile-travail habituel ((b)). Les déplacements d'un lieu à un autre au cours de la journée de travail sont remboursés intégralement ((d)).
Le New Hampshire (RSA 275:57, I) et l'Iowa (§ 91A.3(6)) sont plus faibles. Ils laissent à l'employeur 30 jours pour payer une dépense qu'il a demandée ou autorisée : une échéance de paiement, pas une obligation d'autoriser. La règle du New Hampshire écarte en outre les "expenses normally borne by the employee as a precondition of employment".
Aucun des huit ne fixe de barème. Dans Gattuso v. Harte-Hanks Shoppers, Inc. (2007) 42 Cal.4th 554, la cour suprême de Californie a relevé que les deux parties s'accordaient à dire que la section 2802 "permits use of the IRS mileage rate", et a jugé que lorsque le montant versé "is less than the actual expenses … the employer must make up the difference".
Dans tous les États existe en outre un plancher fédéral. Le 29 CFR 531.35 exige que le salaire vous parvienne "free and clear". Une dépense imposée par l'employeur constitue une infraction "in any workweek when the cost … cuts into the minimum or overtime wages". Une voiture que l'employeur vous demande d'utiliser est une dépense de cette nature, et c'est le relevé kilométrique qui permet de la mesurer.
Quand le remboursement kilométrique est-il non imposable ?
La voie non imposable est l'accountable plan, le régime de remboursement sur justificatifs. L'IRC § 62(c) et le 26 CFR § 1.62-2 lui fixent trois conditions. La Publication 463, chapitre 6, les formule du point de vue du salarié :
- Lien avec l'activité. "You must have paid or incurred deductible expenses while performing services as an employee of your employer."
- Justification. "You must adequately account to your employer for these expenses within a reasonable period of time."
- Restitution de l'excédent. "You must return any excess reimbursement or allowance within a reasonable period of time."
Pour une indemnité au mile, l'IRS tient le montant pour justifié jusqu'à hauteur du barème de l'IRS. Vous devez tout de même établir "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Si les trois conditions sont remplies, les sommes versées "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
Le « délai raisonnable » dépend des faits. Une règle refuge, la fixed date method du § 1.62-2(g)(2), admet des miles déclarés dans les 60 jours suivant le trajet et un excédent restitué dans les 120 jours.
L'argent conservé sans justification devient un salaire
Si vous ne restituez pas un excédent à temps, seule la part justifiée reste non imposable. Le reste "[is] treated as paid under a nonaccountable plan" (§ 1.62-2(c)(2)(ii)). La Publication 15 indique qu'il devient imposable "for the first payroll period following the end of the reasonable period of time."
Exemple chiffré. Votre employeur vous avance 500 $ pour octobre 2026. Vous déclarez 500 miles professionnels, tous après le 1er juillet : le barème est donc de 76 cents.
- Justifié : 500 × 0,76 $ = 380 $, non imposable.
- Excédent : 500 $ − 380 $ = 120 $.
- Restituez les 120 $ dans les 120 jours, et rien n'est imposé. Conservez-les, et les 120 $ sont un salaire sur votre W-2.
Payé au barème de l'IRS, en dessous ou au-dessus
Au barème ou en dessous, Publication 463 : "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2." Payé 76 cents pour 400 miles en septembre 2026, vous recevez 400 × 0,76 $ = 304 $, dont rien n'est un revenu.
En dessous du barème : le manque à gagner n'est pas une déduction. Rev. Proc. 2019-46 § 7.06 : "the employee may not claim an itemized deduction for the amount by which the business transportation expenses exceed the amount that is deemed substantiated." En Californie et dans les autres États dotés d'une règle d'indemnisation, il peut en revanche constituer une créance sur votre employeur.
Au-dessus du barème : l'IRS tient pour justifié "the lesser of the amount paid under the mileage allowance or the business standard mileage rate multiplied by the number of substantiated business miles" (§ 7.01(1)). La part qui va jusqu'au barème figure en case 12 avec le code L et n'est pas imposée ; le reste est un salaire en case 1. Vous gardez le surplus ; vous ne restituez que l'indemnité correspondant aux miles que vous n'avez pas déclarés.
Exemple chiffré, sur les deux moitiés de 2026. Votre employeur paie 80 cents par mile.
| Mai (72,5 ¢) | Août (76 ¢) | |
|---|---|---|
| Miles professionnels | 600 | 1 000 |
| Payé à 80 ¢ | 600 × 0,80 $ = 480,00 $ | 1 000 × 0,80 $ = 800,00 $ |
| Jusqu'au barème de l'IRS — case 12, code L | 600 × 0,725 $ = 435,00 $ | 1 000 × 0,76 $ = 760,00 $ |
| Au-dessus du barème — case 1, salaire | 480,00 $ − 435,00 $ = 45,00 $ | 800,00 $ − 760,00 $ = 40,00 $ |
Pour les deux mois réunis : 1 195 $ en case 12 et 85 $ en case 1.
Si votre employeur a porté par erreur en case 1 des sommes relevant de l'accountable plan, la Publication 463 vous dit de "ask your employer for a corrected Form W-2."
Un forfait voiture est un salaire
Un montant mensuel fixe sans relevé kilométrique ne satisfait pas au critère de l'accountable plan. IRC § 62(c) : un dispositif n'est "in no event" un dispositif de remboursement s'il "does not require the employee to substantiate the expenses." Verser le même montant que vous rouliez ou non ne satisfait pas non plus à la condition de lien avec l'activité (§ 1.62-2(d)(3)(i)).
L'ensemble du forfait relève alors du nonaccountable plan, et ces sommes "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Vous ne pouvez pas y remédier de votre côté. Un salarié "cannot compel the payor to treat the payments as paid under an accountable plan by voluntarily substantiating the expenses and returning any excess to the payor" (§ 1.62-2(c)(3)(i)). La Publication 463 ajoute qu'un dispositif qui vous rembourse "by reducing the amount reported as your wages, salary, or other pay will be treated as a nonaccountable plan."
Le trajet domicile-travail n'est pas un mile professionnel
Publication 463, chapitre 4 : "You can't deduct the costs of … driving a car between your home and your main or regular place of work. These costs are personal commuting expenses." La distance n'y change rien, pas plus que le fait de travailler en route : "You can't deduct commuting expenses even if you work during the commuting trip."
La même règle atteint le remboursement. Publication 463, chapitre 6 : les remboursements de dépenses non déductibles "don't meet rule (1) for accountable plans, and they are treated as paid under a nonaccountable plan." Lues ensemble, ces deux règles font d'un paiement au mile pour votre trajet domicile-travail un salaire.
Rouler entre deux lieux de travail dans la même journée n'est pas un trajet domicile-travail. Publication 463 : "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other." Les exceptions à la règle du trajet domicile-travail, comme un lieu de travail temporaire, font l'objet de leur propre article : les miles domicile-travail aux États-Unis.
Les salariés peuvent-ils déduire leurs miles en 2026 ?
Pour la plupart des salariés, non. Le Notice 2026-10 § 3 indique que le § 70110 de l'OBBBA a rendu la suppression permanente : "Thus, the business standard mileage rate provided in this notice cannot be used to claim an itemized deduction for unreimbursed employee travel expenses, except for certain educator expenses as described later."
Cette suspension est celle de l'IRC § 67(h), assortie de cinq exceptions :
- les réservistes
- les agents publics d'État et locaux rémunérés à l'acte (fee-basis)
- certains artistes du spectacle
- les enseignants éligibles, pour certaines dépenses dans la limite d'un plafond en dollars — ou, pour 2026, au titre de la nouvelle itemized deduction du § 67(b)(13)
- les frais professionnels liés à un handicap, qui vont sur le Schedule A en itemized deduction
Les trois premières catégories, et les enseignants dans la limite du plafond, déduisent sur le Schedule 1 du Form 1040 plutôt qu'en itemized deduction.
En dehors de ces cas, un mile professionnel non remboursé ne vaut quelque chose que comme demande de remboursement — raison pour laquelle l'accountable plan et son relevé comptent davantage pour les salariés qu'avant 2018.
Si c'est votre propre entreprise qui paie la voiture, les règles sont différentes : voir utiliser une voiture pour sa propre activité.
Ce que votre relevé doit fournir à votre employeur
Dans un accountable plan, le relevé va à votre employeur, pas à l'IRS. Le § 1.62-2(e)(2) demande "information sufficient to substantiate the amount, time, use, and business purpose of the expense." La Publication 463 énumère les éléments par trajet :
- la date
- la destination
- les miles professionnels
- l'objet professionnel
Il n'a pas à être rempli le jour même. 26 CFR § 1.274-5T(c)(1) : "A contemporaneous log is not required", et selon le (c)(2)(ii)(A) un relevé hebdomadaire est réputé établi au moment de l'usage ou peu après. Les règles complètes sont dans ce que l'IRS entend par adequate records.
Une fois que votre employeur a vos justificatifs et vous a remboursé, vous "generally don't have to keep copies" (Publication 463), et le 26 CFR § 1.274-5T(e) transfère l'obligation à l'employeur. Parmi les exceptions : un nonaccountable plan, le fait de réclamer plus que ce qui vous a été versé, et la détention de plus de 10 % de votre employeur.
Papier, tableur et app peuvent tous produire ce relevé ; quatre façons de tenir un relevé kilométrique les compare.
Comment DriveHub vous facilite la tâche
Le plus difficile dans une note de frais n'est pas le calcul. C'est le trajet que personne n'a noté.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Il conserve la date, le départ et l'arrivée, et la distance. Vous classez ensuite chaque trajet en Professionnel ou Privé, et ajoutez l'objet dans vos propres mots.
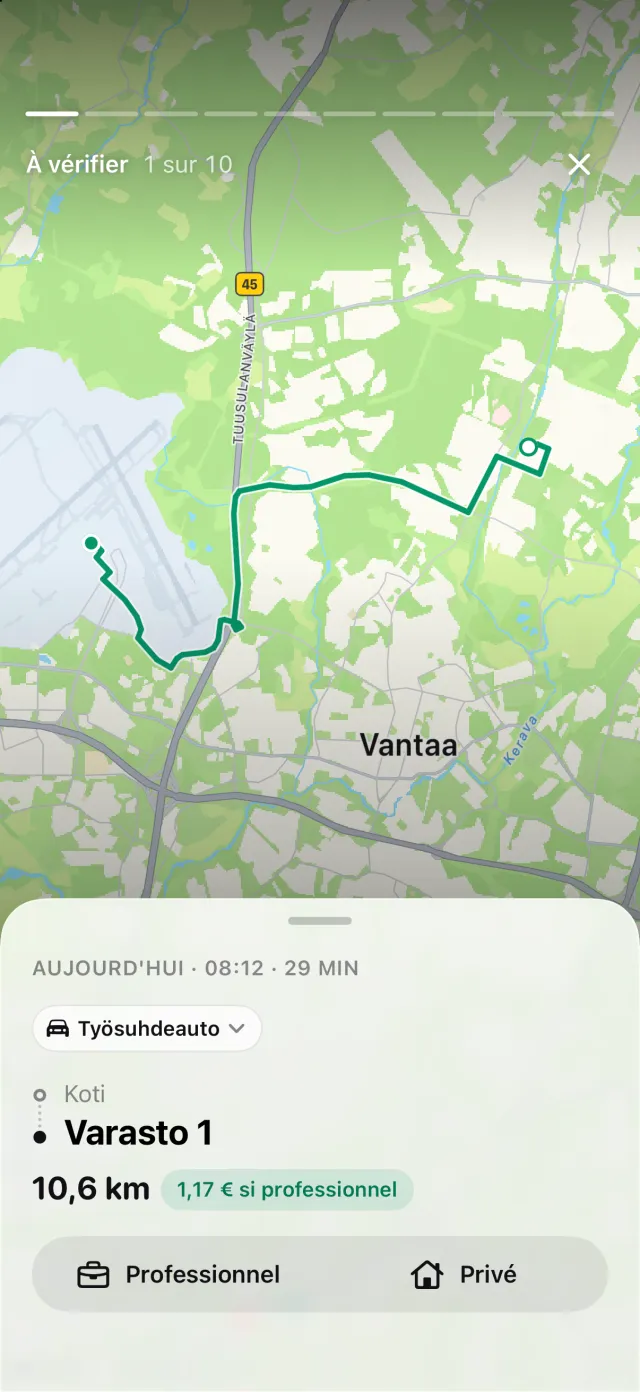
Si votre iPhone a enregistré une conduite sans trajet correspondant, Trajets manqués apparaît dans l'onglet Trajets, et Récupérer reconstitue l'itinéraire. Un trajet manqué peut ainsi être rattrapé avant que votre demande ne parte.
Chaque trajet est valorisé au barème de l'IRS en vigueur à sa date : un rapport 2026 applique donc 72,5 cents avant le 1er juillet et 76 cents à partir du 1er juillet. Avec DriveHub Pro, le rapport s'exporte en PDF pour la procédure de notes de frais de votre employeur, ou en Excel ou CSV pour un comptable.
DriveHub est sur l'App Store pour iPhone. Les règles américaines qu'il applique figurent sur la page États-Unis, et configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent les publications de l'IRS, les règlements et les lois des États, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez le service paie de votre employeur ou votre préparateur fiscal — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : États-Unis : exigences du journal kilométrique.