 DriveHub
Riigijuhend · Ameerika Ühendriigid · 8 min
Oma autoga tööl USA-s: kas kulude hüvitis on maksuvaba?
Alustasid uuel töökohal ja sõidad tööasjus oma autoga. Kas tööandja peab sulle miilid hüvitama, sõltub peamiselt osariigist. Kas hüvitist maksustatakse, sõltub sellest, kuidas seda makstakse. Ja töötaja mahaarvamine on enamiku jaoks kadunud.

Lühike vastus
- Kas tööandja peab maksma? Föderaalne maksuseadus seda ei nõua. Föderaalne palgaseadus sekkub ainult siis, kui kulu sööb ära osa sinu miinimumpalgast või ületunnitasust. Kaheksal osariigil on oma reeglid, eri tugevusega.
- Kas hüvitist maksustatakse? Mitte accountable plan'i ehk aruandekohustusega hüvitiskorra alusel: sa annad miilidest aru ja tagastad selle, mida ei kasutanud. IRS-i määra ulatuses või sellest madalamalt ei ole see sinu W-2-l palgana.
- Mis on määr? 2026. aastal 72,5 senti miili kohta kuni 30. juunini ja 76 senti alates 1. juulist. Kui miili eest makstakse rohkem, maksustatakse määra ületav osa.
- Aga kindlasummaline autotoetus? Kui sa ei pea selle kohta aru andma, on see palk.
- Kas tööle sõit on kaetud? Ei. See on isiklik sõit, ja koos IRS-i reegliga mitte mahaarvatavate kulude kohta loetuna on selle eest makstud summa palk.
- Kas saan hüvitamata miilid maha arvata? Enamik töötajaid ei saa — ja see on nüüd alaline. Erandiks on viis rühma.
Kas tööandja peab su miilid kinni maksma?
IRS paneb paika määra ja arvestuse reeglid. Kas tööandja üldse peab maksma, on peamiselt osariigi seaduse küsimus, ja kaheksal osariigil on selle kohta reeglid.
Viis osariiki nõuavad, et tööandja kataks selle, mida töö sulle maksma läheb:
- California, Lab. Code § 2802(a)
- Illinois, 820 ILCS 115/9.5(a)
- Montana, MCA 39-2-701
- Põhja-Dakota, NDCC 34-02-01
- Lõuna-Dakota, SDCL 60-2-1
Põhja-Dakota kohustus ei hõlma "any other equipment that is also used by the employee outside the scope of employment", ja tööandja võib väita, et sinna alla käib ka sinu oma auto.
Massachusettsi sõidureegel on kitsam, 454 CMR 27.04(4). Kui töötad tavaliselt kindlas kohas ja sind saadetakse mujale, saad transpordikulud selle osa eest, mis ületab su tavalise tööle sõidu ((b)). Sõit kohtade vahel tööpäeva jooksul hüvitatakse täies ulatuses ((d)).
New Hampshire (RSA 275:57, I) ja Iowa (§ 91A.3(6)) on nõrgemad. Need annavad tööandjale 30 päeva, et maksta kulu eest, mida ta palus või mille ta heaks kiitis: see on maksmise tähtaeg, mitte kohustus kulu heaks kiita. New Hampshire'i reegel jätab välja ka "expenses normally borne by the employee as a precondition of employment".
Ükski neist kaheksast ei kirjuta määra ette. Kaasuses Gattuso v. Harte-Hanks Shoppers, Inc. (2007) 42 Cal.4th 554 märkis California ülemkohus, et mõlemad pooled olid nõus, et section 2802 "permits use of the IRS mileage rate", ja leidis, et kui makstud summa "is less than the actual expenses … the employer must make up the difference".
Igas osariigis kehtib lisaks föderaalne alampiir. 29 CFR 531.35 nõuab, et palk jõuaks sinuni "free and clear". Tööandja nõutud kulu on rikkumine "in any workweek when the cost … cuts into the minimum or overtime wages". Auto, mida tööandja nõuab sul kasutada, on just selline kulu, ja sõidupäevik on see, millega seda mõõdetakse.
Millal on miilihüvitis maksuvaba?
Maksuvaba tee on accountable plan. IRC § 62(c) ja 26 CFR § 1.62-2 seavad sellele kolm nõuet. Publication 463 6. peatükk sõnastab need töötaja vaatenurgast:
- Seos tööga. "You must have paid or incurred deductible expenses while performing services as an employee of your employer."
- Tõendamine. "You must adequately account to your employer for these expenses within a reasonable period of time."
- Ülejäägi tagastamine. "You must return any excess reimbursement or allowance within a reasonable period of time."
Miilipõhise hüvitise puhul loeb IRS summa tõendatuks IRS-i määra ulatuses. Pead siiski näitama "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Kui kõik kolm on täidetud, siis maksed "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
„Mõistlik aeg“ sõltub asjaoludest. Üks turvaline lahendus (safe harbour), § 1.62-2(g)(2) fikseeritud kuupäeva meetod (fixed date method), aktsepteerib miile, millest on teatatud 60 päeva jooksul pärast sõitu, ja ülejääki, mis on tagastatud 120 päeva jooksul.
Raha, mille jätad endale aru andmata, muutub palgaks
Kui sa ülejääki õigel ajal ei tagasta, jääb maksuvabaks ainult see osa, mille tõendasid. Ülejäänu "[is] treated as paid under a nonaccountable plan" (§ 1.62-2(c)(2)(ii)). Publication 15 ütleb, et see muutub maksustatavaks "for the first payroll period following the end of the reasonable period of time."
Näide. Tööandja maksab sulle oktoobriks 2026 ettemaksuna 500 $. Sa teatad 500 tööalasest miilist, kõik pärast 1. juulit, nii et määr on 76 senti.
- Tõendatud: 500 × 0,76 $ = 380 $, maksuvaba.
- Ülejääk: 500 $ − 380 $ = 120 $.
- Tagasta 120 $ 120 päeva jooksul ja midagi ei maksustata. Jätad selle endale — ja 120 $ on sinu W-2-l palk.
Makstud IRS-i määra ulatuses, alla või üle selle
Määra ulatuses või alla selle, Publication 463: "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2." Kui sulle makstakse septembris 2026 400 miili eest 76 senti, saad 400 × 0,76 $ = 304 $, millest miski ei ole tulu.
Alla määra: puudujääk ei ole mahaarvamine. Rev. Proc. 2019-46 § 7.06: "the employee may not claim an itemized deduction for the amount by which the business transportation expenses exceed the amount that is deemed substantiated." Californias ja teistes hüvitamiskohustusega osariikides võib see hoopis olla nõue tööandja vastu.
Üle määra: IRS loeb tõendatuks "the lesser of the amount paid under the mileage allowance or the business standard mileage rate multiplied by the number of substantiated business miles" (§ 7.01(1)). Osa kuni määrani läheb lahtrisse 12 koodiga L ja seda ei maksustata; ülejäänu on palk lahtris 1. Lisasumma jääb sulle; tagastad ainult hüvitise miilide eest, millest sa ei teatanud.
Näide, 2026. aasta kaks poolt. Tööandja maksab 80 senti miili kohta.
| Mai (72,5 ¢) | August (76 ¢) | |
|---|---|---|
| Tööalased miilid | 600 | 1000 |
| Makstud 80 ¢ | 600 × 0,80 $ = 480,00 $ | 1000 × 0,80 $ = 800,00 $ |
| Kuni IRS-i määrani — lahter 12, kood L | 600 × 0,725 $ = 435,00 $ | 1000 × 0,76 $ = 760,00 $ |
| Üle määra — lahter 1, palk | 480,00 $ − 435,00 $ = 45,00 $ | 800,00 $ − 760,00 $ = 40,00 $ |
Kahe kuu peale kokku: 1195 $ lahtris 12 ja 85 $ lahtris 1.
Kui tööandja pani accountable plan'i raha ekslikult lahtrisse 1, ütleb Publication 463, et "ask your employer for a corrected Form W-2."
Kindlasummaline autotoetus on palk
Kindel kuusumma ilma miiliaruandeta ei läbi accountable plan'i testi. IRC § 62(c): kokkulepe on "in no event" hüvitamiskokkulepe, kui see "does not require the employee to substantiate the expenses." Sama summa maksmine olenemata sellest, kas sa sõidad või mitte, ei vasta ka tööga seotuse nõudele (§ 1.62-2(d)(3)(i)).
Kogu toetus on siis nonaccountable ehk aruandekohustuseta, ja sellised summad "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Omalt poolt sa seda parandada ei saa. Töötaja "cannot compel the payor to treat the payments as paid under an accountable plan by voluntarily substantiating the expenses and returning any excess to the payor" (§ 1.62-2(c)(3)(i)). Publication 463 lisab, et kokkulepe, mis maksab sulle tagasi "by reducing the amount reported as your wages, salary, or other pay will be treated as a nonaccountable plan."
Tööle sõit ei ole tööalane miil
Publication 463, 4. peatükk: "You can't deduct the costs of … driving a car between your home and your main or regular place of work. These costs are personal commuting expenses." Vahemaa seda ei muuda, ja ka mitte see, et teed teel tööd: "You can't deduct commuting expenses even if you work during the commuting trip."
Sama reegel ulatub hüvitiseni. Publication 463, 6. peatükk: mitte mahaarvatavate kulude hüvitised "don't meet rule (1) for accountable plans, and they are treated as paid under a nonaccountable plan." Kui loed need kaks reeglit koos, on miilipõhine makse sinu tööle sõidu eest palk.
Sõit kahe töökoha vahel ühe päeva jooksul ei ole tööle sõit. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other." Tööle sõidu reegli eranditest, näiteks ajutisest töökohast, räägib eraldi artikkel: tööle sõidu miilid USA-s.
Kas töötaja saab 2026. aastal miile maha arvata?
Enamik töötajaid ei saa. Notice 2026-10 § 3 ütleb, et OBBBA § 70110 muutis keelu alaliseks: "Thus, the business standard mileage rate provided in this notice cannot be used to claim an itemized deduction for unreimbursed employee travel expenses, except for certain educator expenses as described later."
Peatamine on sätestatud IRC § 67(h)-s, ja sellel on viis erandit:
- reservväelased
- tasupõhiselt töötavad osariigi ja kohaliku omavalitsuse ametnikud
- teatud etenduskunstnikud
- nõuetele vastavad õpetajad teatud kulude osas kuni dollaripiirini — või 2026. aastal alternatiivina uue itemiseeritud mahaarvamisena § 67(b)(13) alusel
- puudega seotud töökulud, mis jõuavad Schedule A-le itemiseeritud mahaarvamisena
Esimesed kolm ja õpetajad piirmäära ulatuses arvavad maha Form 1040 Schedule 1-l, mitte itemiseeritud mahaarvamisena.
Väljaspool neid on hüvitamata tööalasel miilil väärtus ainult hüvitisnõudena — ja seepärast on accountable plan ja selle sõidupäevik töötajatele olulisemad kui enne 2018. aastat.
Kui autot maksab sinu enda ettevõte, on reeglid teised: vaata auto oma ettevõtte jaoks.
Mida su sõidupäevik peab tööandjale andma
Accountable plan'i puhul läheb arvestus tööandjale, mitte IRS-ile. § 1.62-2(e)(2) küsib "information sufficient to substantiate the amount, time, use, and business purpose of the expense." Publication 463 loetleb iga sõidu kohta:
- kuupäeva
- sihtkoha
- tööalased miilid
- tööalase eesmärgi
Seda ei pea kirjutama samal päeval. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", ja (c)(2)(ii)(A) järgi loetakse iganädalane sõidupäevik kasutamise ajal või selle lähedal koostatuks. Täielikud reeglid on artiklis mida IRS peab silmas „adequate records“ all.
Kui tööandjal on su arvestus olemas ja ta on sulle kulud hüvitanud, siis Publication 463 järgi sa "generally don't have to keep copies", ja 26 CFR § 1.274-5T(e) paneb kohustuse tööandjale. Erandid on muu hulgas nonaccountable plan, makstust suurema summa nõudmine ja see, kui sulle kuulub üle 10% tööandja ettevõttest.
Selle arvestuse saab koostada paberil, tabelarvutuses või rakendusega; neli viisi sõidupäevikut pidada võrdleb neid.
Kuidas DriveHub seda lihtsamaks teeb
Kulunõude raske osa ei ole arvutamine. See on sõit, mida keegi kirja ei pannud.
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Ta hoiab alles kuupäeva, alguse ja lõpu ning vahemaa. Hiljem märgid iga sõidu kas Töö või Isiklik ja lisad eesmärgi oma sõnadega.
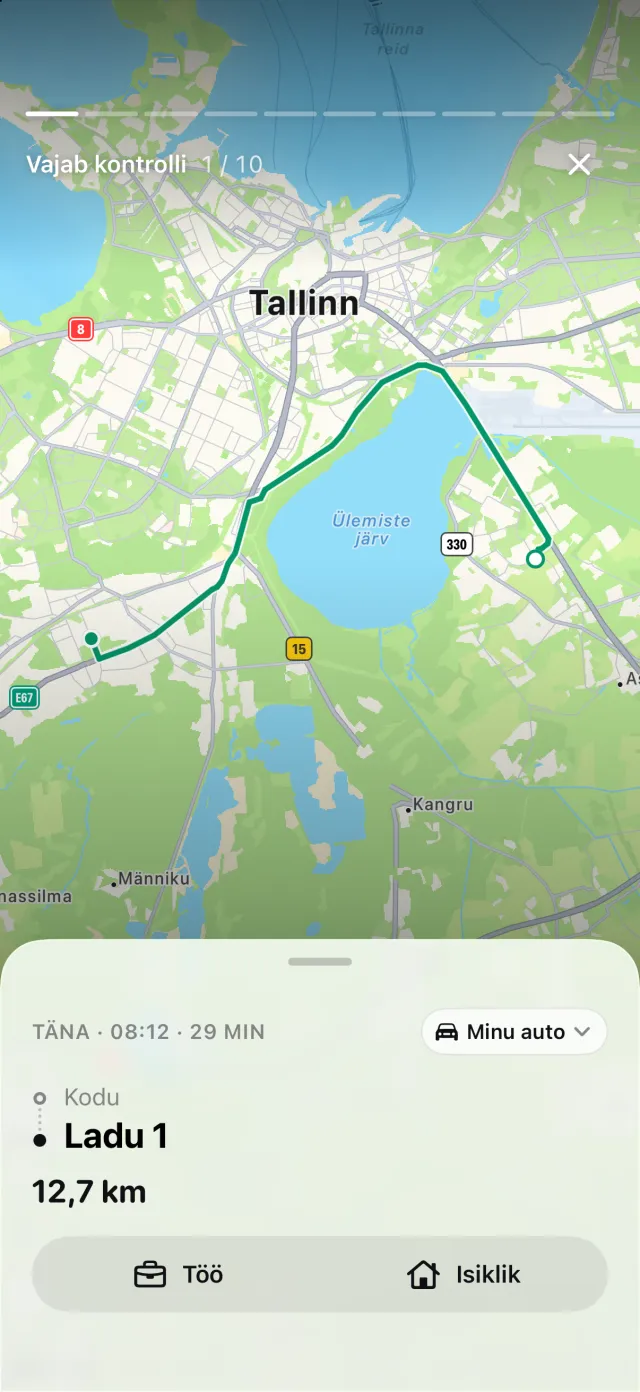
Kui sinu iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardile Sõidud Vahele jäänud sõidud, ja Taasta ehitab marsruudi uuesti üles. Nii saab vahele jäänud sõidu kinni püüda enne, kui su nõue ära läheb.
Iga sõit hinnatakse sõidu kuupäeval kehtinud IRS-i määraga, nii et 2026. aasta aruanne kasutab enne 1. juulit 72,5 senti ja alates 1. juulist 76 senti. DriveHub Proga ekspordib aruanne PDF-ina tööandja kuluprotsessi jaoks või Exceli või CSV-na raamatupidajale.
DriveHub on App Store'is iPhone'i jaoks. Ameerika Ühendriikide reeglid, mida see järgib, on USA lehel, ja automaatse salvestamise seadistamine võtab ühe korra paar minutit.
See leht annab edasi selle, mida IRS-i väljaanded, regulatsioonid ja osariikide seadused ütlevad, ja viitab neile, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma tööandja palgaarvestusest või maksudeklaratsiooni koostajalt (tax preparer) — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Ameerika Ühendriigid: sõidupäeviku nõuded.