 DriveHub
Landeguide · Estland · 7 min.
Autokompensatsioon fra dit eget OÜ: betales til juhatuse liige, ikke til omanik
Du ejer et OÜ og kører i din egen bil for det. Kan selskabet betale dig autokompensatsioon skattefrit? Ja, hvis du sidder i bestyrelsen: loven fritager betalinger til juhatuse liige, ikke til omanik som anpartshaver.

Det korte svar
Autokompensatsioon er dagligdagsordet for det, loven kalder isikliku sõiduauto kasutamise hüvitis: godtgørelse for at bruge din egen bil i arbejdet.
- Den skattefri bilgodtgørelse betales til et bestyrelsesmedlem, ikke til en ejer. TuMS § 13 lg 3 p 2 nævner "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele". En juhatuse liige i et OÜ er en af dem. At eje anparter er ikke i sig selv nok.
- I et enkeltpersons-OÜ er ejeren som regel også det eneste bestyrelsesmedlem, så du kan få den udbetalt — som bestyrelsesmedlem.
- Der kræves ingen løn eller bestyrelseshonorar ved siden af. Hverken indkomstskatteloven eller määrus nr 164 stiller den betingelse.
- Bilen må ikke være selskabets. En bil, som OÜ'et ejer eller leaser, falder i stedet ind under beskatningen af firmabil.
- Grænserne: 0,50 € pr. km og 550 € om måneden pr. betalende selskab. Hver grænse gælder for sig. Alt derover er et personalegode (erisoodustus).
- To dokumenter plus en kopi af din ret til at bruge bilen gør den skattefri: en sõidupäevik efter määrus 164 § 4 og en skriftlig beslutning efter § 3 med kopien vedlagt. Uden kørebogen er hele udbetalingen løn.
- Kvitteringer er ingen erstatning. At få betalt dine regninger for brændstof eller dæk i stedet for kilometer er i sig selv et personalegode.
Hvem der kan få den: bestyrelsen, ikke anpartshaverne
Reglen står i Tulumaksuseadus (TuMS) § 13 lg 3 p 2. Den fritager godtgørelse, der betales "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele … seoses isikliku sõiduauto kasutamisega teenistus-, töö- või ametiülesannete täitmisel". Määrus nr 164 § 1 lg 1 nævner de samme tre grupper.
TuMS § 9 lg 2 siger, hvad et ledelses- eller tilsynsorgan er: "Juhtimis- või kontrollorganiks on muu hulgas juhatus, nõukogu, …". Så et OÜ's bestyrelse (juhatus) og tilsynsråd (nõukogu) tæller med.
En anpartshaver står ikke på listen. Vedkommende kvalificerer sig kun ved at have en af de roller. Maksu- ja Tolliamet siger det direkte:
"Seega näiteks äriühingu omanikule või võlaõigusliku lepingu alusel teenust osutavale isikule viidatud määruse alusel maksuvaba hüvitist maksta ei saa."
I praksis har de fleste enkeltpersons-OÜ'er én ejer, der også er det eneste bestyrelsesmedlem. Den person kan få godtgørelsen. Pointen er egenskaben: Du får den som juhatuse liige, og alle de øvrige betingelser nedenfor gælder stadig.
Ingen løn nødvendig
Et almindeligt spørgsmål er, om et bestyrelsesmedlem også skal have løn eller bestyrelseshonorar, før selskabet kan betale bilgodtgørelse. Teksten stiller ingen sådan betingelse. Hverken TuMS § 13 lg 3 p 2 eller määrus 164 kræver det, og ingen linje i MTA's vejledning siger noget andet.
Bilen må ikke være selskabets
TuMS § 13 lg 3 p 2 definerer den private bil i andet punktum:
"Isikliku sõiduautona käsitatakse esimeses lauses nimetatud isiku kasutuses olevat sõiduautot, mis ei ole tööandja omanduses ega valduses."
Määrus 164 § 1 lg 3 siger det samme. Det har to følger.
Bilen behøver ikke at være din. Den skal være i din brug, med en brugsret du kan dokumentere. MTA: "Seega ei pea sõiduauto olema kasutaja isiklikus omanduses, kuid tuleb tõendada selle kasutusõigust. Kasutamisõigus on fikseeritud sõiduki registreerimistunnistusel." Kun køretøjer i klasse M1 og M1G tæller som sõiduauto.
Beslutningen skal have en kopi af den ret vedlagt. Efter määrus 164 § 3 lg 2 vedlægges beslutningen en kopi af det dokument, der beviser retten til at bruge bilen. Den kan udelades, når intet har ændret sig siden den seneste kopi.
En bil i OÜ'ets navn, eller leaset af OÜ'et, er ikke en privat bil efter denne regel. Den falder ind under TuMS § 48 lg 8, personalegodet for firmabil beregnet pr. kW. Hvordan de to står i forhold til hinanden, står i bil i dit OÜ's navn eller din egen bil.
Grænserne: 0,50 € pr. km, 550 € om måneden, pr. selskab
TuMS § 13 lg 3 p 2, tredje punktum:
"Ühele isikule makstava hüvitise maksuvaba piirmäär on sõitude kohta arvestuse pidamise korral 0,50 eurot kilomeetri kohta, kuid mitte rohkem kui 550 eurot kalendrikuus iga hüvitist maksva tööandja kohta."
Määrus 164 § 5 angiver ikke længere noget beløb. Den henviser kun til denne bestemmelse. MTA's håndbog (kapitel 11656, Maksuvaba hüvitise piirmäärad) læser den på fire måder, der har betydning for et OÜ.
Hver grænse gælder for sig. Selskabet kan fastsætte en lavere sats, for eksempel 20 cent. Men betaler det mere end 0,50 € pr. km, er det overskydende pr. kilometer skattepligtigt, "sõltumata sellest kui suur on hüvitise summa kokku" — uanset hvor lille månedens total er.
Det er måneden, turene blev kørt i, der tæller, ikke betalingsdatoen. MTA: "Hüvitist saab maksta töötajale ka summeeritult ehk ühes kalendrikuus kassapõhiselt rohkem kui 550 eurot, kuid on oluline, et ühe kuu kohta ei arvestataks hüvitist üle ettenähtud piirmäära."
Det overskydende er et personalegode, måned for måned. "Piirmäärasid ületav hüvitise summa loetakse erisoodustuseks." Det opgøres for hver måned for sig og angives i den måned, godtgørelsen blev udbetalt. Hjemlen er TuMS § 48 lg 4 p 5.
To selskaber, to lofter. "Füüsiline isik võib arvestuse olemasolu korral saada maksuvaba hüvitist ka mitmelt tööandjalt, seejuures rakendatakse 550 eurost ülempiiri iga tööandja kohta eraldi." Det dækker en person, der sidder i bestyrelsen i to OÜ'er.
Beløbet dækker alle normale driftsudgifter, også brændstof og forsikring. Parkering på arbejdsture er undtagelsen: "välja arvatud teenistus-, töö- või ametiülesannete täitmisel makstavat parkimistasu". Den kan betales oveni efter TuMS § 13 lg 3 p 2³.
Med 0,50 € pr. km nås loftet ved 1 100 erhvervskilometer på en måned: 1 100 × 0,50 € = 550 €.
Regneeksempler fra skattemyndigheden
MTA's egne eksempler viser, hvad der skal på hvilken blanket. INF 14 viser hele udbetalingen. TSD lisa 4 viser kun den del, der er et personalegode.
| Månedens kørsel | Sats pr. km | Godtgørelse | Personalegode (TSD lisa 4) | INF 14 |
|---|---|---|---|---|
| 1 200 km | 0,50 € | 1 200 × 0,50 = 600 € | 600 − 550 = 50 € | 600 € |
| 744,44 km | 0,55 € | 744,44 × 0,55 = 409,44 € | 744,44 × 0,05 = 37,22 € | 409,44 € |
| 1 500 km | 0,45 € | 1 500 × 0,45 = 675 € | 675 − 550 = 125 € | 675 € |
Anden række er fælden. Månedens total ligger et godt stykke under 550 €, men 5 cent på hver kilometer er alligevel et personalegode, fordi satsen gik over 0,50 €.
Tredje række er det modsatte tilfælde. Satsen er under 0,50 €, men måneden kommer over 550 €, så de 125 € over loftet er personalegodet.
MTA's fjerde eksempel er advarslen. Et selskab betaler 550 € uden sõidupäevik. Intet skal på TSD lisa 4 eller INF 14: "Summa 550 eurot on käsitletav palgatuluna ja deklareeritakse vormi TSD lisas 1." Hele beløbet er løn.
To situationer, en OÜ-ejer møder
To måneder betalt på én gang
Lad os sige, at dit OÜ betaler dig for oktober og november samlet i december. Du kørte 1 000 erhvervskilometer i hver måned til 0,50 €: 500 € for oktober, 500 € for november. Decemberudbetalingen er 1 000 €.
Det er mere end 550 € i én kalendermåned, opgjort efter betalingstidspunkt. Det forbliver skattefrit, fordi hver måned, turene blev kørt i, ligger under loftet: 500 € og 500 €.
I bestyrelsen i to OÜ'er
Sidder du i bestyrelsen i to selskaber, kan hvert af dem betale dig op til 550 € om måneden for sine egne ture, efter sin egen skriftlige beslutning, så længe kørebogen viser, hvilket selskab hver tur var for. Med 0,50 € pr. km er det op til 1 100 km for hvert selskab og i alt 1 100 € skattefrit på måneden.
De to dokumenter, der gør den skattefri
Sõidupäevik
Määrus 164 § 4 opregner, hvad optegnelsen skal vise. Dit navn og bilens registreringsnummer står der én gang. Kilometerstanden ved start og slut, datoen og formålet står for hver tur (iga sõidu korral). Felterne, et udfyldt eksempel og en tom blanket finder du i den estiske sõidupäevik-skabelon.
MTA's sætning om, hvad et hul koster:
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
Der gives ingen delvis kredit. Godtgørelse for egen bil i Estland gennemgår denne regel og det faste beløb på 64 € uden optegnelser, der blev ophævet i 2014.
Den skriftlige beslutning fra dit eget selskab
Määrus 164 § 3 kræver en skriftlig beslutning, der nævner modtageren, "hüvitise suurus" og "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". I et enkeltpersons-OÜ skriver du den selv, på selskabets vegne. Bekendtgørelsen tillader netop det:
"Hüvitise kohta vormistatakse tööandja, asutuse juhi, juriidilise isiku pädeva organi või tema volitatud isiku kirjalik otsus, käskkiri või korraldus"
Den betaler for ture, der allerede er kørt. MTA: "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". Én beslutning kan dække mere end en kalendermåned. Vedlæg kopien af brugsretten, som beskrevet ovenfor.
Selskabet angiver derefter godtgørelsen på INF 14 "hiljemalt järgneva aasta 1. veebruariks" — senest 1. februar det følgende år.
Hvorfor kvitteringer i stedet for kilometer ikke virker
Det er fristende at lade OÜ'et betale bilens regninger for brændstof, dækskifte eller reparation i stedet for en sats pr. kilometer. For din egen bil behandler MTA det som et personalegode:
"Kuna isikliku sõiduauto kasutamise eest makstavale hüvitisele on kehtestatud eraldi tingimused ja piirmäärad, siis kuludokumentide alusel isikliku sõiduauto kasutamise hüvitamine (nt rehvivahetuse, jooksva remondikulu vms tasumine) on erisoodustus …"
Hjemlen er sidste punktum i TuMS § 12 lg 3: "Käesolevat lõiget ei kohaldata hüvitistele, mille maksustamisele on kehtestatud eraldi tingimused ja piirmäärad." Parkering på arbejdsture er igen undtagelsen. Den eneste vej med kvitteringer, der er tilbage for en egen bil, er tjenesterejsen. På en lähetus kan udgifter til egen bil refunderes på grundlag af udgiftsbilag efter reglerne for tjenesterejser, uden for määrus 164.
Før selskabet betaler dig
- Du sidder i OÜ'ets bestyrelse (juhatus eller nõukogu) og er ikke kun anpartshaver.
- Bilen er hverken ejet eller leaset af OÜ'et, og du kan dokumentere din ret til at bruge den.
- En sõidupäevik viser kilometerstand, dato og formål for hver erhvervstur.
- En skriftlig beslutning efter § 3 nævner dig, beløbet og perioden for ture, der allerede er kørt, med kopien af brugsretten.
- Ingen måneds ture betales med mere end 0,50 € pr. km eller 550 € fra ét selskab.
- Godtgørelsen angives på INF 14 senest 1. februar det følgende år.
- Kørebogen opbevares i syv år; fristen for en samling af posteringer begynder 1. januar efter den sidste postering (maksukorralduse seadus § 58).
Disse bestemmelser er uændrede i de udgaver af TuMS, der gælder fra 1. oktober 2026 og fra 1. januar 2027.
Sådan gør DriveHub det lettere
Som bestyrelsesmedlem i dit eget selskab er du både den, der skal føre kørebogen, og den, der underskriver beslutningen på grundlag af den. Risikoen er erhvervsturen, der aldrig blev skrevet ned.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten. En tur, der endnu ikke er sorteret, venter under Skal tjekkes, og du tilføjer formålet med dine egne ord.
Den estiske rapport viser datoen, formålet og kilometerstanden ved start og slut på hver tur. I en rapport for én bil står føreren og registreringsnummeret én gang i sidehovedet — og det er dér, § 4 placerer dem. Rapporter viser månedens erhvervs- og privatkilometer, og hvad erhvervskilometerne bliver til med 0,50 € pr. km. DriveHub stopper det beløb ved 550 € om måneden for hver arbejdsgiver, du angiver på dine biler eller ture, så det er tallet til beslutningen. En tilpasset sats holdes ikke under loftet.
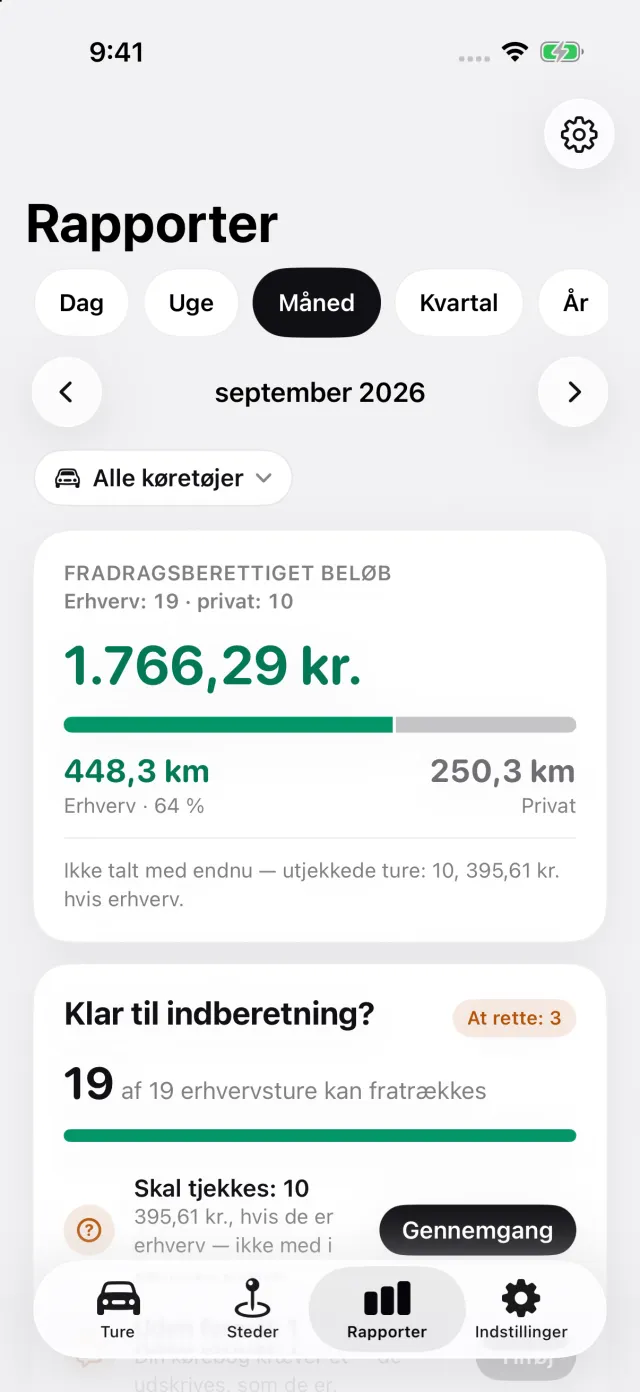
Registrering er gratis; eksport af rapporten som PDF, Excel eller CSV er en del af DriveHub Pro. Registreres på din enhed. Når iCloud er slået til, synkroniseres dine ture også via Apples iCloud. Kort og adressesøgning kan sende koordinater eller søgetekst til Apple. Du vælger selv, om du vil dele eller eksportere ture.
Hvor DriveHub stopper: Den skriver ikke beslutningen efter § 3, indsender ikke INF 14 eller TSD og afgør ikke, om du har en bestyrelsesrolle. Det hører til selskabet. Om en kørebog ført på telefonen opfylder § 4, besvares i godkendes en sõidupäevik fra en GPS eller app i Estland?.
DriveHub findes i App Store til iPhone. De estiske regler står på Estland-siden. Opsætning af automatisk registrering tager et par minutter, én gang.
Kilder
- Tulumaksuseadus (TuMS) § 9 lg 2, § 12 lg 3, § 13 lg 3 p 2 og p 2³, § 48 lg 4 p 5 og lg 8 (RT I, 09.07.2026, 66, i kraft 01.10.2026).
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), § 1 lg 1 og lg 3, §§ 3, 4 og 5 (RT I, 02.07.2025, 18).
- Maksu- ja Tolliamet, Isikliku sõiduauto kasutamise hüvitis — Kellele saab maksta maksuvaba hüvitist?
- Maksu- ja Tolliamet, håndbogen Erisoodustused, kapitel 11656 — Maksuvaba hüvitise piirmäärad og Hüvitise deklareerimine, opdateret 08.01.2025.
- Maksukorralduse seadus § 58.
Denne side gengiver, hvad indkomstskatteloven, bekendtgørelsen og skattemyndighedens egen vejledning siger, og angiver kilderne, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din raamatupidaja, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: Estland: krav til kørebogen.