 DriveHub
Przewodnik po kraju · Estonia · 7 min
Autokompensatsioon z własnej OÜ: wypłacana juhatuse liige, nie omanikowi
Masz OÜ i jeździsz dla niej własnym samochodem. Czy spółka może wypłacić ci autokompensatsioon bez podatku? Tak, jeśli zasiadasz w jej zarządzie: ustawa zwalnia wypłaty dla juhatuse liige, a nie dla omanika jako udziałowca.

Krótka odpowiedź
Autokompensatsioon to potoczna nazwa tego, co ustawa nazywa isikliku sõiduauto kasutamise hüvitis: zwrotu za używanie własnego samochodu do pracy.
- Zwolniony z podatku zwrot za samochód wypłaca się członkowi zarządu, nie właścicielowi. TuMS § 13 lg 3 p 2 wymienia „ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele”. Juhatuse liige — członek zarządu OÜ — jest jednym z nich. Samo posiadanie udziałów nie wystarcza.
- W jednoosobowej OÜ właściciel jest zwykle zarazem jedynym członkiem zarządu, więc wypłata dla ciebie jest możliwa — jako dla członka zarządu.
- Obok niej nie jest potrzebna pensja ani wynagrodzenie za zasiadanie w zarządzie. Takiego warunku nie stawia ani ustawa o podatku dochodowym, ani määrus nr 164.
- Samochód nie może należeć do spółki. Samochód, który OÜ posiada lub leasinguje, podlega zamiast tego opodatkowaniu samochodu służbowego.
- Limity: 0,50 € za km i 550 € miesięcznie, od każdej płacącej spółki. Każdy limit działa osobno. Wszystko powyżej to świadczenie dodatkowe (erisoodustus).
- Zwolnienie dają dwa dokumenty plus kopia twojego prawa do używania samochodu: sõidupäevik zgodnie z § 4 määrus 164 oraz pisemna decyzja zgodnie z § 3, z dołączoną tą kopią. Bez ewidencji cała wypłata jest pensją.
- Rachunki ich nie zastąpią. Opłacanie twoich rachunków za paliwo czy opony zamiast kilometrów samo jest świadczeniem dodatkowym.
Komu można płacić: zarządowi, nie udziałowcom
Przepis znajduje się w Tulumaksuseadus (TuMS) § 13 lg 3 p 2. Zwalnia on zwrot wypłacany „ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele … seoses isikliku sõiduauto kasutamisega teenistus-, töö- või ametiülesannete täitmisel”. Määrus nr 164 § 1 lg 1 wymienia te same trzy grupy.
TuMS § 9 lg 2 określa, czym jest organ zarządzający lub nadzorczy: „Juhtimis- või kontrollorganiks on muu hulgas juhatus, nõukogu, …”. Liczy się więc zarząd (juhatus) i rada nadzorcza (nõukogu) OÜ.
Udziałowca na tej liście nie ma. Kwalifikuje się tylko wtedy, gdy pełni jedną z tych funkcji. Maksu- ja Tolliamet, estoński urząd skarbowy i celny, mówi to wprost:
„Seega näiteks äriühingu omanikule või võlaõigusliku lepingu alusel teenust osutavale isikule viidatud määruse alusel maksuvaba hüvitist maksta ei saa.”
W praktyce większość jednoosobowych OÜ ma jednego właściciela, który jest też jedynym członkiem zarządu. Tej osobie można płacić. Chodzi o to, w jakim charakterze: dostajesz wypłatę jako juhatuse liige, a każdy z poniższych warunków nadal obowiązuje.
Pensja nie jest potrzebna
Często pada pytanie, czy członek zarządu musi też pobierać pensję albo wynagrodzenie za zasiadanie w zarządzie, zanim spółka zapłaci mu za samochód. Tekst nie stawia takiego warunku. Nie wymaga go ani TuMS § 13 lg 3 p 2, ani määrus 164, i żadne zdanie w wytycznych MTA nie mówi inaczej.
Samochód nie może należeć do spółki
TuMS § 13 lg 3 p 2 definiuje samochód osobisty w drugim zdaniu:
„Isikliku sõiduautona käsitatakse esimeses lauses nimetatud isiku kasutuses olevat sõiduautot, mis ei ole tööandja omanduses ega valduses.”
To samo mówi määrus 164 § 1 lg 3. Wynikają z tego dwie rzeczy.
Samochód nie musi być twój. Musi być w twoim użytkowaniu, z prawem do używania, które potrafisz udowodnić. MTA: „Seega ei pea sõiduauto olema kasutaja isiklikus omanduses, kuid tuleb tõendada selle kasutusõigust. Kasutamisõigus on fikseeritud sõiduki registreerimistunnistusel.” Za sõiduauto uznaje się tylko pojazdy kategorii M1 i M1G.
Do decyzji dołącza się kopię tego prawa. Zgodnie z määrus 164 § 3 lg 2 do decyzji dołącza się kopię dokumentu potwierdzającego prawo do używania samochodu. Można ją pominąć, jeśli od ostatniej kopii nic się nie zmieniło.
Samochód zarejestrowany na OÜ albo przez nią leasingowany nie jest w rozumieniu tego przepisu samochodem osobistym. Podlega TuMS § 48 lg 8, czyli świadczeniu z tytułu samochodu służbowego liczonemu od kW. Jak oba warianty wypadają w porównaniu, opisuje samochód na OÜ czy własny samochód.
Limity: 0,50 € za km, 550 € miesięcznie, od każdej spółki
TuMS § 13 lg 3 p 2, zdanie trzecie:
„Ühele isikule makstava hüvitise maksuvaba piirmäär on sõitude kohta arvestuse pidamise korral 0,50 eurot kilomeetri kohta, kuid mitte rohkem kui 550 eurot kalendrikuus iga hüvitist maksva tööandja kohta.”
Määrus 164 § 5 nie podaje już żadnej kwoty. Odsyła tylko do tego przepisu. Podręcznik MTA (rozdział 11656, Maksuvaba hüvitise piirmäärad) odczytuje go na cztery sposoby, które mają znaczenie dla OÜ.
Każdy limit działa osobno. Spółka może ustalić niższą stawkę, na przykład 20 centów. Ale jeśli płaci więcej niż 0,50 € za km, nadwyżka na każdym kilometrze jest opodatkowana, „sõltumata sellest kui suur on hüvitise summa kokku” — niezależnie od tego, jak mała jest suma za miesiąc.
Liczy się miesiąc, w którym odbyto przejazdy, nie data wypłaty. MTA: „Hüvitist saab maksta töötajale ka summeeritult ehk ühes kalendrikuus kassapõhiselt rohkem kui 550 eurot, kuid on oluline, et ühe kuu kohta ei arvestataks hüvitist üle ettenähtud piirmäära.”
Nadwyżka jest świadczeniem dodatkowym, miesiąc po miesiącu. „Piirmäärasid ületav hüvitise summa loetakse erisoodustuseks.” Wylicza się ją dla każdego miesiąca osobno i deklaruje w miesiącu, w którym zwrot wypłacono. Podstawą ustawową jest TuMS § 48 lg 4 p 5.
Dwie spółki, dwa limity. „Füüsiline isik võib arvestuse olemasolu korral saada maksuvaba hüvitist ka mitmelt tööandjalt, seejuures rakendatakse 550 eurost ülempiiri iga tööandja kohta eraldi.” Dotyczy to osoby zasiadającej w zarządach dwóch OÜ.
Kwota pokrywa wszystkie zwykłe koszty eksploatacji, łącznie z paliwem i ubezpieczeniem. Wyjątkiem jest parkowanie w podróżach służbowych: „välja arvatud teenistus-, töö- või ametiülesannete täitmisel makstavat parkimistasu”. Można je zapłacić dodatkowo, na podstawie TuMS § 13 lg 3 p 2³.
Przy 0,50 € za km limit osiąga się przy 1 100 kilometrach służbowych w miesiącu: 1 100 × 0,50 € = 550 €.
Przykłady wyliczeń urzędu skarbowego
Przykłady samego MTA pokazują, co trafia na który formularz. INF 14 wykazuje całą wypłatę. TSD lisa 4 wykazuje tylko część będącą świadczeniem dodatkowym.
| Przejazdy w miesiącu | Stawka za km | Zwrot | Świadczenie dodatkowe (TSD lisa 4) | INF 14 |
|---|---|---|---|---|
| 1 200 km | 0,50 € | 1 200 × 0,50 = 600 € | 600 − 550 = 50 € | 600 € |
| 744,44 km | 0,55 € | 744,44 × 0,55 = 409,44 € | 744,44 × 0,05 = 37,22 € | 409,44 € |
| 1 500 km | 0,45 € | 1 500 × 0,45 = 675 € | 675 − 550 = 125 € | 675 € |
Drugi wiersz to pułapka. Suma za miesiąc jest wyraźnie poniżej 550 €, a mimo to 5 centów na każdym kilometrze jest świadczeniem dodatkowym, bo stawka przekroczyła 0,50 €.
Trzeci wiersz to przypadek odwrotny. Stawka jest niższa niż 0,50 €, ale miesiąc przekracza 550 €, więc świadczeniem dodatkowym jest 125 € ponad limit.
Czwarty przykład MTA jest ostrzeżeniem. Spółka wypłaca 550 € bez żadnego sõidupäevik. Nic nie trafia do TSD lisa 4 ani do INF 14: „Summa 550 eurot on käsitletav palgatuluna ja deklareeritakse vormi TSD lisas 1.” Cała kwota jest pensją.
Dwie sytuacje, które spotyka właściciel OÜ
Wypłata za dwa miesiące naraz
Załóżmy, że twoja OÜ płaci ci za październik i listopad razem, w grudniu. W każdym z tych miesięcy przejechałeś 1 000 kilometrów służbowych po 0,50 €: 500 € za październik, 500 € za listopad. Grudniowa wypłata wynosi 1 000 €.
To więcej niż 550 € w jednym miesiącu kalendarzowym, licząc kasowo. Wypłata pozostaje wolna od podatku, bo każdy miesiąc, w którym odbyto przejazdy, mieści się w limicie: 500 € i 500 €.
W zarządzie dwóch OÜ
Jeśli zasiadasz w zarządach dwóch spółek, każda może ci płacić do 550 € miesięcznie za własne przejazdy, na podstawie własnej pisemnej decyzji, o ile ewidencja pokazuje, dla której spółki był każdy przejazd. Przy 0,50 € za km to do 1 100 km dla każdej spółki i łącznie 1 100 € bez podatku w miesiącu.
Dwa dokumenty, które dają zwolnienie
Sõidupäevik
Määrus 164 § 4 wymienia, co pokazuje ewidencja. Twoje imię i nazwisko oraz numer rejestracyjny samochodu pojawiają się raz. Stan licznika na początku i na końcu, data i cel pojawiają się przy każdym przejeździe (iga sõidu korral). Pola, wypełniony przykład i pusty formularz znajdziesz we wzorze estońskiego sõidupäevik.
Zdanie MTA o tym, ile kosztuje luka:
„Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga.”
Nie ma tu częściowego zaliczenia. Zwrot za własny samochód w Estonii omawia tę regułę i ryczałt 64 € bez ewidencji, uchylony w 2014 roku.
Pisemna decyzja, od twojej własnej spółki
Määrus 164 § 3 wymaga pisemnej decyzji wskazującej odbiorcę, „hüvitise suurus” oraz „sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse”. W jednoosobowej OÜ piszesz ją sam, w imieniu spółki. Rozporządzenie dokładnie na to pozwala:
„Hüvitise kohta vormistatakse tööandja, asutuse juhi, juriidilise isiku pädeva organi või tema volitatud isiku kirjalik otsus, käskkiri või korraldus”
Płaci się za przejazdy już odbyte. MTA: „ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest”. Jedna decyzja może obejmować okres dłuższy niż miesiąc kalendarzowy. Dołącz kopię prawa do używania samochodu, jak wyżej.
Spółka deklaruje następnie zwrot na INF 14 „hiljemalt järgneva aasta 1. veebruariks” — do 1 lutego następnego roku.
Dlaczego rachunki zamiast kilometrów nie działają
Kusi, żeby OÜ płaciła za samochód rachunki za paliwo, wymianę opon czy naprawy zamiast stawki za kilometr. W przypadku twojego własnego samochodu MTA traktuje to jako świadczenie dodatkowe:
„Kuna isikliku sõiduauto kasutamise eest makstavale hüvitisele on kehtestatud eraldi tingimused ja piirmäärad, siis kuludokumentide alusel isikliku sõiduauto kasutamise hüvitamine (nt rehvivahetuse, jooksva remondikulu vms tasumine) on erisoodustus …”
Podstawą jest ostatnie zdanie TuMS § 12 lg 3: „Käesolevat lõiget ei kohaldata hüvitistele, mille maksustamisele on kehtestatud eraldi tingimused ja piirmäärad.” Wyjątkiem jest znów parkowanie w podróżach służbowych. Jedyną drogą rozliczenia własnego samochodu na podstawie rachunków pozostaje podróż służbowa. W ramach lähetus koszty własnego samochodu można zwrócić na podstawie dokumentów kosztowych według zasad dla podróży służbowych, poza määrus 164.
Zanim spółka ci zapłaci
- Zasiadasz w organie OÜ (juhatus albo nõukogu), a nie jesteś tylko udziałowcem.
- Samochód nie jest własnością OÜ ani przez nią leasingowany, a ty potrafisz udowodnić prawo do jego używania.
- Sõidupäevik pokazuje stan licznika, datę i cel każdego przejazdu służbowego.
- Pisemna decyzja z § 3 wskazuje ciebie, kwotę i okres przejazdów już odbytych, z kopią prawa do używania.
- Za przejazdy żadnego miesiąca nie płaci się więcej niż 0,50 € za km ani więcej niż 550 € od jednej spółki.
- Zwrot trafia na INF 14 do 1 lutego następnego roku.
- Ewidencję przechowuje się siedem lat; dla zbioru wpisów termin biegnie od 1 stycznia po ostatnim wpisie (maksukorralduse seadus § 58).
Te przepisy są niezmienione w wersjach TuMS obowiązujących od 1 października 2026 i od 1 stycznia 2027.
Jak DriveHub to ułatwia
Jako członek zarządu własnej spółki jesteś jednocześnie osobą, która musi prowadzić ewidencję, i osobą, która na jej podstawie podpisuje decyzję. Ryzykiem jest przejazd służbowy, którego nikt nigdy nie zapisał.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie. Przejazd jeszcze nieprzypisany czeka w Do sprawdzenia, a cel dopisujesz własnymi słowami.
Estoński raport drukuje datę, cel i stan licznika na początku i na końcu każdego przejazdu. W raporcie dla jednego samochodu kierowca i numer rejestracyjny pojawiają się raz, w nagłówku — czyli tam, gdzie umieszcza je § 4. Raporty pokazują kilometry służbowe i prywatne w miesiącu oraz to, ile wynoszą kilometry służbowe po 0,50 € za km. DriveHub zatrzymuje tę kwotę na 550 € miesięcznie dla każdego pracodawcy, którego wskażesz przy samochodach lub przejazdach, więc to jest liczba do decyzji. Własna stawka nie jest ograniczana tym limitem.
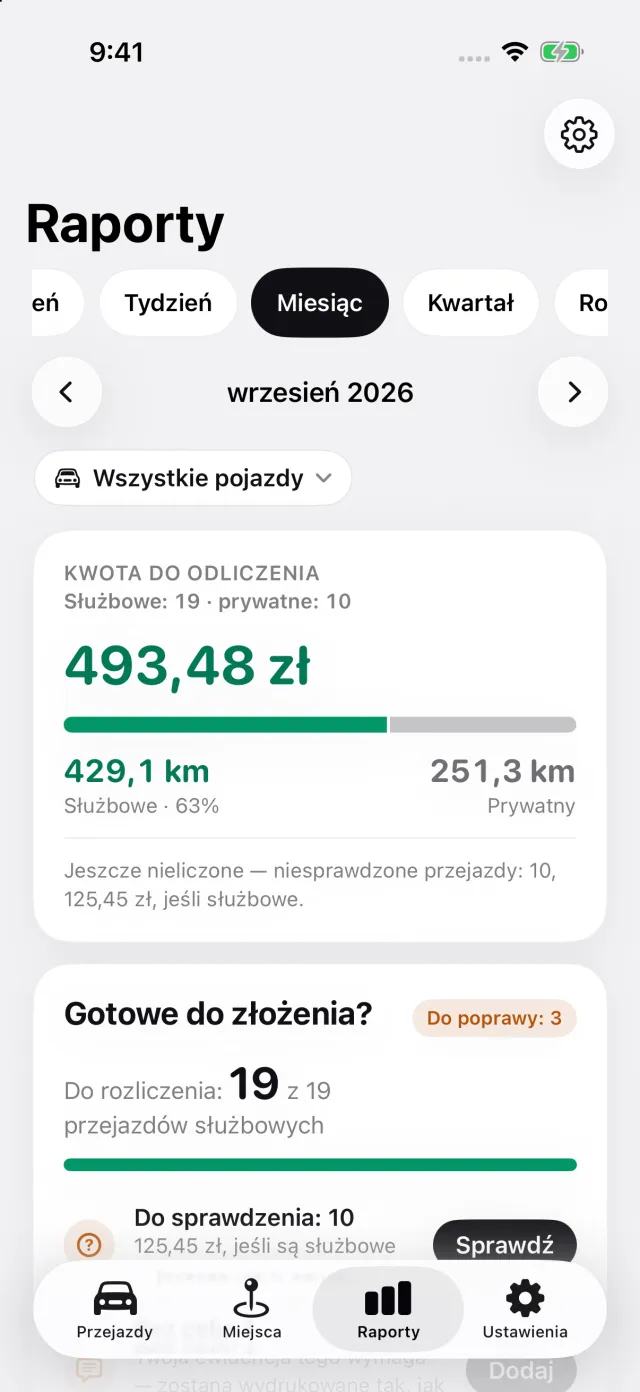
Śledzenie jest bezpłatne; eksport raportu do PDF, Excela lub CSV jest częścią DriveHub Pro. Rejestrowane na Twoim urządzeniu. Gdy iCloud jest włączony, przejazdy są też synchronizowane przez iCloud Apple. Mapy i wyszukiwanie adresów mogą wysyłać współrzędne lub tekst do Apple. Ty decydujesz o udostępnianiu lub eksporcie przejazdów.
Gdzie DriveHub się zatrzymuje: nie pisze decyzji z § 3, nie składa INF 14 ani TSD i nie rozstrzyga, czy pełnisz funkcję w zarządzie. To należy do spółki. Czy ewidencja prowadzona w telefonie spełnia § 4, wyjaśnia czy w Estonii akceptuje się sõidupäevik z GPS lub aplikacji?.
DriveHub jest w App Store na iPhone'a. Estońskie zasady są na stronie o Estonii. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Źródła
- Tulumaksuseadus (TuMS) § 9 lg 2, § 12 lg 3, § 13 lg 3 p 2 i p 2³, § 48 lg 4 p 5 i lg 8 (RT I, 09.07.2026, 66, w mocy od 01.10.2026).
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), § 1 lg 1 i lg 3, §§ 3, 4 i 5 (RT I, 02.07.2025, 18).
- Maksu- ja Tolliamet, Isikliku sõiduauto kasutamise hüvitis — Kellele saab maksta maksuvaba hüvitist?
- Maksu- ja Tolliamet, podręcznik Erisoodustused, rozdział 11656 — Maksuvaba hüvitise piirmäärad i Hüvitise deklareerimine, aktualizacja 08.01.2025.
- Maksukorralduse seadus § 58.
Ta strona przedstawia to, co mówią ustawa o podatku dochodowym, rozporządzenie i wytyczne samego urzędu skarbowego, i wskazuje je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego raamatupidaja — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Estonia: wymogi dotyczące ewidencji przebiegu.