 DriveHub
Landeguide · Estland · 5 min.
Bil i dit OÜ's navn eller din egen bil? I Estland tæller den ene skat kilowatt, den anden kilometer
Ettevõtte auto või isiklik auto — en bil i selskabets navn eller din egen bil godtgjort pr. kilometer? I Estland er det to forskellige skatter, og de måler forskellige ting.

Det korte svar
- Din egen bil, brugt i arbejdet: Arbejdsgiveren kan betale en skattefri isikliku sõiduauto hüvitis på 0,50 € pr. kilometer, højst 550 € om måneden. Det kræver en kørebog efter määrus nr 164 § 4 og en skriftlig beslutning fra arbejdsgiveren efter § 3.
- Uden kørebogen er hele udbetalingen løn. Ikke et mindre skattefrit beløb — det hele.
- En bil, som arbejdsgiveren stiller til rådighed: TuMS § 48 lg 8 værdiansætter godet ved privat brug ud fra bilens effekt. I 2026 er det 1,96 € pr. kW om måneden for en ny bil og 1,47 € pr. kW for en bil, der er over fem år gammel.
- Afstanden flytter ikke tallet for firmabilen. Godet opstår, fordi bilen er til rådighed. At køre mindre sænker det ikke.
- En kørebog er ikke vejen ud af firmabilsgodet. Det er en anmærkning i Transpordiamets register om, at bilen kun bruges i arbejdet, og kun arbejdsgiveren kan få den lavet.
Spørgsmålet er altså ikke, hvilken bil der generelt er billigst. Det er, hvilken størrelse der beskriver din kørsel: de kilometer, du kører i arbejdet, eller kilowattene i en bil, der står klar til dig.
Din egen bil: betalt pr. kilometer, bevist med kørebogen
Når du kører i din egen bil for selskabet, kan selskabet godtgøre dig pr. kilometer. Satsen for 2026 er 0,50 € pr. km, med et loft på 550 € om måneden (de aktuelle tal står på Estland-siden). Med den sats nås loftet ved 1 100 erhvervskilometer på en måned: 1 100 × 0,50 € = 550 €. Ejer du OÜ'et og sidder i dets bestyrelse, kan det betale dig som bestyrelsesmedlem, aldrig som ejer: se autokompensatsioon i dit eget OÜ.
Beløbet står ikke længere i bekendtgørelsen. Siden ændringen RT I, 02.07.2025, 14 henviser määrus 164 § 5 i stedet til TuMS § 13 lg 3 p 2. Det, määrus 164 stadig rummer, er kravene til optegnelsen.
Hvad kørebogen skal vise
Määrus nr 164 § 4 kræver førerens navn og bilens registreringsnummer og for hver tur (iga sõidu korral) kilometerstanden ved start og slut, datoen og formålet. Den præcise ordlyd og en færdig blanket finder du i den estiske sõidupäevik-skabelon.
Arbejdsgiverens skriftlige beslutning
§ 3 er en selvstændig betingelse. Arbejdsgiveren beslutter skriftligt og nævner dig, "hüvitise suurus" og "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". Den betaler for ture, der allerede er kørt. MTA's håndbog: "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". Én beslutning kan dække mere end en kalendermåned.
Er du både arbejdsgiver og fører, som i mange enkeltpersons-OÜ'er, gælder kravet om beslutningen stadig. Godtgørelse for egen bil i Estland gennemgår beslutningen og det ophævede faste beløb på 64 € mere detaljeret.
Hvad et hul koster
MTA siger det i én sætning:
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
Udbetales den uden optegnelser, er udbetalingen løn — det hele, angivet på TSD lisa 1. En godtgørelse udbetalt med optegnelser angives på INF 14 senest 1. februar det følgende år. Kørebogen opbevares i syv år fra 1. januar efter den sidste postering.
Selskabets bil: værdiansat pr. kilowatt, ikke pr. kilometer
Sætter du bilen i selskabets navn og lader dig selv køre privat i den, gælder en anden skat. TuMS § 48 lg 8 pålægger arbejdsgiveren en erisoodustus (personalegode), beregnet ud fra bilen:
"uuel sõiduautol 1,96 eurot kW kohta kuus, üle 5 aasta vanusel sõiduautol 1,47 eurot kW kohta kuus"
Det er ordlyden af § 48 lg 8, som MTA's håndbog Erisoodustused gengiver den (kapitlet Tööandja sõiduauto, senest opdateret 08.01.2025).
Et regneeksempel
Tag en bil med en motor på 100 kW.
| Ny bil | Over 5 år gammel | |
|---|---|---|
| Sats | 1,96 € pr. kW om måneden | 1,47 € pr. kW om måneden |
| Godets værdi pr. måned | 100 × 1,96 € = 196 € | 100 × 1,47 € = 147 € |
| Over et år | 196 € × 12 = 2 352 € | 147 € × 12 = 1 764 € |
Værdien er den samme, uanset om bilen kørte 50 private kilometer den måned eller 2 000. Det er det beløb, godet beskattes af, ikke selve skatten.
Afstanden er uden betydning for det
MTA's håndbog forklarer hvorfor: "ei ole oluline tööandja sõiduauto kasutamine erasõitudeks, vaid sõiduauto kasutamise võimaldamine". Det, der beskattes, er at stille bilen til rådighed, ikke brugen. At køre mindre sænker det ikke, og at køre mere hæver det ikke.
En kørebog er ikke vejen ud
En udbredt antagelse er, at man undgår godet ved at registrere de private kilometer eller betale for dem. MTA siger noget andet:
"Erasõite ei ole võimalik arvestuse alusel hüvitada ja seetõttu ei ole sõidupäeviku pidamine vajalik."
Den vej ud, MTA nævner, er en anmærkning i Transpordiamets register om, at bilen kun bruges i arbejdet:
"Kui Transpordiametit ei ole teavitatud/puudub vastav märge, siis tööandja võimaldab töötajatel kasutada firma sõiduautot erasõitudeks."
Uden den anmærkning regnes bilen for at være til rådighed for private ture. Anmeldelsen er arbejdsgiverens handling. Ingen optegnelse, føreren fører, kan træde i stedet for den.
Kun personbiler
Anmeldelsespligten omfatter personbiler i klasse M1. "N1-kategooria sõidukite (kaubikute) kasutamisest teavitama ei pea" — varevogne skal ikke anmeldes. Værdiansættelsen pr. kW kan stadig anvendes på en varevogn, som arbejdsgiveren lader blive kørt privat.
Side om side
| Din egen bil | Selskabets bil | |
|---|---|---|
| Hvad der måles | Erhvervskilometer | Motoreffekt (kW) |
| Hjemmel | määrus 164 §§ 3–4; TuMS § 13 lg 3 p 2 | TuMS § 48 lg 8 |
| Tal for 2026 | 0,50 €/km, højst 550 € om måneden, skattefrit | 1,96 €/kW om måneden (ny), 1,47 €/kW (over 5 år), skattepligtigt gode |
| Virkning af at køre mere | Giver mere, op til loftet | Ingen |
| Kørebog | Påkrævet, hver tur; uden den er udbetalingen løn | Ikke vejen ud af godet |
| Hvad arbejdsgiveren skal gøre | En skriftlig beslutning efter § 3 for ture, der allerede er kørt | Anmelde til Transpordiamet, hvis bilen kun bruges i arbejdet (M1) |
Hvilken passer til din kørsel
De to ordninger svarer på forskellige spørgsmål, så det er fakta om din kørsel, der afgør det.
- Du kører ofte i arbejdet, og bilen er også din private bil. Ordningen for egen bil betaler pr. kilometer, op til loftet. Den belønner en fuldstændig kørebog og straffer en ufuldstændig fuldt ud.
- Selskabet stiller bilen til rådighed, og du bruger den også privat. Godet prissættes pr. kilowatt hver måned. En mindre motor sænker det; færre kilometer gør ikke.
- Bilen bruges kun i arbejdet. Det er registeranmærkningen, der viser det, ikke førerens kørebog.
Hvad denne side ikke dækker: moms på en firmabil, hvordan OÜ'et fradrager bilens driftsudgifter, og den skattesats, der anvendes på godets værdi. Det er spørgsmål til din raamatupidaja.
Sådan gør DriveHub det lettere
For din egen bil er arbejdet kørebogen, og risikoen er turen, der aldrig blev skrevet ned.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten. En tur, der endnu ikke er sorteret, venter under Skal tjekkes, og Mistede ture viser kørsler, din iPhone registrerede uden en tilsvarende tur.
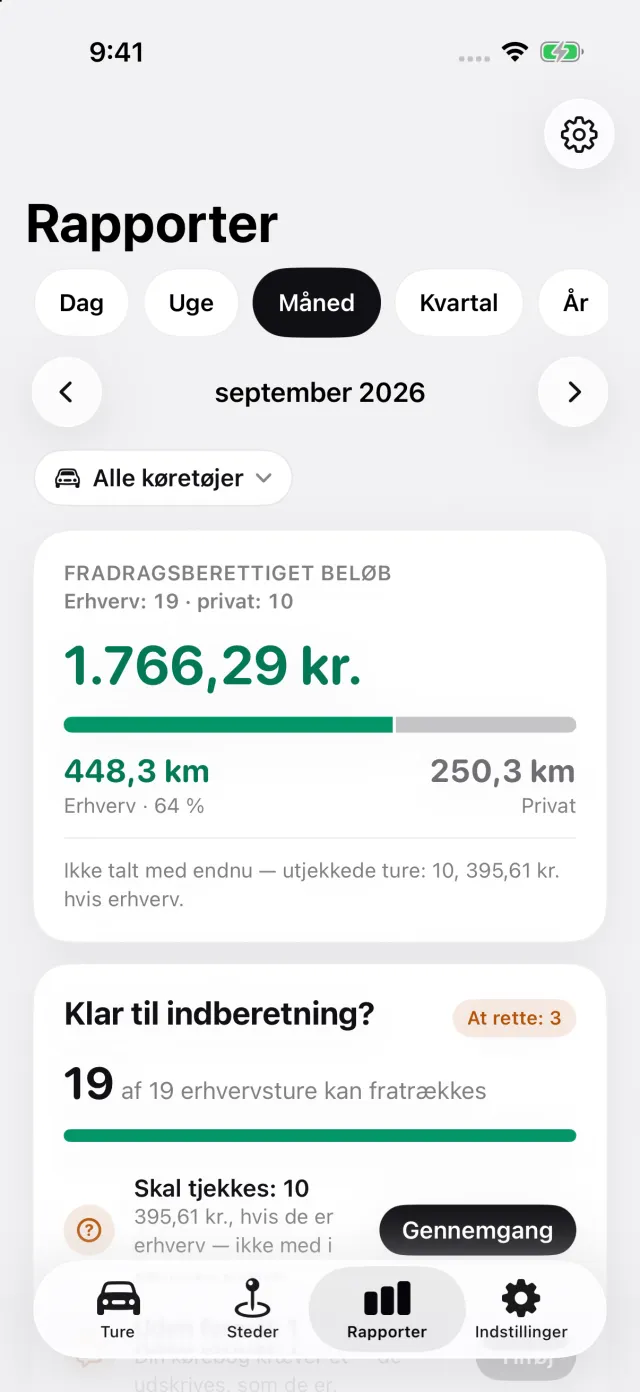
Den estiske rapport viser datoen, formålet med dine egne ord og kilometerstanden ved start og slut på hver tur, beregnet ud fra de aflæsninger, du indtaster (en fremført stand er markeret med ≈). I en rapport for én bil står føreren og registreringsnummeret én gang i sidehovedet — og det er dér, § 4 placerer dem. Rapporter viser månedens erhvervs- og privatkilometer, og hvad erhvervskilometerne bliver til med 0,50 € pr. km. DriveHub stopper det beløb ved 550 € om måneden for hver arbejdsgiver, du angiver på dine biler eller ture. En tilpasset sats holdes ikke under loftet.
Registrering er gratis; eksport af rapporten som PDF, Excel eller CSV er en del af DriveHub Pro. Registreres på din enhed. Når iCloud er slået til, synkroniseres dine ture også via Apples iCloud. Kort og adressesøgning kan sende koordinater eller søgetekst til Apple. Du vælger selv, om du vil dele eller eksportere ture.
For en bil, som selskabet stiller til rådighed, beregner DriveHub intet beløb: kW-godet afhænger ikke af afstanden. Den nævner i stedet den skat, der gælder.
Hvor DriveHub stopper: Den skriver ikke arbejdsgiverens beslutning efter § 3, anmelder ikke til Transpordiamet og beregner ikke erisoodustus. Det hører til selskabet. Vil du vide, om en kørebog ført på telefonen opfylder § 4, så se godkendes en sõidupäevik fra en app eller GPS i Estland.
DriveHub findes i App Store til iPhone. De estiske regler står på Estland-siden. Opsætning af automatisk registrering tager et par minutter, én gang.
Kilder
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), §§ 3, 4 og 5 (RT I, 02.07.2025, 18).
- Tulumaksuseadus (TuMS) § 13 lg 3 p 2 og § 48 lg 8.
- Maksu- ja Tolliamet, håndbogen Erisoodustused: kapitel 11656, Isikliku sõiduauto kasutamise hüvitis, opdateret 08.01.2025, og kapitlet Tööandja sõiduauto.
- Maksukorralduse seadus § 58.
Denne side gengiver, hvad bekendtgørelsen, indkomstskatteloven og skattemyndighedens egen håndbog siger, og angiver kilderne, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din raamatupidaja, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: Estland: krav til kørebogen.