 DriveHub
Riigijuhend · Eesti · 7 min
Autokompensatsioon oma OÜ-st: makstakse juhatuse liikmele, mitte omanikule
Sul on OÜ ja sõidad selle asjus oma autoga. Kas ettevõte võib maksta sulle autokompensatsiooni maksuvabalt? Jah, kui oled selle juhatuses: seadus vabastab maksust väljamakse juhatuse liikmele, mitte omanikule kui osanikule.

Lühidalt
Autokompensatsioon on igapäevane nimi sellele, mida seadus nimetab isikliku sõiduauto kasutamise hüvitiseks: hüvitis oma auto kasutamise eest tööülesannete täitmisel.
- Maksuvaba autokompensatsiooni makstakse juhatuse liikmele, mitte omanikule. TuMS § 13 lg 3 p 2 nimetab "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele". OÜ juhatuse liige on üks neist. Osaluse omamine üksi seda ei ole.
- Ühe inimese OÜ-s on omanik tavaliselt ka ainus juhatuse liige, nii et sulle saab maksta — juhatuse liikmena.
- Kõrvale ei ole vaja palka ega juhatuse liikme tasu. Seda tingimust ei sea ei tulumaksuseadus ega määrus nr 164.
- Auto ei tohi olla ettevõtte oma. OÜ omanduses või liisitud auto kuulub hoopis ettevõtte sõiduauto maksustamise alla.
- Piirmäärad: 0,50 € kilomeetri kohta ja 550 € kuus iga maksva ettevõtte kohta. Kumbki piirmäär kehtib eraldi. Kõik, mis neist üle läheb, on erisoodustus.
- Maksuvabaks teevad selle kaks dokumenti ja koopia sinu auto kasutusõigusest: sõidupäevik määruse 164 § 4 järgi ja kirjalik otsus § 3 järgi, millele see koopia on lisatud. Sõidupäevikuta on kogu väljamakse palgatulu.
- Kuludokumendid ei asenda seda. Kui ettevõte tasub kilomeetrite asemel sinu kütuse- või rehviarveid, on see ise erisoodustus.
Kellele võib maksta: juhatusele, mitte osanikele
Reegel on tulumaksuseaduse (TuMS) § 13 lg 3 p 2-s. See vabastab maksust hüvitise, mida makstakse "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele … seoses isikliku sõiduauto kasutamisega teenistus-, töö- või ametiülesannete täitmisel". Määruse nr 164 § 1 lg 1 nimetab samad kolm rühma.
TuMS § 9 lg 2 ütleb, mis on juhtimis- või kontrollorgan: "Juhtimis- või kontrollorganiks on muu hulgas juhatus, nõukogu, …". Seega lähevad arvesse OÜ juhatus ja nõukogu.
Osanikku selles loetelus ei ole. Tema saab hüvitist ainult siis, kui ta täidab mõnda neist rollidest. Maksu- ja Tolliamet ütleb seda otse:
"Seega näiteks äriühingu omanikule või võlaõigusliku lepingu alusel teenust osutavale isikule viidatud määruse alusel maksuvaba hüvitist maksta ei saa."
Praktikas on enamikul ühe inimese OÜ-del üks omanik, kes on ka ainus juhatuse liige. Sellele inimesele saab maksta. Oluline on, mis rollis: sulle makstakse juhatuse liikmena, ja kõik allpool toodud tingimused kehtivad endiselt.
Palka ei ole vaja
Sageli küsitakse, kas juhatuse liige peab enne autokompensatsiooni saamist ka palka või juhatuse liikme tasu saama. Tekst sellist tingimust ei sea. Seda ei nõua ei TuMS § 13 lg 3 p 2 ega määrus 164, ja ükski rida MTA juhendis ei ütle teisiti.
Auto ei tohi olla ettevõtte oma
TuMS § 13 lg 3 p 2 määratleb isikliku sõiduauto oma teises lauses:
"Isikliku sõiduautona käsitatakse esimeses lauses nimetatud isiku kasutuses olevat sõiduautot, mis ei ole tööandja omanduses ega valduses."
Sama ütleb määruse 164 § 1 lg 3. Sellest tuleneb kaks asja.
Auto ei pea olema sinu oma. See peab olema sinu kasutuses ja sul peab olema tõendatav kasutusõigus. MTA: "Seega ei pea sõiduauto olema kasutaja isiklikus omanduses, kuid tuleb tõendada selle kasutusõigust. Kasutamisõigus on fikseeritud sõiduki registreerimistunnistusel." Sõiduautoks loetakse ainult M1- ja M1G-kategooria sõidukeid.
Otsusele lisatakse koopia sellest õigusest. Määruse 164 § 3 lg 2 järgi lisatakse otsusele sõiduauto kasutusõigust tõendava dokumendi koopia. Selle võib ära jätta, kui eelmisest koopiast saadik pole midagi muutunud.
OÜ nimel olev või OÜ liisitud auto ei ole selle reegli mõttes isiklik sõiduauto. See kuulub TuMS § 48 lg 8 alla — ettevõtte sõiduauto erisoodustus kilovati järgi. Kuidas need kaks võrdlevad, on artiklis auto OÜ nimel või oma auto.
Piirmäärad: 0,50 € kilomeetri kohta, 550 € kuus, iga ettevõtte kohta
TuMS § 13 lg 3 p 2, kolmas lause:
"Ühele isikule makstava hüvitise maksuvaba piirmäär on sõitude kohta arvestuse pidamise korral 0,50 eurot kilomeetri kohta, kuid mitte rohkem kui 550 eurot kalendrikuus iga hüvitist maksva tööandja kohta."
Määruse 164 § 5 ei nimeta enam summat. See ainult viitab sellele sättele. MTA juhend (peatükk 11656, Maksuvaba hüvitise piirmäärad) tõlgendab seda neljal viisil, mis on OÜ jaoks olulised.
Kumbki piirmäär kehtib eraldi. Ettevõte võib kehtestada madalama määra, näiteks 20 senti. Kui aga makstakse rohkem kui 0,50 € kilomeetri kohta, on iga kilomeetri ülejääk maksustatav, "sõltumata sellest kui suur on hüvitise summa kokku" — olgu kuu kogusumma kui väike tahes.
Loeb kuu, mil sõidud tehti, mitte maksmise kuupäev. MTA: "Hüvitist saab maksta töötajale ka summeeritult ehk ühes kalendrikuus kassapõhiselt rohkem kui 550 eurot, kuid on oluline, et ühe kuu kohta ei arvestataks hüvitist üle ettenähtud piirmäära."
Ülejääk on erisoodustus, kuu kaupa. "Piirmäärasid ületav hüvitise summa loetakse erisoodustuseks." See arvutatakse iga kuu kohta eraldi ja deklareeritakse selle kuu eest, mil hüvitis maksti. Õiguslik alus on TuMS § 48 lg 4 p 5.
Kaks ettevõtet, kaks ülempiiri. "Füüsiline isik võib arvestuse olemasolu korral saada maksuvaba hüvitist ka mitmelt tööandjalt, seejuures rakendatakse 550 eurost ülempiiri iga tööandja kohta eraldi." See hõlmab ka inimest, kes on kahe OÜ juhatuses.
Summa katab kõik tavalised kasutuskulud, sealhulgas kütuse ja kindlustuse. Erand on tööülesannete täitmisel makstud parkimistasu: "välja arvatud teenistus-, töö- või ametiülesannete täitmisel makstavat parkimistasu". Seda võib maksta lisaks, TuMS § 13 lg 3 p 2³ alusel.
Määraga 0,50 € kilomeetri kohta saab ülempiir täis 1 100 töökilomeetriga kuus: 1 100 × 0,50 € = 550 €.
Maksuameti näited
MTA enda näited näitavad, mis millisele vormile läheb. INF 14 näitab kogu väljamakset. TSD lisa 4 näitab ainult erisoodustuseks olevat osa.
| Kuu sõidud | Määr kilomeetri kohta | Hüvitis | Erisoodustus (TSD lisa 4) | INF 14 |
|---|---|---|---|---|
| 1 200 km | 0,50 € | 1 200 × 0,50 = 600 € | 600 − 550 = 50 € | 600 € |
| 744,44 km | 0,55 € | 744,44 × 0,55 = 409,44 € | 744,44 × 0,05 = 37,22 € | 409,44 € |
| 1 500 km | 0,45 € | 1 500 × 0,45 = 675 € | 675 − 550 = 125 € | 675 € |
Teine rida on lõks. Kuu kogusumma jääb tublisti alla 550 €, kuid 5 senti igalt kilomeetrilt on ikkagi erisoodustus, sest määr ületas 0,50 €.
Kolmas rida on vastupidine juhtum. Määr on alla 0,50 €, kuid kuu summa ületab 550 €, nii et ülempiiri ületavad 125 € on erisoodustus.
MTA neljas näide on hoiatus. Ettevõte maksab 550 € ilma sõidupäevikuta. TSD lisasse 4 ega INF 14-le ei lähe midagi: "Summa 550 eurot on käsitletav palgatuluna ja deklareeritakse vormi TSD lisas 1." Kogu summa on palgatulu.
Kaks olukorda, millega OÜ omanik kokku puutub
Kahe kuu eest korraga
Oletame, et sinu OÜ maksab sulle oktoobri ja novembri eest koos, detsembris. Sõitsid kummalgi kuul 1 000 töökilomeetrit määraga 0,50 €: 500 € oktoobri ja 500 € novembri eest. Detsembri väljamakse on 1 000 €.
See on ühes kalendrikuus kassapõhiselt rohkem kui 550 €. Väljamakse jääb maksuvabaks, sest kummagi kuu sõidud jäävad alla ülempiiri: 500 € ja 500 €.
Kahe OÜ juhatuses
Kui oled kahe ettevõtte juhatuses, võib kumbki maksta sulle oma sõitude eest kuni 550 € kuus, oma kirjaliku otsuse alusel, eeldusel et sõidupäevikust on näha, millise ettevõtte jaoks iga sõit tehti. Määraga 0,50 € kilomeetri kohta teeb see kuni 1 100 km kummagi ettevõtte kohta ja kokku kuni 1 100 € maksuvabalt kuus.
Kaks dokumenti, mis teevad selle maksuvabaks
Sõidupäevik
Määruse 164 § 4 loetleb, mida arvestus näitab. Sinu nimi ja auto registreerimismärk on kirjas üks kord. Odomeetri näit alguses ja lõpus, kuupäev ja eesmärk on kirjas iga sõidu kohta (iga sõidu korral). Väljad, täidetud näide ja tühi vorm on Eesti sõidupäeviku põhjas.
MTA lause selle kohta, mida lünk maksab:
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
Osalist arvestamist ei ole. Hüvitis oma auto eest Eestis käsitleb seda reeglit ja 2014. aastal kehtetuks tunnistatud 64 € arvestuseta hüvitist.
Kirjalik otsus, sinu enda ettevõttelt
Määruse 164 § 3 nõuab kirjalikku otsust, milles on nimetatud saaja, "hüvitise suurus" ja "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". Ühe inimese OÜ-s kirjutad selle ise, ettevõtte nimel. Määrus lubab just seda:
"Hüvitise kohta vormistatakse tööandja, asutuse juhi, juriidilise isiku pädeva organi või tema volitatud isiku kirjalik otsus, käskkiri või korraldus"
Hüvitatakse juba tehtud sõite. MTA: "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". Üks otsus võib hõlmata pikemat perioodi kui üks kalendrikuu. Lisa kasutusõiguse koopia, nagu eespool kirjas.
Seejärel deklareerib ettevõte hüvitise vormil INF 14 "hiljemalt järgneva aasta 1. veebruariks".
Miks kuludokumendid kilomeetrite asemel ei tööta
Ahvatlev on lasta OÜ-l tasuda auto kütuse-, rehvivahetuse- või remondiarved kilomeetrimäära asemel. Oma auto puhul käsitleb MTA seda erisoodustusena:
"Kuna isikliku sõiduauto kasutamise eest makstavale hüvitisele on kehtestatud eraldi tingimused ja piirmäärad, siis kuludokumentide alusel isikliku sõiduauto kasutamise hüvitamine (nt rehvivahetuse, jooksva remondikulu vms tasumine) on erisoodustus …"
Alus on TuMS § 12 lg 3 viimane lause: "Käesolevat lõiget ei kohaldata hüvitistele, mille maksustamisele on kehtestatud eraldi tingimused ja piirmäärad." Tööülesannete täitmisel makstud parkimistasu on jällegi erand. Ainus kuludokumentide tee, mis oma auto puhul alles jääb, on lähetus. Lähetusel võib oma auto kulusid hüvitada kuludokumentide alusel lähetuse reeglite järgi, väljaspool määrust 164.
Enne kui ettevõte sulle maksab
- Oled OÜ juhatuses (juhatus või nõukogu), mitte ainult osanik.
- Auto ei ole OÜ omanduses ega OÜ liisitud, ja saad oma kasutusõigust tõendada.
- Sõidupäevikus on iga töösõidu odomeetri näit, kuupäev ja eesmärk.
- Kirjalik § 3 otsus nimetab sinu, summa ja juba tehtud sõitude perioodi, ning sellele on lisatud kasutusõiguse koopia.
- Ühegi kuu sõitude eest ei maksta rohkem kui 0,50 € kilomeetri kohta ega rohkem kui 550 € ühelt ettevõttelt.
- Hüvitis läheb INF 14-le hiljemalt järgneva aasta 1. veebruariks.
- Sõidupäevikut säilitatakse seitse aastat; kannete kogumi puhul hakkab tähtaeg jooksma viimasele kandele järgneva aasta 1. jaanuarist (maksukorralduse seadus § 58).
Need sätted on muutmata nii 1. oktoobrist 2026 kui ka 1. jaanuarist 2027 kehtivas TuMS-i redaktsioonis.
Kuidas DriveHub seda lihtsamaks teeb
Oma ettevõtte juhatuse liikmena oled korraga see, kes peab sõidupäevikut pidama, ja see, kes selle põhjal otsusele alla kirjutab. Risk on töösõit, mis jäi kirja panemata.
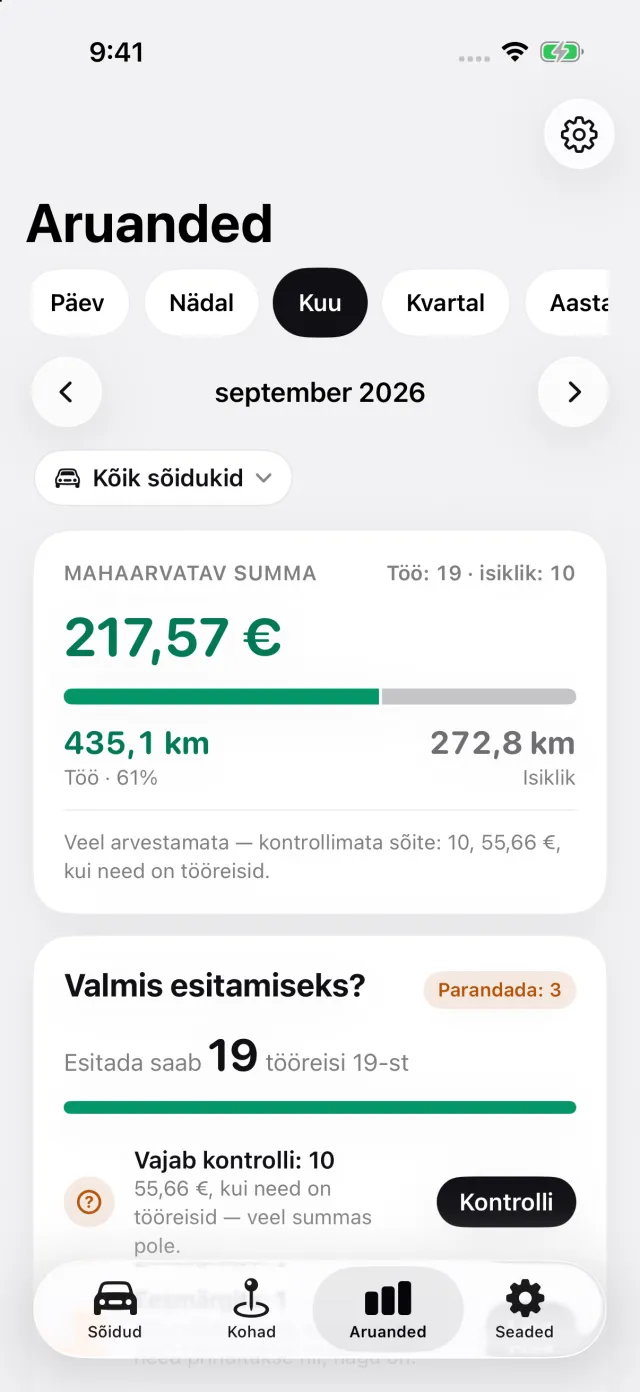
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Enamiku sõitudest märgib DriveHub sinu kohtade, varasemate marsruutide ja tööaja järgi kas Töö või Isiklik ning küsib ülejäänute kohta sinult. Sõit, mis pole veel liigitatud, ootab jaotises Vajab kontrolli, ja eesmärgi lisad sinna oma sõnadega.
Eesti aruanne trükib iga sõidu kuupäeva, eesmärgi ning odomeetri näidu alguses ja lõpus. Ühe auto aruandes on juht ja registreerimismärk üks kord päises — just seal, kuhu § 4 need paneb. Aruanded näitab kuu töö- ja isiklikke kilomeetreid ning seda, kui palju töökilomeetrid teevad määraga 0,50 € kilomeetri kohta. DriveHub peatab selle summa 550 € juures kuus iga tööandja kohta, kelle oled oma autodele või sõitudele märkinud, nii et see ongi otsusesse minev summa. Kohandatud määrale ülempiiri ei rakendata.
Jälgimine on tasuta; aruande eksport PDF-, Exceli- või CSV-failina kuulub DriveHub Pro juurde. Salvestatakse sinu seadmes. Kui iCloud on lubatud, sünkroonitakse sõidud ka Apple'i iCloudi kaudu. Kaardid ja aadressiotsing võivad saata Apple'ile koordinaate või otsinguteksti. Sina otsustad, kas sõite jagada või eksportida.
Kus DriveHub piiri tõmbab: see ei kirjuta § 3 otsust, ei esita INF 14 ega TSD-d ega otsusta, kas sul on juhatuse liikme roll. Need on ettevõtte asi. Kas telefonis peetud päevik vastab § 4-le, sellele vastab artikkel kas GPS-i või rakendusega peetud sõidupäevik on Eestis aktsepteeritud?.
DriveHub on App Store'is iPhone'i jaoks. Eesti reeglid on Eesti lehel. Automaatse jälgimise seadistamine võtab mõne minuti, üks kord.
Allikad
- Tulumaksuseadus (TuMS) § 9 lg 2, § 12 lg 3, § 13 lg 3 p 2 ja p 2³, § 48 lg 4 p 5 ja lg 8 (RT I, 09.07.2026, 66, jõustunud 01.10.2026).
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), § 1 lg 1 ja lg 3, §-d 3, 4 ja 5 (RT I, 02.07.2025, 18).
- Maksu- ja Tolliamet, Isikliku sõiduauto kasutamise hüvitis — Kellele saab maksta maksuvaba hüvitist?
- Maksu- ja Tolliamet, juhend Erisoodustused, peatükk 11656 — Maksuvaba hüvitise piirmäärad ja Hüvitise deklareerimine, uuendatud 08.01.2025.
- Maksukorralduse seadus § 58.
See leht annab edasi selle, mida tulumaksuseadus, määrus ja maksuameti enda juhend ütlevad, ja viitab neile, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma raamatupidajalt — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Eesti: sõidupäeviku nõuded.