 DriveHub
Guida per Paese · Estonia · 7 min
L’autokompensatsioon dalla tua OÜ: spetta al juhatuse liige, non all’omanik
Hai una OÜ e per lavoro usi la tua auto. La società può pagarti l’autokompensatsioon esentasse? Sì, se siedi nel suo consiglio: la legge esenta i pagamenti al juhatuse liige (membro del consiglio di amministrazione), non all’omanik in quanto socio.

La risposta breve
Autokompensatsioon è il nome corrente di ciò che la legge chiama isikliku sõiduauto kasutamise hüvitis: il rimborso per l’uso della propria auto per lavoro.
- Il rimborso esentasse per l’auto si paga a un membro del consiglio, non a un socio. Il TuMS § 13 lg 3 p 2 indica "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele". Il juhatuse liige di una OÜ è uno di loro. Possedere quote, da solo, non basta.
- In una OÜ unipersonale il socio è di solito anche l’unico membro del consiglio, quindi puoi essere pagato, come membro del consiglio.
- Non serve uno stipendio o un compenso da amministratore accanto. Né la legge sull’imposta sul reddito né il määrus nr 164 pongono questa condizione.
- L’auto non deve essere della società. Un’auto di proprietà della OÜ o in leasing alla OÜ ricade invece nella tassazione dell’auto aziendale.
- I limiti: 0,50 € al km e 550 € al mese, per società che paga. Ogni limite vale per conto suo. Ciò che li supera è un fringe benefit (erisoodustus).
- Due documenti, più una copia del tuo diritto d’uso dell’auto, rendono il rimborso esentasse: un sõidupäevik secondo il määrus 164 § 4, e una decisione scritta secondo il § 3 con quella copia allegata. Senza registro, l’intero pagamento è salario.
- Le ricevute non sono un sostituto. Pagare le tue fatture di carburante o di gomme al posto dei chilometri è di per sé un fringe benefit.
Chi può essere pagato: il consiglio, non i soci
La regola sta nel Tulumaksuseadus (TuMS) § 13 lg 3 p 2. Esenta il rimborso pagato "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele … seoses isikliku sõiduauto kasutamisega teenistus-, töö- või ametiülesannete täitmisel". Il määrus nr 164 § 1 lg 1 indica gli stessi tre gruppi.
Il TuMS § 9 lg 2 dice che cos’è un organo di gestione o di controllo: "Juhtimis- või kontrollorganiks on muu hulgas juhatus, nõukogu, …". Quindi contano il consiglio di amministrazione (juhatus) e il consiglio di sorveglianza (nõukogu) di una OÜ.
Il socio non è in quell’elenco. Ne fa parte solo se ricopre uno di quei ruoli. Il Maksu- ja Tolliamet lo dice:
"Seega näiteks äriühingu omanikule või võlaõigusliku lepingu alusel teenust osutavale isikule viidatud määruse alusel maksuvaba hüvitist maksta ei saa."
Nella pratica, quasi tutte le OÜ unipersonali hanno un socio che è anche l’unico membro del consiglio. Quella persona può essere pagata. Conta la veste: sei pagato come juhatuse liige, e tutte le altre condizioni qui sotto valgono comunque.
Non serve uno stipendio
Una domanda frequente è se un membro del consiglio debba anche percepire uno stipendio o un compenso da amministratore prima che la società possa pagargli il rimborso per l’auto. Il testo non pone questa condizione. Né il TuMS § 13 lg 3 p 2 né il määrus 164 la chiedono, e nessuna riga delle indicazioni dell’MTA dice il contrario.
L’auto non deve essere della società
Il TuMS § 13 lg 3 p 2 definisce l’auto personale nella seconda frase:
"Isikliku sõiduautona käsitatakse esimeses lauses nimetatud isiku kasutuses olevat sõiduautot, mis ei ole tööandja omanduses ega valduses."
Il määrus 164 § 1 lg 3 dice lo stesso. Ne seguono due conseguenze.
L’auto non deve essere tua. Deve essere nel tuo uso, con un diritto d’uso che puoi dimostrare. L’MTA: "Seega ei pea sõiduauto olema kasutaja isiklikus omanduses, kuid tuleb tõendada selle kasutusõigust. Kasutamisõigus on fikseeritud sõiduki registreerimistunnistusel." Solo i veicoli M1 e M1G contano come sõiduauto.
La decisione porta con sé una copia di quel diritto. Secondo il määrus 164 § 3 lg 2, alla decisione si allega una copia del documento che prova il diritto d’uso dell’auto. Si può omettere se nulla è cambiato dall’ultima copia.
Un’auto intestata alla OÜ, o in leasing alla OÜ, non è un’auto personale ai sensi di questa regola. Ricade nel TuMS § 48 lg 8, il fringe benefit dell’auto aziendale calcolato per kW. Il confronto tra le due strade è in auto intestata alla tua OÜ o auto tua.
I limiti: 0,50 € al km, 550 € al mese, per società
TuMS § 13 lg 3 p 2, terza frase:
"Ühele isikule makstava hüvitise maksuvaba piirmäär on sõitude kohta arvestuse pidamise korral 0,50 eurot kilomeetri kohta, kuid mitte rohkem kui 550 eurot kalendrikuus iga hüvitist maksva tööandja kohta."
Il määrus 164 § 5 non indica più una cifra. Rinvia soltanto a questa norma. Il manuale dell’MTA (capitolo 11656, Maksuvaba hüvitise piirmäärad) la legge in quattro modi che contano per una OÜ.
Ogni limite vale per conto suo. La società può fissare una tariffa più bassa, per esempio 20 centesimi. Ma se paga più di 0,50 € al km, l’eccedenza su ogni chilometro è imponibile, "sõltumata sellest kui suur on hüvitise summa kokku" — per quanto piccolo sia il totale del mese.
Conta il mese in cui hai guidato, non la data del pagamento. L’MTA: "Hüvitist saab maksta töötajale ka summeeritult ehk ühes kalendrikuus kassapõhiselt rohkem kui 550 eurot, kuid on oluline, et ühe kuu kohta ei arvestataks hüvitist üle ettenähtud piirmäära."
L’eccedenza è un fringe benefit, mese per mese. "Piirmäärasid ületav hüvitise summa loetakse erisoodustuseks." Si calcola per ogni mese separatamente e si dichiara nel mese in cui il rimborso è stato pagato. La base di legge è il TuMS § 48 lg 4 p 5.
Due società, due tetti. "Füüsiline isik võib arvestuse olemasolu korral saada maksuvaba hüvitist ka mitmelt tööandjalt, seejuures rakendatakse 550 eurost ülempiiri iga tööandja kohta eraldi." Questo copre chi siede nel consiglio di due OÜ.
La cifra copre tutti i normali costi di esercizio, carburante e assicurazione compresi. Fa eccezione il parcheggio durante i viaggi di lavoro: "välja arvatud teenistus-, töö- või ametiülesannete täitmisel makstavat parkimistasu". Si può pagare in aggiunta, secondo il TuMS § 13 lg 3 p 2³.
A 0,50 € al km, il tetto si raggiunge con 1 100 chilometri di lavoro in un mese: 1 100 × 0,50 € = 550 €.
Esempi di calcolo dell’amministrazione fiscale
Gli esempi dell’MTA mostrano che cosa va in quale modulo. Il INF 14 riporta l’intero pagamento. Il TSD lisa 4 riporta solo la parte che è fringe benefit.
| Chilometri del mese | Tariffa al km | Rimborso | Fringe benefit (TSD lisa 4) | INF 14 |
|---|---|---|---|---|
| 1 200 km | 0,50 € | 1 200 × 0,50 = 600 € | 600 − 550 = 50 € | 600 € |
| 744,44 km | 0,55 € | 744,44 × 0,55 = 409,44 € | 744,44 × 0,05 = 37,22 € | 409,44 € |
| 1 500 km | 0,45 € | 1 500 × 0,45 = 675 € | 675 − 550 = 125 € | 675 € |
La seconda riga è la trappola. Il totale del mese è ben sotto i 550 €, eppure 5 centesimi su ogni chilometro sono comunque fringe benefit, perché la tariffa ha superato 0,50 €.
La terza riga è il caso opposto. La tariffa è sotto 0,50 €, ma il mese supera i 550 €, quindi i 125 € oltre il tetto sono il fringe benefit.
Il quarto esempio dell’MTA è l’avvertimento. Una società paga 550 € senza alcun sõidupäevik. Nulla va nel TSD lisa 4 o nel INF 14: "Summa 550 eurot on käsitletav palgatuluna ja deklareeritakse vormi TSD lisas 1." L’intero importo è salario.
Due casi che il socio di una OÜ incontra
Pagare due mesi insieme
Poniamo che la tua OÜ ti paghi ottobre e novembre insieme, a dicembre. Hai guidato 1 000 chilometri di lavoro in ciascun mese a 0,50 €: 500 € per ottobre, 500 € per novembre. Il pagamento di dicembre è di 1 000 €.
Sono più di 550 € in un solo mese di calendario, per cassa. Restano esentasse, perché ogni mese in cui hai guidato è sotto il tetto: 500 € e 500 €.
Nel consiglio di due OÜ
Se siedi nel consiglio di due società, ciascuna può pagarti fino a 550 € al mese per i propri viaggi, con la propria decisione scritta, purché il registro mostri per quale società era ogni viaggio. A 0,50 € al km, sono fino a 1 100 km per ciascuna società, e 1 100 € esentasse nel mese in tutto.
I due documenti che rendono il rimborso esentasse
Il sõidupäevik
Il määrus 164 § 4 elenca che cosa mostra il registro. Il tuo nome e la targa dell’auto compaiono una volta. Il contachilometri all’inizio e alla fine, la data e lo scopo compaiono per ogni viaggio (iga sõidu korral). I campi, un esempio compilato e un modulo vuoto sono nel modello di sõidupäevik estone.
La frase dell’MTA su quanto costa una lacuna:
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
Non c’è un riconoscimento parziale. Il rimborso per l’auto propria in Estonia tratta questa regola e il forfait di 64 € senza registro abrogato nel 2014.
La decisione scritta, dalla tua stessa società
Il määrus 164 § 3 chiede una decisione scritta che indichi il beneficiario, "hüvitise suurus" e "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". In una OÜ unipersonale la scrivi tu stesso, per la società. Il regolamento lo consente proprio:
"Hüvitise kohta vormistatakse tööandja, asutuse juhi, juriidilise isiku pädeva organi või tema volitatud isiku kirjalik otsus, käskkiri või korraldus"
Rimborsa viaggi già fatti. L’MTA: "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". Una sola decisione può coprire più di un mese di calendario. Allega la copia del diritto d’uso dell’auto, come sopra.
La società dichiara poi il rimborso nel INF 14 "hiljemalt järgneva aasta 1. veebruariks" — entro il 1° febbraio dell’anno successivo.
Perché le ricevute al posto dei chilometri non funzionano
Viene la tentazione di far pagare alla OÜ le fatture di carburante, cambio gomme o riparazioni dell’auto invece di una tariffa al chilometro. Per la tua auto, l’MTA lo tratta come fringe benefit:
"Kuna isikliku sõiduauto kasutamise eest makstavale hüvitisele on kehtestatud eraldi tingimused ja piirmäärad, siis kuludokumentide alusel isikliku sõiduauto kasutamise hüvitamine (nt rehvivahetuse, jooksva remondikulu vms tasumine) on erisoodustus …"
La base è l’ultima frase del TuMS § 12 lg 3: "Käesolevat lõiget ei kohaldata hüvitistele, mille maksustamisele on kehtestatud eraldi tingimused ja piirmäärad." Il parcheggio durante i viaggi di lavoro è di nuovo l’eccezione. L’unica strada delle ricevute che resta per un’auto propria è la trasferta. In una lähetus, i costi dell’auto propria si possono rimborsare su documenti di spesa secondo le regole delle trasferte, fuori dal määrus 164.
Prima che la società ti paghi
- Siedi nel consiglio della OÜ (juhatus o nõukogu), non sei solo un socio.
- L’auto non è di proprietà della OÜ né in leasing alla OÜ, e puoi dimostrare il tuo diritto d’uso.
- Un sõidupäevik mostra il contachilometri, la data e lo scopo di ogni viaggio di lavoro.
- Una decisione scritta secondo il § 3 indica te, l’importo e il periodo dei viaggi già fatti, con la copia del diritto d’uso.
- I viaggi di nessun mese sono pagati a più di 0,50 € al km o più di 550 € da una stessa società.
- Il rimborso va nel INF 14 entro il 1° febbraio dell’anno successivo.
- Il registro si conserva per sette anni; per un insieme di annotazioni il termine parte dal 1° gennaio successivo all’ultima annotazione (maksukorralduse seadus § 58).
Queste disposizioni sono invariate nelle versioni del TuMS in vigore dal 1° ottobre 2026 e dal 1° gennaio 2027.
Come DriveHub rende tutto più semplice
Come membro del consiglio della tua società, sei sia la persona che deve tenere il registro sia quella che firma la decisione basata su di esso. Il rischio è il viaggio di lavoro che nessuno ha mai annotato.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e chiede a te per gli altri. Un viaggio non ancora classificato aspetta in Da controllare, e aggiungi lo scopo con parole tue.
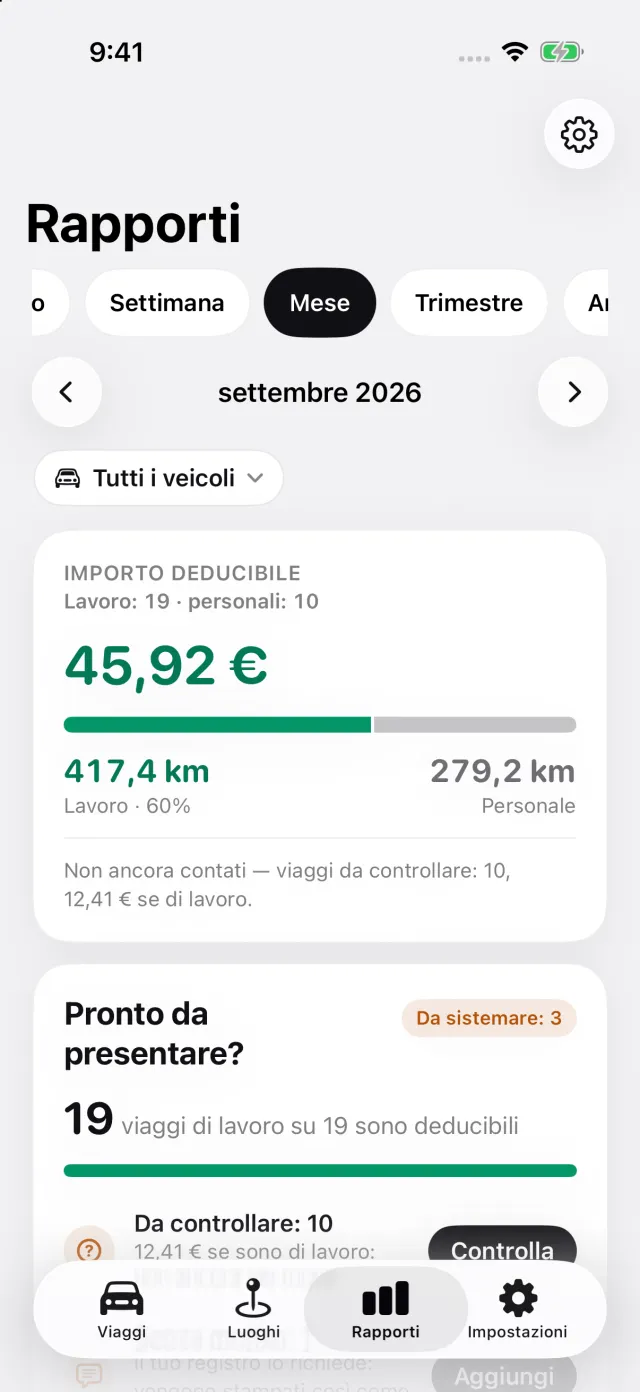
Il report estone stampa la data, lo scopo e il contachilometri all’inizio e alla fine di ogni viaggio. Nel report di una sola auto, il conducente e la targa compaiono una volta nell’intestazione, che è dove li mette il § 4. Rapporti mostra i chilometri di lavoro e personali del mese e quanto valgono i chilometri di lavoro a 0,50 € al km. DriveHub ferma quell’importo a 550 € al mese per ogni datore di lavoro che indichi sulle tue auto o sui tuoi viaggi, quindi è la cifra per la decisione. Una tariffa personalizzata non è soggetta al tetto.
La registrazione è gratuita; esportare il report in PDF, Excel o CSV fa parte di DriveHub Pro. Registrato sul tuo dispositivo. Se iCloud è attivo, i viaggi si sincronizzano anche tramite iCloud di Apple. Mappe e ricerca indirizzi possono inviare coordinate o testo ad Apple. Decidi tu se condividere o esportare i viaggi.
Dove DriveHub si ferma: non scrive la decisione del § 3, non presenta l’INF 14 o il TSD e non stabilisce se ricopri un ruolo nel consiglio. Queste cose spettano alla società. Se un registro tenuto sul telefono soddisfa il § 4 lo spiega un sõidupäevik da app o GPS è accettato in Estonia?.
DriveHub è sull’App Store per iPhone. Le regole estoni sono nella pagina dell’Estonia. Configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Fonti
- Tulumaksuseadus (TuMS) § 9 lg 2, § 12 lg 3, § 13 lg 3 p 2 e p 2³, § 48 lg 4 p 5 e lg 8 (RT I, 09.07.2026, 66, in vigore dal 01.10.2026).
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), § 1 lg 1 e lg 3, §§ 3, 4 e 5 (RT I, 02.07.2025, 18).
- Maksu- ja Tolliamet, Isikliku sõiduauto kasutamise hüvitis — Kellele saab maksta maksuvaba hüvitist?
- Maksu- ja Tolliamet, manuale Erisoodustused, capitolo 11656 — Maksuvaba hüvitise piirmäärad e Hüvitise deklareerimine, aggiornato l’08.01.2025.
- Maksukorralduse seadus § 58.
Questa pagina riporta ciò che dicono la legge sull’imposta sul reddito, il regolamento e le indicazioni dell’amministrazione fiscale stessa, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo raamatupidaja — e porta il registro.
La regola completa, con le norme da cui deriva: Estonia: requisiti del registro chilometri.